

Tín dụng tăng nhanh, khoảng cách tiếp cận vốn vẫn lớn
Tăng trưởng tín dụng tiếp tục ghi nhận những kết quả tích cực trong 9 tháng năm 2026, với nhiều ngân hàng mở rộng dư nợ ở mức 2 con số.


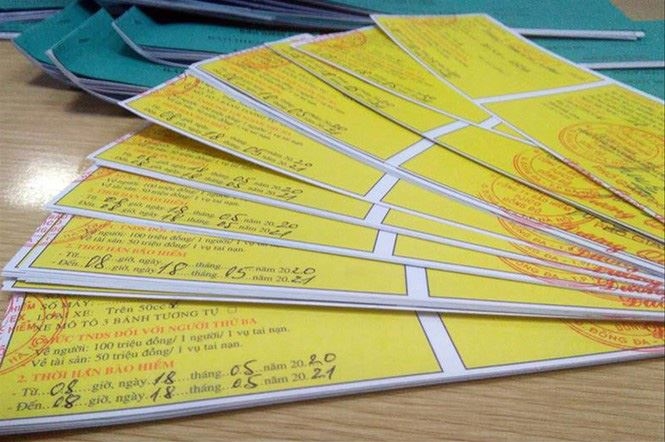 |
| Bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới là một trong những loại hình bảo hiểm có số lượng người tham gia lớn nhất hiện nay. |
Từ nghĩa vụ bắt buộc đến công cụ bảo vệ tài chính
Bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới là một trong những loại hình bảo hiểm có số lượng người tham gia lớn nhất hiện nay. Tuy nhiên, trên thực tế, không ít người vẫn xem đây đơn thuần là loại giấy tờ cần có khi tham gia giao thông hoặc để tránh bị xử phạt khi cơ quan chức năng kiểm tra.
Tâm lý “mua cho đủ” khiến nhiều chủ xe chưa thực sự quan tâm đến quyền lợi mà bảo hiểm mang lại. Không ít trường hợp đến khi xảy ra tai nạn mới tìm hiểu bảo hiểm chi trả những gì, phạm vi bồi thường ra sao hay cần thực hiện những thủ tục nào để được giải quyết quyền lợi bảo hiểm.
Theo các chuyên gia, cách tiếp cận này khiến nhiều người chưa nhận thức đầy đủ về vai trò của bảo hiểm bắt buộc trách nhiệm dân sự. Bởi bản chất của chính sách không nằm ở tờ giấy chứng nhận bảo hiểm mà ở khả năng hỗ trợ tài chính khi rủi ro phát sinh.
Tai nạn giao thông không chỉ gây tổn thất về tính mạng, sức khỏe mà còn kéo theo những khoản chi phí bồi thường, điều trị, khắc phục hậu quả có thể vượt quá khả năng tài chính của nhiều cá nhân, gia đình. Trong những trường hợp đó, bảo hiểm bắt buộc trách nhiệm dân sự đóng vai trò là cơ chế chia sẻ rủi ro, giúp bảo đảm nguồn tài chính để bồi thường cho người bị thiệt hại và hỗ trợ chủ xe thực hiện trách nhiệm dân sự theo quy định của pháp luật.
Theo Nghị định số 67/2023/NĐ-CP, giới hạn trách nhiệm bảo hiểm đối với thiệt hại về sức khỏe, tính mạng do xe cơ giới gây ra là 150 triệu đồng/người/vụ tai nạn. Đối với thiệt hại về tài sản, giới hạn trách nhiệm bảo hiểm là 50 triệu đồng/vụ tai nạn đối với xe mô tô, xe gắn máy và 100 triệu đồng/vụ tai nạn đối với xe ô tô, máy kéo, rơ moóc hoặc sơ mi rơ moóc được kéo bởi xe ô tô, máy kéo.
Việc nâng giới hạn trách nhiệm bảo hiểm đối với thiệt hại về người lên 150 triệu đồng/người/vụ tai nạn theo quy định hiện hành đã góp phần tăng cường khả năng bảo vệ quyền lợi của người bị thiệt hại, phù hợp hơn với thực tế chi phí y tế, điều trị và bồi thường ngày càng gia tăng.
Không chỉ mang ý nghĩa hỗ trợ tài chính cho các bên liên quan trong một vụ tai nạn, bảo hiểm bắt buộc trách nhiệm dân sự còn góp phần ổn định đời sống xã hội, hạn chế những tranh chấp phát sinh trong quá trình giải quyết hậu quả tai nạn giao thông. Đây cũng là một trong những công cụ quan trọng giúp phân tán rủi ro trong cộng đồng, giảm áp lực tài chính đột ngột đối với người dân khi sự cố xảy ra.
Trong bối cảnh số lượng phương tiện cơ giới tiếp tục gia tăng, việc tham gia bảo hiểm bắt buộc trách nhiệm dân sự không chỉ là thực hiện nghĩa vụ theo quy định của pháp luật mà còn là hành động chủ động bảo vệ bản thân trước những rủi ro khó lường trong cuộc sống.
Hiểu đúng để không bỏ lỡ quyền lợi
Một trong những nguyên nhân khiến nhiều người chưa đánh giá đúng vai trò của bảo hiểm bắt buộc trách nhiệm dân sự là do còn nhầm lẫn về phạm vi bảo hiểm.
Theo quy định, bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới có trách nhiệm bồi thường thiệt hại về sức khỏe, tính mạng và tài sản đối với bên thứ ba; bồi thường thiệt hại về sức khỏe, tính mạng đối với hành khách theo hợp đồng vận chuyển do xe cơ giới gây ra trong phạm vi trách nhiệm bảo hiểm.
Điều này đồng nghĩa với việc bảo hiểm bắt buộc trách nhiệm dân sự không phải là loại hình bảo hiểm để sửa chữa hay bồi thường những thiệt hại đối với chính chiếc xe của chủ xe. Đối với những tổn thất của phương tiện, chủ xe có thể tham gia bảo hiểm vật chất xe - loại hình bảo hiểm tự nguyện được thiết kế nhằm bảo vệ tài sản của người sở hữu phương tiện.
Để bảo đảm quyền lợi của mình, các chuyên gia khuyến nghị chủ xe cần chủ động tìm hiểu các quy định liên quan đến bảo hiểm ngay từ khi tham gia, thay vì chỉ quan tâm đến việc mua và gia hạn giấy chứng nhận bảo hiểm.
Khi xảy ra tai nạn giao thông, chủ xe cần ưu tiên cứu giúp người bị nạn, thực hiện các biện pháp hạn chế tổn thất phát sinh và bảo vệ hiện trường theo quy định. Đồng thời, cần thông báo kịp thời cho doanh nghiệp bảo hiểm để được hướng dẫn các bước xử lý tiếp theo.
Việc lưu giữ hình ảnh hiện trường, thông tin của các bên liên quan, giấy tờ phương tiện, giấy phép lái xe và các chứng từ phát sinh trong quá trình khắc phục hậu quả sẽ giúp quá trình giải quyết bồi thường được thực hiện nhanh chóng, thuận lợi hơn.
Những năm gần đây, cùng với quá trình chuyển đổi số của ngành bảo hiểm, nhiều doanh nghiệp đã triển khai giấy chứng nhận bảo hiểm điện tử, ứng dụng khai báo tổn thất trực tuyến và các nền tảng hỗ trợ khách hàng từ xa. Các giải pháp này không chỉ tạo thuận lợi cho người dân mà còn góp phần nâng cao tính minh bạch, rút ngắn thời gian xử lý hồ sơ và nâng cao chất lượng dịch vụ.
Trong nền kinh tế hiện đại, bảo hiểm ngày càng khẳng định vai trò là công cụ quản trị rủi ro hữu hiệu đối với cá nhân, doanh nghiệp và toàn xã hội. Đối với lĩnh vực giao thông đường bộ, bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới chính là một trong những cơ chế quan trọng giúp giảm thiểu tác động tài chính của các vụ tai nạn, bảo vệ quyền lợi hợp pháp của người dân và góp phần xây dựng môi trường giao thông an toàn, văn minh.
Thay vì coi đây là một khoản chi phí mang tính đối phó, mỗi chủ xe cần nhìn nhận đúng giá trị của bảo hiểm bắt buộc trách nhiệm dân sự như một “lá chắn” tài chính trước những rủi ro không mong muốn. Khi được hiểu đúng và thực hiện hiệu quả, chính sách không chỉ bảo vệ quyền lợi của từng cá nhân mà còn đóng góp tích cực vào mục tiêu bảo đảm an sinh xã hội và phát triển bền vững.