

Nhiều ngân hàng có thể hết room tín dụng, quý IV phải giảm tốc giải ngân
Theo ước tính của Chứng khoán Rồng Việt (VDSC), một số ngân hàng có thể đã vượt hạn mức tăng trưởng tín dụng năm 2026 khi tính thêm nghiệp vụ mua hẳn L/C.


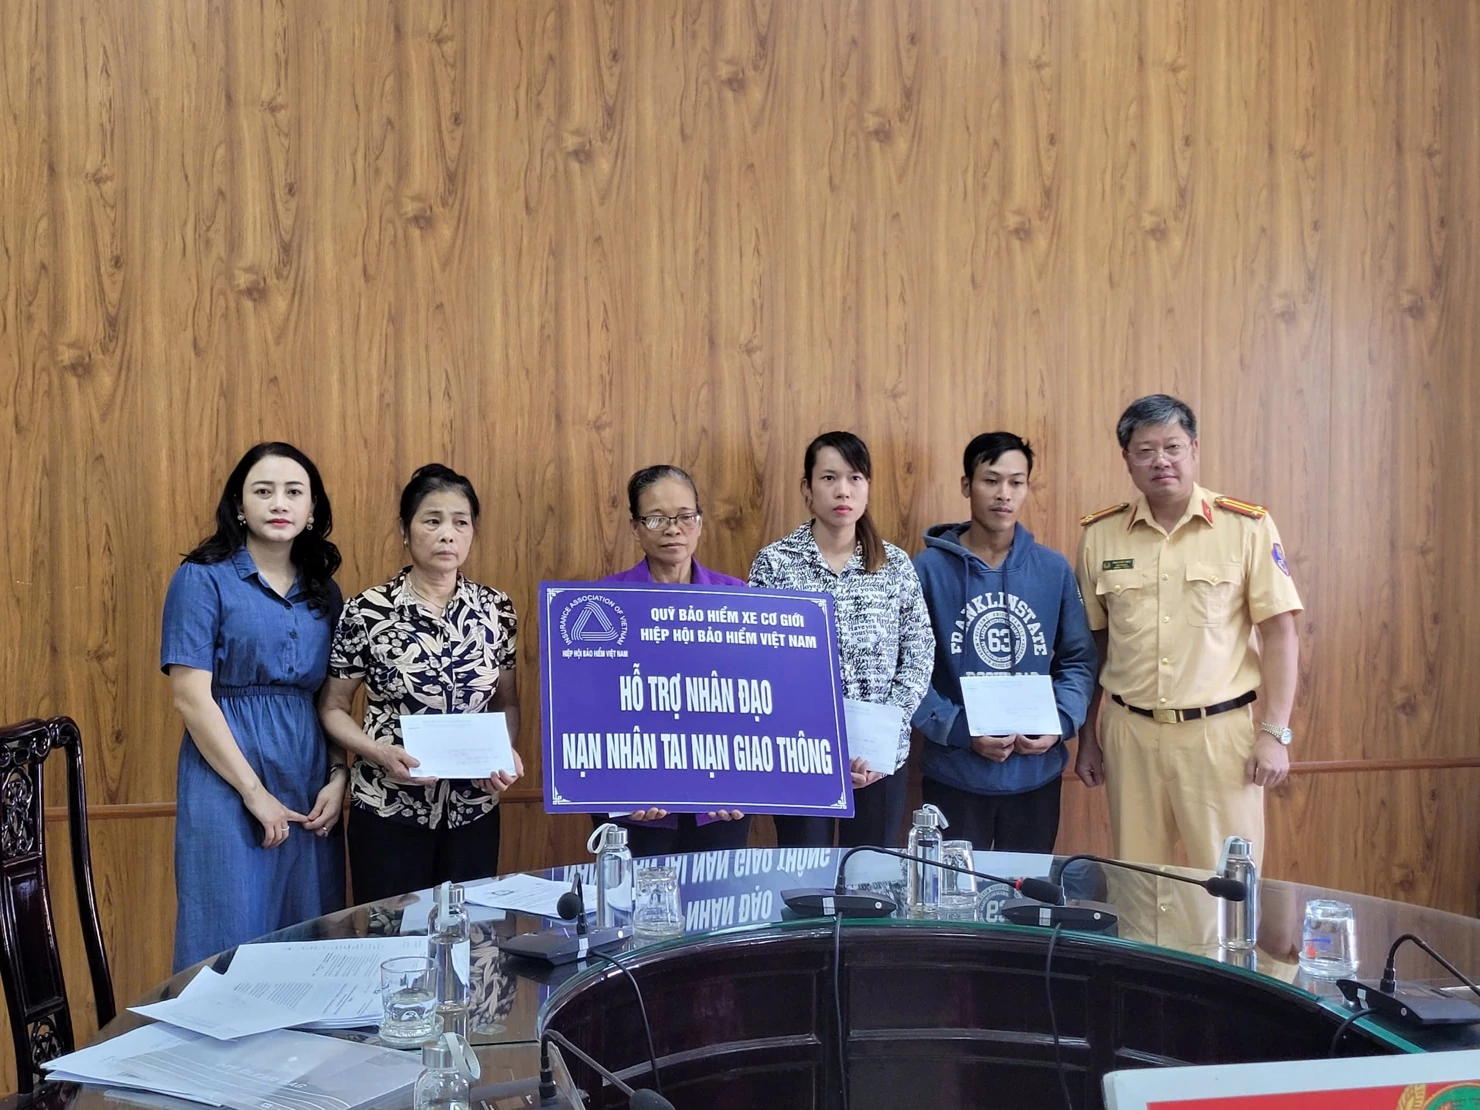 |
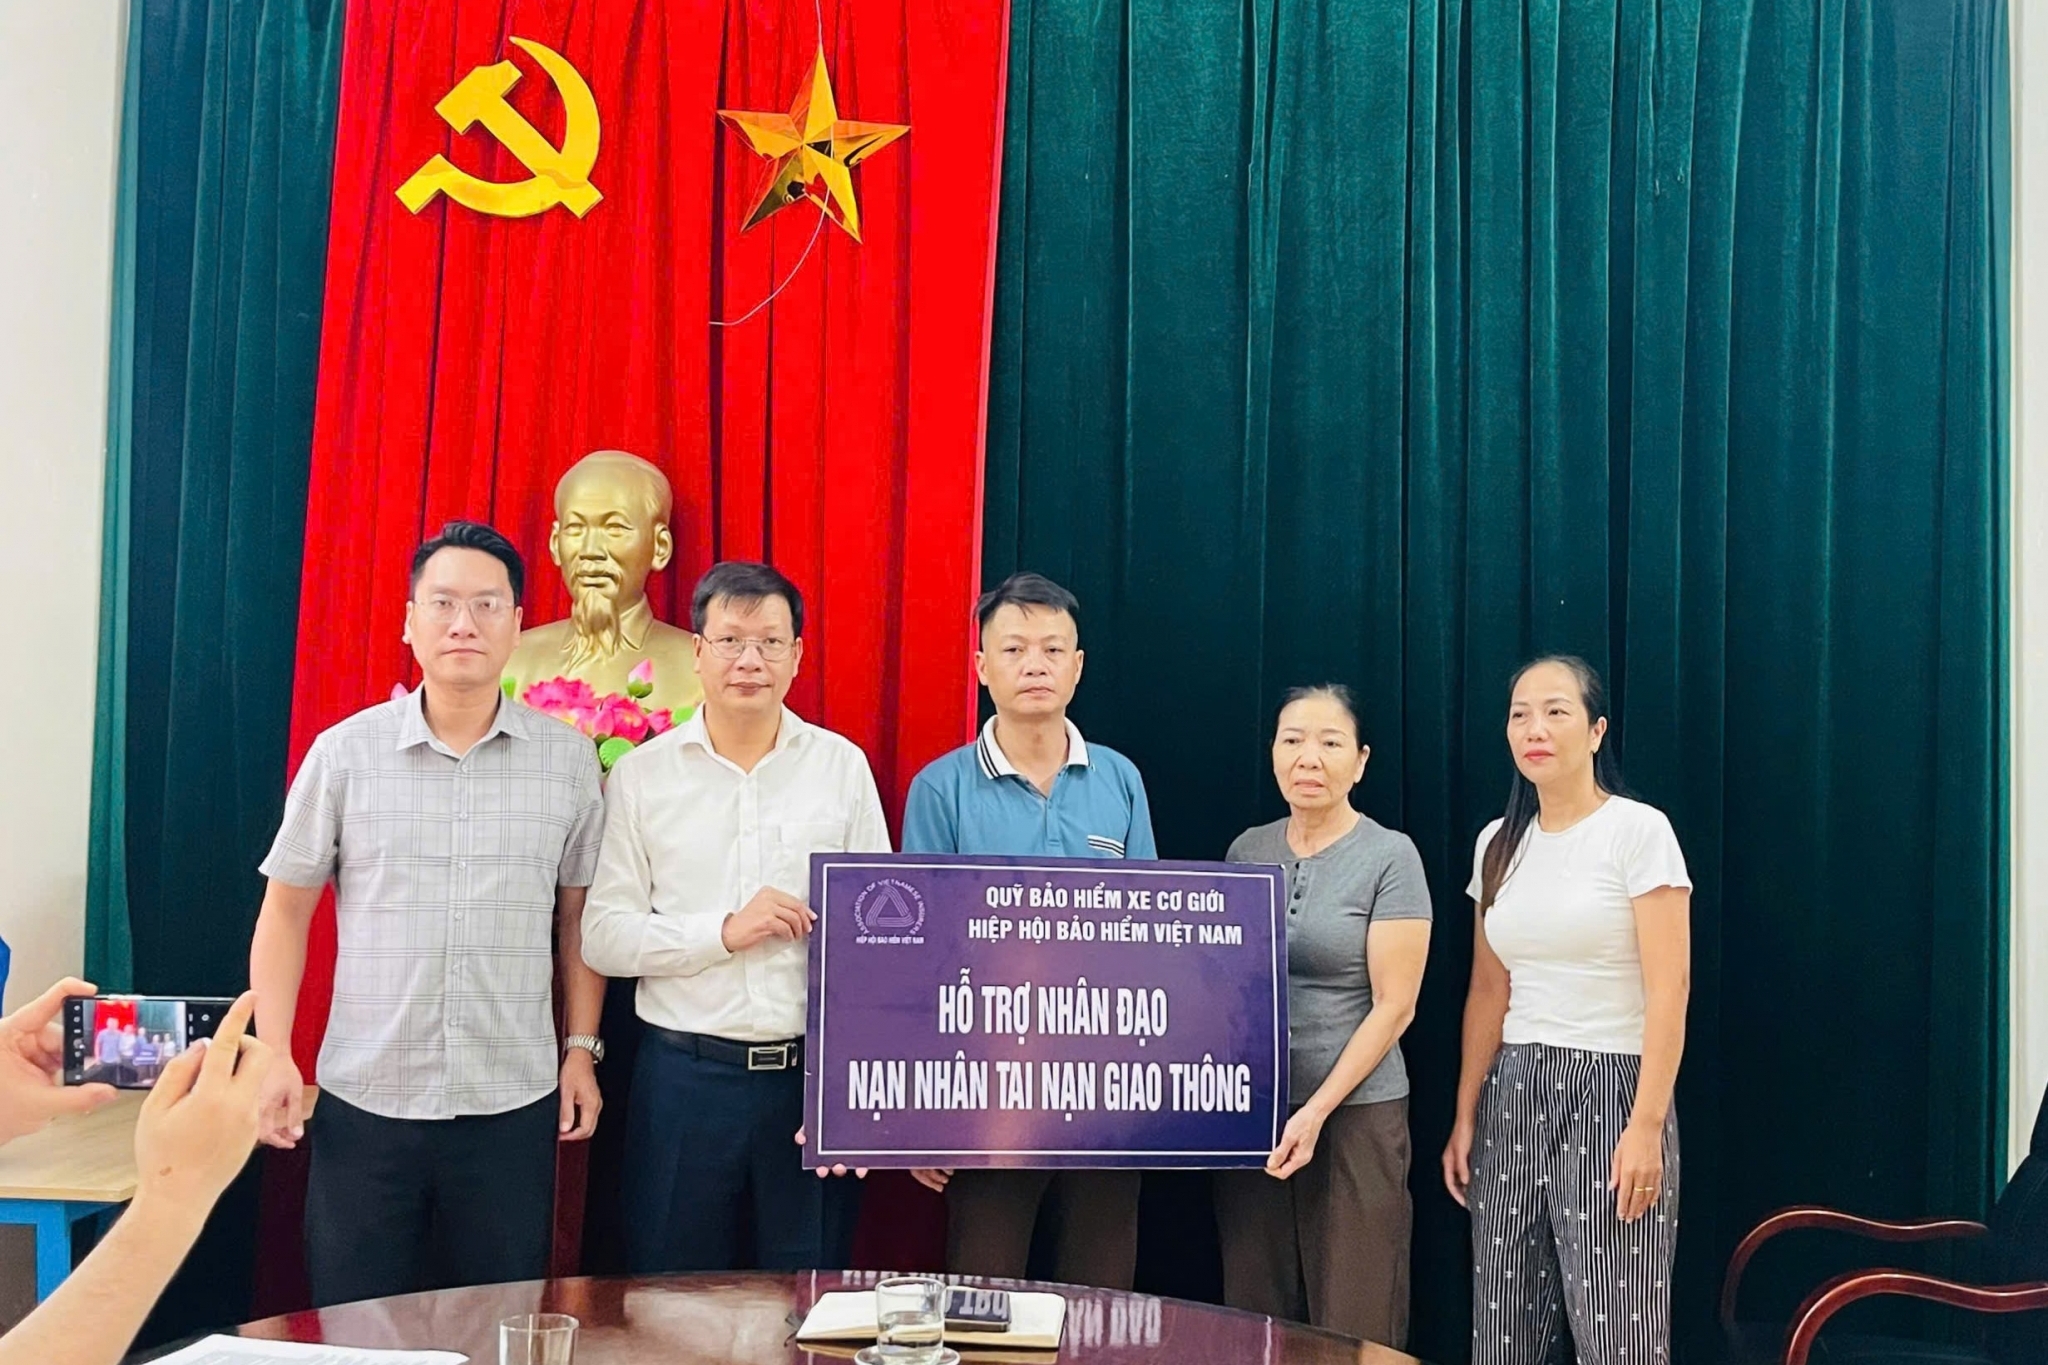
| Đại diện Quỹ Bảo hiểm xe cơ giới trao hỗ trợ nhân đạo cho đại diện gia đình các nạn nhân tai nạn giao thông. |
Chia sẻ rủi ro, giảm gánh nặng sau tai nạn
Trong đời sống giao thông, một vụ va chạm có thể bắt đầu từ một tình huống rất nhỏ nhưng để lại hậu quả rất lớn đối với sức khỏe, tính mạng hoặc tài sản của người khác. Khi đó, vấn đề không chỉ nằm ở việc ai là người có lỗi, mà còn là khả năng bảo đảm nguồn lực tài chính để khắc phục hậu quả. Đây chính là ý nghĩa quan trọng của cơ chế bảo hiểm bắt buộc TNDS đối với chủ xe cơ giới.
Theo Nghị định số 67/2023/NĐ-CP của Chính phủ, chủ xe cơ giới tham gia giao thông, hoạt động trên lãnh thổ Việt Nam thuộc đối tượng phải mua bảo hiểm bắt buộc TNDS tại doanh nghiệp bảo hiểm được phép triển khai nghiệp vụ này. Phạm vi bảo hiểm tập trung vào những thiệt hại ngoài hợp đồng về sức khỏe, tính mạng và tài sản đối với bên thứ ba do xe cơ giới tham gia giao thông, hoạt động gây ra; đồng thời, bao gồm thiệt hại về sức khỏe, tính mạng của hành khách trên chiếc xe đó do xe cơ giới gây ra.
Có thể thấy, bảo hiểm TNDS bắt buộc không đơn thuần là một nghĩa vụ hành chính của chủ phương tiện. Đằng sau mỗi hợp đồng bảo hiểm là một cơ chế phân tán rủi ro, thay vì toàn bộ gánh nặng tài chính từ một sự cố bất ngờ dồn vào người gây ra thiệt hại, trách nhiệm tài chính được thực hiện thông qua doanh nghiệp bảo hiểm trong phạm vi và giới hạn trách nhiệm theo quy định.
Đối với người bị thiệt hại, cơ chế này có ý nghĩa đặc biệt trong những tình huống mà hậu quả tai nạn ảnh hưởng trực tiếp đến cuộc sống, thu nhập và khả năng sinh hoạt. Một nguồn tài chính được kích hoạt đúng lúc có thể góp phần hỗ trợ quá trình khắc phục hậu quả, giảm bớt áp lực đối với người bị nạn và gia đình.
Nhìn rộng hơn, khi số đông chủ xe cùng tham gia một cơ chế bảo hiểm bắt buộc, rủi ro của từng cá nhân được đặt trong một hệ thống chia sẻ rủi ro rộng hơn. Người ít gặp sự cố cùng tham gia tạo lập nguồn lực để hệ thống có thể bù đắp một phần tổn thất cho những trường hợp không may xảy ra tai nạn thuộc phạm vi bảo hiểm.
Đó cũng là lý do bảo hiểm bắt buộc TNDS có giá trị không chỉ ở từng vụ tai nạn cụ thể, mà còn ở khả năng tạo dựng một cơ chế chia sẻ trách nhiệm trong cộng đồng giao thông.
Theo Nghị định số 67/2023/NĐ-CP, giới hạn trách nhiệm bảo hiểm đối với thiệt hại về sức khỏe, tính mạng là 150 triệu đồng cho một người trong một vụ tai nạn. Đối với thiệt hại về tài sản, giới hạn trách nhiệm là 50 triệu đồng/vụ tai nạn đối với xe mô tô hai bánh, xe mô tô ba bánh, xe gắn máy và các loại xe tương tự; 100 triệu đồng/vụ tai nạn đối với ô tô, máy kéo, rơ-moóc hoặc sơ mi rơ-moóc được kéo bởi ô tô, máy kéo và các loại xe tương tự.
Những giới hạn này tạo ra một khung bảo vệ tài chính được pháp luật xác định rõ, đồng thời giúp việc giải quyết trách nhiệm bảo hiểm có căn cứ thống nhất.
Từ trách nhiệm của mỗi chủ xe đến lợi ích cộng đồng
Giá trị của bảo hiểm bắt buộc TNDS không chỉ nằm ở thời điểm xảy ra tai nạn. Quan trọng hơn, việc tham gia bảo hiểm góp phần hình thành nhận thức rằng tham gia giao thông luôn đi kèm với trách nhiệm đối với người khác.
Một người điều khiển phương tiện không chỉ có trách nhiệm bảo đảm an toàn cho bản thân và hành khách, mà còn phải ý thức về những hậu quả có thể gây ra cho những người cùng tham gia giao thông.
Theo tinh thần của Nghị định số 67/2023/NĐ-CP, bảo hiểm bắt buộc TNDS tạo ra một cơ chế để trách nhiệm dân sự được bảo đảm bằng nguồn lực tài chính trong trường hợp phát sinh thiệt hại thuộc phạm vi bảo hiểm. Đây là sự kết hợp giữa trách nhiệm của chủ xe, trách nhiệm của doanh nghiệp bảo hiểm và cơ chế quản lý của Nhà nước, qua đó góp phần bảo vệ quyền lợi chính đáng của các bên liên quan.
Đáng chú ý, chính sách còn thiết lập Quỹ Bảo hiểm xe cơ giới, trong đó có cơ chế hỗ trợ nhân đạo đối với nạn nhân trong một số trường hợp tai nạn giao thông. Theo Điều 17 Nghị định số 67/2023/NĐ-CP, Quỹ có thể chi hỗ trợ nhân đạo đối với các trường hợp như không xác định được xe gây tai nạn, xe không tham gia bảo hiểm hoặc trường hợp thiệt hại không thuộc phạm vi bảo hiểm và các trường hợp loại trừ trách nhiệm bảo hiểm theo quy định, trừ trường hợp người bị thiệt hại cố ý gây thiệt hại.
Mức hỗ trợ nhân đạo cũng được quy định cụ thể. Đối với trường hợp tử vong hoặc tỷ lệ tổn thương từ 81% trở lên, mức hỗ trợ là 30% giới hạn trách nhiệm bảo hiểm cho một người trong một vụ tai nạn; đối với trường hợp tỷ lệ tổn thương từ 31% đến dưới 81%, mức hỗ trợ là 10% giới hạn trách nhiệm bảo hiểm.
Quy định này cho thấy, chính sách bảo hiểm không chỉ dừng ở mối quan hệ giữa chủ xe và doanh nghiệp bảo hiểm. Trong những trường hợp nhất định, cơ chế hỗ trợ nhân đạo từ Quỹ còn tạo thêm một tầng bảo vệ đối với nạn nhân, kể cả khi không thể thực hiện việc bồi thường theo một hợp đồng bảo hiểm cụ thể.
Từ góc độ xã hội, đây là một điểm đáng chú ý của chính sách khi rủi ro giao thông được nhìn nhận không chỉ là vấn đề của một cá nhân mà là vấn đề cần có cơ chế chia sẻ và hỗ trợ trong cộng đồng.
Tuy nhiên, bảo hiểm không thay thế trách nhiệm tuân thủ pháp luật của người điều khiển phương tiện. Việc có bảo hiểm không đồng nghĩa với việc người tham gia giao thông có thể chủ quan hoặc xem nhẹ các quy tắc an toàn. Ngược lại, bảo hiểm phát huy hiệu quả tốt nhất khi đi cùng với ý thức chấp hành pháp luật, chủ động phòng ngừa tai nạn và tôn trọng quyền, lợi ích của những người cùng tham gia giao thông.
Vì vậy, tham gia bảo hiểm bắt buộc TNDS cần được nhìn nhận không chỉ là hoàn thành một yêu cầu pháp lý, mà còn là một hành động có trách nhiệm với cộng đồng. Khi mỗi chủ xe chủ động thực hiện đầy đủ nghĩa vụ bảo hiểm, xã hội có thêm một cơ chế để chia sẻ những tổn thất phát sinh từ rủi ro giao thông.
Trong bức tranh đó, doanh nghiệp bảo hiểm cũng giữ vai trò quan trọng. Nghị định số 67/2023/NĐ-CP quy định doanh nghiệp bảo hiểm phải phối hợp với bên mua bảo hiểm, người được bảo hiểm, người thứ ba và các bên liên quan trong quá trình giải quyết tai nạn; đồng thời hướng dẫn các biện pháp bảo đảm an toàn, hạn chế thiệt hại và hồ sơ, thủ tục yêu cầu bồi thường.
Sự phối hợp giữa các chủ thể càng hiệu quả thì cơ chế bảo hiểm càng phát huy giá trị, không chỉ ở việc giải quyết hậu quả tài chính mà còn ở việc củng cố niềm tin của người dân vào chính sách bảo hiểm bắt buộc.
Có thể nói, từ một nghĩa vụ đối với mỗi chủ xe, bảo hiểm bắt buộc TNDS đang được đặt trong một cơ chế rộng hơn về chia sẻ rủi ro và bảo vệ cộng đồng. Mỗi hợp đồng bảo hiểm được thực hiện đúng quy định là thêm một mắt xích trong mạng lưới bảo đảm trách nhiệm dân sự trên đường phố.
Khi ý thức tham gia bảo hiểm được đặt song hành với ý thức chấp hành pháp luật giao thông, giá trị của chính sách sẽ không chỉ được đo bằng số vụ tai nạn được giải quyết, mà còn ở khả năng góp phần xây dựng một môi trường giao thông an toàn, có trách nhiệm và nhân văn hơn.