
Phát hành trái phiếu doanh nghiệp giảm, áp lực đáo hạn tăng
Phát hành trái phiếu doanh nghiệp tháng 10 giảm hơn một nửa so với tháng trước, trong khi 230.000 tỷ đồng trái phiếu dự kiến đáo hạn trong 12 tháng tới.


Nguồn vốn lớn “đứng ngoài” thị trường trái phiếu
Trong bối cảnh nền kinh tế chịu nhiều sức ép từ biến động địa chính trị, tỷ giá, lãi suất và chi phí vốn, yêu cầu nâng cao khả năng chống chịu của doanh nghiệp ngày càng trở nên cấp thiết. Theo ông Lê Hồng Khang, Giám đốc Nghiên cứu và phân tích, FiinRatings, thị trường trái phiếu doanh nghiệp không chỉ đơn thuần là kênh dẫn vốn, mà còn đóng vai trò như “bệ đỡ” giúp doanh nghiệp duy trì nguồn vốn ổn định, dài hạn với chi phí hợp lý.
Tuy nhiên, một nghịch lý đáng chú ý là trong khi nhu cầu vốn trung và dài hạn tăng mạnh, thì một nguồn lực nội địa rất lớn, ước tính khoảng 100 tỷ USD từ các tổ chức lớn, như bảo hiểm xã hội, các doanh nghiệp bảo hiểm, quỹ hưu trí…, vẫn chưa được khai thác hiệu quả.
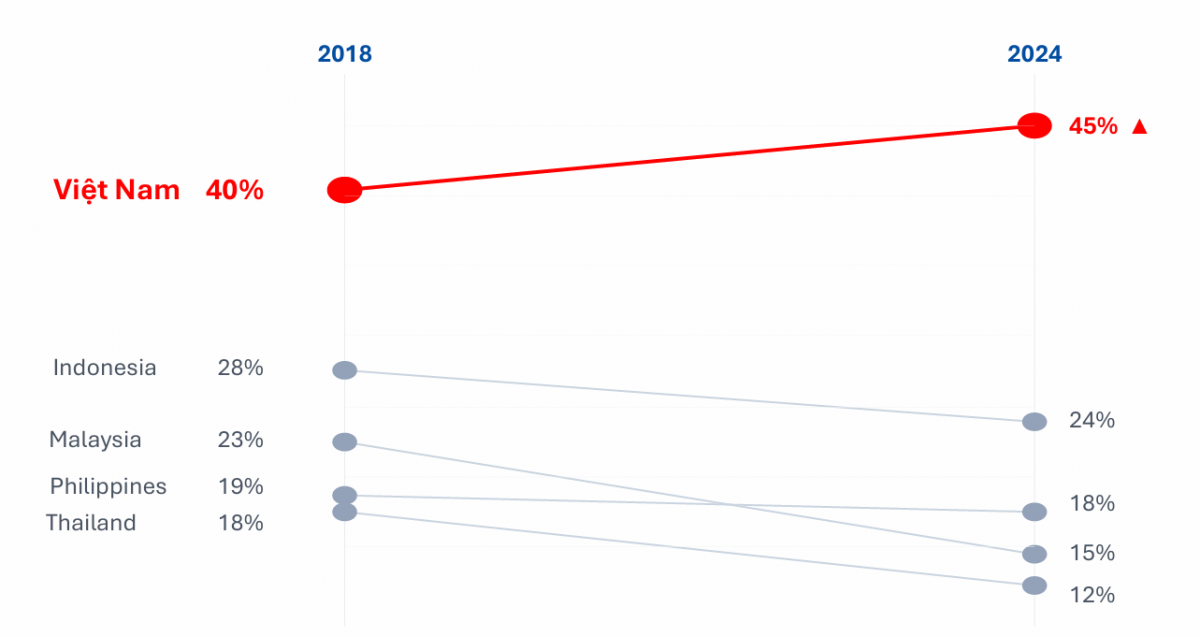 |
| Tỷ lệ nợ ngắn hạn trên tổng nợ vay của 50 doanh nghiệp niêm yết lớn nhất theo tổng tài sản (%). Nguồn: S&P Capital IQ, S&P Global Ratings. |
Ông Khang cho biết, ước tính, hiện nay, quy mô tài sản của nhóm nhà đầu tư này đã lên tới gần 100 tỷ USD. Riêng khu vực bảo hiểm nhân thọ mỗi năm có tốc độ tăng trưởng tài sản khoảng 10%, tương đương khả năng cung cấp khoảng 5 tỷ USD vốn mới cho thị trường. Tuy nhiên, thực tế mức phân bổ vào trái phiếu doanh nghiệp hiện chỉ khoảng 500–700 triệu USD mỗi năm, một con số rất nhỏ so với nhu cầu vốn của nền kinh tế.
Điều đáng chú ý là nhu cầu đầu tư của nhóm này lại mang tính dài hạn, với kỳ hạn phổ biến từ 7-10 năm, thậm chí lên tới 20 năm, phù hợp với đặc thù dòng tiền của họ. Tuy nhiên, họ chưa có đủ điều kiện để tham gia sâu hơn vào thị trường trái phiếu doanh nghiệp. Đây là một hạn chế mang tính nền tảng, cần được giải quyết nếu muốn hướng tới việc thu hút dòng vốn quốc tế vào Việt Nam trong thời gian tới.
Trong khi đó, hệ thống ngân hàng, kênh cung ứng vốn chủ đạo hiện nay, đang dần đối mặt với giới hạn về tăng trưởng và rủi ro chênh lệch kỳ hạn. Biên lãi ròng (NIM) của các ngân hàng đã giảm liên tục trong 3 năm gần đây, phản ánh môi trường cung ứng vốn ngày càng kém thuận lợi hơn.
So với các quốc gia trong khu vực, nơi tỷ lệ vay ngắn hạn trên tổng nợ vay thường dưới 20%, thì tại Việt Nam, tỷ lệ này đang tiến gần mức 50%. Điều này khiến rủi ro tái cấp vốn luôn hiện hữu, đặc biệt trong bối cảnh thị trường nhiều biến động.
“Nguồn lực nội địa vẫn còn rất lớn nhưng chưa được khai thác hiệu quả. Vấn đề đặt ra là làm thế nào để kích hoạt dòng vốn này tham gia vào thị trường, qua đó thúc đẩy sự luân chuyển vốn trong nền kinh tế”, ông Khang nhấn mạnh.
Gỡ điểm nghẽn để kích hoạt dòng vốn dài hạn
Để đạt mục tiêu đến năm 2030 nâng quy mô thị trường lên khoảng 25% GDP, tương đương mức tăng trưởng bình quân 30% mỗi năm. Và thị trường trái phiếu doanh nghiệp được dự báo tiếp tục tăng trưởng 30-35% trong năm 2026. Tuy nhiên, con số nhiều hạn chế mang tính cấu trúc vẫn chưa được giải quyết.
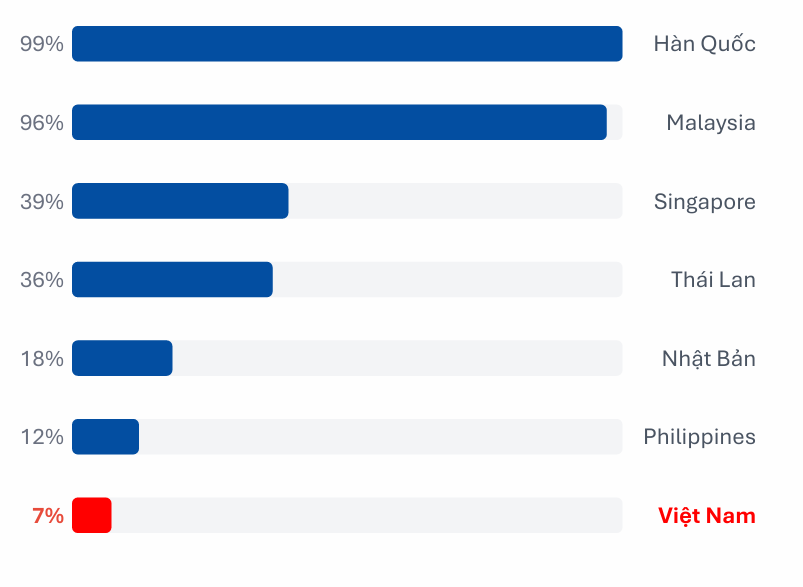 |
| Tỷ lệ quy mô trái phiếu doanh nghiệp so với tín dụng ngân hàng. Nguồn: CGIF; FiinRatings |
Chuyên gia của FiinRatings chỉ ra rằng, trước hết, cơ cấu phát hành hiện nay còn chưa hợp lý. khi các lĩnh vực sản xuất và hạ tầng, vốn có nhu cầu vốn dài hạn lớn chỉ chiếm dưới 10% tổng phát hành năm 2025, giảm mạnh so với mức 45% năm 2019. Điều này cho thấy dòng vốn chưa thực sự chảy vào những khu vực cần thiết cho tăng trưởng dài hạn.
Bên cạnh đó, kỳ hạn phát hành chủ yếu tập trung ở ngắn và trung hạn, đặc biệt là 1-3 năm, không phù hợp với đặc thù đầu tư dài hạn của doanh nghiệp. Phát hành riêng lẻ tiếp tục chiếm tỷ trọng áp đảo, hạn chế khả năng tiếp cận của nhà đầu tư đại chúng và làm giảm thanh khoản thị trường.
Một trong những nguyên nhân cốt lõi là thị trường chưa có đường cong lợi suất chuẩn theo kỳ hạn và chất lượng tín dụng. Điều này khiến chi phí vốn không phản ánh đúng rủi ro, dẫn đến tình trạng doanh nghiệp phải chịu mức lãi suất cao, phổ biến 11-14%, thậm chí lên tới 13% trong một số trường hợp.
Áp lực chi phí vốn đã tác động trực tiếp đến hiệu quả kinh doanh. Tỷ lệ chi phí tài chính trên EBITDA của doanh nghiệp đã tăng từ khoảng 20% lên 30% trong 3 năm gần đây. Chỉ cần chênh lệch 1% lãi suất cũng có thể ảnh hưởng đáng kể đến khả năng cạnh tranh.
Hệ quả là hoạt động phát hành trái phiếu hiện chủ yếu tập trung ở các nhóm ngân hàng, bất động sản và chứng khoán, trong khi doanh nghiệp sản xuất và hạ tầng, dù có nhu cầu vốn lớn, lại khó tiếp cận thị trường.
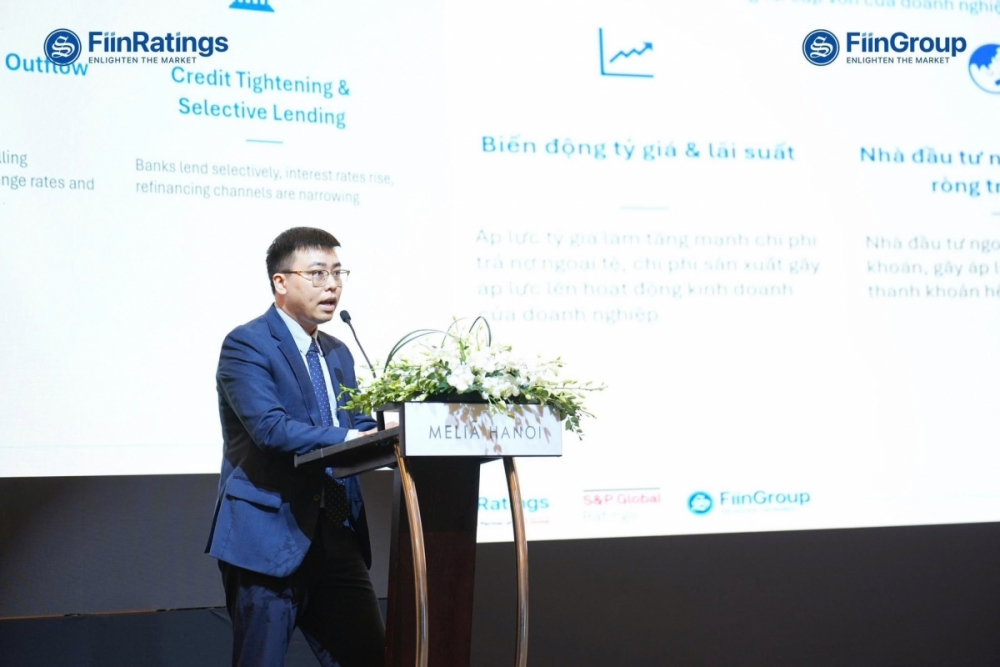 |
| Ông Lê Hồng Khang, Giám đốc Nghiên cứu và phân tích, FiinRatings. |
Để khơi thông dòng vốn, theo ông Khang, cần tập trung vào các giải pháp nền tảng. Trước hết, cần xây dựng hệ thống định giá chuẩn và áp dụng các hệ số rủi ro phù hợp nhằm tạo động lực cho cả bên phát hành và nhà đầu tư. Tiếp đó, cần cải thiện thanh khoản thị trường thứ cấp thông qua các công cụ như giao dịch lại (repo), qua đó hình thành mặt bằng lãi suất tham chiếu.
Đồng thời, cần phát triển các sản phẩm phù hợp với nhu cầu của nhà đầu tư tổ chức, nhóm có khả năng cung cấp nguồn vốn dài hạn ổn định cho thị trường. Các cơ chế như bảo lãnh tín dụng cũng cần được mở rộng, nhằm kéo dài kỳ hạn phát hành và giảm chi phí vốn cho doanh nghiệp.
Về phía doanh nghiệp, việc nâng cao minh bạch, xây dựng hồ sơ tín dụng bài bản và chủ động tiếp cận thị trường là yếu tố then chốt để cải thiện khả năng huy động vốn.
Trong dài hạn, việc kích hoạt hiệu quả nguồn vốn nội địa, đặc biệt từ các nhà đầu tư tổ chức, sẽ đóng vai trò quyết định trong việc phát triển thị trường trái phiếu doanh nghiệp theo chiều sâu, qua đó góp phần nâng cao chất lượng tăng trưởng và sức chống chịu của nền kinh tế.