SSIAM mở kênh đưa vốn ngân hàng Nhật vào doanh nghiệp Việt
Doanh nghiệp Việt Nam có thêm kênh tiếp cận vốn và hàng trăm nghìn khách hàng của các ngân hàng khu vực Nhật Bản, qua nền tảng do SSIAM và Daiwa xây dựng.


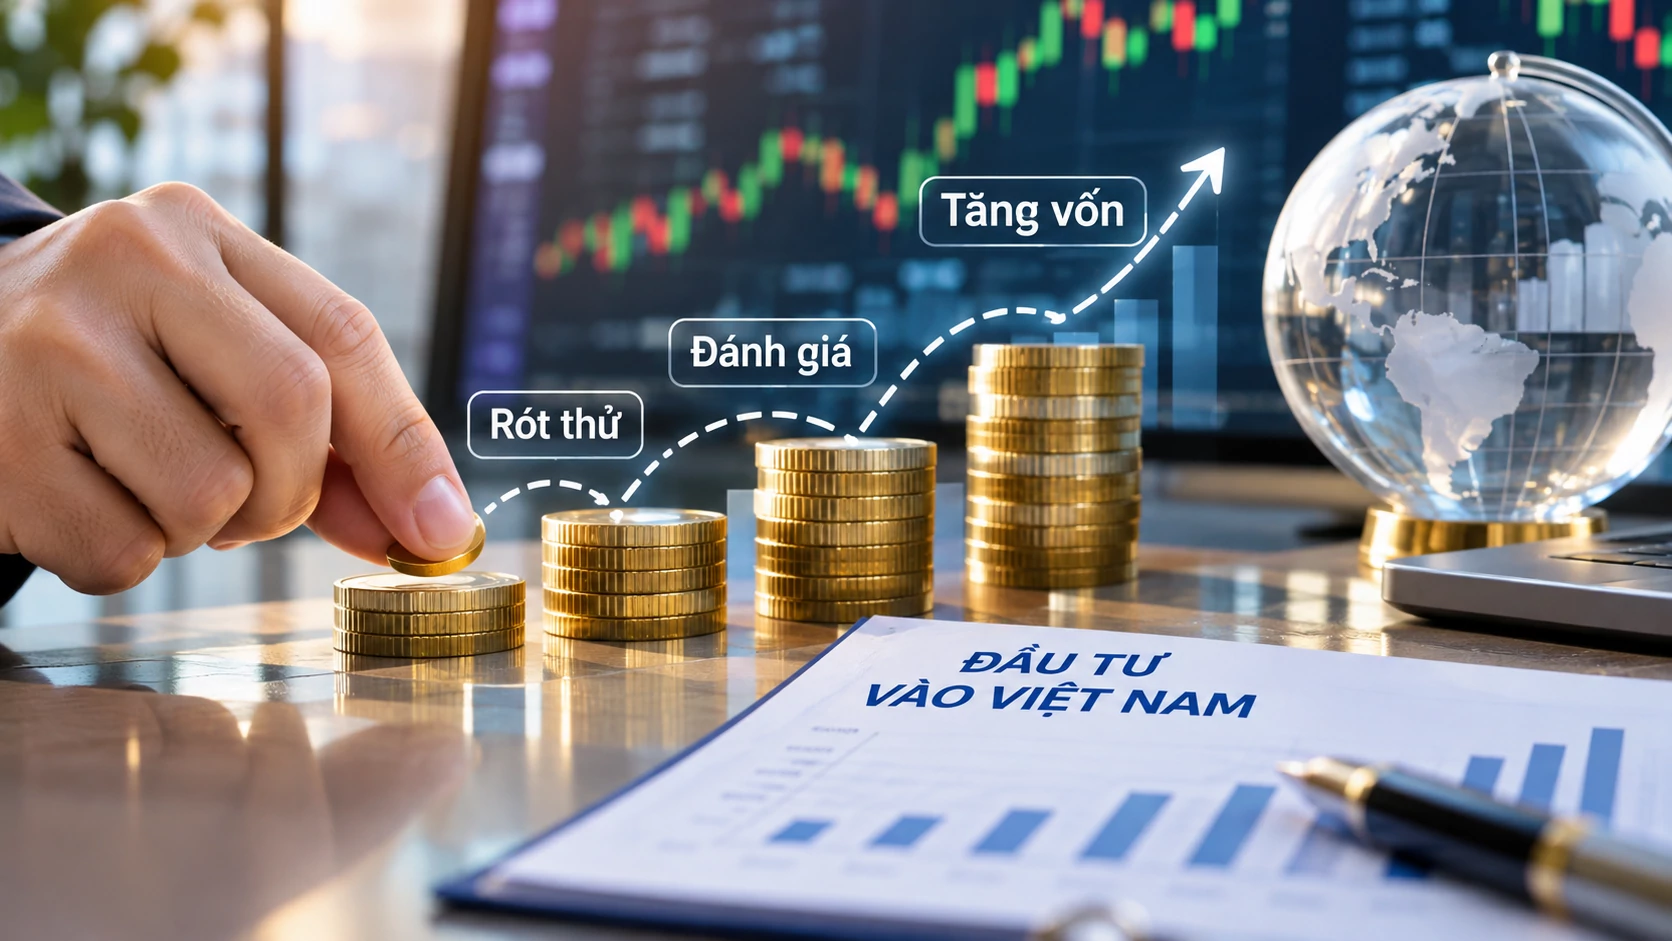 |
| Sau nâng hạng, các quỹ ngoại còn “thử chợ” trước khi xuống tiền. Ảnh có hỗ trợ của AI |
Rót thử trước, tăng vốn sau
Tại Diễn đàn Đầu tư Việt Nam 2027, PGS.TS Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan điều hành Trung tâm Tài chính quốc tế Việt Nam tại TP. Hồ Chí Minh, đặt ra câu hỏi: một quỹ ngoại sẽ làm gì trước khi rót hàng trăm triệu USD vào Việt Nam? Ví dụ, một quỹ thị trường mới nổi tin vào triển vọng kinh tế Việt Nam, đã có danh sách doanh nghiệp muốn mua và dự kiến phân bổ thêm 300-500 triệu USD trong 12-18 tháng tới. Quỹ này gần như chắc chắn sẽ không chuyển hết tiền trong một lần. Họ sẽ giải ngân trước một phần để thử thị trường, xem thanh khoản ra sao, thanh toán có trơn tru không và rủi ro được kiểm soát thế nào. Kết quả của khoản thử này sẽ quyết định quỹ dừng lại ở mức thăm dò hay nâng vốn lên vài trăm triệu USD như kế hoạch ban đầu.
Khi một thị trường lên hạng mới nổi, các quỹ cận biên thường rút vốn để chuyển sang những thị trường cận biên khác. Trong khi đó, các quỹ mới nổi lại cần khoảng 6-9 tháng để quan sát, đánh giá hàng hóa và làm quen với thị trường trước khi xuống tiền, theo phân tích của ông Huân. Khoảng trống này khiến dòng vốn ngoại chưa thể đổ vào ngay sau nâng hạng.
Lý giải điều này, ông Nguyễn Sơn, Chủ tịch HĐTV Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC), cho biết các quỹ thường chia ngân sách theo hạng thị trường. Ví dụ, một quỹ có thể dành 100 triệu USD cho thị trường cận biên, 500 triệu USD cho thị trường mới nổi và 1 tỷ USD cho thị trường phát triển. Lên hạng, Việt Nam bước vào nhóm có ngân sách lớn hơn, nhưng quỹ sẽ không chuyển cả khoản này ngay. Nếu có 300 triệu USD, bước đầu quỹ có thể chỉ rót 50-100 triệu USD vào một danh mục xây dựng cùng các tổ chức nghiên cứu trong nước, coi như khoản thăm dò.
Sự chậm rãi ấy có lý do. Nhà đầu tư tổ chức nước ngoài vốn rất cẩn trọng, nhà đầu tư Đông Á càng như vậy. Họ mất nhiều thời gian nghiên cứu, nhưng đã vào thì ở lại khá lâu, không lướt sóng rồi rút ngay.
Trong giai đoạn rót thử, quỹ soi kỹ nhất rủi ro hệ thống và rủi ro từ các đối tác cung cấp dịch vụ. Những lần cùng các sở giao dịch làm việc với FTSE Russell hay MSCI, lãnh đạo VSDC nhận rất nhiều câu hỏi về thanh toán, vận hành và quản trị rủi ro danh mục. Nhà đầu tư muốn biết công ty chứng khoán mạnh đến đâu và ngân hàng lưu ký toàn cầu giữ tài sản của họ ra sao. Họ cũng hỏi thị trường đã có bù trừ đối tác trung tâm (CCP), giao dịch qua môi giới toàn cầu, đặt lệnh từ xa và ký quỹ hay chưa.
Một số nút thắt đã được gỡ. Nhà đầu tư nước ngoài không còn phải ký quỹ đủ 100% tiền trước khi đặt lệnh nhờ cơ chế NPF. Công ty chứng khoán và ngân hàng lưu ký đã đối chiếu số dư trước giao dịch. CCP cũng đang được chuẩn bị triển khai.
“Với các quỹ, chỉ số lên hay xuống chưa phải điều họ bận tâm nhất. Quan trọng là độ sâu và thanh khoản, sẵn sàng mua được, sẵn sàng bán được”, Chủ tịch VSDC nhấn mạnh.
Chỉ số đi ngang chưa nói hết câu chuyện
Việc nâng hạng lên thị trường mới nổi thứ cấp theo FTSE Russell chính thức có hiệu lực từ ngày 21/9/2026. Hơn hai tháng qua, thị trường đi ngang, có lúc giảm, khiến không ít nhà đầu tư sốt ruột. Theo nhận định của ông Sơn, trong 3-9 tháng sau nâng hạng, thị trường nhiều nước cũng thường đi ngang hoặc giảm, nên khó kỳ vọng một cú bứt phá ngay.
Ngay cả tiền từ các quỹ chỉ số cũng vào nhỏ giọt. FTSE Russell đưa cổ phiếu Việt Nam vào bộ chỉ số FTSE GEIS theo lộ trình 4 đợt, từ tháng 9/2026 đến tháng 9/2027, và đợt đầu chỉ bổ sung 10% trọng số đầu tư. Tỷ trọng của Việt Nam trong FTSE Emerging All Cap khởi đầu ở mức 0,049% và chỉ tăng lên 0,488% khi hoàn tất cả 4 giai đoạn vào tháng 9/2027.
Ở các nước khác, thị trường sau nâng hạng diễn biến mỗi nơi một khác. Với UAE và Qatar, kể từ khi MSCI công bố nâng hạng năm 2013, chỉ số chính của Dubai tăng 112%, Qatar tăng 44%. Nhưng ngay khi MSCI công bố danh sách cổ phiếu vào rổ, hai thị trường bị bán tháo mạnh. Tính toán của Reuters khi đó cho thấy một năm sau nâng hạng, 5 trong 9 chỉ số quốc gia có kết quả kém hơn chỉ số chuẩn MSCI. Với Pakistan, chỉ số chính mất 15% dù đã được nâng hạng. Chỉ số có thể tăng trước rồi chững lại sau, nhưng như vậy chưa có nghĩa dòng vốn dài hạn đã quay lưng.
Chủ tịch VSDC ví việc nâng hạng như xây xong một khu chợ đạt chuẩn, đủ ánh sáng, sạch sẽ để người mua, người bán tìm đến.
“Có khu chợ rồi, các quỹ mới bắt đầu nghiên cứu sâu thị trường. Nâng hạng không phải là đích đến mà là điểm khởi đầu”, ông Sơn khẳng định.
Khu chợ có đông khách hay không còn tùy quy mô và chất lượng hàng hóa. Hiện vốn hóa thị trường cổ phiếu mới bằng khoảng 79% GDP năm 2025, vẫn thấp so với thế giới. Nhà nước còn nắm tỷ lệ cao tại nhiều doanh nghiệp nên dư địa cho khối ngoại mua vào chưa nhiều. Ba năm gần đây, số doanh nghiệp tư nhân IPO cũng ít, nhất là các tập đoàn có nền tảng tài chính tốt.
Chợ đẹp đến đâu mà thiếu hàng tốt thì người mua cũng khó xuống tiền. Vì thế, PGS.TS Nguyễn Hữu Huân đề xuất khuyến khích doanh nghiệp nhà nước tốt, doanh nghiệp tư nhân đầu ngành và nhất là khối FDI lên sàn.
“Làm tốt điều này sẽ thu hút dòng vốn quốc tế chảy mạnh mẽ vào thị trường chứng khoán Việt Nam”, ông Huân kỳ vọng.