Kinh tế bạc có những khác biệt đáng kể so với kinh doanh thông thường
Theo TS. Nguyễn Thế Khang, đầu tư vào kinh tế bạc vừa hướng đến hiệu quả kinh tế, vừa tạo ra giá trị xã hội.


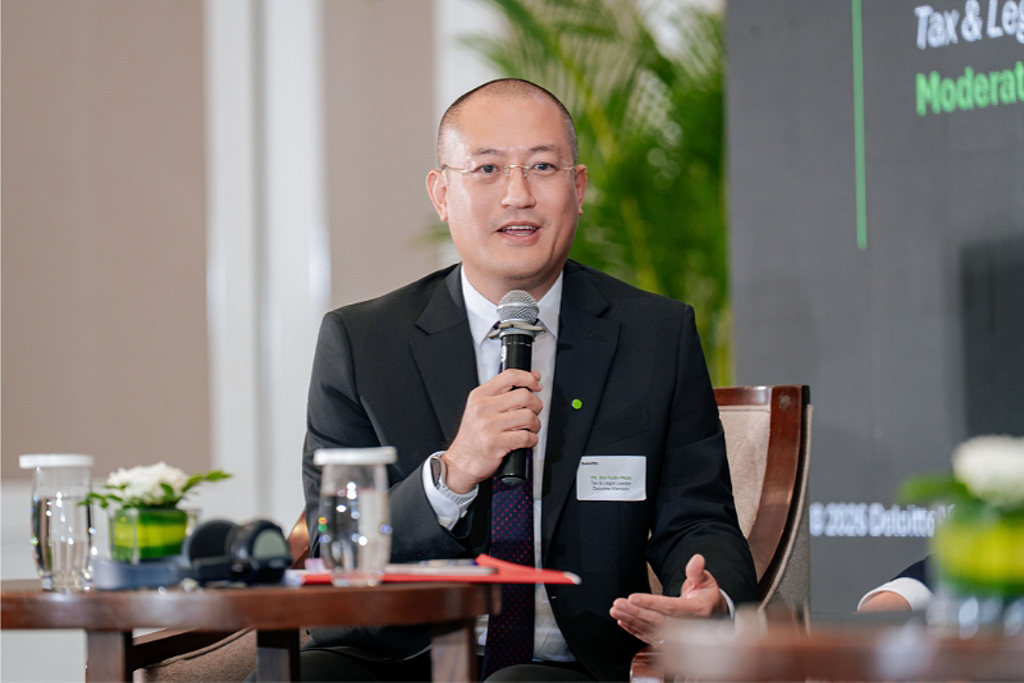 |
| Ông Bùi Tuấn Minh, Phó Tổng Giám đốc phụ trách Dịch vụ Tư vấn Thuế và Pháp lý, Deloitte Việt Nam. |
Phóng viên: Ông vừa đề cập đến xu hướng đưa thuế lên bàn nghị sự của Hội đồng Quản trị. Đáng chú ý, nhiều tập đoàn lớn trên thế giới hiện đã công khai cả chiến lược thuế của mình. Doanh nghiệp nên nhìn nhận thế nào về điều này?
Ông Bùi Tuấn Minh: Đây là một thực tiễn mà tôi nghĩ cộng đồng doanh nghiệp Việt Nam nên quan tâm. Tại một số nước phát triển, pháp luật đã yêu cầu các tập đoàn lớn phải công bố công khai trên website bản Báo cáo Chiến lược Thuế, được Hội đồng Quản trị phê duyệt.
Bản báo cáo ấy không nói về việc nộp bao nhiêu tiền thuế mà nói về những điều quan trọng hơn: cách doanh nghiệp quản lý rủi ro thuế và cơ chế quản trị nội bộ về thuế; thái độ ứng xử của doanh nghiệp đối với việc tuân thủ và hoạch định thuế; mức độ rủi ro thuế mà doanh nghiệp sẵn sàng chấp nhận; và cách doanh nghiệp làm việc với cơ quan Thuế. Nói cách khác, đây là một tuyên bố công khai về triết lý và nguyên tắc ứng xử của doanh nghiệp đối với chủ đề thuế.
Xu hướng này đang trở nên ngày càng phổ biến. Khảo sát của Deloitte cho thấy 82% lãnh đạo thuế toàn cầu dự báo sẽ có thêm yêu cầu công bố thông tin thuế trong hai đến ba năm tới. Minh bạch thuế đang trở thành một chuẩn mực mới của doanh nghiệp toàn cầu. Bên cạnh yêu cầu bắt buộc, ngày càng nhiều tập đoàn tự nguyện công bố Báo cáo Minh bạch Thuế – chi tiết hơn, trình bày số thuế đã nộp tại từng quốc gia nơi họ hoạt động và giải thích vì sao họ hiện diện ở những nơi đó.
Phóng viên: Trên bình diện quốc tế, xu hướng này đang được thúc đẩy thế nào?
Ông Bùi Tuấn Minh: Tôi nhìn nhận xu hướng này ở 3 khía cạnh: Khung pháp lý, chuẩn mực báo cáo và các ngành đi đầu.
Về khung pháp lý, Anh là quốc gia tiên phong khi luật hóa yêu cầu công bố Báo cáo Chiến lược Thuế từ năm 2016, áp dụng với khoảng 2.000 doanh nghiệp. Liên minh châu Âu cũng yêu cầu các tập đoàn đa quốc gia lớn công bố thông tin thuế theo từng quốc gia, trong khi một số nước như Úc triển khai bộ quy tắc minh bạch thuế trên cơ sở tự nguyện. Điều này cho thấy minh bạch thuế không còn là sáng kiến riêng lẻ mà đang được thể chế hóa ở nhiều quốc gia và khu vực.
Về chuẩn mực báo cáo, năm 2019, Tổ chức Sáng kiến Báo cáo Toàn cầu (GRI) ban hành chuẩn mực GRI 207 - chuẩn mực toàn cầu đầu tiên về công bố thông tin thuế. Chuẩn mực này yêu cầu doanh nghiệp không chỉ công bố số thuế đã nộp mà cả chiến lược, cách tiếp cận và cơ chế quản trị thuế. Đến nay, khoảng một phần tư trong số 1.000 doanh nghiệp niêm yết lớn nhất thế giới đã tự nguyện áp dụng.
Về các ngành đi đầu, khai khoáng là lĩnh vực tiên phong khi nhiều tập đoàn đã công bố các khoản thuế nộp tại từng quốc gia từ hơn một thập kỷ trước. Các ngành viễn thông, hàng tiêu dùng và năng lượng cũng đang dẫn đầu xu hướng này khi công bố tổng đóng góp ngân sách tại từng thị trường. Điểm chung là họ xem minh bạch thuế như một công cụ xây dựng niềm tin với nhà đầu tư, cơ quan quản lý, khách hàng và xã hội.
Một điểm đáng chú ý khác là sự tham gia của AI. Khảo sát Deloitte cho thấy 81% kỳ vọng cơ quan Thuế sẽ sử dụng AI để phân tích dữ liệu công khai, tiếp theo là 64% từ các nhà phân tích tài chính và 50% từ báo giới. Điều đó đồng nghĩa dữ liệu thuế công khai sẽ được AI phân tích tự động, nhanh chóng phát hiện những điểm bất nhất hay ngoại lệ, tạo nên bước chuyển mới trong minh bạch thuế toàn cầu.
Phóng viên: Đâu là những thực tiễn quản trị thuế tốt nhất mà các tập đoàn này áp dụng?
Ông Bùi Tuấn Minh: Theo tôi, có 5 thực tiễn nổi bật.
Thứ nhất, chiến lược thuế được Hội đồng Quản trị phê duyệt. Ở các tập đoàn hàng đầu, thuế không còn là việc riêng của bộ phận tài chính, kế toán mà được đưa lên cấp quản trị cao nhất, với định hướng rõ ràng về khẩu vị rủi ro.
Thứ hai, xây dựng khung kiểm soát thuế bài bản. Doanh nghiệp thiết lập quy trình, hệ thống và phân công trách nhiệm rõ ràng để kiểm soát rủi ro từ gốc, thay vì xử lý khi sự vụ đã phát sinh. Khảo sát cho thấy 58% lãnh đạo thuế toàn cầu đánh giá việc bảo đảm quản trị thuế nội bộ nhất quán với các tuyên bố công khai là mối lo ngại ở mức “cao” hoặc “rất cao”, cho thấy khoảng cách giữa “nói” và “làm” vẫn là thách thức phổ biến.
Thứ ba, gắn thuế với chiến lược phát triển bền vững. Nộp đúng, nộp đủ và minh bạch về thuế đã trở thành một phần của ESG và trách nhiệm với cộng đồng. Có 55% doanh nghiệp toàn cầu coi phát triển bền vững là ưu tiên hàng đầu, trong khi 56% cho biết bộ phận thuế đã được tích hợp đầy đủ vào quá trình xây dựng chiến lược bền vững.
Thứ tư, chủ động đối thoại với cơ quan Thuế thông qua cơ chế tuân thủ hợp tác, trao đổi sớm các vấn đề có thể phát sinh để giảm tranh chấp và tăng tính chắc chắn cho cả hai bên.
Thứ năm, đầu tư vào công nghệ và dữ liệu thuế. Khi cơ quan Thuế chuyển sang quản trị bằng dữ liệu và AI, các doanh nghiệp hàng đầu cũng đầu tư tương xứng để luôn sẵn sàng về dữ liệu, phân tích và báo cáo, thay vì bị động ứng phó.
Phóng viên: Doanh nghiệp Việt Nam nên học gì từ những thực tiễn này?
Ông Bùi Tuấn Minh: Tôi không cho rằng doanh nghiệp Việt Nam cần ngay lập tức công bố báo cáo thuế như các tập đoàn quốc tế, bởi bối cảnh pháp lý và mức độ phát triển của mỗi thị trường là khác nhau. Điều quan trọng là tinh thần phía sau: xem minh bạch thuế là công cụ xây dựng niềm tin.
Thực tế, Việt Nam không bắt đầu từ con số không. Tháng 2/2026, Ủy ban Chứng khoán Nhà nước và IFC đã ban hành Bộ Nguyên tắc Quản trị Công ty Việt Nam 2026, trong đó đưa quản trị rủi ro thuế vào trách nhiệm của Hội đồng Quản trị. Điều này cho thấy việc đưa thuế lên bàn nghị sự của Hội đồng Quản trị không còn là thông lệ của riêng các nước phát triển mà đã trở thành một chuẩn mực quản trị tại Việt Nam.
Doanh nghiệp có thể bắt đầu bằng việc xây dựng chiến lược thuế được lãnh đạo cao nhất phê duyệt, thiết lập hệ thống kiểm soát thuế nội bộ và chủ động minh bạch trong quan hệ với cơ quan Thuế. Đây cũng là định hướng của ngành Thuế khi chuyển sang quản trị bằng dữ liệu và lấy người nộp thuế làm trung tâm. Doanh nghiệp chuẩn bị sớm sẽ có lợi thế khi môi trường thuế ngày càng minh bạch.
Phóng viên: Ông nói rủi ro thuế là rủi ro chiến lược. Nhưng với một Chủ tịch hay Tổng Giám đốc, đâu là rủi ro đáng lo ngại nhất?
Ông Bùi Tuấn Minh: Nhiều lãnh đạo vẫn cho rằng rủi ro thuế lớn nhất là bị truy thu và xử phạt. Nhưng theo tôi, rủi ro đáng lo ngại hơn là rủi ro hình sự.
Theo Bộ luật Hình sự, hành vi trốn thuế ở một mức độ nhất định có thể bị truy cứu trách nhiệm hình sự đối với cả cá nhân và pháp nhân. Điều cần lưu ý là việc nộp đủ số thuế còn thiếu không đồng nghĩa với việc được miễn trách nhiệm hình sự; đây chỉ có thể là tình tiết giảm nhẹ nếu hành vi đã cấu thành tội phạm.
Đây không phải rủi ro mang tính giả định. Những năm gần đây đã có nhiều vụ việc kế toán trưởng, giám đốc tài chính, thậm chí người đại diện theo pháp luật của doanh nghiệp bị khởi tố, truy tố vì trốn thuế hoặc mua bán hóa đơn trái phép.
Ở góc độ đó, thuế không còn là câu chuyện của riêng bộ phận tài chính, kế toán mà là vấn đề quản trị doanh nghiệp, thậm chí là trách nhiệm của chính người lãnh đạo. Vì vậy, nâng tầm vai trò của bộ phận thuế và lắng nghe lãnh đạo thuế ngay từ đầu không còn là một lựa chọn, mà là cách bảo vệ doanh nghiệp và đội ngũ điều hành.
Phóng viên: Còn với Hội đồng Quản trị và Ban Điều hành, thông điệp của ông là gì?
Ông Bùi Tuấn Minh: Tôi chỉ có một thông điệp: trong kỷ nguyên này, rủi ro thuế không còn chỉ là rủi ro tuân thủ mà đã trở thành rủi ro chiến lược, rủi ro tài chính và rủi ro uy tín. Tôi rất tâm đắc với nhận định trong Khảo sát Xu hướng Chuyển đổi Thuế: “Cuối cùng thì Thuế cũng có ghế trong Ban lãnh đạo.” Một Hội đồng Quản trị hiện đại cần lắng nghe lãnh đạo thuế sớm hơn và thường xuyên hơn.
Một bộ phận thuế chuyên nghiệp không chỉ giúp doanh nghiệp tuân thủ tốt mà còn bảo vệ giá trị doanh nghiệp, hạn chế rủi ro truy thu, xử phạt, bảo vệ các thương vụ và giữ gìn uy tín với nhà đầu tư, đối tác. Đây là khoản đầu tư sinh lời, không phải chi phí.
Theo tôi, doanh nghiệp nên thực hiện ba việc: đưa lãnh đạo thuế tham gia các thảo luận chiến lược; đầu tư cho năng lực thuế về chuyên môn, công nghệ và dữ liệu; đồng thời xây dựng văn hóa để bộ phận thuế chủ động tham gia quản trị thay vì chỉ xử lý các vấn đề phát sinh. Quản trị thuế tốt là một phần không thể tách rời của quản trị doanh nghiệp tốt.
Phóng viên: Deloitte đóng vai trò gì trong tiến trình này?
Ông Bùi Tuấn Minh: Chúng tôi tin rằng vai trò của nhà tư vấn không chỉ là giải quyết các vấn đề chuyên môn mà là đồng hành cùng cộng đồng Lãnh đạo Thuế trên hành trình nâng tầm vai trò của chính mình.
Năm nay, Deloitte Việt Nam kỷ niệm thành lập 35 năm, và chúng tôi cũng chính thức ra mắt Chương trình Lãnh đạo Thuế Cấp cao (Chief Tax Officer Program - CTxO) tại Việt Nam, một sáng kiến dành riêng cho cộng đồng Lãnh đạo Thuế. Thay vì tổ chức một sự kiện, chúng tôi muốn xây dựng một cộng đồng nơi các Lãnh đạo Thuế của những doanh nghiệp tại Việt Nam có thể đối thoại với nhau, với các chuyên gia khu vực và toàn cầu, và với cơ quan quản lý, để cùng định hình tương lai và đóng góp của nghề tại Việt Nam và trong khu vực.
Tôi cũng muốn nhấn mạnh một điều. Khi cộng đồng Lãnh đạo Thuế Việt Nam trưởng thành, khi mỗi doanh nghiệp quản trị thuế một cách minh bạch, chuyên nghiệp và có trách nhiệm, thì đó không chỉ là câu chuyện của riêng từng doanh nghiệp. Một hệ thống thuế minh bạch và một cộng đồng doanh nghiệp tuân thủ tốt chính là nền tảng cho một môi trường đầu tư đáng tin cậy, cho nguồn thu ngân sách bền vững, và qua đó, cho sự phát triển của đất nước.
Phóng viên: Trân trọng cảm ơn ông!