SHS khẳng định năng lực Ngân hàng Đầu tư quốc tế qua thương vụ trái phiếu 229 triệu SGD của SHB tại Singapore
SHS tư vấn phát hành trái phiếu SHB trị giá 229 triệu SGD tại Singapore, được CGIF bảo lãnh thanh toán, mở rộng kênh huy động vốn quốc tế.


Thanh khoản cải thiện mạnh
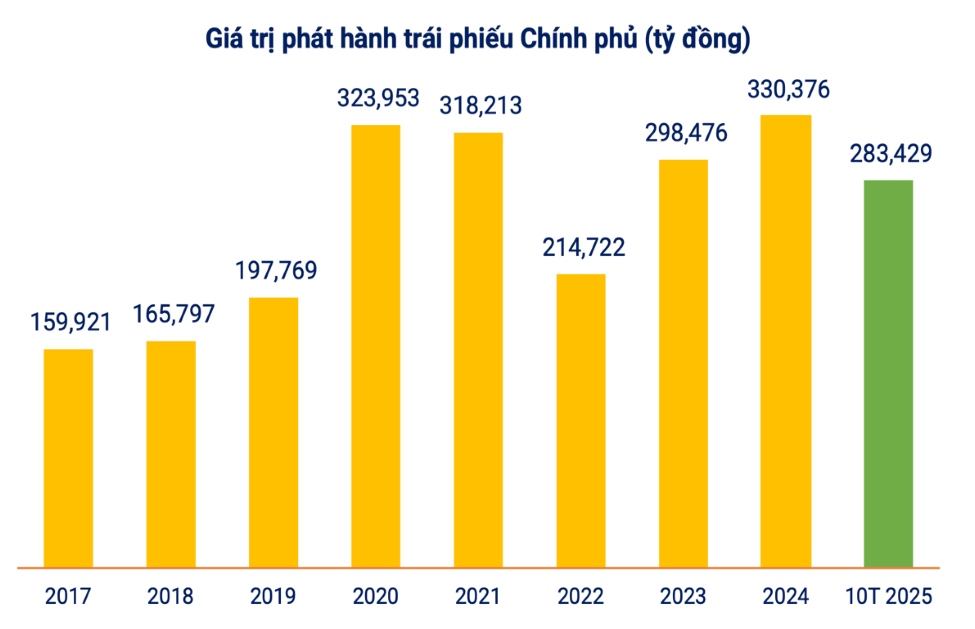
Tháng 10/2025 đánh dấu sự trở lại của nhịp phát hành trái phiếu Chính phủ (TPCP) sau giai đoạn trầm lắng từ đầu quý III. Khối lượng phát hành mới đạt 27.740 tỷ đồng, tăng tới 63,4% so với tháng trước, cho thấy nhu cầu bù đắp vốn đang tăng nhanh trong những tháng cuối năm, chủ yếu để hỗ trợ các dự án hạ tầng và chi tiêu công. Lũy kế 10 tháng năm 2025, tổng giá trị huy động đạt 283.429 tỷ đồng, tương đương hơn một nửa kế hoạch năm. Lượng vốn huy động này vẫn nằm trong quỹ đạo điều hành đã được cân đối giữa nhu cầu chi ngân sách và yêu cầu ổn định vĩ mô, đồng thời tránh gây lạm phát thứ cấp từ việc bơm vốn quá mức.
Cơ cấu trúng thầu tiếp tục nghiêng mạnh về kỳ hạn 10 năm - chiếm tới 65,3% tổng giá trị trúng thầu. Trong khi đó, kỳ hạn 5 năm đạt 8.497 tỷ đồng, kỳ hạn 15 năm ở mức 1.080 tỷ đồng và kỳ hạn 30 năm đạt 48 tỷ đồng. Xu hướng tập trung vào kỳ hạn trung bình phản ánh tâm lý thận trọng của thị trường trong giai đoạn mặt bằng lãi suất có nhiều biến động, nơi các nhà đầu tư ưu tiên cân bằng giữa lợi nhuận và rủi ro lạm phát dài hạn.
Lãi suất trúng thầu bình quân tiếp tục tăng theo diễn biến thị trường tiền tệ. Lợi suất các kỳ hạn dưới 7 năm tăng 10-11,4 điểm cơ bản; kỳ hạn 7 năm tăng 4,9 điểm cơ bản; trong khi các kỳ hạn dài hơn ghi nhận mức tăng mạnh hơn từ 14,5 tới gần 20 điểm cơ bản. Xu hướng leo thang của lợi suất sơ cấp phản ánh 2 yếu tố: áp lực phát hành khối lượng lớn và mặt bằng lãi suất thị trường đang bị đẩy lên bởi biến động tỷ giá, thanh khoản và kỳ vọng lạm phát, đặc biệt khi lạm phát cốt lõi vẫn duy trì ở mức trên 3% trong quý III/2025.
Lãi suất trúng thầu tháng 10 tăng theo nhịp thị trường, đặc biệt ở các kỳ hạn dưới 7 năm. Đây là phản ứng tự nhiên khi lãi suất liên ngân hàng từng tăng mạnh trong quý II và quý III/2025, còn tỷ giá USD/VND lên vùng cao đã tạo sức ép nhất định lên mặt bằng giá tài sản tài chính. Dù vậy, mức tăng lãi suất phát hành vẫn được điều chỉnh có kiểm soát để không gây xáo trộn đường cong lợi suất cũng như đảm bảo mặt bằng chi phí vay của ngân sách vẫn trong ngưỡng hợp lý, giúp duy trì sự hấp dẫn của TPCP so với các kênh đầu tư khác như gửi tiết kiệm hoặc chứng khoán.
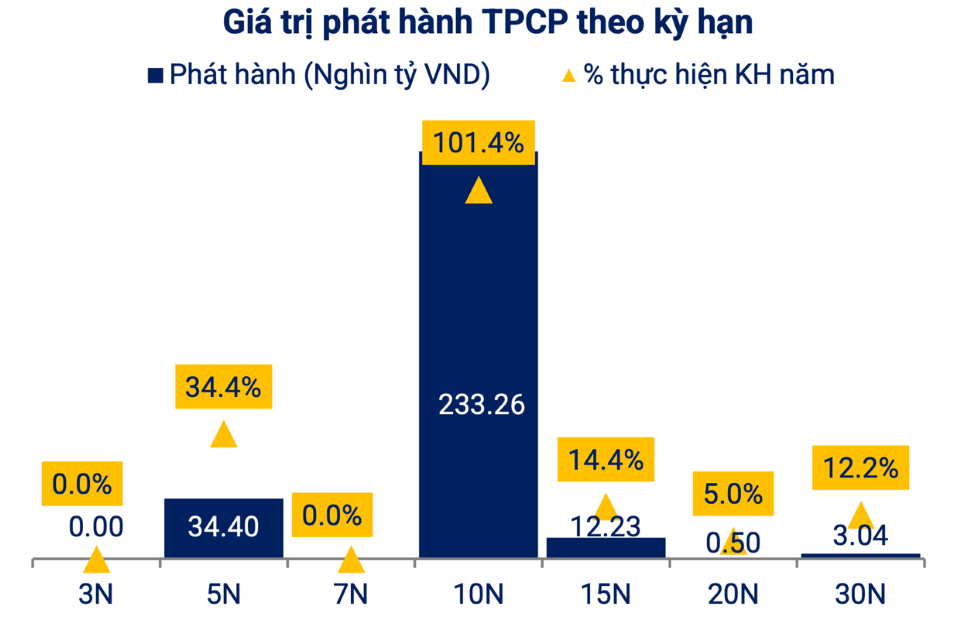 |
| Nguồn: Hiệp hội Thị trường Trái phiếu Việt Nam. |
Trên thị trường thứ cấp, quy mô niêm yết TPCP tiếp tục mở rộng, đạt 2.468.720 tỷ đồng tại thời điểm 31/10/2025, tăng 0,77% so với tháng trước. Giá trị giao dịch bình quân đạt 16.865 tỷ đồng/phiên, tăng nhẹ 0,56% so với tháng 9, cho thấy thanh khoản được duy trì ổn định, với sự tham gia tích cực từ các ngân hàng thương mại và quỹ đầu tư. Trong cơ cấu giao dịch, Outright chiếm 72,34% và Repos chiếm 27,66% tổng giá trị.
Dòng vốn nước ngoài cũng ghi nhận mức mua ròng tích cực, nâng tổng giá trị mua ròng từ đầu năm lên 2.739 tỷ đồng. Dù chưa tạo đột biến, nhưng đây là tín hiệu cho thấy sức hấp dẫn tương đối của TPCP Việt Nam đang cải thiện, đặc biệt khi chênh lệch lợi suất giữa Việt Nam và các thị trường cùng khu vực tiếp tục mở rộng trong bối cảnh nhiều nền kinh tế mới nổi phải duy trì mức lãi suất cao để bảo vệ đồng nội tệ.
Nhưng những chuyển động tích cực này diễn ra trong một bối cảnh đầy thách thức. Tỷ giá USD/VND liên tục duy trì vùng cao từ quý II sang quý III, buộc Ngân hàng Nhà nước phải can thiệp mạnh. Trong một số thời điểm, lãi suất qua đêm tăng lên mức cao, tạo áp lực lên chi phí vốn chung của hệ thống, đồng thời làm giảm sức mua của các nhà đầu tư nội địa.
Trong bối cảnh đó, việc phát hành TPCP không thể đơn thuần dựa vào nhu cầu vốn, mà phải gắn chặt với chiến lược điều hành chính sách tiền tệ, diễn biến tỷ giá và dòng tiền toàn hệ thống. Sự linh hoạt trong quản lý lãi suất phát hành, điều phối ngân quỹ và lựa chọn kỳ hạn trở thành những yếu tố quyết định hiệu quả huy động vốn, giúp giảm thiểu rủi ro hệ thống và duy trì lòng tin thị trường.
“Căn chỉnh” phát hành theo thị trường
Năm 2025, Việt Nam đặt ra mục tiêu huy động 500.000 tỷ đồng TPCP - mức cao nhất từ trước đến nay, tăng 25% so với năm 2024. Việc thực hiện mục tiêu này trong bối cảnh thị trường đối mặt với sức ép lãi suất, tỷ giá và thanh khoản đòi hỏi sự phối hợp chính sách hết sức chặt chẽ, bao gồm cả sự phối hợp giữa Bộ Tài chính, Ngân hàng Nhà nước và các cơ quan quản lý thị trường. Tuy nhiên, việc điều hành đã có nhiều cải tiến theo hướng sát thực tế và gắn với hoạt động ngân khố quốc gia, như sử dụng dữ liệu thời gian thực để dự báo nhu cầu.
 |
| Nguồn: Hiệp hội Thị trường Trái phiếu Việt Nam. |
Theo đó, lãi suất phát hành được điều chỉnh tăng nhẹ so với đầu năm, nhưng mức tăng này đi theo mặt bằng chung của thị trường chứ không tạo biến động mạnh. Bình quân 8 tháng đầu năm, lãi suất phát hành tăng từ 0,25-0,74 điểm phần trăm, đạt khoảng 2,98%/ năm - vẫn thấp hơn đáng kể so với lãi suất huy động và lãi suất liên ngân hàng trong các kỳ hạn chủ chốt. Điều này cho thấy dư địa điều hành còn tương đối rộng, đặc biệt khi thị trường đang thích ứng dần với mặt bằng lãi suất mới và các biện pháp kiểm soát lạm phát bắt đầu phát huy hiệu quả.
Một điểm nhất quán trong cả năm 2025 là duy trì kỳ hạn phát hành dài. Kỳ hạn bình quân gần 10 năm giúp giảm áp lực trả nợ trong ngắn hạn, củng cố nền tảng bền vững của danh mục nợ công và tăng sức hấp dẫn của TPCP đối với nhà đầu tư dài hạn, chẳng hạn như quỹ hưu trí hoặc các tổ chức bảo hiểm. Việc duy trì kỳ hạn dài cũng phù hợp với chiến lược phát triển thị trường vốn của Chính phủ, nhằm xây dựng một hệ thống tài chính đa dạng và chống chịu tốt hơn với cú sốc bên ngoài.
Hơn nữa, công tác huy động vốn TPCP tiếp tục được gắn kết chặt chẽ với công tác quản lý ngân quỹ nhà nước. Theo đó, Kho bạc Nhà nước tiếp tục điều hành ngân quỹ nhà nước tập trung, thống nhất, an toàn, chủ động, công khai, minh bạch và hiệu quả, đảm bảo đáp ứng đầy đủ, kịp thời các nhu cầu chi của ngân sách nhà nước; thực hiện dự báo luồng tiền, triển khai các nghiệp vụ sử dụng ngân quỹ nhà nước tạm thời nhàn rỗi theo đúng quy định như tạm ứng, cho vay ngân sách trung ương, gửi có kỳ hạn tại ngân hàng thương mại, mua lại có kỳ hạn TPCP, đồng thời tích hợp công nghệ số để tối ưu hóa quy trình.
Dự báo đến cuối năm 2025, quy mô thị trường trái phiếu Việt Nam đạt khoảng 33,3% GDP, trong đó thị trường TPCP chiếm trên 22% GDP. Điều này khẳng định vai trò trụ cột của kênh trái phiếu trong cơ cấu tài chính công và cho thấy tỷ trọng huy động qua trái phiếu ngày càng tăng so với vay ODA hay các nguồn vốn nước ngoài khác, giúp giảm phụ thuộc vào các khoản vay có điều kiện.
Sự “căn chỉnh” chính sách phát hành không chỉ nằm ở việc tăng - giảm lãi suất hay tỷ trọng kỳ hạn mà quan trọng hơn là chất lượng dự báo thị trường, dự báo nhu cầu vốn, nắm bắt trạng thái thanh khoản và tâm lý nhà đầu tư. Năm 2025 ghi nhận năng lực thích ứng nhanh hơn của cơ quan phát hành trong việc điều chỉnh tần suất và khối lượng gọi thầu, giúp thị trường vận hành nhịp nhàng hơn, giảm thiểu biến động và tạo điều kiện cho sự phục hồi kinh tế.
| Một định hướng quan trọng để chuẩn bị cho năm 2026 là Bộ Tài chính đã và đang nghiên cứu phát hành TPCP xanh. Đây không chỉ là xu hướng toàn cầu mà còn là cơ hội để Việt Nam tiếp cận các dòng vốn theo tiêu chuẩn ESG (môi trường, xã hội, quản trị) vốn đang tăng trưởng mạnh tại nhiều thị trường tài chính lớn, như châu Âu và Mỹ. Nếu triển khai từ năm 2026, TPCP xanh sẽ mở ra cấu phần mới trong danh mục nợ công, góp phần đa dạng hóa nhà đầu tư và nâng hình ảnh thị trường vốn Việt Nam, đồng thời hỗ trợ các dự án chuyển đổi năng lượng sạch. |
Chiến lược tăng hiệu quả huy động vốn
TPCP tiếp tục khẳng định vai trò là một công cụ huy động quan trọng của tài chính công và là một trụ cột của ổn định kinh tế vĩ mô. Tháng còn lại của năm 2025 được dự báo tiếp tục là giai đoạn đầy biến động với nhiều ẩn số khó đoán. Tỷ giá USD/VND dù hạ nhiệt so với đỉnh tháng 8/2025 nhưng vẫn duy trì vùng cao do tâm lý nắm giữ USD gia tăng, cùng với diễn biến phức tạp của giá vàng thế giới và áp lực từ thương mại quốc tế. Thanh khoản hệ thống ngân hàng không thật sự dồi dào, lãi suất liên ngân hàng được dự báo duy trì quanh ngưỡng 4,5% ở nhiều kỳ hạn chủ chốt; dòng vốn quốc tế còn chịu ảnh hưởng từ chính sách tiền tệ của các nền kinh tế lớn.
Vì vậy, theo các chuyên gia, chiến lược huy động vốn cần duy trì sự linh hoạt, tránh gây xáo trộn cung - cầu vốn và đảm bảo thị trường vận hành thông suốt, đồng thời tích hợp các công cụ phái sinh để quản lý rủi ro.
Việc lựa chọn kỳ hạn phát hành tiếp tục là yếu tố trọng tâm. Duy trì tỷ trọng lớn ở kỳ hạn 5, 10 và 15 năm giúp ổn định chi phí và đảm bảo cấu trúc nợ công bền vững. Tuy nhiên, khi điều kiện thị trường thuận lợi, đặc biệt khi thanh khoản hệ thống ngân hàng dồi dào hơn vào đầu năm 2026 thì cơ quan phát hành có thể mở rộng quy mô các kỳ hạn dài trên 20 năm để kéo dài kỳ hạn danh mục và thu hút nhóm nhà đầu tư dài hạn, các quỹ đầu tư quốc tế.
Thanh khoản thị trường thứ cấp được dự báo tiếp tục duy trì tốt trong quý I/2026 khi nhiều tổ chức tài chính lớn tái cơ cấu danh mục đầu năm. Đây là cơ hội để phát hành sơ cấp với khối lượng hợp lý, hạn chế tác động tới lợi suất. Sự ổn định của thị trường thứ cấp chính là nền tảng quan trọng giúp thị trường sơ cấp vận hành an toàn và hiệu quả, đồng thời thúc đẩy sự tham gia của các nhà đầu tư cá nhân qua các kênh trực tuyến.
Dòng vốn ngoại được kỳ vọng tiếp tục duy trì xu hướng tích cực nếu chênh lệch lợi suất giữa Việt Nam và các thị trường mới nổi khác vẫn hấp dẫn. Bên cạnh đó, dự kiến từ 2026, việc nghiên cứu phát hành trái phiếu xanh, hoặc các công cụ tài chính gắn với mục tiêu phát triển bền vững, có thể tạo thêm lực hút đối với dòng vốn quốc tế, vốn đang ưu tiên các tài sản có tiêu chuẩn ESG.
Đối với năm 2026, định hướng điều hành tiếp tục tập trung vào việc đảm bảo nhu cầu vốn cho ngân sách, duy trì an toàn nợ công và nâng chất lượng thị trường TPCP. Tính ổn định của đường cong lợi suất sẽ đóng vai trò đặc biệt quan trọng nhằm tạo điểm tựa cho thị trường tiền tệ và duy trì niềm tin của nhà đầu tư. Cùng với đó, công tác quản lý ngân quỹ dự kiến tiếp tục được hiện đại hóa, gắn với các nền tảng số nhằm tăng khả năng dự báo dòng tiền và hạn chế tạo áp lực không cần thiết lên hoạt động phát hành.
Tài liệu tham khảo:
Thông tin tác giả:
TS. Lê Thị Thúy Thanh - Khoa Kế toán, Trường Đại học Công đoàn; Email: [email protected]
Vũ Minh Tuấn - Trường THPT Marie Curie Hà Nội; Email: [email protected]