Theo S&I Ratings, doanh nghiệp huy động 179.400 tỷ đồng qua trái phiếu trong quý III, giảm 26% so với quý trước, khi mặt bằng lãi suất tiệm cận đỉnh giai đoạn 2022-2023.
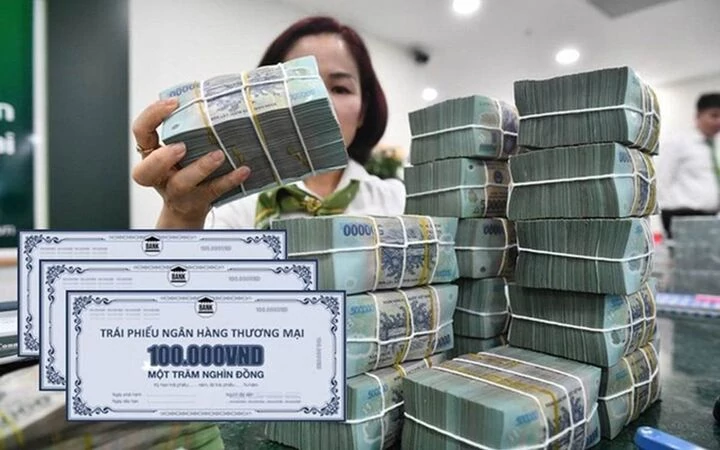 |
| Lãi suất gửi ngân hàng tiệm cận đỉnh khiến phát hành trái phiếu giảm. |
Ngân hàng, bất động sản cùng hạ nhiệt
Báo cáo vừa công bố của Công ty Xếp hạng tín nhiệm S&I (S&I Ratings) cho thấy, thị trường có 153 đợt phát hành trái phiếu doanh nghiệp thành công trong quý III. So với cùng kỳ năm ngoái, giá trị phát hành vẫn tăng nhẹ 7,8%. Tính chung 9 tháng, mức tăng là 6,7%. Diễn biến này lặp lại chu kỳ của năm 2025. Quý đầu năm thị trường trầm lắng, sang quý II bùng nổ rồi điều chỉnh trở lại trong quý III.
Lũy kế 9 tháng, doanh nghiệp đã phát hành 464.100 tỷ đồng trái phiếu. Trong cùng thời gian, 132.800 tỷ đồng đáo hạn, tăng 5,7%, và 228.600 tỷ đồng được mua lại trước hạn, giảm 4,5%. Sau khi trừ các khoản này, lượng phát hành ròng chỉ còn 102.600 tỷ đồng. Tổng dư nợ trái phiếu đang lưu hành đạt 1,54 triệu tỷ đồng, nhích 7,1% so với cuối năm ngoái.
Mức tăng này khá khiêm tốn khi đặt cạnh đà đi lên của nền kinh tế. GDP 9 tháng tăng 9%, còn tín dụng tăng 11,59%. Theo S&I Ratings, chính nhu cầu vay vốn lớn đã đẩy lãi suất đi lên, khiến chi phí huy động của doanh nghiệp đội lên đáng kể. Ngoài ra, các tổ chức phát hành phải chuẩn bị đáp ứng những yêu cầu tuân thủ chặt hơn theo Nghị định số 200/2026/NĐ-CP của Chính phủ, có hiệu lực từ ngày 5/6.
Lực kéo chính khiến thị trường chậm lại đến từ nhóm ngân hàng, vốn chiếm khoảng hai phần ba lượng phát hành. Quý III, các nhà băng phát hành 120.000 tỷ đồng, tăng 11,8% so với cùng kỳ và 7% so với quý trước. Dù vậy, lũy kế 9 tháng vẫn thấp hơn năm ngoái 20%. Nguyên nhân được chỉ ra là cách tính tỷ lệ cho vay trên huy động (LDR) mới theo Thông tư số 50/2026/TT-NHNN ngày 30/9/2026 của Ngân hàng Nhà nước quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài. Quy định này chỉ cho phép trái phiếu đủ điều kiện vốn cấp 2 được tính vào mẫu số, nên giảm bớt động lực phát hành của ngân hàng.
Nhóm bất động sản cũng hạ nhiệt sau quý II tăng đột biến. Số đợt phát hành thành công giảm từ 43 xuống 21, giá trị giảm 55% so với quý trước. Biến động chủ yếu đến từ nhóm Vingroup, khi lượng phát hành giảm từ 61.000 tỷ đồng xuống 16.000 tỷ đồng. Trong khi đó, nhóm Masterise giữ ổn định ở mức 23.500 tỷ đồng. Hai nhóm này thường chiếm tới 80% lượng phát hành của cả ngành nên quyết định kết quả chung.
So với cùng kỳ, trái phiếu bất động sản quý III vẫn tăng 27%, lũy kế 9 tháng tăng 121%. Theo S&I Ratings, lãi suất cao đang ảnh hưởng tới tiến độ dự án và chi phí vốn của doanh nghiệp địa ốc. Tuy nhiên, nhu cầu vốn rất lớn cho các dự án sẽ tiếp tục thúc đẩy họ tìm đến kênh trái phiếu.
Trái với xu hướng chung, kênh phát hành ra công chúng lập kỷ lục. Quý III có 16 đợt thành công với tổng giá trị 31.600 tỷ đồng, tăng 55% so với cùng kỳ và là mức cao nhất từ trước đến nay. Ngân hàng vẫn chiếm ưu thế với 8 đợt, phần lớn có quy mô 1.000-3.000 tỷ đồng, riêng Agribank huy động 15.000 tỷ đồng. Số còn lại thuộc về các công ty chứng khoán (ACBS, TCBS), tài chính (F88) và tiêu dùng (Masan Meatlife, Thuận Đức), nhưng quy mô nhỏ, đa số dưới 1.000 tỷ đồng.
Chi phí vốn cao, áp lực đáo hạn dồn sang năm 2027
Lãi suất phát hành tiếp tục tăng ở mọi nhóm ngành. So với đáy năm 2025, coupon đã tăng bình quân 2,5 điểm phần trăm, dù tốc độ tăng chậm lại trong quý III.
Với nhóm ngân hàng, lãi suất bình quân quý III đạt 8,85% một năm, chính thức vượt đỉnh năm 2022 (bình quân 8,7%, cao nhất 9,7%). Phần lớn lô phát hành có coupon 8-9,7%, một số vượt 10%. Sacombank áp dụng mức cố định 10%, còn PVcomBank lấy lãi tiết kiệm cá nhân 12 tháng cộng 4,6%, tương đương khoảng 10,4% hiện nay. Nhóm bất động sản và doanh nghiệp khác đã lên 12,5-13%, nhưng chưa chạm đỉnh 14-14,5% của giai đoạn trước.
Chi phí vốn đắt đỏ đến đúng lúc áp lực trả nợ gia tăng. Quý IV, lượng trái phiếu đáo hạn ước khoảng 93.000 tỷ đồng, cao nhất năm. Riêng bất động sản chiếm khoảng 46.900 tỷ đồng, gần một nửa toàn thị trường.
Áp lực này chưa dừng lại khi bước sang năm sau. S&I Ratings ước tính lượng trái phiếu đáo hạn năm 2027 khoảng 276.000 tỷ đồng, tăng 22% so với năm nay. Bất động sản tiếp tục dẫn đầu với 156.000 tỷ đồng, tương đương 57%. Vì vậy, các đợt phát hành mới không chỉ để huy động vốn cho dự án mà còn để cơ cấu lại các khoản nợ cũ.
Trong khi đó, mặt bằng lãi suất khó sớm hạ nhiệt. Rủi ro lạm phát cùng lợi suất trái phiếu chính phủ quốc tế neo cao có thể giữ lãi suất trong nước ở mức cao ít nhất đến nửa đầu năm 2027. Doanh nghiệp có đòn bẩy cao hoặc cần huy động lớn sẽ chịu sức ép chi phí rõ nhất.
Dù vậy, S&I Ratings vẫn đánh giá tích cực triển vọng trung hạn. Nền kinh tế đang bước vào chu kỳ cần nhiều vốn dài hạn cho các đại dự án bất động sản, khu đô thị, hạ tầng giao thông, năng lượng và công nghiệp. Trái phiếu doanh nghiệp được kỳ vọng trở thành kênh dẫn vốn chủ chốt, nhưng thị trường cần thêm thời gian tái cấu trúc để thu hút nhiều nhóm nhà đầu tư hơn.
Một số tổ chức đã tìm hướng huy động từ nước ngoài. SHB vừa phát hành thành công 229 triệu SGD trái phiếu quốc tế, gồm 129 triệu SGD kỳ hạn 3 năm lãi suất 2,9% và 100 triệu SGD kỳ hạn 5 năm lãi suất 3,15%. Lô trái phiếu được S&P Global Ratings xếp hạng AA nhờ bảo lãnh của quỹ CGIF thuộc ADB, rủi ro tỷ giá được phòng ngừa bằng hợp đồng hoán đổi sang USD với ngân hàng SMBC. Vietcombank cũng có kế hoạch tương tự.
Ở cấp quốc gia, Chính phủ đang xem xét phát hành lại trái phiếu quốc tế và đẩy nhanh lộ trình nâng hạng tín nhiệm lên mức đầu tư. Theo chuẩn mực Basel, khi đạt mức này, hệ số rủi ro với trái phiếu Chính phủ Việt Nam có thể giảm từ 100% xuống 50%, có lợi cho các ngân hàng nước ngoài nắm giữ.
Tuy nhiên, S&I Ratings lưu ý vốn ngoại không phải lúc nào cũng rẻ hơn. Ngoài lãi suất tham chiếu và chênh lệch tín dụng, tổ chức phát hành còn phải trả phí thu xếp, xếp hạng tín nhiệm và phòng ngừa tỷ giá. Lợi ích lớn hơn của xu hướng này là giúp đa dạng hóa nhà đầu tư và hình thành đường cong lợi suất tham chiếu quốc tế cho Việt Nam.