




VNDIRECT công bố Bản thông báo phát hành chứng quyền có bảo đảm
Công ty cổ phần Chứng khoán VNDIRECT công bố bản thông báo phát hành chứng quyền có bảo đảm (29 mã).


Đặc điểm này làm thay đổi cách nhà đầu tư xây dựng chiến lược, đồng thời đặt ra yêu cầu riêng về niêm yết, giao dịch và quản trị rủi ro.
Quyền lựa chọn tạo nên khác biệt cốt lõi
Điểm khác biệt cốt lõi giữa hợp đồng quyền chọn chỉ số và hợp đồng tương lai nằm ở nghĩa vụ thực hiện hợp đồng của các bên. Với hợp đồng tương lai, cả bên mua và bên bán đều có nghĩa vụ thực hiện hợp đồng theo các điều khoản đã xác định. Trong khi đó, hợp đồng quyền chọn trao cho bên mua quyền lựa chọn thực hiện hoặc không thực hiện hợp đồng, còn bên bán có nghĩa vụ thực hiện khi bên mua thực hiện quyền theo điều kiện hợp đồng.
Theo quy định tại Luật Chứng khoán số 54/2019/QH14, hợp đồng quyền chọn là hợp đồng xác nhận quyền của bên mua và nghĩa vụ của bên bán trong việc mua hoặc bán một lượng tài sản cơ sở theo mức giá thực hiện đã xác định tại một thời điểm trong tương lai, hoặc thanh toán khoản chênh lệch theo quy định của hợp đồng.
Để có quyền lựa chọn đó, bên mua phải trả phí quyền chọn. Nếu diễn biến thị trường bất lợi, bên mua có thể không thực hiện quyền và khoản lỗ tối đa được giới hạn ở phí đã trả. Ngược lại, bên bán nhận khoản phí này nhưng phải thực hiện nghĩa vụ khi bên mua thực hiện quyền. Vì vậy, khoản phí nhận được không đồng nghĩa với việc bên bán chỉ đối mặt với rủi ro nhỏ; mức độ rủi ro phụ thuộc vào biến động giá của tài sản cơ sở .
Ví dụ, hợp đồng quyền chọn chỉ số VN30 có giá thực hiện là 1.800 điểm. Nếu chỉ số biến động tăng lên trên 1.800, người mua có thể thực hiện quyền mua tại mức giá thực hiện 1.800 điểm. Ngược lại, nếu chỉ số giảm xuống mức dưới 1.800 điểm, người mua sẽ không thực hiện quyền chọn và chịu mức lỗ là quyền phí đã trả. Đây là ví dụ minh họa nguyên lý, không phải thông số của hợp đồng quyền chọn chỉ số VN30 dự kiến.
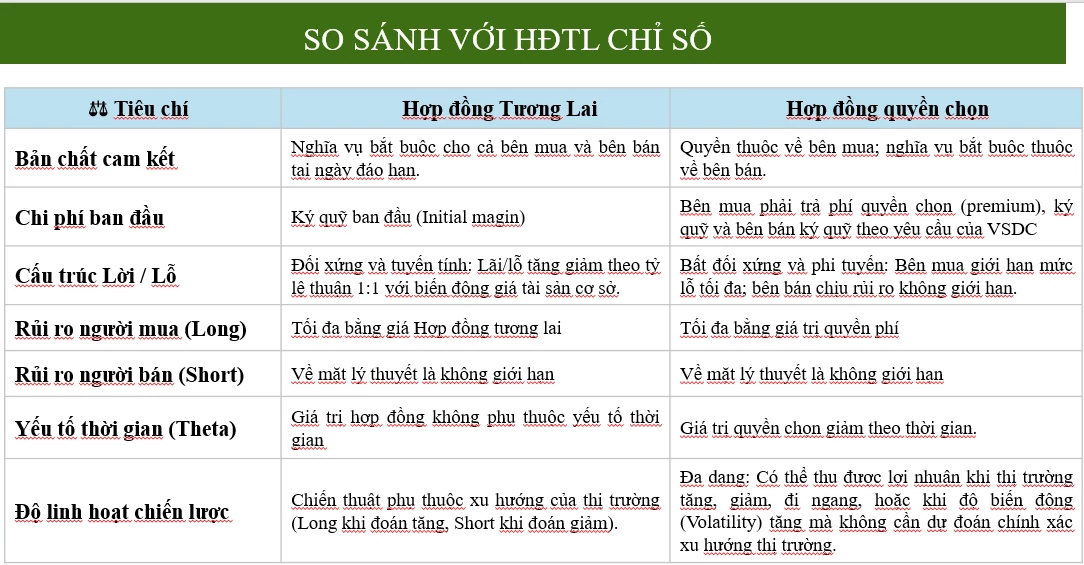 |
| Hình 1. So sánh hợp đồng tương lai chỉ số và hợp đồng quyền chọn. Nguồn: HNX. |
Xét theo loại quyền, thị trường có quyền chọn mua (call option) và quyền chọn bán (put option). Kết hợp với hai vị thế mua và bán, nhà đầu tư có bốn vị thế cơ bản: mua quyền chọn mua, bán quyền chọn mua, mua quyền chọn bán và bán quyền chọn bán. Mỗi vị thế có cấu trúc lãi lỗ và mức độ rủi ro khác nhau.
Sự khác biệt này khiến quyền chọn có thể được sử dụng kết hợp khi thị trường biến động theo nhiều xu hướng khác nhau. Nhà đầu tư không nhất thiết chỉ tìm kiếm lợi nhuận khi dự báo đúng xu hướng tăng hoặc giảm của tài sản cơ sở, mà còn có thể kết hợp các vị thế để xây dựng chiến lược phù hợp với kỳ vọng về biến động giá. Đây là điểm khác với hợp đồng tương lai, vốn có kết quả lãi lỗ biến động tuyến tính theo diễn biến giá tài sản cơ sở.
Tuy nhiên, tính linh hoạt không đồng nghĩa với việc quyền chọn ít rủi ro hơn. Đòn bẩy của sản phẩm có thể lớn do phí quyền chọn thường nhỏ hơn đáng kể so với giá trị danh nghĩa của tài sản cơ sở. Một biến động không lớn của chỉ số cũng có thể tạo ra mức thay đổi đáng kể trong giá trị khoản đầu tư. Bên cạnh rủi ro thị trường, nhà đầu tư còn phải tính đến thanh khoản, khả năng đáp ứng nghĩa vụ của bên nắm giữ vị thế bán và tác động của thời gian đến giá trị quyền chọn.
Giá quyền chọn chịu ảnh hưởng không chỉ từ diễn biến của tài sản cơ sở mà còn từ thời gian còn lại đến ngày đáo hạn. Khi ngày đáo hạn đến gần, giá trị thời gian của quyền chọn có xu hướng suy giảm. Vì vậy, ngay cả khi chỉ số không biến động theo hướng bất lợi, giá trị quyền chọn vẫn có thể giảm do yếu tố thời gian. Với quyền chọn giao dịch trên thị trường tập trung, hợp đồng được sở giao dịch chuẩn hóa và bù trừ qua tổ chức bù trừ nhằm giảm rủi ro thanh toán. Đối với quyền chọn chỉ số cổ phiếu, phương thức thanh toán được thiết kế bằng tiền.
Giá thực hiện quyết định cấu trúc niêm yết
Một đặc điểm khác cần phân biệt là thời điểm thực hiện quyền. Với quyền chọn kiểu Mỹ, người mua có thể thực hiện quyền trong suốt vòng đời hợp đồng; với quyền chọn kiểu châu Âu, quyền chỉ được thực hiện tại ngày đáo hạn. Theo phương án mẫu được HNX trình bày, hợp đồng quyền chọn chỉ số VN30 dự kiến áp dụng kiểu châu Âu.
Khác biệt đáng chú ý trong tổ chức niêm yết nằm ở giá thực hiện. Nếu hợp đồng tương lai chủ yếu được nhận diện theo kỳ hạn đáo hạn, mỗi mức giá thực hiện của quyền chọn sẽ tương ứng với hai hợp đồng: một quyền chọn mua và một quyền chọn bán. Vì vậy, số lượng mã hợp đồng không chỉ phụ thuộc vào số tháng đáo hạn mà còn thay đổi theo các mức giá thực hiện được niêm yết.
Theo phương án minh họa, mỗi tháng hợp đồng có tối thiểu năm mức giá thực hiện, gồm hai hợp đồng với giá thực hiện có giá trị nội tại dương(ITM), một hợp đồng với giá thực hiện có giá trị nội tại bằng không (trạng thái ngang giá) (ATM) và hai hợp đồng với giá thực hiện có giá trị nội tại âm (OTM). Khoảng cách giữa các mức giá thực hiện dự kiến là 5 điểm đối với kỳ hạn ngắn và 10 điểm đối với kỳ hạn xa cuối quý.
Hợp đồng với trạng thái ATM được xác định dựa trên điểm đóng cửa của chỉ số cơ sở vào ngày giao dịch liền trước được làm tròn theo nguyên tắc số học.. Từ đó, các hợp đồng với giá thực hiện ở trạng thái có lãi và trạng thái lỗ được sinh ra theo nguyên tắc của hợp đồng.. Với quyền chọn mua, khi chỉ số cao hơn giá thực hiện, hợp đồng ở trạng thái có lãi; khi chỉ số thấp hơn giá thực hiện, hợp đồng ở trạng thái lỗ và ngược lại với quyền chọn bán
Khi hợp đồng tháng xa trở thành hợp đồng tháng gần, khoảng cách giá thực hiện cũng được điều chỉnh theo quy tắc tương ứng. Do đó, số lượng mã quyền chọn thay đổi theo thời gian.
Cơ chế giao dịch tương tự, yêu cầu quản trị rủi ro khác biệt
Theo phương án được ông Trần Trọng Kiên, Giám đốc Phòng Thị trường Chứng khoán phái sinh, HNX, trình bày tại Hội thảo, cơ chế giao dịch quyền chọn chỉ số dự kiến có nhiều điểm tương đồng với hợp đồng tương lai hiện hành, từ thời gian giao dịch, các loại lệnh đến phương thức khớp lệnh và giao dịch thỏa thuận. Tuy nhiên, bảng giá cần bổ sung giá thực hiện như một thông tin nhận diện quan trọng. Đối với bảng giao dịch thỏa thuận, giá thực hiện cũng cần được thể hiện để phân biệt chính xác từng hợp đồng.
Sự tương đồng về phương thức giao dịch không làm mất đi khác biệt về quản trị vị thế. Với hợp đồng tương lai, bên mua và bên bán đều chịu nghĩa vụ theo hợp đồng; với quyền chọn, bên mua trả phí để có quyền lựa chọn, trong khi bên bán phải đáp ứng nghĩa vụ nếu quyền được thực hiện. Vì thế, cơ chế ký quỹ và kiểm soát rủi ro phải tính đến đặc điểm của từng vị thế, thay vì áp dụng cách nhìn giống nhau cho mọi bên tham gia.
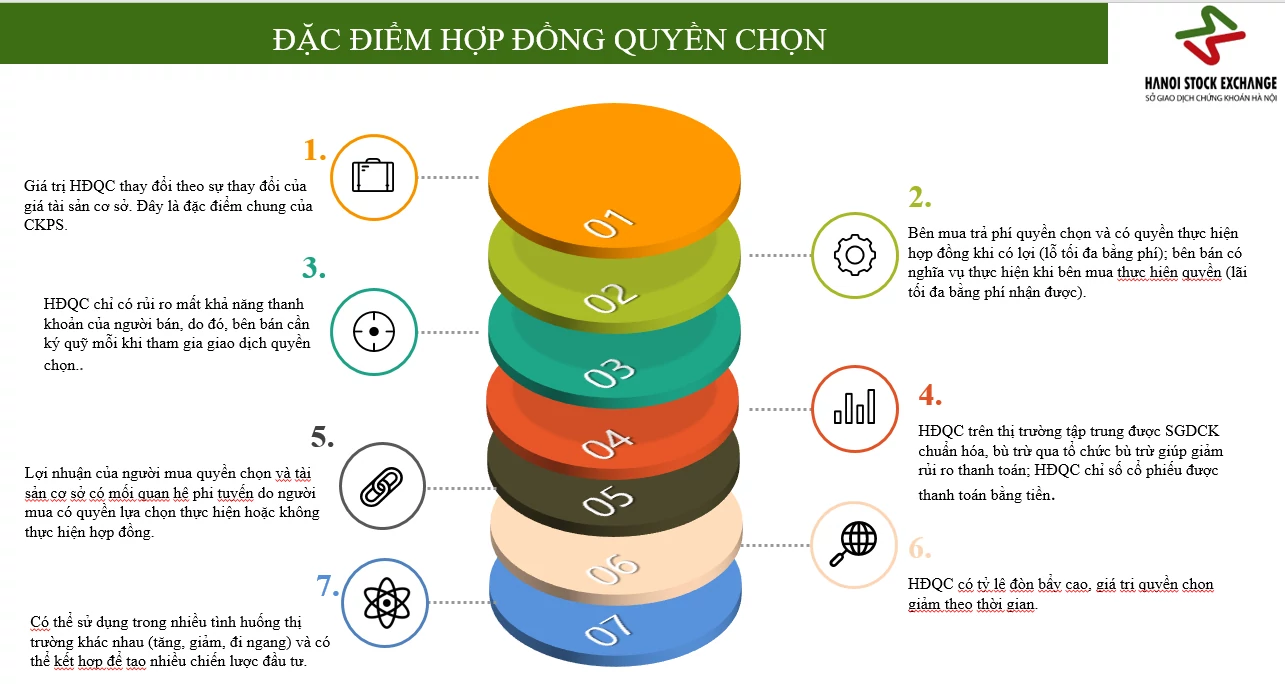 |
| Hình 2. Đặc điểm hợp đồng quyền chọn và những vấn đề đặt ra trong quản trị rủi ro. Nguồn: HNX. |
Với vị thế bán quyền chọn mua, mức lỗ về lý thuyết có thể không giới hạn khi giá tài sản cơ sở tăng mạnh; với vị thế bán quyền chọn bán, rủi ro có giới hạn theo mức giá thực hiện nhưng vẫn có thể lớn so với khoản phí nhận được. Do đó, yêu cầu ký quỹ đối với bên bán và khả năng đáp ứng nghĩa vụ thanh toán là những cấu phần quan trọng trong cơ chế quản trị rủi ro của sản phẩm.
Sản phẩm quyền chọn có sự khác biệt rất lớn đối với sản phẩm chứng quyền. Quyền chọn được giao dịch trên thị trường chứng khoán phái sinh, có thể gồm cả quyền chọn mua và quyền chọn bán, với hợp đồng được chuẩn hóa và cơ chế bù trừ qua tổ chức bù trừ. Trong khi đó, chứng quyền có bảo đảm được phát hành bởi công ty chứng khoán; nhà đầu tư mua chứng quyền trả phí mua sản phẩm, còn cơ chế phát hành, điều khoản và thanh toán được tổ chức theo khuôn khổ riêng. Hiện nay, tại Việt Nam chứng quyền chỉ có chiều mua chưa có chiều bán. Việc phân biệt đúng hai sản phẩm giúp tránh nhầm lẫn về chủ thể phát hành, nghĩa vụ của các bên và cơ chế xử lý rủi ro.
Việc triển khai hợp đồng quyền chọn chỉ số xuất phát từ nhu cầu đa dạng hóa công cụ trên thị trường chứng khoán phái sinh. Tuy nhiên, thách thức không chỉ nằm ở việc đưa thêm một sản phẩm lên bảng giá. Bản chất lãi lỗ phi tuyến, sự khác biệt giữa bên mua và bên bán, tác động của thời gian và yêu cầu xác định giá thực hiện khiến nhà đầu tư cần hiểu rõ cấu trúc hợp đồng trước khi giao dịch. Với thị trường, chuẩn hóa hợp đồng và hoàn thiện cơ chế quản trị rủi ro là điều kiện quan trọng để tính linh hoạt của quyền chọn được chuyển hóa thành giá trị sử dụng thực chất.