Nghiên cứu thực hiện khảo sát những trải nghiệm và cảm nhận về các sản phẩm công nghệ tài chính từ người làm trong lĩnh vực ngân hàng.
Ảnh minh họa
Thông qua việc sử dụng dữ liệu được thu thập theo phương pháp chọn lọc ngẫu nhiên với hai câu hỏi được thiết kế và phân phát cho đối tượng là nhân viên (N = 134 mẫu) đang làm việc tại các ngân hàng ở Việt Nam, nghiên cứu đưa ra cái nhìn tổng quát về sự hiểu biết về các sản phẩm công nghệ tài chính tại các ngân hàng trong những năm gần đây. Từ đó, nhóm tác giả đề xuất một số hàm ý chính sách liên quan đến việc cải thiện tốt các sản phẩm công nghệ tài chính nhằm nâng cao hiệu quả hoạt động kinh doanh ngân hàng tại Việt Nam.
Đặt vấn đề
COVID-19 đã và đang tác động đến hoạt động kinh doanh của doanh nghiệp sử dụng công nghệ kỹ thuật số, khiến cho việc áp dụng sản phẩm công nghệ tài chính (FTPs) trở nên hấp dẫn hơn (Wo ́jcik và Ioannou, 2020). Đối với lĩnh vực tài chính, thông qua hoạt động cung cấp các FTPs, các ngân hàng có thể thu thập dữ liệu khách hàng lớn hơn và thay đổi các sản phẩm và dịch vụ mang đặc trưng cá nhân dựa trên hành vi tài chính và sở thích cá nhân của khách hàng, từ đó tạo dựng niềm tin và lòng trung thành của khách hàng hơn.
Nghiên cứu đưa ra góc nhìn tổng quát về FTPs tại các ngân hàng trong những năm gần đây, từ đó đề xuất một số hàm ý chính sách liên quan đến hoạt động cải thiện tốt FTPs nhằm nâng cao hiệu quả hoạt động kinh doanh ngân hàng.
Công nghệ tài chính và cuộc cách mạng công nghệ tài chính
Ủy ban Ổn định Tài chính (FSB, 2019) định nghĩa FinTech là công nghệ tiên phong mới, bao gồm: Trí tuệ nhân tạo, Blockchain và Dữ liệu lớn nhằm thúc đẩy các mô hình kinh doanh mới nổi, ứng dụng công nghệ mới và dịch vụ sản phẩm tiên tiến. Theo định nghĩa này, các FTPs là một dạng FinTech dẫn đầu lĩnh vực tài chính theo hướng ngân hàng kỹ thuật số và đàn áp các ngân hàng truyền thống.
Các nghiên cứu cho thấy, có ba giai đoạn của cuộc cách mạng FinTech. FinTech 1.0 ra đời từ năm 1866 đến năm 1967, trong thời kỳ đó, lĩnh vực tài chính có phần nào được kết nối với công nghệ (Arner et al., 2016). Trong FinTech 2.0 (1967 đến 2008), giao tiếp và xử lý giao dịch bắt đầu chuyển đổi từ ngành công nghiệp tương tự sang ngành kỹ thuật số (Arner và cộng sự, 2016). Xã hội bắt đầu sử dụng thanh toán điện tử thường xuyên hơn và FTP được giới thiệu ra thị trường để hỗ trợ các dịch vụ tài chính, trong đó, máy ATM (máy rút tiền tự động) là một ví dụ về FTPs.
Sau năm 2008, một kỷ nguyên mới, FinTech 3.0 đã xuất hiện ở cả các nền kinh tế phát triển và đang phát triển. Nhiều công ty dịch vụ tài chính internet đã được thành lập và các ngân hàng truyền thống đã bắt đầu sử dụng nhiều hơn hình thức FinTech, cung cấp các sản phẩm kỹ thuật số (Ky et al., 2019. Ví dụ, China UnionPay đã đánh bại Visa và MasterCard để trở thành chương trình thẻ thanh toán lớn nhất trên thế giới. Nhiều nghiên cứu cũng cho thấy FTPs là xu hướng chủ đạo khi đại dịch COVID-19 lan rộng trên quy mô toàn cầu.
Các sản phẩm công nghệ tài chính trong các ngân hàng thương mại tại Việt Nam
Ngân hàng trực tuyến
Hiện có rất nhiều khái niệm liên quan đến ngân hàng trực tuyến (Internet Banking), nhưng nhìn chung được hiểu là các dịch vụ ngân hàng được cung cấp thông qua Internet (Yiu và cộng sự, 2007). Theo đó, khách hàng không cần phải đến ngân hàng để thực hiện giao dịch mà có thể trực tiếp thực hiện giao thông qua các thiết bị điện từ như máy tính, điện thoại... kết nối Internet.
Dịch vụ ngân hàng trực tuyến đem lại nhiều lợi ích cho cả ngân hàng và khách hàng. Theo Gerrard và Cunningham (2003), dịch vụ ngân hàng trực tuyến giúp các ngân hàng tiết kiệm chi phí, cung cấp thông tin một cách đầy đủ và kịp thời đến khách hàng (Hanafizadeh và cộng sự, 2013). Các ngân hàng cung cấp dịch vụ này có thể đạt được lợi thế cạnh tranh thông qua giảm chi phí và đáp ứng tốt hơn các nhu cầu của khách hàng (Carrington và cộng sự, 1997). Đối với khách hàng, dịch vụ ngân hàng trực tuyến mang lại hai thuận lợi chính: sự tiện lợi và nhanh chóng so với các dịch vụ ngân hàng truyền thống (Lee và cộng sự, 2005).
Tuy nhiên, vẫn có những điều khiến cho khách hàng e ngại sử dụng ngân hàng dịch vụ trực tuyến so với ngân hàng truyền thống. Thứ nhất, ngân hàng dịch vụ trực tuyến hỏi mức độ tham gia của khách hàng. Các khách hàng phải tự thực hiện và chịu trách nhiệm các giao dịch nên dấy lên lo ngại về vấn đề an ninh, bảo mật và rủi ro trên môi trường Internet (Kuisma và cộng sự, 2007). Thứ hai, nhiều khách hàng cảm thấy công việc sử dụng dịch vụ trên các thiết bị kết nối với Internet khó khăn khi họ tiếp nhận công nghệ mới. Thứ ba, khi sử dụng internet banking, khách hàng tương tác với thiết bị chứ không tương tác trực tiếp với nhân viên ngân hàng, khi gặp trục trặc họ không thể yêu cầu hỗ trợ. Điều này khiến nhiều khách hàng cảm thấy bất an khi sử dụng (Kuisma và cộng sự, 2007).
Máy rút tiền tự động
Máy rút tiền tự động (ATM) là một thiết bị cung cấp các dịch vụ tài chính (ví dụ: gửi tiền, chuyển tiền, rút tiền, các công cụ quản lý tài sản kỹ thuật số và lấy thông tin tài khoản). Khách hàng có thể đăng nhập vào máy ATM bằng mật khẩu hoặc dấu vân tay. Trong những năm gần đây, công nghệ sinh trắc học (tức là nhận dạng khuôn mặt) đã được sử dụng tại các máy ATM để tăng cường bảo mật (Okokpujie và cộng sự, 2018).
ATM là FTP đầu tiên được phát minh trên thế giới và đã trở thành một trong những FTP được sử dụng phổ biến nhất. ATM ngày càng đóng vai trò quan trọng, đảm bảo rằng khách hàng có thể tiếp cận với tiền mặt và các dịch vụ ngân hàng rộng lớn hơn khi khách hàng muốn tránh gặp mặt trực tiếp hoặc tương tác với chi nhánh trong COVID-19. Điều đó cho thấy, ATM vẫn là một kênh tự phục vụ thiết yếu.
Ngân hàng di động
Ngân hàng di động là FTPs phát triển nhất trong lĩnh vực tài chính internet. Laukkanen (2017) cho rằng, ngân hàng di động cho phép khách hàng tiếp cận các dịch vụ tài chính khác nhau thông qua điện thoại thông minh. Ví dụ: Tại Trung Quốc, trong ứng dụng di động phiên bản ở nước ngoài, ngoài các dịch vụ thông thường (ví dụ: công cụ tìm chi nhánh, số dư, chuyển và chuyển tiền và xem qua tài khoản), ứng dụng còn cung cấp các dịch vụ về phong cách sống (ví dụ: dịch vụ hỗ trợ sinh viên chính, tư vấn tài chính, thông tin thế chấp và các mẹo để tránh lừa đảo do coronavirus) và quản lý tài sản (ví dụ: tài khoản toàn cầu và công cụ chuyển đổi tiền tệ). Các dịch vụ này cung cấp cơ hội cho người mua hiểu tình hình tài chính của họ và các kỹ năng để quản lý quỹ của họ và tìm kiếm lợi nhuận đầu tư cao hơn trên phạm vi quốc tế (Gio-vanis và cộng sự, 2019; Wang và cộng sự, 2020).
Dự báo, ngân hàng di động sẽ nhanh chóng trở thành kênh ưa chuộng và sẽ thay thế ngân hàng truyền thống. Moser (2015) nhận định rằng, ngân hàng di động vẫn đang ở giai đoạn phát triển và cú sốc đại dịch COVID-19 đã làm gia tăng sự chú trọng vào ngân hàng di động.
Máy giao dịch nhận diện video
Thiết kế của Máy giao dịch nhận diện video (VTM) dựa trên máy ATM nhưng công nghệ vượt trội hơn. VTM sở hữu nhiều tính năng, dịch vụ liên tục được cập nhật và phát triển để phù hợp với nhu cầu cao của khách hàng thời công nghệ 4.0. VTM có cập nhật tính năng giao dịch bằng vân tay, giúp người dùng trải nghiệm phương thức giao dịch mới, tiện lợi và an toàn vì vân tay là không thể làm giả hay trùng nhau, ngay cả với anh em sinh đôi…
Ngoài việc bao gồm tất cả các chức năng mà máy ATM có, VTM còn có thể giúp khách hàng mở và đóng tài khoản ngân hàng, chuyển đổi tiền tệ, cấp giấy xác nhận tiền gửi và hơn thế nữa. Chức năng video trực tiếp cho phép khách hàng nhận được sự trợ giúp ngay lập tức từ nhân viên ngân hàng và giải quyết các vấn đề của khách hàng (Yuan et al., 2016).
Công nghệ nhận diện khuôn mặt của VTM vượt trội hơn khi cho phép phân biệt người sở hữu với hàng triệu người khác trong hệ thống dữ liệu. Công nghệ này sử dụng Depth Camera có chức năng Liveness check (đảm bảo người thật, chống mạo danh bằng ảnh hay video) và sử dụng công nghệ AI (trí thông minh nhân tạo) để nắm bắt dữ liệu khuôn mặt chính xác bằng cách chiếu và phân tích hơn hàng chục ngàn chấm ảnh để tạo ra một bản đồ độ sâu khuôn mặt, xác định các góc cạnh của khuôn mặt, hình dáng và vị trí mắt, phát hiện chuyển động… và ghi nhận hình ảnh của khách hàng, lưu trữ trong hệ thống. Hệ thống của VTM diễn ra hoàn toàn tự động hóa với nhiều công nghệ hiện đại tích hợp như: Biometrics - Sinh trắc học; Công nghệ nhận dạng chữ viết OCR; ứng dụng QR Code...
Thẻ tín dụng
Thẻ tín dụng (Credit card) là sản phẩm trong gói sản phẩm thẻ của ngân hàng hay các tổ chức phát hành thẻ bán ra. Thẻ tín dụng là sản phẩm công nghệ, sử dụng thiết bị điện tử với hai chức năng cơ bản thanh toán và tín dụng. Người giữ thẻ tín dụng có thể mua trước và thanh toán sau dựa trên cam kết của ngân hàng. Ngân hàng phát hành chịu trách nhiệm thanh toán hóa đơn cho người bán, người cung cấp dịch vụ và người sở hữu thẻ tín dụng có trách nhiệm hoàn tiền đầy đủ và đúng hạn. Trong kinh doanh thương mại hiện đại, thẻ tín dụng ngày càng trở nên quan trọng và phổ biến khắp thế giới để phục vụ nhu cầu mua sắm của khách hàng (Trinh, Tran và Vuong, 2020).
Thẻ ghi nợ
Tại Việt Nam, thẻ ATM thường được hiểu là thẻ ghi nợ (Debit Card), hay còn gọi là thẻ ghi nợ nội địa, là loại thẻ có chức năng rút tiền dựa trên cơ sở ghi nợ vào tài khoản. Chủ tài khoản phải có sẵn tiền trong tài khoản từ trước và chỉ được rút trong giới hạn tiền có trong tài khoản của mình. Thẻ ATM trong thực tế còn là tên gọi khái quát, chung nhất cho các loại thẻ sử dụng được trên máy ATM, bao gồm cả các loại thẻ tín dụng như: thẻ Visa, MasterCard, thẻ American Express… (Hà Nam Khánh Giao, Trần Hồng Hải, 2021). Thẻ ghi nợ là loại thẻ thanh toán dựa theo hình thức trả trước, chi tiêu và thực hiện giao dịch đúng với số tiền có trong tài khoản. Nếu còn đủ tiền trong tài khoản thì mới sử dụng thẻ để thanh toán được (Lê Ngọc Diệp và cộng sự, 2017).
Tự động hóa quy trình bằng robot
Tự động hóa quy trình bằng robot (RPA) có thể mang lại mức hiệu quả hoạt động cao, quản lý rủi ro và tuân thủ chất lượng và tuân thủ. Ứng dụng này đã thu hút sự quan tâm đáng kể của các doanh nghiệp vì thực tế nó có thể hoạt động tự động trong việc ra quyết định dựa trên quy tắc trong các quy trình kinh doanh. Các nghiên cứu cho thấy, sự gia tăng tính thông minh của các hệ thống giúp tăng khả năng thực hiện tự động hóa quy trình cấp cao và tạo ra giá trị cho các bên liên quan.
Theo công ty nghiên cứu thị trường HFS Research, thị trường phần mềm và dịch vụ RPA trên toàn thế giới tăng trưởng với tốc độ CAGR là 35%, đạt 1,2 tỷ USD năm 2021. Với những tiềm năng này, trong 2 - 3 năm qua, RPA hiện đang trở thành một trong những công nghệ được săn lùng nhiều nhất trong lĩnh vực ngân hàng. Điều này không ngạc nhiên khi nhu cầu trong chính ngành Ngân hàng – lĩnh vực hiện nay đang cần đẩy mạnh ứng dụng công nghệ.
Phương pháp nghiên cứu
Thang đo của các biến nghiên cứu
Thang đo được kế thừa từ các nghiên cứu trước và có sự điều chỉnh thông qua nghiên cứu định tính bằng phương pháp thảo luận nhóm với người làm trong ngân hàng tiếp cận các FTPs tại thị trường Việt Nam. Để đảm bảo tính tin cậy về mặt nội dung cũng như hình thức, các mục hỏi được rút trích và điều chỉnh dựa trên các nghiên cứu trước.
Quy trình lấy mẫu và thu thập dữ liệu
Bảng câu hỏi được gửi cho 10 chuyên gia về lĩnh vực ngân hàng và 5 chuyên viên có kinh nghiệm trên 5 năm trong ngành Ngân hàng để xác định tính hợp lệ về mặt hình thức và nội dung của bảng câu hỏi. Sau đó, bảng câu hỏi tiến hành thử nghiệm với 10 người đã sử dụng dịch vụ ngân hàng số ở nhiều ngân hàng khác nhau để đảm bảo tính khách quan về từ ngữ, mức độ rõ ràng, mức độ liên quan và thời gian hoàn thành.
Mẫu khảo sát là 134 mẫu từ các chuyên viên đang làm trong nhiều phòng ban ngân hàng khác nhau, đang sinh sống và làm việc tại Việt Nam. Phương thức lấy mẫu ngẫu nhiên và thuận tiện và đã loại trừ những phiếu không hợp lệ.
Thảo luận kết quả
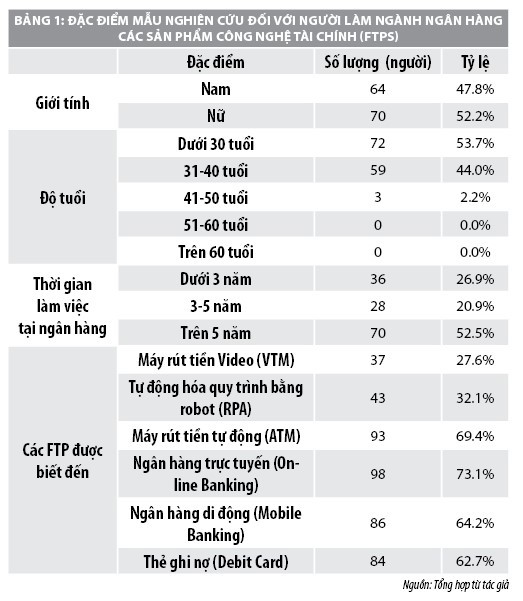
Với 134 mẫu khảo sát được thu thập từ đối tượng người làm trong ngành Ngân hàng có thời gian làm việc đa số trên 5 năm chiếm 52,5%, điều này cho thấy kinh nghiệm của họ khá tốt và những người làm việc từ dưới 3 năm cũng chiếm tỷ lệ khá cao (Bảng 1). Tuy nhiên, kết quả khảo sát sự hiểu biết về các FTPs cũng tương tự như đối tượng khách hàng sử dụng dịch vụ theo thứ tự như sau: Ngân hàng trực tuyến (Online Banking); Máy rút tiền tự động (ATM); Ngân hàng di động chiếm (Mobile Banking). Mức độ hiểu biết (biết đến) các sản phẩm như Máy giao dịch nhận diện video (VTM) chỉ chiếm 27,6% và Tự động hóa quy trình bằng robot (RPA) chỉ chiếm 32,1% mặc dù họ đang làm trong lĩnh vực Ngân hàng.
Nghiên cứu thực hiện tổng hợp lý thuyết và khảo sát những trải nghiệm và cảm nhận về các FTPs từ người làm trong ngân hàng tại Việt Nam. Nghiên cứu sử dụng dữ liệu được thu thập theo phương pháp chọn lọc ngẫu nhiên với hai câu hỏi được thiết kế và phân phát cho đối tượng là nhân viên (N = 134 mẫu) đang làm việc tại các ngân hàng ở Việt Nam.
Kết quả khảo sát về các FTPs được biết đến theo thứ tự như sau: Ngân hàng trực tuyến (chiếm 73.1%); Máy rút tiền tự động (69.4%); Ngân hàng di động (64.2%). Trong khi đó, mức độ biết đến các sản phẩm như Máy rút tiền Video chỉ chiếm 27.6% và tự động hóa quy trình bằng robot chỉ chiếm 32.1% mặc dù làm ngành Ngân hàng. Vì vậy, các ngân hàng nên hành động nhanh chóng và quyết đoán để đáp ứng, củng cố các kỹ năng và năng lực để tận dụng lợi thế và thích ứng với thực tế thị trường mới.
Hàm ý chính sách
Từ kết quả nghiên cứu, nhóm tác giả đề xuất chính sách định hướng ứng dụng công nghệ tài chính trong lĩnh vực Ngân hàng trong thời gian tới như sau:
Thứ nhất, đứng trước các cơ hội và thách thức của cuộc Cách mạng công nghệ 4.0, để có thể phát triển nhanh, mạnh, hiệu quả và phù hợp với xu hướng phát triển công nghệ trong bối cảnh của thế giới, ngành Ngân hàng cần xác định chiến lược, định hướng phát triển và các giải pháp để thích ứng với xu thế phát triển.
Thứ hai, khuôn khổ pháp lý cần thiết phát triển công nghệ số, đáp ứng kịp thời yêu cầu ứng dụng của các định chế tài chính nói chung, các ngân hàng nói riêng. Hiện tại, khuôn khổ pháp lý cho ngành Ngân hàng triển khai các ứng dụng công nghệ thông tin nhìn chung còn rất thiếu, chưa đồng bộ, chưa theo kịp với tốc độ phát triển của công nghệ. Đây là vấn đề rất vướng cho các ngân hàng. Công nghệ và hạ tầng một số sản phẩm, dịch vụ đã sẵn sàng nhưng pháp luật chưa cho phép, khiến các ngân hàng không dám triển khai hoặc đầu tư mạnh để cung cấp ra thị trường.
Tài liệu tham khảo:
1. Acar, O., & Çıtak, Y. E. (2019), Fintech integration process suggestion for banks. Procedia Computer Science, 158, 971-978;
2. Chen, X., You, X., & Chang, V. (2021), FinTech and commercial banks' performance in China: A leap forward or survival of the fittest?. Technological Forecasting and Social Change, 166, 120645;
ASEAN đang đứng trước yêu cầu cấp thiết phải củng cố năng lực tự cường, tăng cường đoàn kết nội khối và phát huy vai trò trung tâm để thích ứng với những biến động ngày càng phức tạp của môi trường quốc tế.
Theo ADB, trong bối cảnh rủi ro, các nền kinh tế trong khu vực châu Á - Thái Bình Dương cần điều hành chính sách tập trung vào ổn định, có trọng tâm, nhằm tăng cường khả năng chóng chịu trong dài hạn.
ADB công bố gói hỗ trợ tài chính nhằm giúp các quốc gia thành viên đang phát triển giảm thiểu các tác động kinh tế và tài chính do xung đột ở Trung Đông gây ra.
Theo ông Heng Koon How - Trưởng Bộ phận Chiến lược Thị trường, Khối Nghiên cứu thị trường và Kinh tế toàn cầu của Ngân hàng UOB Singapore, còn quá sớm để kỳ vọng giá dầu Brent vọt lên 100 USD/thùng, dù rủi ro ngắn hạn đã gia tăng rõ rệt.
Ngân hàng UOB Singapore duy trì quan điểm tích cực đối với vàng trong trung và dài hạn, điều chỉnh tăng dự báo giá vàng cao hơn so với các dự báo trước đó.
Theo Dự báo dịch vụ toàn cầu, khu vực châu Á – Thái Bình Dương (bao gồm Trung Quốc và Ấn Độ) sẽ tiếp tục là “đầu tàu” tăng trưởng của thị trường dịch vụ hàng không toàn cầu trong hai thập kỷ tới.
Trí tuệ nhân tạo đang bước vào một giai đoạn phát triển mới, không còn chỉ là công cụ hỗ trợ phân tích hay tạo nội dung, mà dần trở thành hạ tầng nền tảng cho sản xuất, nghiên cứu và đổi mới sáng tạo.
Từ năm 2027, phương thức chi trả lương hưu, trợ cấp bảo hiểm xã hội và các chế độ bảo hiểm thất nghiệp sẽ có thêm bước chuyển quan trọng khi Tài khoản hưởng an sinh xã hội trên ứng dụng VNeID được đưa vào sử dụng theo lộ trình. Đây là nội dung đáng chú ý trong Kế hoạch của Bảo hiểm xã hội Việt Nam, về triển khai sử dụng Tài khoản hưởng an sinh xã hội trong chi trả các chế độ bảo hiểm xã hội, bảo hiểm thất nghiệp.
-------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: / www.financeplus.vn
TikTok: / tapchikinhtetaichinh
▶️ YouTube: / @kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
--------------------------------------
Sau 4 tuần giảm liên tiếp, VN-Index vừa có tuần tăng 4%, đóng cửa phiên ngày 23/10 ở 1.774 điểm. Thị trường chứng khoán đã hồi phục, nhưng câu hỏi nhiều nhà đầu tư vẫn đặt ra là: tiền đang chảy vào đâu?
Câu trả lời không nằm hết ở chỉ số chung. Phía sau mỗi nhịp tăng, giảm là lựa chọn của dòng vốn, dựa trên lợi nhuận và câu chuyện riêng của từng doanh nghiệp.
---------------------------------
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Bộ Tài chính vừa công khai Báo cáo dự toán ngân sách nhà nước năm 2027 Chính phủ trình Quốc hội. Trong đó, định hướng điều hành tài chính - ngân sách tiếp tục tập trung giữ vững ổn định kinh tế vĩ mô, nâng cao hiệu quả phân bổ, sử dụng nguồn lực, tạo động lực thực hiện mục tiêu tăng trưởng kinh tế từ 10% trở lên.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Theo báo cáo mới nhất từ Bộ Tài chính, tính đến hết ngày 15/10/2026, lũy kế giải ngân vốn đầu tư công nguồn ngân sách nhà nước trên toàn quốc đã đạt 660.739,5 tỷ đồng, tương đương 64,6% kế hoạch do Thủ tướng Chính phủ giao.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Ngày 28 tháng 11 năm 1996, Chính phủ ban hành Nghị định số 75/CP, thành lập Ủy ban Chứng khoán Nhà nước. Một cơ quan quản lý nhà nước ra đời để chuẩn bị cho một thị trường còn chưa hiện hữu tại Việt Nam. 30 năm sau, thị trường đã kết nối nguồn vốn với nhu cầu đầu tư, đồng hành cùng doanh nghiệp và mở rộng cơ hội tham gia cho hàng triệu nhà đầu tư.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: / www.financeplus.vn
TikTok: / tapchikinhtetaichinh
▶️ YouTube: / @kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
--------------------------------------
Bộ trưởng Bộ Công an Lương Tam Quang cho biết, dự thảo Luật Định danh và xác thực điện tử quy định tài khoản giao dịch điện tử trong các lĩnh vực như ngân hàng, ví điện tử, chứng khoán, tài sản mã hóa phải xác thực với danh tính điện tử quốc gia.
Phó Thủ tướng Chính phủ Phạm Thị Thanh Trà yêu cầu các tỉnh vùng Trung du và miền núi phía Bắc kiên định mục tiêu tăng trưởng 2 con số, quyết liệt tháo gỡ các điểm nghẽn, đẩy nhanh giải ngân vốn đầu tư công, phấn đấu hoàn thành 100% kế hoạch năm 2026.
Phản ứng chính sách thần tốc, cùng với sự chuyển đổi từ tư duy quản lý sang kiến tạo phát triển đã góp phần tháo gỡ điểm nghẽn, khơi thông nguồn lực và tạo động lực tăng trưởng kinh tế.
Trong bối cảnh chuỗi cung ứng toàn cầu tái cấu trúc, Việt Nam định hướng thu hút dự án đầu tư nước ngoài (FDI) có công nghệ lõi, năng lực nghiên cứu phát triển và khả năng liên kết với doanh nghiệp trong nước.
Bộ trưởng Bộ Công Thương Lê Mạnh Hùng cho biết, dự thảo Luật Điện lực (sửa đổi) đã tiếp thu ý kiến đại biểu Quốc hội, giao đơn vị độc lập xây dựng khung giá phát điện, đồng thời tăng cường minh bạch chi phí trong giá điện.
Việc áp dụng mức tiền đặt trước 20-50% giá khởi điểm đối với đấu giá đất ở đã góp phần giảm tỷ lệ hủy kết quả do bỏ cọc từ 8,6% năm 2025 xuống còn 3,1% trong 9 tháng đầu năm 2026.
Đại biểu Quốc hội đề nghị phân biệt rõ trường hợp từ chối kết quả trúng đấu giá do nguyên nhân khách quan với hành vi cố ý làm sai lệch kết quả, nhằm bảo đảm xử lý nghiêm hành vi thao túng nhưng không đồng nhất mọi trường hợp từ chối kết quả.
Thảo luận về dự án Luật Đấu giá tài sản (sửa đổi), đại biểu Quốc hội đề nghị bổ sung các quy định về nhận diện, xử lý hành vi thông đồng, dìm giá; nâng mức tiền đặt trước đối với đấu giá đất thực hiện dự án đầu tư.
Bộ trưởng Bộ Công an Lương Tam Quang cho biết, dự thảo Luật Định danh và xác thực điện tử quy định tài khoản giao dịch điện tử trong các lĩnh vực như ngân hàng, ví điện tử, chứng khoán, tài sản mã hóa phải xác thực với danh tính điện tử quốc gia.
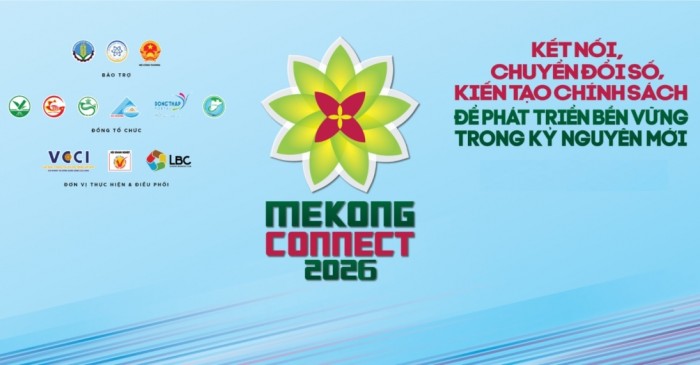
Mekong Connect 2026 với tên gọi “Chương trình Kết nối - Hành động Mekong Connect 2026 tại tỉnh Vĩnh Long” dự kiến diễn ra vào ngày 2/12/2026 tại Vĩnh Long.
Trong bối cảnh đẩy mạnh cải cách hành chính, chuyển đổi số và hội nhập quốc tế, việc xây dựng văn hóa giải trình trở thành yêu cầu tất yếu nhằm nâng cao tính minh bạch, trách nhiệm và hiệu quả quản trị công.
Doanh số trên các sàn thương mại điện tử Việt Nam trong quý III/2026 đạt khoảng 150,4 nghìn tỷ đồng, tăng 45,16% so với cùng kỳ năm trước. Đằng sau mức tăng trưởng ấn tượng này là những chuyển động đáng chú ý về cấu trúc thị trường, chiến lược cạnh tranh của các nền tảng và xu hướng tiêu dùng trực tuyến.
Đổi mới sáng tạo từ lâu đã được thừa nhận là động lực cho sự phát triển bền vững và lợi thế cạnh tranh của doanh nghiệp, đặc biệt là trong khu vực kinh tế tư nhân.
Trong bối cảnh tín dụng ngân hàng vẫn là kênh cung ứng vốn chủ lực, yêu cầu đặt ra là mở rộng những “đường dẫn” trung, dài hạn, đồng thời đưa dòng tiền tới các doanh nghiệp.
Đổi mới mô hình phát triển của Việt Nam đặt ra yêu cầu chuyển mạnh từ tăng trưởng chủ yếu dựa vào gia tăng các yếu tố đầu vào sang tăng trưởng dựa nhiều hơn vào khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số và nâng cao năng suất.
Phó Thủ tướng Chính phủ Phạm Thị Thanh Trà yêu cầu các tỉnh vùng Trung du và miền núi phía Bắc kiên định mục tiêu tăng trưởng 2 con số, quyết liệt tháo gỡ các điểm nghẽn, đẩy nhanh giải ngân vốn đầu tư công, phấn đấu hoàn thành 100% kế hoạch năm 2026.
Phản ứng chính sách thần tốc, cùng với sự chuyển đổi từ tư duy quản lý sang kiến tạo phát triển đã góp phần tháo gỡ điểm nghẽn, khơi thông nguồn lực và tạo động lực tăng trưởng kinh tế.