Bất động sản là thị trường có chu kỳ đầu tư dài, quy mô vốn lớn, đòi hỏi thị trường không thể chỉ dựa vào một kênh dẫn vốn. Trong bối cảnh đó, quỹ tín thác đầu tư bất động sản (REIT) có thể trở thành một mảnh ghép quan trọng, tạo thêm kênh kết nối giữa thị trường vốn và thị trường bất động sản. Tuy nhiên, Việt Nam chưa hình thành được một thị trường REIT có quy mô và mức độ phát triển tương xứng với các thị trường REIT lớn trong khu vực.
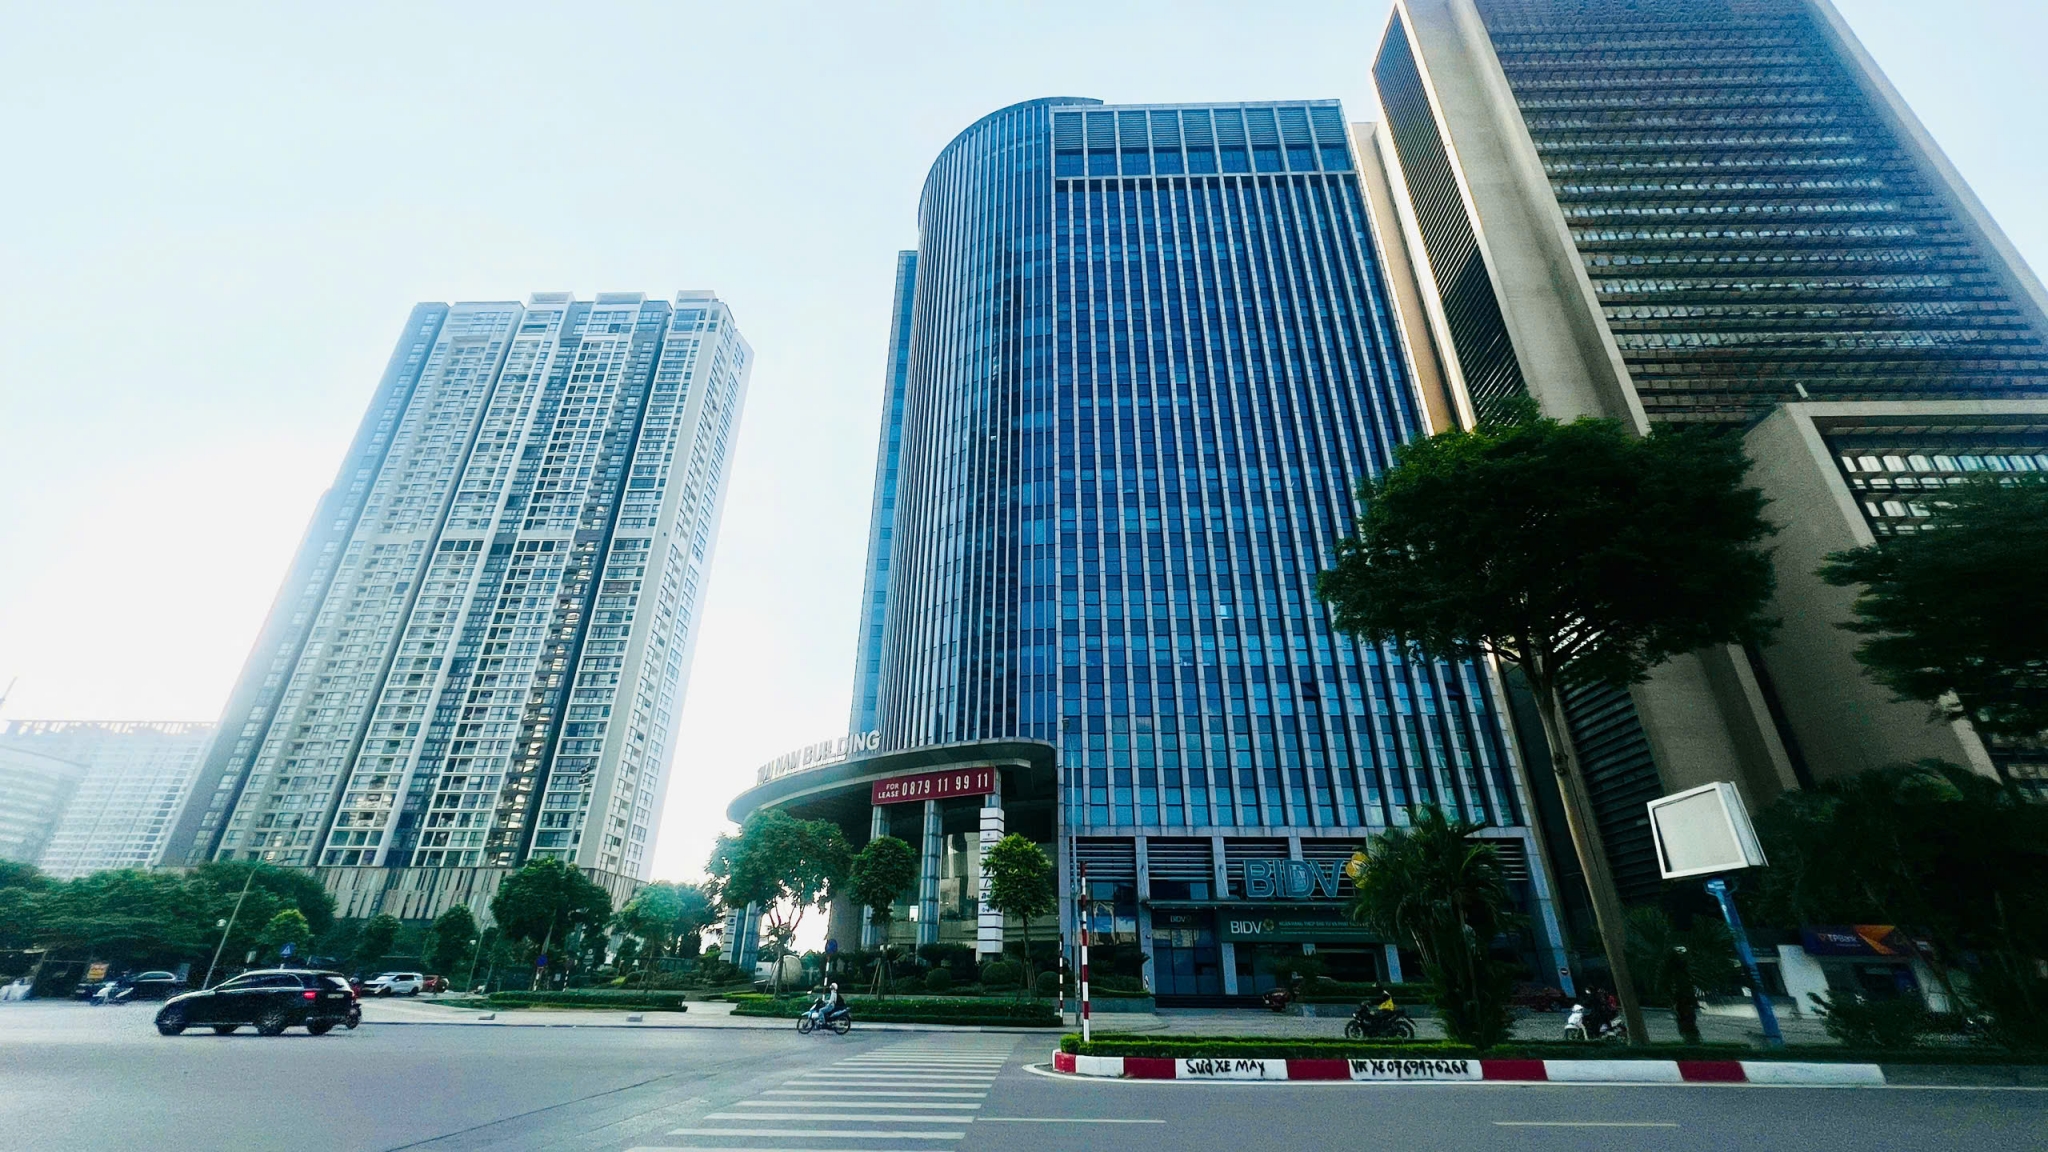 |
| Quỹ tín thác đầu tư bất động sản là một mảnh ghép quan trọng đối với thị trường vốn cho bất động sản. Ảnh: Thu Hiền. |
REIT bổ sung mắt xích cho vòng đời vốn bất động sản
Đặc thù của bất động sản là cần lượng vốn lớn, thời gian đầu tư và thu hồi vốn kéo dài, trong khi mỗi kênh vốn có thể phù hợp với một giai đoạn khác nhau trong vòng đời dự án và tài sản. Vì vậy, việc hình thành thêm các dòng vốn dài hạn, ổn định và gắn với khả năng tạo dòng tiền của tài sản là một yêu cầu quan trọng để hoàn thiện cấu trúc vốn của thị trường.
Trong cấu trúc đó, REIT không thay thế tín dụng ngân hàng hay trái phiếu doanh nghiệp. Vai trò của REIT nằm ở một khâu khác trong vòng đời vốn: khi tài sản đã hoàn thành, đi vào vận hành và bắt đầu tạo dòng tiền, REIT có thể trở thành cơ chế chuyển hóa giá trị của tài sản thành nguồn vốn đầu tư có khả năng tiếp tục quay vòng.
Theo Viện Nghiên cứu, đánh giá thị trường bất động sản Việt Nam (VARS IRE), vấn đề của thị trường bất động sản Việt Nam hiện nay không chỉ nằm ở quy mô nguồn vốn, mà quan trọng hơn là sự thiếu hụt các dòng vốn dài hạn, ổn định và phù hợp với đặc thù chu kỳ đầu tư của ngành.
Đây cũng là định hướng được đặt ra trong Chiến lược phát triển thị trường vốn đến năm 2030, tầm nhìn đến năm 2045, với mục tiêu từng bước giảm sự phụ thuộc của nền kinh tế vào tín dụng ngân hàng, đồng thời phát triển các định chế tài chính và kênh đầu tư dài hạn.
Về cơ bản, REIT là mô hình tập hợp vốn của nhiều nhà đầu tư để đầu tư vào bất động sản hoặc các tài sản liên quan đến bất động sản. Tùy từng quốc gia, REIT có thể được tổ chức dưới những cấu trúc pháp lý khác nhau, trong đó mô hình phổ biến là equity REIT - trực tiếp sở hữu và khai thác các bất động sản tạo thu nhập.
Khác với mô hình phát triển bất động sản thiên về “xây dựng để bán”, REIT hướng nhiều hơn tới “sở hữu và khai thác để tạo dòng tiền”. Nhà đầu tư góp vốn vào REIT; nguồn vốn được sử dụng để mua, nắm giữ tài sản và tổ chức khai thác, cho thuê. Doanh thu sau khi trừ các chi phí vận hành, quản lý, tài chính và thuế sẽ hình thành nguồn thu nhập có thể phân phối cho nhà đầu tư.
Các tài sản phù hợp với REIT thường là bất động sản có khả năng tạo thu nhập tương đối ổn định như văn phòng, trung tâm thương mại, căn hộ cho thuê, kho vận, bất động sản công nghiệp, khách sạn, trung tâm dữ liệu, cơ sở y tế và các loại tài sản chuyên biệt khác.
Sự phát triển của REIT trên thế giới cũng cho thấy danh mục tài sản ngày càng đa dạng. Nếu trước đây văn phòng, bán lẻ và nhà ở chiếm tỷ trọng lớn thì các REIT hiện mở rộng sang logistics, khu công nghiệp, trung tâm dữ liệu, hạ tầng viễn thông, chăm sóc sức khỏe, self-storage và nhiều loại tài sản chuyên biệt.
Xu hướng này đáng chú ý đối với Việt Nam khi công nghiệp hóa, thương mại điện tử, logistics, chuyển đổi số, nhu cầu nhà ở cho thuê và hạ tầng dữ liệu đang tạo ra những nhóm tài sản có khả năng hình thành dòng tiền dài hạn. Đây cũng là cơ sở để Việt Nam có thể nghiên cứu mở rộng nguồn tài sản phù hợp với mô hình REIT trong quá trình phát triển thị trường.
Theo VARS IRE, cũng không nên đồng nhất REIT với một quỹ chỉ mua các tài sản đã hoàn thành và có tỷ lệ lấp đầy cao. Trong thực tế, một số REIT có thể đầu tư vào tài sản cần cải tạo, tái cơ cấu hoặc nâng cấp để cải thiện hiệu quả khai thác. Yếu tố cốt lõi không phải tài sản đã “hoàn chỉnh”, mà là khả năng tạo ra và gia tăng dòng tiền trong dài hạn.
REIT ra đời tại Hoa Kỳ năm 1960, với mục tiêu mở rộng khả năng tiếp cận đầu tư vào các bất động sản quy mô lớn, tạo thu nhập cho đông đảo nhà đầu tư. Theo VARS IRE, sau hơn sáu thập kỷ phát triển, 42 quốc gia và vùng lãnh thổ đã ban hành pháp luật về REIT, đại diện cho khoảng 85% GDP toàn cầu.
Đến cuối năm 2024, toàn thế giới có 1.021 REIT niêm yết, với tổng vốn hóa thị trường vốn chủ sở hữu khoảng 2,04 nghìn tỷ USD. Riêng tại châu Á, theo Nareit, có 263 REIT niêm yết với tổng vốn hóa khoảng 235,8 tỷ USD.
Tuy nhiên, REIT không phải “người mua cuối cùng” của mọi tài sản bất động sản. Khả năng một tài sản được REIT tiếp nhận còn phụ thuộc vào chất lượng pháp lý, hiệu quả vận hành, khả năng tạo dòng tiền, giá chuyển nhượng, mức sinh lời kỳ vọng và các giới hạn đầu tư theo quy định pháp luật. Đặc biệt, giao dịch giữa REIT và doanh nghiệp có quan hệ liên quan cần được kiểm soát chặt chẽ để bảo vệ nhà đầu tư.
Việt Nam cần hệ sinh thái REIT hoàn chỉnh hơn
Sự phát triển của REIT cũng có sự tương thích với những chuyển dịch đang diễn ra trên thị trường bất động sản Việt Nam. Quá trình thanh lọc và tái định vị đang thúc đẩy thị trường chuyển dần từ tư duy dựa nhiều vào kỳ vọng tăng giá sang coi trọng hơn giá trị khai thác, nhu cầu thực và hiệu quả đầu tư dài hạn.
Khi hiệu quả khai thác và dòng tiền trở thành những tiêu chí quan trọng, giá trị của bất động sản không chỉ được xác lập tại thời điểm hoàn thành và bán sản phẩm mà còn được tích lũy trong suốt quá trình vận hành. Chủ sở hữu và nhà phát triển theo đó có thêm động lực chú trọng đến chất lượng xây dựng, thiết kế, công năng, khả năng thu hút và duy trì khách thuê, chất lượng dịch vụ, hiệu quả vận hành và chi phí quản lý.
Đây chính là điểm tương thích với mô hình REIT, khi khả năng tạo ra dòng tiền dài hạn của tài sản giữ vai trò quan trọng.
Dù vậy, khoảng cách giữa Việt Nam và các thị trường trong khu vực vẫn còn lớn. Trong khi đến cuối năm 2024, châu Á đã có 263 REIT niêm yết với tổng vốn hóa khoảng 235,8 tỷ USD, Việt Nam chưa hình thành được một thị trường REIT có quy mô và mức độ phát triển tương xứng với các thị trường REIT lớn trong khu vực.
VARS IRE cho rằng, việc REIT chưa phát triển tại Việt Nam không phản ánh sự thiếu hiệu quả của mô hình, mà cho thấy các điều kiện để REIT vận hành ở quy mô lớn vẫn chưa hoàn chỉnh. Trong bối cảnh thị trường đang từng bước tái cấu trúc theo hướng minh bạch và bền vững hơn, hoàn thiện hệ sinh thái REIT có thể trở thành một hướng đi để đa dạng hóa nguồn vốn dài hạn cho bất động sản.
Điều quan trọng là REIT không nên được nhìn nhận như một công cụ thay thế các kênh vốn hiện hữu. Tín dụng ngân hàng, vốn chủ sở hữu và trái phiếu có thể đảm nhiệm những mắt xích quan trọng trong quá trình hình thành tài sản; trong khi REIT bổ sung một mắt xích ở giai đoạn tài sản đã đi vào khai thác và có khả năng tạo dòng tiền.
Theo cách đó, một tài sản sau khi được đầu tư, hoàn thành và vận hành có thể được chuyển hóa thành nguồn vốn để tiếp tục quay vòng, thay vì nguồn lực của chủ sở hữu bị giữ lại trong tài sản trong thời gian dài. Giá trị của REIT vì thế không chỉ nằm ở việc bổ sung một kênh huy động vốn, mà còn ở khả năng tạo thêm một vòng tuần hoàn giữa tài sản bất động sản và thị trường vốn.
Theo VARS IRE, REIT không nên được nhìn nhận đơn thuần là một sản phẩm tài chính hay một kênh huy động vốn mới, mà là một mảnh ghép có thể góp phần hoàn thiện cấu trúc thị trường vốn bất động sản Việt Nam.
Với cơ chế huy động vốn để sở hữu, khai thác và tạo dòng tiền từ tài sản, REIT có sự tương thích với xu hướng tái định vị của thị trường, từ kỳ vọng tăng giá sang coi trọng giá trị khai thác, nhu cầu thực và hiệu quả đầu tư dài hạn. Nếu được xây dựng trên một hệ sinh thái phù hợp về pháp lý, thuế, tài sản, nhà đầu tư và quản trị, REIT có thể trở thành cầu nối giữa thị trường vốn và thị trường bất động sản, góp phần tạo vòng quay vốn dài hạn, nâng cao hiệu quả khai thác tài sản và bổ sung một cấu phần còn thiếu trong cấu trúc nguồn vốn của thị trường.