Động lực tăng trưởng vẫn hiện hữu, nhưng áp lực từ lạm phát, lãi suất và bất ổn bên ngoài sẽ khiến thị trường chứng khoán nửa cuối năm 2026 phân hóa rõ nét hơn.
Cơ hội vẫn rộng mở nhưng dư địa tăng sẽ không còn trải đều
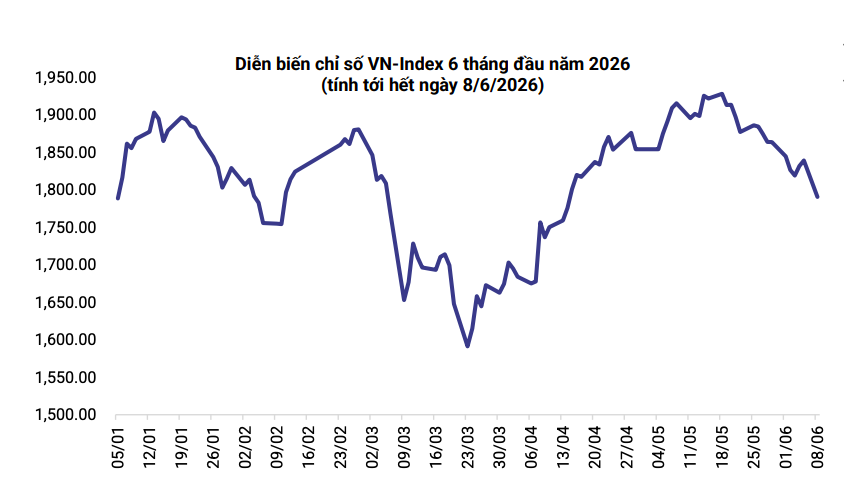
Nửa đầu năm 2026 ghi nhận nhiều dấu mốc quan trọng của thị trường chứng khoán Việt Nam. VN-Index liên tục thiết lập các vùng đỉnh mới, thanh khoản duy trì ở mức cao, trong khi việc FTSE Russell chính thức nâng hạng Việt Nam lên thị trường mới nổi hạng hai đã tạo thêm động lực thu hút dòng vốn quốc tế.
 |
| Nguồn: PSI |
Tuy nhiên, bước sang nửa cuối năm, bối cảnh đầu tư được dự báo sẽ trở nên phức tạp hơn khi các yếu tố hỗ trợ và rủi ro cùng tồn tại.
Theo báo cáo chiến lược đầu tư 6 tháng cuối năm 2026 của Công ty Chứng khoán Dầu khí (PSI), kinh tế thế giới tiếp tục chịu áp lực từ lạm phát, xung đột địa chính trị và xu hướng gia tăng bảo hộ thương mại. OECD hạ dự báo tăng trưởng kinh tế toàn cầu xuống còn 2,8%, trong khi WTO dự báo tăng trưởng thương mại hàng hóa toàn cầu chỉ đạt khoảng 1,9%, giảm mạnh so với mức 4,6% của năm 2025.
Giá hàng hóa vẫn neo ở mức cao sau căng thẳng Trung Đông. Giá dầu Brent bình quân tăng lên khoảng 101 USD/thùng, cao hơn 50,9% so với trước khi xảy ra xung đột; giá LNG châu Á tăng khoảng 69%, kéo theo chi phí logistics và nguyên vật liệu tiếp tục leo thang. Trong bối cảnh đó, các ngân hàng trung ương lớn nhiều khả năng sẽ duy trì mặt bằng lãi suất cao lâu hơn kỳ vọng nhằm kiểm soát lạm phát, qua đó tạo áp lực lên tỷ giá và chi phí vốn tại các thị trường mới nổi.
Đối với Việt Nam, nền kinh tế vẫn nằm trong nhóm tăng trưởng cao của khu vực. IMF dự báo GDP Việt Nam tăng khoảng 7,1%, thuộc nhóm dẫn đầu thế giới, trong khi PSI ước tính tăng trưởng nửa đầu năm đạt khoảng 8,5%. Những động lực truyền thống như đầu tư công, tiêu dùng nội địa, khu vực sản xuất chế biến chế tạo và dòng vốn FDI tiếp tục đóng vai trò bệ đỡ cho nền kinh tế.
Tuy nhiên, việc hiện thực hóa mục tiêu tăng trưởng cao sẽ đối mặt nhiều thách thức hơn. Áp lực lạm phát gia tăng khiến CPI bình quân 5 tháng đầu năm tăng 4,31%, tiến sát mục tiêu kiểm soát cả năm. PSI dự báo CPI bình quân năm 2026 dao động trong khoảng 4,3-4,5%, đồng nghĩa dư địa nới lỏng chính sách tiền tệ sẽ không còn nhiều như năm trước.
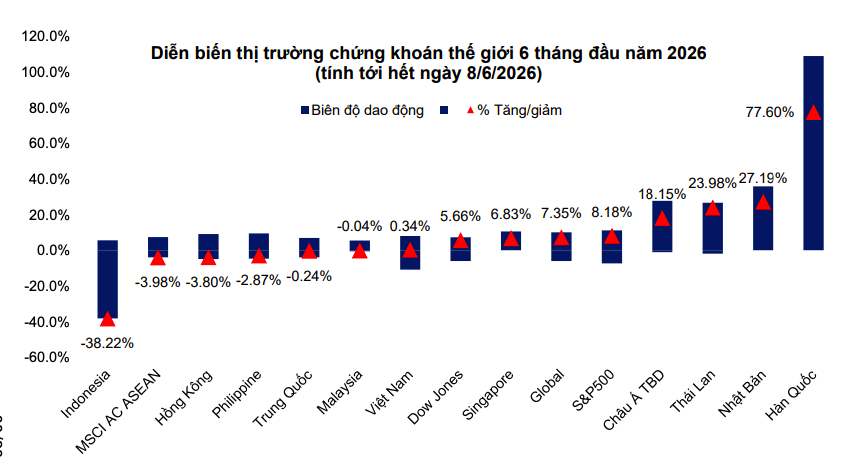
Một điểm đáng chú ý khác là sức mua thực tế chưa cải thiện tương xứng với tốc độ tăng doanh thu danh nghĩa. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 11,2%, nhưng nếu loại trừ yếu tố giá chỉ tăng khoảng 6,1%, phản ánh gần một nửa mức tăng trưởng đến từ yếu tố lạm phát. Hoạt động xuất nhập khẩu cũng xuất hiện tín hiệu cần theo dõi khi cán cân thương mại ghi nhận nhập siêu lũy kế khoảng 13,8 tỷ USD sau 6 tháng liên tiếp thâm hụt.
 |
| Nguồn: PSI |
Những yếu tố này cho thấy môi trường đầu tư trong nửa cuối năm sẽ không còn thuận lợi đồng đều như giai đoạn đầu năm, đòi hỏi nhà đầu tư phải lựa chọn kỹ hơn thay vì kỳ vọng vào đà tăng của toàn thị trường.
Dòng tiền sẽ hướng tới doanh nghiệp có nền tảng cơ bản tốt
Trong bối cảnh nhiều biến số vĩ mô xuất hiện cùng lúc, giới phân tích cho rằng xu hướng phân hóa sẽ là đặc điểm nổi bật của thị trường chứng khoán nửa cuối năm.
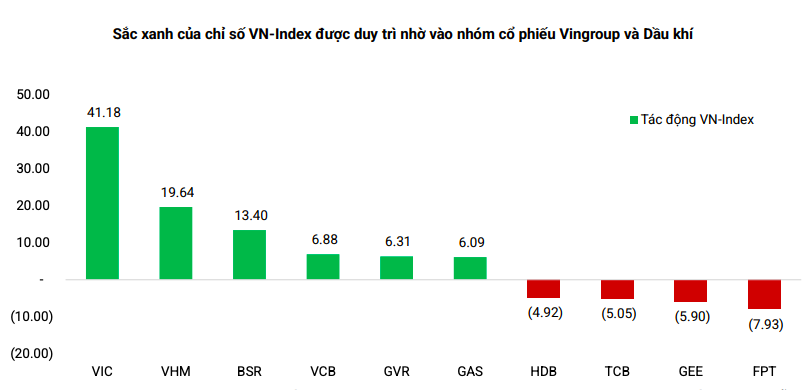
Theo PSI, cơ hội đầu tư sẽ không còn phân bổ rộng trên diện rộng mà tập trung vào các doanh nghiệp duy trì được tăng trưởng lợi nhuận, sở hữu bảng cân đối tài chính lành mạnh, lợi thế cạnh tranh bền vững và khả năng thích ứng với môi trường kinh doanh mới. Đây cũng là lý do báo cáo lựa chọn chủ đề “Ngược gió tìm cơ hội”, nhấn mạnh rằng những giai đoạn thị trường chịu sức ép thường tạo điều kiện cho quá trình tái định giá và sàng lọc doanh nghiệp chất lượng.
 |
| Nguồn: PSI |
Ở góc độ ngành nghề, khu vực sản xuất vẫn duy trì tín hiệu tích cực khi chỉ số PMI đứng trên ngưỡng 50 điểm trong 11 tháng liên tiếp, đạt 52,8 điểm vào tháng 5; chỉ số sản xuất công nghiệp (IIP) tăng 9,08% so với cùng kỳ. PSI đánh giá các lĩnh vực điện tử, bán dẫn, công nghệ, logistics và dầu khí sẽ tiếp tục được hưởng lợi từ xu hướng dịch chuyển chuỗi cung ứng, FDI và đầu tư hạ tầng. Trong khi đó, dệt may, da giày, gỗ và một số ngành xuất khẩu truyền thống vẫn chịu áp lực từ nhu cầu tiêu dùng toàn cầu phục hồi chậm cũng như các rào cản thương mại gia tăng.
Bên cạnh yếu tố tăng trưởng lợi nhuận, thị trường còn có thêm lực đỡ từ kỳ vọng dòng vốn ngoại sau khi Việt Nam được FTSE Russell nâng hạng. Tuy vậy, tiến trình giải ngân của các quỹ quốc tế được dự báo sẽ diễn ra theo lộ trình và ưu tiên các doanh nghiệp có quy mô vốn hóa lớn, thanh khoản cao, quản trị minh bạch và đáp ứng các tiêu chuẩn quốc tế.
Trong khi đó, định giá thị trường vẫn được đánh giá ở mức hấp dẫn so với nhiều thị trường trong khu vực, tạo dư địa cho dòng tiền trung và dài hạn nếu triển vọng tăng trưởng lợi nhuận doanh nghiệp tiếp tục được duy trì.
Nhìn tổng thể, nửa cuối năm 2026 nhiều khả năng sẽ không còn là giai đoạn “mua gì cũng tăng” như những nhịp hưng phấn trước đây. Thay vào đó, đây sẽ là thời kỳ thị trường chuyển từ giao dịch theo kỳ vọng sang phản ánh chất lượng tăng trưởng thực sự của doanh nghiệp. Trong bối cảnh các yếu tố vĩ mô còn nhiều biến động, chiến lược đầu tư dựa trên nền tảng cơ bản, tăng trưởng lợi nhuận và khả năng chống chịu trước các cú sốc bên ngoài được kỳ vọng sẽ mang lại hiệu quả bền vững hơn so với việc chạy theo những nhịp tăng ngắn hạn của thị trường.