Trí tuệ nhân tạo (AI) đang thay đổi cách ngân hàng vận hành, từ phát hiện gian lận, quản trị rủi ro đến chăm sóc khách hàng. Tuy nhiên, theo chuyên gia của HSBC, trong lĩnh vực tài chính - ngân hàng, tốc độ đổi mới không còn là ưu tiên duy nhất, mà là dữ liệu và sự an toàn của khách hàng.
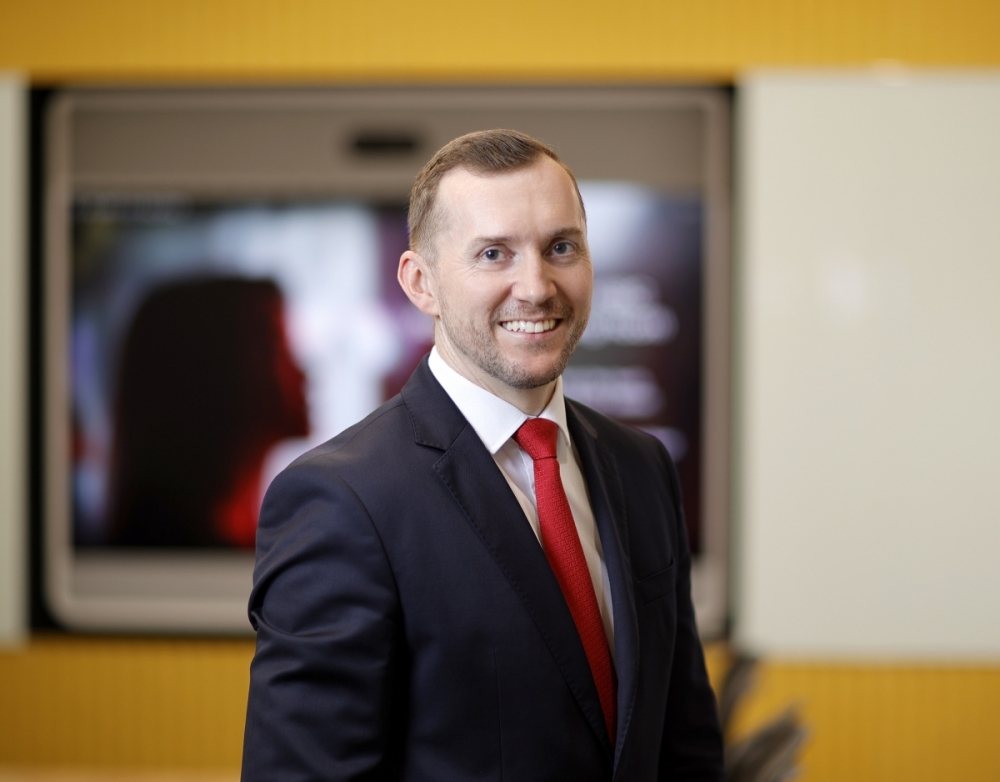 |
| Ông Phil Wright, Giám đốc cấp cao Khối nghiệp vụ ngân hàng, HSBC Việt Nam. |
AI đang dần trở thành “lớp hạ tầng” mới của ngành Ngân hàng
Theo ông Phil Wright, Giám đốc cấp cao Khối nghiệp vụ ngân hàng, HSBC Việt Nam, AI không còn là khái niệm xa vời mà đã trực tiếp định hình cách ngân hàng phục vụ khách hàng, quản trị rủi ro và xây dựng niềm tin. Trong môi trường ngân hàng số, niềm tin không còn chỉ đến từ thương hiệu hay quy mô tài chính, mà được đánh giá qua độ ổn định của dịch vụ, tính công bằng trong quyết định và khả năng bảo vệ dữ liệu khách hàng.
Điều này đặc biệt đáng chú ý khi các ngân hàng trong nước đang tăng tốc chuyển đổi số và đẩy mạnh ứng dụng AI vào nhiều hoạt động cốt lõi. Từ chấm điểm tín dụng, phát hiện giao dịch bất thường, cá nhân hóa sản phẩm đến chăm sóc khách hàng tự động, AI đang dần trở thành “lớp hạ tầng” mới của ngành Ngân hàng.
| Trong ngành tài chính - ngân hàng, AI có thể giúp hệ thống nhanh hơn, an toàn hơn và cá nhân hóa hơn, nhưng đổi mới chỉ thực sự có ý nghĩa khi niềm tin được củng cố. Vì vậy, nguyên tắc quan trọng nhất là “đổi mới nhanh nhưng không bao giờ đánh đổi niềm tin”. |
Tuy nhiên, theo chuyên gia HSBC, vấn đề hiện nay không còn là “có dùng AI hay không”, mà là sử dụng AI như thế nào để củng cố niềm tin của khách hàng mỗi ngày.
Một trong những sức ép lớn nhất hiện nay đến từ yêu cầu minh bạch và trách nhiệm giải trình. Theo ông Phil Wright, khách hàng và cơ quan quản lý ngày càng đòi hỏi ngân hàng phải giải thích rõ dữ liệu nào đang được sử dụng, mô hình được kiểm thử ra sao, giám sát thế nào và xử lý thế nào nếu xảy ra sai sót.
Xu hướng này cũng đang phản ánh rõ trong bối cảnh pháp lý toàn cầu, khi nhiều quốc gia siết chặt quy định liên quan đến AI, quản trị rủi ro mô hình, an ninh dữ liệu và khả năng chống chịu vận hành. Tại Việt Nam, khung pháp lý cho AI cũng đang dần hình thành theo hướng đề cao minh bạch, quyền riêng tư và trách nhiệm giải trình.
Theo ông Phil Wright, với các ngân hàng, điều này đồng nghĩa phải xây dựng nền tảng AI có trách nhiệm ngay từ bây giờ, thay vì chờ đến khi quy định hoàn thiện mới điều chỉnh.
Trong thực tế, AI đang tạo ra thay đổi lớn nhất ở mảng phòng chống gian lận và tội phạm tài chính. AI có khả năng phát hiện các mô hình giao dịch bất thường, tín hiệu đáng ngờ từ thiết bị, mạng lưới tài khoản trung gian hay các hình thức lừa đảo mới mà con người khó có thể nhận diện ở quy mô lớn.
Dù vậy, AI không phải “lá chắn tuyệt đối”. Theo chuyên gia HSBC, khi ngân hàng nâng cấp công nghệ, tội phạm tài chính cũng thay đổi phương thức, đặc biệt với sự xuất hiện của Deepfake và các hình thức giả mạo ngày càng tinh vi. Vì thế, AI chỉ là một lớp phòng vệ trong hệ thống kiểm soát tổng thể gồm quản lý định danh, xác thực, kiểm soát giao dịch và quy trình giám sát nhiều tầng.
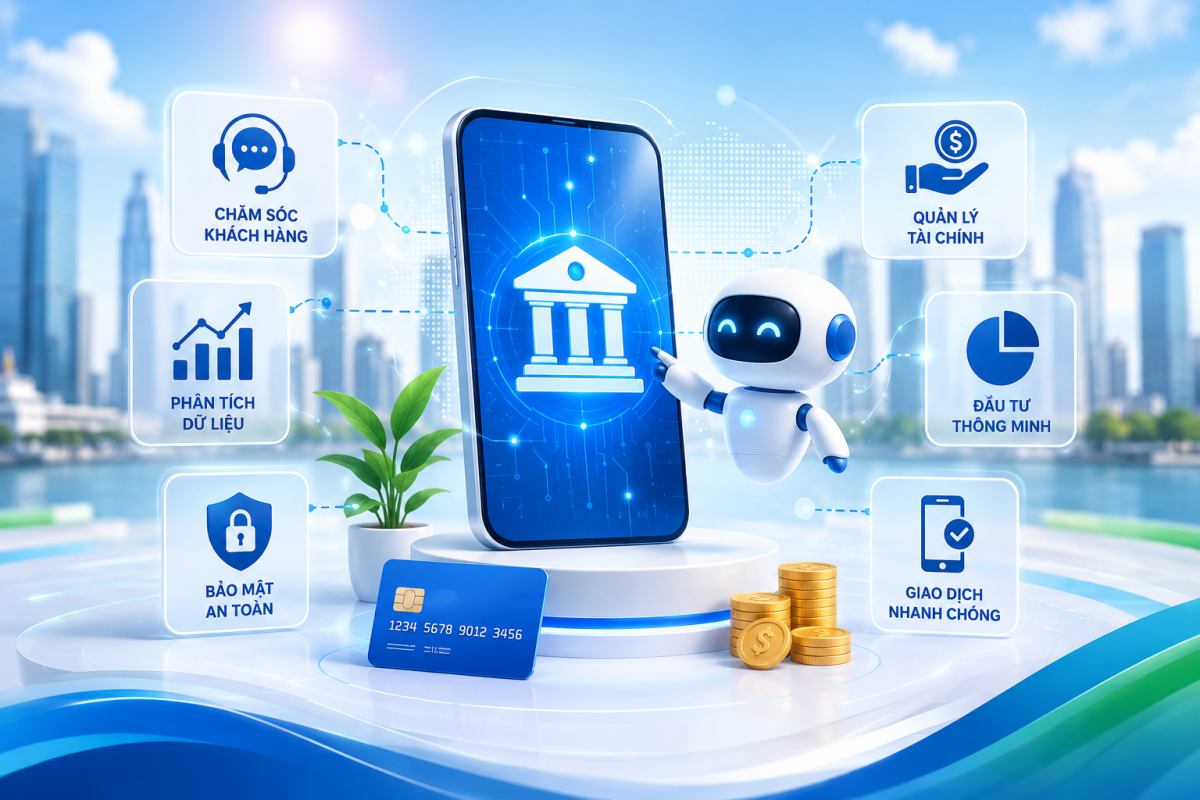 |
| AI buộc ngân hàng thay đổi cách quản trị và bảo vệ khách hàng. Ảnh minh hoạ: AI |
Bài toán cân bằng giữa an toàn và trải nghiệm khách hàng
Một điểm đáng chú ý khác là bài toán cân bằng giữa an toàn và trải nghiệm khách hàng. Mô hình AI quá khắt khe có thể tạo cảnh báo sai, chặn nhầm giao dịch hợp lệ và gây khó chịu cho khách hàng. Vì vậy, ứng dụng AI có trách nhiệm không chỉ là tăng kiểm soát mà còn phải đảm bảo khả năng tiếp cận dịch vụ và có cơ chế để con người rà soát khi khách hàng bị ảnh hưởng.
| Theo chuyên gia HSBC, thách thức lớn nhất khi triển khai AI an toàn nằm ở 3 yếu tố: dữ liệu, mô hình và con người. Với dữ liệu, AI chỉ hiệu quả nếu ngân hàng kiểm soát được nguồn gốc, quyền truy cập và mục đích sử dụng. Với mô hình, rủi ro nằm ở việc hành vi khách hàng và điều kiện kinh tế thay đổi liên tục, khiến mô hình có thể hoạt động thiếu ổn định hoặc phát sinh sai lệch. Đặc biệt, với AI tạo sinh (GenAI), các nguy cơ như rò rỉ dữ liệu nhạy cảm, thao túng câu lệnh hay phụ thuộc vào kết quả không chính xác đang trở thành áp lực mới. Yếu tố quan trọng nhất vẫn là con người. AI có thể hỗ trợ ra quyết định, nhưng trách nhiệm cuối cùng vẫn phải thuộc về con người. Với các quyết định quan trọng hoặc ảnh hưởng lớn đến khách hàng, con người luôn phải tham gia vào quy trình kiểm soát. |
Ở góc độ trải nghiệm khách hàng, AI đang tạo ra lợi thế cạnh tranh mới cho các ngân hàng. Công nghệ này có thể hỗ trợ mở tài khoản nhanh hơn, xử lý yêu cầu tức thời, phát hiện rủi ro sớm và cá nhân hóa dịch vụ tốt hơn. Đồng thời, AI cũng giúp nhân viên ngân hàng giảm bớt công việc thủ công để tập trung vào các nhu cầu phức tạp hơn của khách hàng.
Tuy nhiên, theo ông Phil Wright, cá nhân hóa phải đi kèm giới hạn rõ ràng. “Khách hàng nên cảm thấy được hỗ trợ, chứ không phải bị theo dõi”, ông nhấn mạnh. Vì thế, các nguyên tắc như tối thiểu hóa dữ liệu, giới hạn mục đích sử dụng, tăng tính minh bạch và bảo mật phải trở thành nền tảng của quá trình triển khai AI trong ngân hàng.
Điều này cũng khiến vai trò quản trị trở nên quan trọng hơn bao giờ hết. Ông Phil Wright nhận định, AI trong ngân hàng không thể triển khai theo kiểu “thử nghiệm riêng lẻ”, mà phải được tích hợp vào toàn bộ quy trình vận hành với sự tham gia của các bộ phận kinh doanh, công nghệ, quản trị rủi ro và tuân thủ.
Ông Phil Wright cho rằng, quản trị không nhằm làm chậm đổi mới, mà để đổi mới diễn ra an toàn và có thể mở rộng quy mô. Tất cả các quyết định, nguồn dữ liệu, quá trình thử nghiệm và kiểm toán đều phải được lưu vết rõ ràng để phục vụ giám sát và xử lý khiếu nại.
Từ phía các ngân hàng, trong trao đổi mới đây, Tổng giám đốc Techcombank Jens Lottner cho biết, AI sẽ tạo ra thay đổi mang tính bản chất trong cách ngân hàng vận hành trong vài năm tới, khi nhiều hoạt động trước đây do con người xử lý sẽ được thực hiện bởi các tác nhân AI. Tuy nhiên, AI không vận hành độc lập ngoài kiểm soát mà vẫn cần được con người xây dựng, giám sát và kiểm soát rủi ro. Mô hình ngân hàng tương lai sẽ là sự kết hợp giữa máy móc và con người, trong đó AI hỗ trợ vận hành, còn con người giữ vai trò thiết kế mô hình, kiểm soát rủi ro và tìm kiếm giải pháp mới cho khách hàng.
Tại TPBank, Chủ tịch HĐQT Đỗ Minh Phú cho rằng, AI đang làm thay đổi mạnh cấu trúc lao động trong ngành ngân hàng khi nhiều công việc có thể được thay thế bằng công nghệ với hiệu quả cao hơn. Ông cũng nhấn mạnh AI cần được triển khai trên cơ sở các chuẩn mực đạo đức và khung pháp lý rõ ràng nhằm hạn chế nguy cơ bị lạm dụng để tạo thông tin sai lệch hoặc gây rủi ro cho môi trường thông tin.