Đảng ta đã nhiều lần thẳng thắn chỉ ra tổ chức thực hiện vẫn là khâu yếu. Với Luật Bảo hiểm tiền gửi năm 2025, khâu tổ chức thực hiện đang được thử thách trong điều kiện vừa hoàn thiện thể chế, vừa vận hành công cụ mới, vừa giữ ổn định giữa lúc tín dụng tăng tốc. Gần 6 tháng sau ngày Luật có hiệu lực, kết quả bước đầu cho thấy dấu ấn rõ nét từ sự lãnh đạo của cấp ủy.
| Lời Tòa soạn: Từ một chủ trương lớn của Đảng về bảo vệ quyền lợi chính đáng của nhân dân, Luật Bảo hiểm tiền gửi năm 2025 đã được Quốc hội thể chế hóa thành một đạo luật hoàn chỉnh, với 99,8% đại biểu tán thành - một con số nói lên sự đồng thuận và trách nhiệm. Chủ trương đúng chỉ thực sự có ý nghĩa khi được chuyển hóa thành kết quả cụ thể trong đời sống. Trong đó, vai trò lãnh đạo của tổ chức đảng được thể hiện ở năng lực đưa chính sách vào thực tiễn, tháo gỡ điểm nghẽn và nâng cao hiệu quả thực thi với thước đo cuối cùng là quyền lợi người gửi tiền được bảo vệ và niềm tin của nhân dân được củng cố. |
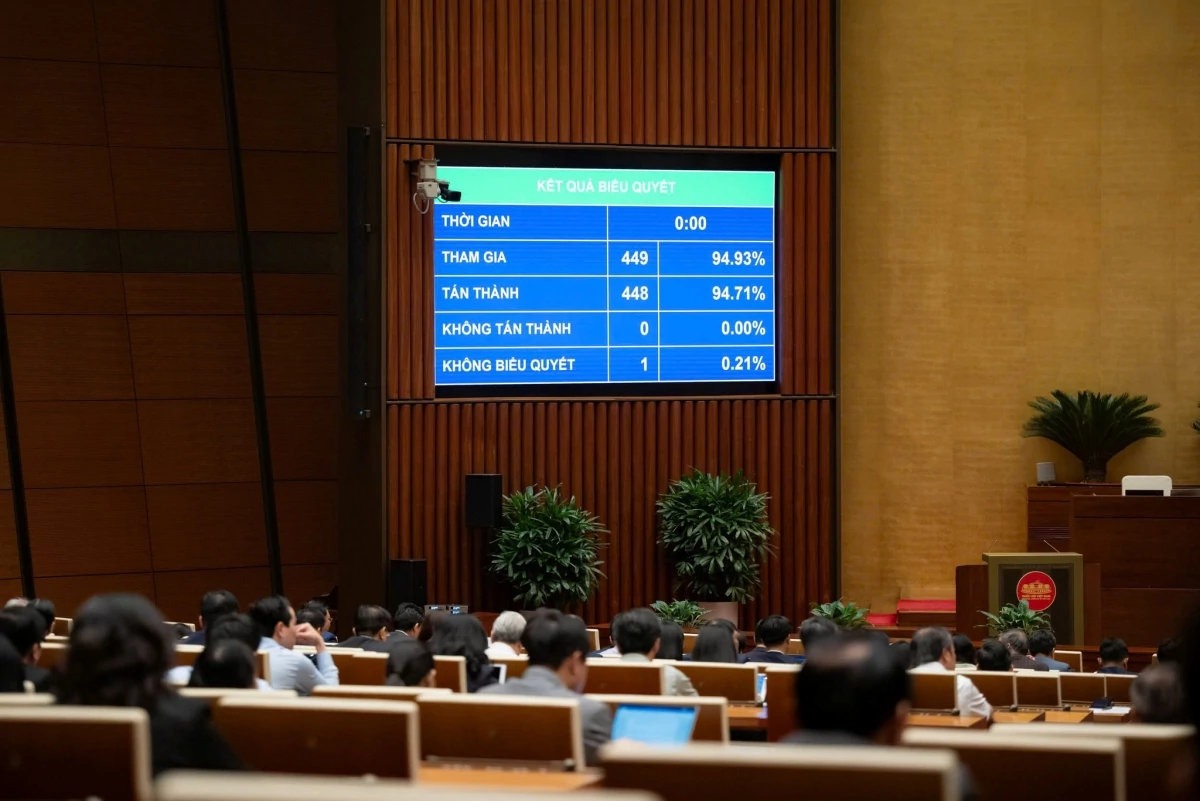 |
| Quốc hội Khoá XV, kỳ họp thứ mười thông qua Luật Bảo hiểm tiền gửi năm 2025 với tỷ lệ tán thành rất cao. |
Cấp ủy đi trước một bước, nghị quyết đo bằng sản phẩm
Tổng Bí thư, Chủ tịch nước Tô Lâm nhiều lần nhấn mạnh thể chế là “điểm nghẽn của điểm nghẽn”. Thể chế ở đây bao gồm cả hệ thống văn bản hướng dẫn, quy trình nội bộ và năng lực của bộ máy thực thi. Với sự chỉ đạo khẩn trương của Đảng ủy Chính phủ, Đảng ủy Ngân hàng Nhà nước, nhận thức ấy được Đảng bộ Bảo hiểm tiền gửi Việt Nam chuyển thành hành động từ sớm.
| Bảo hiểm tiền gửi luôn là một trong những lớp bảo vệ quan trọng nhất cho người gửi tiền. Trong các giai đoạn phát triển của thị trường tài chính tiền tệ, rủi ro hệ thống vẫn luôn hiện diện và vì vậy niềm tin luôn cần được củng cố. Khách hàng không gửi tiền chỉ vì niềm tin vào một ngân hàng riêng lẻ mà người gửi tiền tin vào cả một cơ chế bảo vệ đứng phía sau ngành ngân hàng. Niềm tin của người gửi tiền là tài sản vô hình lớn nhất mà một ngân hàng có được, và bảo hiểm tiền gửi là một trong những cơ chế giúp bảo vệ chính tài sản vô hình đó. Một ngân hàng đơn lẻ dù vững mạnh đến đâu cũng không thể tự tạo ra niềm tin cho toàn thị trường. Ông Võ Hoàng Hải - Phó Tổng Giám đốc Ngân hàng thương mại cổ phần Nam Á |
Ngày 12/1/2026, gần 4 tháng trước khi Luật mới có hiệu lực, tại Hội nghị tổng kết công tác Đảng năm 2025 và triển khai nhiệm vụ năm 2026 với sự tham dự của đại diện Đảng ủy Chính phủ và Đảng ủy Ngân hàng Nhà nước, 6 nhóm nhiệm vụ trọng tâm của năm được xác định: tham mưu xây dựng văn bản hướng dẫn Luật; triển khai Chiến lược phát triển bảo hiểm tiền gửi giai đoạn 2026–2030; nâng chất lượng nghiệp vụ bảo hiểm tiền gửi; triển khai Đề án phát triển công nghệ thông tin đến năm 2030; kiện toàn bộ máy tinh gọn; đẩy mạnh nghiên cứu khoa học phục vụ thực thi Luật.
Mỗi nhiệm vụ đều có sản phẩm cụ thể, có địa chỉ chịu trách nhiệm. Đó là cách làm đúng tinh thần đổi mới phương thức lãnh đạo của Đảng: lãnh đạo bằng việc giao đúng người, đúng việc và kiểm tra đến nơi đến chốn.
Khuôn khổ pháp lý thành hình với nhịp độ khẩn trương
Tốc độ hoàn thiện văn bản là thước đo đầu tiên của năng lực thực thi. Trong năm 2026, khuôn khổ pháp lý đã được xây dựng với nhịp độ khẩn trương, tạo cơ sở để triển khai hiệu quả Luật mới. Đáng chú ý, nhiều kiến nghị của Hiệp hội Quỹ tín dụng nhân dân Việt Nam đã được thể chế hóa trong Luật và Thông tư 04/2026/TT-NHNN – cho thấy chính sách được làm ra bằng cách lắng nghe những tổ chức tín dụng nhỏ nhất, gần dân nhất. Đó chính là biểu hiện của dân chủ trong hoạch định chính sách.
Bảng 1: Những mốc chính đưa Luật vào cuộc sống
| Thời điểm | Văn bản / sự kiện | Nội dung chính |
| 7/1/2026 | Công bố Lệnh của Chủ tịch nước | Công bố Luật Bảo hiểm tiền gửi số 111/2025/QH15 |
| 31/3/2026 | Thông tư 04/2026/TT-NHNN | Hướng dẫn một số nội dung hoạt động bảo hiểm tiền gửi |
| 1/5/2026 | Luật có hiệu lực | Khuôn khổ pháp lý mới thay Luật 2012 |
| 1/6/2026 | Văn phòng điện tử BHTGVN vận hành | Số hóa quản trị, điều hành |
| 13/7/2026 | Nghị định 280/2026/NĐ-CP; Thông tư 05/2026/TT-NHNN | Tổ chức, hoạt động, quản lý và đầu tư vốn nhà nước tại BHTGVN; hạn mức chi trả 350 triệu đồng |
| 7/2026 | Quy chế cho vay đặc biệt của BHTGVN | Khi rút tiền hàng loạt, tiền vay chỉ dùng để trả người được bảo hiểm |
Đọc những con số bằng mắt người trong nghề
Nếu khuôn khổ pháp lý là bộ khung, thì nguồn lực và nghiệp vụ là phần cơ bắp:
Bảng 2: Một số chỉ tiêu nghiệp vụ nổi bật
| Chỉ tiêu | Kết quả | Thời điểm |
| Giám sát | 100% tổ chức tham gia BHTG | 2025–2026 |
| Kiểm tra | 228/287 tổ chức theo kế hoạch năm (gần 80%) | Năm 2026 |
| Cán bộ tham gia Ban kiểm soát đặc biệt | 34 người tại 29/30 quỹ tín dụng nhân dân được kiểm soát đặc biệt | Năm 2026 |
| Phí BHTG thu được | 7.465 tỷ đồng, tăng gần 11% | 6 tháng 2026 |
| Miễn phí cho tổ chức được kiểm soát đặc biệt | 35 tổ chức, trên 181 tỷ đồng | 6 tháng 2026 |
| Tổng nguồn vốn đầu tư | Trên 151 nghìn tỷ đồng | 30/6/2026 |
| Quỹ dự phòng nghiệp vụ | Gần 145 nghìn tỷ đồng, tăng 13,1% | 30/6/2026 |
Kết quả thu phí BHTG và sự gia tăng của quỹ dự phòng nghiệp vụ trong 6 tháng đầu năm 2026 cho thấy nguồn lực tài chính của BHTGVN tiếp tục được củng cố. Điều đó cho thấy nguồn vốn nhàn rỗi được đầu tư an toàn và sinh lời ổn định; năng lực chi trả được tích lũy theo phương thức có quỹ từ trước, đúng thông lệ quốc tế. Khoản miễn phí hơn 181 tỷ đồng là một công cụ chính sách đúng lúc để tổ chức tham gia bảo hiểm tiền gửi yếu có dư địa phục hồi. Một quỹ tín dụng nhân dân hồi phục là hàng nghìn người gửi tiền nông thôn không phải chờ đến ngày chi trả.
Con số 34 cán bộ có mặt tại 29 trên 30 quỹ tín dụng được kiểm soát đặc biệt đồng nghĩa những cán bộ này bước vào công việc không dễ dàng. Một tổ chức tín dụng đang khó khăn cần người cán bộ có chuyên môn vững, nhưng trước hết cần bản lĩnh và sự liêm chính của người đảng viên. Nhìn một cách cụ thể, một phần lá chắn bảo vệ người gửi tiền cũng được làm nên từ chính những con người ấy.
Triệt để khắc phục những điểm nghẽn
Mặc dù đã có nhiều bước tiến quan trọng, trong tiến trình đưa chính sách bảo vệ người gửi tiền vào cuộc sống vẫn còn những điểm nghẽn cần thẳng thắn nhìn nhận và khắc phục kịp thời.
Thứ nhất, áp lực cân đối vốn. Đến ngày 28/9/2026, huy động vốn của các tổ chức tín dụng tăng 9,78% so với cuối năm 2025, trong khi tín dụng tăng 10,89%. Các tổ chức tín dụng còn dự báo cả năm tín dụng tăng 16,4%, huy động chỉ 14,3%. Khi tín dụng chạy nhanh hơn huy động, cuộc đua lãi suất nóng lên, và tổ chức nhỏ, quản trị yếu dễ bị cám dỗ trả lãi cao bất thường để giữ tiền gửi.
Thứ hai, rủi ro tin đồn trên không gian số. Một thông tin thiếu kiểm chứng có thể kích hoạt làn sóng rút tiền trước khi cơ quan chức năng kịp lên tiếng. Những đợt rút tiền do tin đồn thất thiệt từng xảy ra ở một số địa phương là lời nhắc: truyền thông chính sách là một tuyến phòng thủ quan trọng và là một mặt trận đấu tranh tư tưởng.
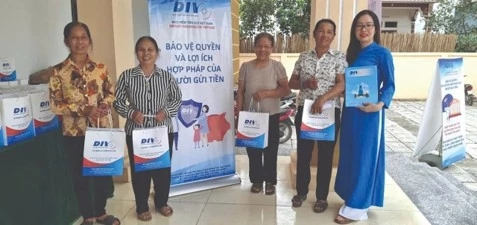 |
| Thường xuyên truyền thông để chính sách bảo hiểm tiền gửi đến với người dân. |
Thứ ba, yêu cầu phối hợp ở tầm cao hơn. Khi Bảo hiểm tiền gửi Việt Nam tham gia can thiệp sớm, đánh giá phương án phục hồi hay cho vay đặc biệt đối với tổ chức tín dụng, đòi hỏi dữ liệu, năng lực phân tích rủi ro và cơ chế phối hợp chặt chẽ. Ranh giới trách nhiệm giữa tổ chức bảo hiểm tiền gửi, cơ quan thanh tra giám sát (Ngân hàng Nhà nước) và các đơn vị tham gia xử lý tổ chức tín dụng cần phân định rõ, để công cụ được dùng đúng mục tiêu và không ai đứng ngoài cuộc khi có việc.
Thứ tư, hiểu biết của người dân chưa theo kịp chính sách. Vẫn còn người gửi tiền chưa biết hạn mức được bảo hiểm là bao nhiêu, loại tiền gửi nào được bảo hiểm, làm sao nhận diện tổ chức tham gia bảo hiểm tiền gửi.
Những điểm nghẽn này được nhận diện và đã, đang được nỗ lực khắc phục kịp thời, triệt để. Trong suốt quá trình cơ cấu lại hệ thống tổ chức tín dụng, kể cả với những ngân hàng yếu kém phải mua bắt buộc hay chuyển giao bắt buộc, Nhà nước luôn kiên định bảo đảm quyền lợi của người gửi tiền. Nay, với Luật năm 2025, lời cam kết ấy có thêm một hạn mức cao hơn, một thời hạn chi trả ngắn hơn, một quỹ dự phòng lớn hơn và một tổ chức bảo hiểm tiền gửi được trao quyền tham gia xử lý tổ chức tín dụng sớm hơn. Đó là câu trả lời bằng thể chế, bằng hành động và bằng những nỗ lực thực thi hiệu quả.
Thông báo số 428/TB-VPCP kết luận buổi làm việc ngày 13/8/2026 của Thủ tướng Lê Minh Hưng với Ngân hàng Nhà nước và hệ thống các tổ chức tín dụng đã ghi nhận: cùng với việc kiên định bảo đảm an toàn hệ thống, hạn chế tối đa tác động dây chuyền, không để xảy ra đổ vỡ mất kiểm soát, quyền lợi hợp pháp của người gửi tiền đã được bảo đảm.
Và câu hỏi đặt ra là: bảo vệ người gửi tiền liệu có trở thành động lực thúc đẩy khát vọng tăng trưởng hai con số? Kỳ cuối sẽ trả lời câu hỏi ấy.
| Trong việc đưa Luật BHTG 2025 đến với người gửi tiền, ngân hàng thương mại có lợi thế rất lớn, mỗi ngân hàng có hàng triệu khách hàng, có ứng dụng mobile banking mà khách hàng mở hàng ngày. Tôi thấy biểu tượng tham gia BHTG đã được các ngân hàng niêm yết trên các ứng dụng ngân hàng số của họ. Tại BIDV, chúng tôi xác định trách nhiệm phổ biến thông tin chính sách cho khách hàng là một phần của cam kết phục vụ. Khi khách hàng hiểu quyền lợi của mình, họ tin tưởng hơn, gắn bó hơn, từ đó hệ thống tài chính cũng lành mạnh hơn. Theo tôi, cần có sự phối hợp bài bản hơn nữa giữa Bảo hiểm tiền gửi Việt Nam và các tổ chức tham gia BHTG để tạo ra chiến dịch truyền thông đồng bộ - cùng thông điệp, cùng thời điểm, qua nhiều kênh. Sức mạnh của sự đồng bộ đó sẽ lớn hơn rất nhiều so với từng đơn vị tự làm riêng lẻ. TS. Cấn Văn Lực - Chuyên gia Kinh tế trưởng Ngân hàng thương mại cổ phần Đầu tư và Phát triển Việt Nam (BIDV), Thành viên Hội đồng Tư vấn Chính sách Tài chính - Tiền tệ Quốc gia |
| Những ai từng trải qua giai đoạn cuối thập niên 1990 đều biết hàng loạt hợp tác xã tín dụng trên cả nước đã đổ vỡ và dư chấn của nó kéo dài rất lâu, không chỉ cho ngành mà còn trong tâm lý của người gửi tiền. Là quỹ tín dụng nhân dân có lịch sử hơn 30 năm hoạt động, chúng tôi may mắn vượt qua được, nhưng gây dựng lại niềm tin sau giai đoạn đó là một hành trình không hề ngắn. Từng đồng vốn huy động được, từng lần chi trả đúng hẹn, từng thành viên yên tâm ở lại với Quỹ - đều là những viên gạch nhỏ xây lại nền móng đó. Bảo hiểm tiền gửi ra đời và ngày càng hoàn thiện chính là bảo vệ cho nền móng ấy, tạo ra một chiếc “lưới an toàn” mà cả Quỹ lẫn thành viên đều cần. Khi thành viên biết rằng tiền gửi của họ được Nhà nước bảo vệ, họ không chỉ an tâm gửi tiền mà còn an tâm ở lại với Quỹ ngay cả những lúc thị trường có biến động, tin đồn lan ra. Ông Lại Năng Thùy - Chủ tịch Hội đồng quản trị Quỹ tín dụng nhân dân Lộc Sơn, phường B'Lao, tỉnh Lâm Đồng |
(Còn nữa)