Ngân hàng kinh doanh trên cơ sở niềm tin. Khi niềm tin ấy là của hàng chục triệu người gửi tiền, bảo vệ niềm tin không còn là nghiệp vụ thuần túy mà trở thành nhiệm vụ chính trị. Luật Bảo hiểm tiền gửi năm 2025, được Quốc hội thông qua với 99,8% đại biểu tán thành, là một sự thể chế hóa nhất quán quan điểm của Đảng: lấy dân làm gốc, đặt quyền lợi chính đáng của nhân dân lên trên hết.
| Lời Tòa soạn: Tiền gửi của người dân trong hệ thống ngân hàng là mồ hôi công sức, là của để dành, là tương lai của hàng chục triệu gia đình Việt Nam. Loạt bài này đi theo mạch: Đảng lãnh đạo bằng đường lối và thể chế - Nhà nước thể chế hóa thành pháp luật - tổ chức đảng đưa pháp luật vào cuộc sống - và thước đo cuối cùng là sự yên tâm của người dân. Từ Luật Bảo hiểm tiền gửi năm 2025, chúng ta nhìn thấy một cách cụ thể nhất nguyên tắc “dân là gốc” được thực thi trong kỷ nguyên mới. |
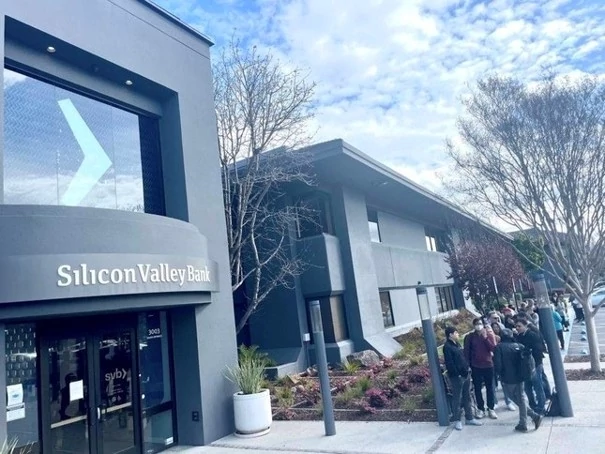 |
| Hàng trăm người gửi tiền chờ rút tiền ở Ngân hàng Silicon Valley (Mỹ), chưa kể những khách hàng rút tiền trực tuyến, tháng 3/2023. |
Hoạt động ngân hàng – niềm tin là cây cột chống
Ai từng làm ngân hàng đều biết, ngân hàng nhận những đồng tiền gửi mà người dân có thể rút bất cứ lúc nào, rồi cho vay dài hạn để nuôi sản xuất, xây nhà máy, làm đường sá. Chính cơ chế biến tiền gửi ngắn hạn thành vốn dài hạn ấy làm nên giá trị của ngân hàng đối với nền kinh tế. Thế nhưng, cũng chính điều đó khiến bất kỳ ngân hàng nào, kể cả ngân hàng lành mạnh, đều có thể gục ngã nếu mọi người gửi tiền cùng kéo đến rút trong một buổi sáng.
Năm 1983, hai nhà kinh tế Douglas Diamond và Philip Dybvig đã mô hình hóa hiện tượng này và chỉ ra: rút tiền hàng loạt là một “lời tiên tri tự hiện thực”. Người ta rút tiền không phải vì ngân hàng đã mất khả năng chi trả, mà vì sợ người khác rút trước. Lời giải mà công trình đoạt giải Nobel Kinh tế năm 2022 đưa ra không phải là chất thêm tiền mặt vào kho, mà là một cam kết đáng tin cậy của Nhà nước rằng tiền gửi sẽ được bảo đảm. Khi cam kết đủ mạnh, lý do để hoảng loạn tự biến mất.
Ở thời đại số, thử thách niềm tin càng trở nên khắc nghiệt. Nhiều người còn nhớ, vào tháng 3/2023, khách hàng của Ngân hàng Silicon Valley (Mỹ) đặt lệnh rút khoảng 42 tỷ USD chỉ trong một ngày, phần lớn qua điện thoại thông minh. Không còn hàng người xếp trước quầy giao dịch, chỉ cần một cú chạm màn hình và một tin đồn chạy nhanh hơn mọi quy trình xử lý. Một sự cố ở một ngân hàng, nếu không được xử lý kịp thời, có thể lan thành khủng hoảng niềm tin hệ thống.
Ở Việt Nam, Đảng ta đã lãnh đạo xử lý thành công các vụ việc ngân hàng yếu kém thời gian qua theo nguyên tắc “không để ai bị bỏ lại phía sau, không để người gửi tiền mất tiền”. Đó vừa là quyết định kinh tế, vừa là quyết định chính trị thể hiện bản chất ưu việt của chế độ ta.
Bảo vệ người gửi tiền là thực hành quan điểm “dân là gốc”
Chủ tịch Hồ Chí Minh căn dặn: “Việc gì có lợi cho dân, ta phải hết sức làm. Việc gì hại đến dân, ta phải hết sức tránh.” Trong lĩnh vực tiền tệ, lời dạy ấy mang một nghĩa rất cụ thể: đồng tiền tích cóp cả đời của người lao động không được phép bị cuốn đi bởi những sai phạm quản trị mà họ không thể nhìn thấy, càng không thể ngăn chặn.
Người gửi tiền nhỏ lẻ là bên yếu thế nhất trong mọi quan hệ tài chính. Họ không đọc được báo cáo kiểm toán, không tính được hệ số an toàn vốn, không biết khoản vay nào đang có vấn đề. Thị trường, tự nó, không bảo vệ họ. Chỉ Nhà nước, dưới sự lãnh đạo của Đảng, mới có thể và có trách nhiệm đứng ra làm điều đó. Một chính sách đứng về phía người yếu thế, xét cho cùng, là chính sách mang bản chất của chế độ.
Chiều 17/5/2025, khi thảo luận tại tổ về dự án Luật sửa đổi, bổ sung một số luật liên quan đến đầu tư, Tổng Bí thư Tô Lâm (nay là Tổng bí thư, Chủ tịch nước) đã đề cập trực tiếp đến quyền lợi người gửi tiền và đề nghị sửa Luật Các tổ chức tín dụng để bảo vệ quyền lợi chính đáng của họ.
Tổng Bí thư chỉ rõ: nguồn lực xã hội lớn lắm, làm sao để người dân đóng góp vào kiến thiết đất nước mà vẫn hưởng được quyền lợi xứng đáng. Quy định phải huy động được toàn bộ sức của dân, không để tiền nhàn rỗi. Hệ thống tổ chức tín dụng phải thực sự huy động vốn của dân, phục vụ doanh nghiệp đưa vào sản xuất kinh doanh.
Tổng Bí thư cũng lưu ý, hệ thống tổ chức tín dụng phải bảo đảm quyền lợi của dân, bởi tiền dân gửi là hợp pháp, còn tổ chức tín dụng được Nhà nước cấp phép, xét duyệt điều lệ, kiểm soát. “Dân tin mới mang tiền gửi cho Nhà nước, đó là tiền tích luỹ hợp pháp của họ, vậy, phải đảm bảo cho tiền của họ an toàn, có lãi” - Tổng Bí thư nhấn mạnh.
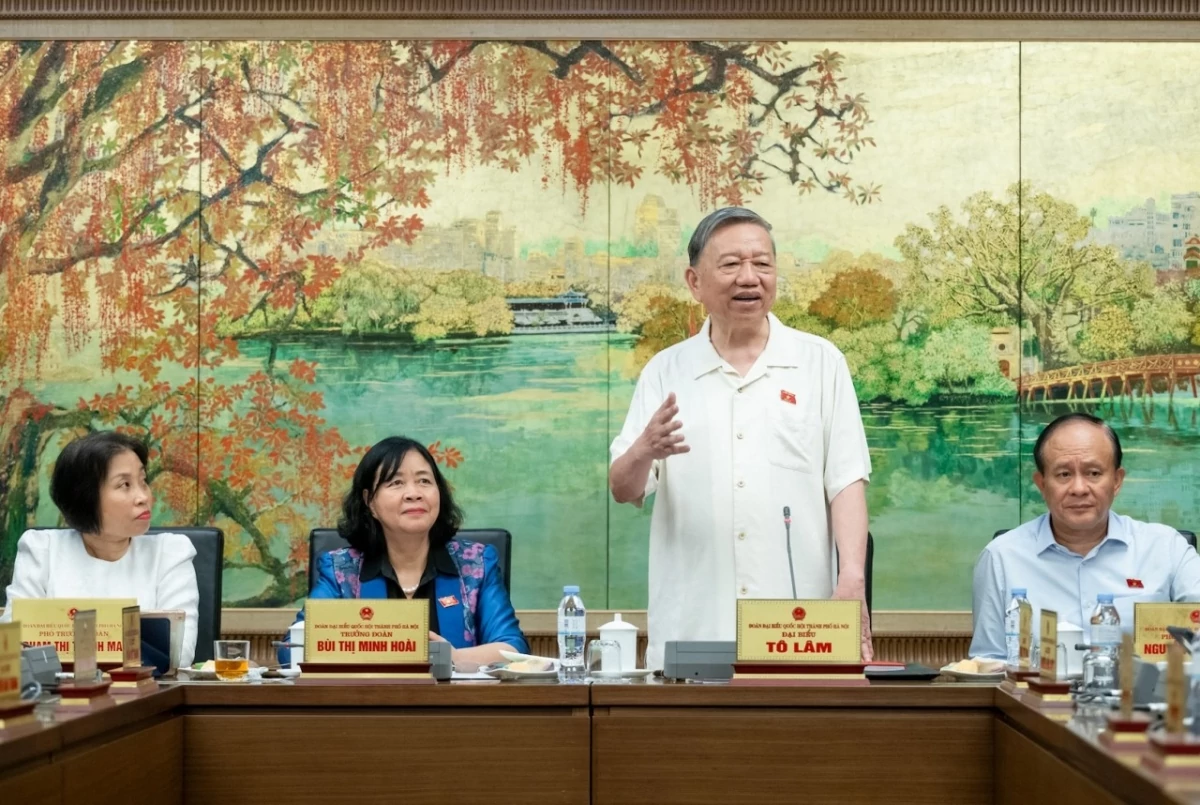 |
| “Dân tin mới mang tiền gửi cho Nhà nước, đó là tiền tích luỹ hợp pháp của họ, vậy, phải đảm bảo cho tiền của họ an toàn, có lãi” – Tổng Bí thư, Chủ tịch nước Tô Lâm. |
Tinh thần ấy đã được thể hiện xuyên suốt các văn kiện của Đảng. Nghị quyết số 19-NQ/TW ngày 28/7/2026 của Ban Chấp hành Trung ương khóa XIV về đổi mới mô hình phát triển Việt Nam xác định mô hình phát triển mới là tự cường, sáng tạo, nhân văn, bền vững và hội nhập, lấy con người làm trung tâm, mục tiêu, động lực và chủ thể phát triển, lấy chất lượng đời sống và hạnh phúc của nhân dân làm mục tiêu xuyên suốt. Chữ “nhân văn” trong tài chính chính là trách nhiệm của Nhà nước với người gửi tiền, đứng ra bảo chứng một phần cho niềm tin ấy. Luật Bảo hiểm tiền gửi năm 2025 là sự cụ thể hóa trách nhiệm đó bằng các điều luật nhằm bảo vệ tốt quyền lợi của người gửi tiền.
Niềm tin vào hệ thống ngân hàng còn là một bộ phận của an ninh tài chính quốc gia và của niềm tin xã hội đối với chế độ. Không phải ngẫu nhiên mà mỗi khi một tổ chức tín dụng gặp sự cố, các thế lực thù địch, phần tử cơ hội lập tức tung tin thất thiệt, kích động rút tiền, rồi quy chụp rằng “Nhà nước bỏ mặc người gửi tiền”. Một cơ chế bảo hiểm tiền gửi vững vàng, minh bạch chính là câu trả lời đanh thép nhất cho những luận điệu ấy.
Giữ niềm tin là giữ nguồn vốn quốc gia
Đại hội XIV của Đảng đã xác định mục tiêu tăng trưởng 2 con số trong giai đoạn tới, đó là yêu cầu phát triển để Việt Nam vượt qua bẫy thu nhập trung bình, hiện thực hóa khát vọng hùng cường vào năm 2045. Nhưng, tăng trưởng 2 con số lấy vốn từ đâu? Chúng ta không thể chỉ trông chờ vào vốn FDI hay vốn vay nước ngoài. Nguồn vốn nội sinh lớn nhất, ổn định nhất, rẻ nhất vẫn nằm trong dân.
Theo số liệu của Ngân hàng Nhà nước, đến cuối tháng 7/2026, tiền gửi của dân cư trong hệ thống ngân hàng đã vượt 11,2 triệu tỷ đồng, tăng liên tục qua các năm dù lãi suất biến động. Đó là “của để dành” của hàng chục triệu gia đình Việt Nam.
Đảng đã sớm nhận thức điều này. Từ Nghị quyết 11-NQ/TW về hoàn thiện thể chế kinh tế thị trường, đến các kết luận của Bộ Chính trị về chuyển đổi số quốc gia, về an toàn hệ thống tài chính – tiền tệ, đều thống nhất một nguyên tắc lấy người dân làm trung tâm, lấy niềm tin của người dân làm nền tảng. Bảo vệ người gửi tiền chính là bảo vệ nguồn vốn quốc gia. Bảo vệ người gửi tiền hôm nay chính là bảo vệ động lực tăng trưởng ngày mai. Giữ được niềm tin, chúng ta giữ được nguồn vốn trong dân, giữ được nền tảng cho tăng trưởng hai con số.
Lời cam kết lớn dần theo đời sống nhân dân
Ở Việt Nam, công cụ bảo vệ người gửi tiền bằng chính sách bảo hiểm tiền gửi được chính thức áp dụng từ năm 1999, khi ký ức về những đổ vỡ của các hợp tác xã tín dụng cuối thập niên 1980 vẫn còn nóng hổi. Mục tiêu của bảo hiểm tiền gửi là bảo vệ quyền và lợi ích hợp pháp của người gửi tiền; góp phần duy trì sự ổn định của hệ thống tổ chức tín dụng, bảo đảm sự phát triển an toàn, lành mạnh của hoạt động ngân hàng. Năm 2012, chính sách được nâng lên thành luật với Luật Bảo hiểm tiền gửi số 06/2012/QH13. Ngày 10/12/2025, Quốc hội khóa XV thông qua Luật Bảo hiểm tiền gửi số 111/2025/QH15, có hiệu lực từ ngày 1/5/2026.
Đo hành trình ấy bằng hạn mức chi trả tiền bảo hiểm sẽ thấy rõ nhịp đi lên của lời cam kết: từ 30 triệu đồng năm 1999, lên 50 triệu, 75 triệu, 125 triệu và nay là 350 triệu đồng. Từ 125 triệu lên 350 triệu đồng là tăng 2,8 lần trong một nhịp, gấp gần 12 lần điểm xuất phát năm 1999.
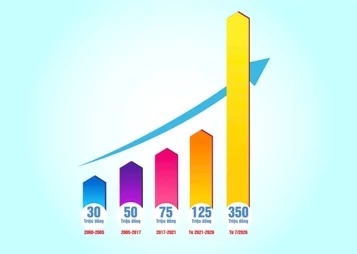 |
| Hạn mức trả tiền bảo hiểm qua các thời kỳ. |
Dưới góc nhìn chuyên môn, hạn mức không phải càng cao càng tốt. Chuẩn mực quốc tế đòi hỏi hạn mức đủ bảo vệ toàn bộ tiền gửi của đại đa số người gửi tiền nhỏ lẻ, nhưng không bao trùm những khoản tiền lớn, để người gửi tiền lớn và các nhà đầu tư vẫn phải tự thẩm định tổ chức mình gửi gắm. Mức 350 triệu đồng là lời giải cho bài toán cân bằng ấy: rộng hơn hẳn để theo kịp thu nhập và tích lũy của người dân, nhưng vẫn giữ được kỷ luật thị trường. Theo Ngân hàng Nhà nước, với hạn mức 350 triệu đồng, tỷ lệ người gửi tiền được bảo hiểm toàn bộ là 93,68%. Mặc dù còn thấp hơn mức trung bình toàn cầu (98%), nhưng đã đạt khung tối thiểu theo khuyến nghị của Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI) (90–95%) và phù hợp với định hướng tại Chiến lược phát triển bảo hiểm tiền gửi (92–95%).
Từ năm 2015 trở lại đây, hệ thống ngân hàng hoạt động tương đối ổn định, tổ chức BHTG không phải chi trả tiền bảo hiểm. Trước đây, khi mới đi vào hoạt động, BHTGVN đã chi trả bảo hiểm cho 1.793 người gửi tiền tại 39 quỹ tín dụng nhân dân ở 11 tỉnh, thành phố với tổng số tiền 26,78 tỷ đồng. Con số này nhỏ bé về quy mô, nhưng ý nghĩa thực tiễn và chính trị - xã hội lớn: Nhà nước đã thực sự thực hiện cam kết, đứng ra bảo vệ người dân.
Bước chuyển trong tư duy bảo vệ người gửi tiền
Đảng lãnh đạo bằng cương lĩnh, chiến lược, nghị quyết; Nhà nước thể chế hóa thành pháp luật; tổ chức đảng trong từng cơ quan đưa pháp luật vào cuộc sống. Ba khâu ấy là một mạch liền, và Luật Bảo hiểm tiền gửi năm 2025 là minh chứng sinh động. Chủ trương giữ vững an toàn hệ thống, cơ cấu lại các tổ chức tín dụng, bảo vệ quyền lợi hợp pháp của người gửi tiền được Đảng nêu nhất quán qua nhiều nhiệm kỳ; khi bước vào giai đoạn phát triển mới, chủ trương ấy đòi hỏi một công cụ pháp lý mạnh hơn.
Cơ chế chi trả sớm, không để người dân phải chờ đợi
Luật Bảo hiểm tiền gửi 2025 (Điều 21) đã bổ sung hai trường hợp phát sinh nghĩa vụ chi trả sớm:
Thứ nhất, khi Ngân hàng Nhà nước có văn bản đình chỉ hoạt động nhận tiền gửi của tổ chức tín dụng được kiểm soát đặc biệt và tổ chức đó có lỗ lũy kế lớn hơn 100% giá trị vốn điều lệ và các quỹ dự trữ theo báo cáo tài chính kiểm toán gần nhất.
Thứ hai, khi Ngân hàng Nhà nước thông báo cho tổ chức bảo hiểm tiền gửi về việc trả tiền bảo hiểm để đảm bảo an toàn hệ thống và trật tự an toàn xã hội trong trường hợp tổ chức tín dụng được kiểm soát đặc biệt bị mất hoặc có nguy cơ mất khả năng chi trả.
Đây là cơ chế can thiệp sớm mang tính đột phá. So với quy định trước đây, người gửi tiền sẽ được tiếp cận khoản bảo hiểm nhanh hơn - ngay từ khi cơ quan có thẩm quyền nhận định tình hình đã đủ nghiêm trọng. Việc bổ sung này thể hiện tư duy chủ động, phòng ngừa từ xa: không để người dân phải chờ đến khi tổ chức tham gia bảo hiểm tiền gửi chính thức phá sản mới được bảo vệ.
Công cụ can thiệp - Từ bị động sang chủ động
Luật mới cho phép Bảo hiểm tiền gửi Việt Nam sử dụng quỹ dự phòng nghiệp vụ để cho vay đặc biệt đối với tổ chức tham gia bảo hiểm tiền gửi; Bảo hiểm tiền gửi Việt Nam được quyết định cho vay đặc biệt có hoặc không có lãi suất, có hoặc không có tài sản bảo đảmtheo quy định của pháp luật. Đồng thời, Bảo hiểm tiền gửi Việt Nam được phép mua trái phiếu dài hạn của tổ chức tín dụng nhận chuyển giao bắt buộc theo quyết định của Ngân hàng Nhà nước. Đây là những công cụ tài chính mới, cho phép Bảo hiểm tiền gửi Việt Nam tham gia chủ động hơn vào quá trình xử lý tổ chức tín dụng yếu kém.
Đặc biệt, trong trường hợp quỹ dự phòng nghiệp vụ không đủ để thực hiện chi trả, Bảo hiểm tiền gửi Việt Nam có thể vay đặc biệt từ Ngân hàng Nhà nước với lãi suất 0% và không cần tài sản bảo đảm. Quy định về vay đặc biệt từ Ngân hàng Nhà nước tạo thêm cơ chế hỗ trợ tài chính quan trọng, giúp Bảo hiểm tiền gửi Việt Nam chủ động bảo đảm nguồn lực thực hiện nghĩa vụ chi trả tiền bảo hiểm theo quy định, qua đó củng cố niềm tin của người gửi tiền và góp phần giữ vững sự ổn định của hệ thống tổ chức tín dụng.
Mở rộng thẩm quyền - Tăng cường khả năng phòng ngừa và xử lý rủi ro
Luật Bảo hiểm tiền gửi 2025 trao cho Bảo hiểm tiền gửi Việt Nam thẩm quyền rộng hơn trong quá trình can thiệp sớm, kiểm soát đặc biệt và xử lý tổ chức tín dụng: tham gia đánh giá tính khả thi của phương án phục hồi; tham gia đánh giá phương án sáp nhập, hợp nhất, chuyển nhượng toàn bộ phần vốn góp; tham gia xây dựng phương án phá sản; cử cán bộ tham gia Ban kiểm soát đặc biệt của các tổ chức tín dụng yếu kém - đặc biệt là các quỹ tín dụng nhân dân. Đây là sự hiện diện thực tế quan trọng để theo dõi và tham mưu kịp thời.
Nhìn tổng thể, những quy định mới trong Luật Bảo hiểm tiền gửi 2025 kết hợp với Luật Các tổ chức tín dụng 2024 đã tạo ra một khung pháp lý khá hoàn chỉnh cho quản lý “vòng đời” của tổ chức tín dụng từ khi thành lập đến khi giải thể hoặc phá sản. Bảo hiểm tiền gửi Việt Nam trở thành một chủ thể giám sát và can thiệp chủ động từ sớm. Đây là bước phát triển quan trọng theo hướng nâng cao năng lực phòng ngừa và góp phần giảm thiểu rủi ro, phù hợp với xu hướng tăng cường vai trò của tổ chức BHTG trong Mạng an toàn tài chính, hướng tới mô hình “giảm thiểu rủi ro”, phù hợp với xu hướng quốc tế và Nguyên tắc cốt lõi của Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI).
Hạn mức chi trả linh hoạt theo từng thời kỳ
Luật Bảo hiểm tiền gửi 2025 giao Thống đốc Ngân hàng Nhà nước quyền quy định hạn mức chi trả tiền bảo hiểm trong từng thời kỳ. Quy định này tạo sự linh hoạt, cho phép điều chỉnh hạn mức phù hợp với biến động kinh tế, mức thu nhập bình quân, quy mô tiền gửi và năng lực tài chính của tổ chức bảo hiểm tiền gửi. Đây là cách tiếp cận thể hiện sự trưởng thành trong tư duy lập pháp: không “đúc” một con số cứng nhắc vào trong luật để rồi nhanh chóng lạc hậu, mà tạo ra cơ chế điều chỉnh linh hoạt theo thực tiễn.
Nhiều chuyên gia đã lưu ý, hiệu quả của Luật phụ thuộc quyết định vào năng lực tổ chức thực thi. Chính ở điểm này, vai trò của tổ chức đảng trong cơ quan thực thi hiện ra rõ nhất: biến điều luật thành năng lực cảnh báo rủi ro, thành những lần chi trả kịp thời, để bảo vệ tốt quyền lợi người gửi tiền. Kỳ tới, loạt bài sẽ theo chân những chuyển động rút ngắn khoảng cách “từ nghị quyết đến cuộc sống” và cả những điểm nghẽn cần thẳng thắn nhận diện.
(Còn nữa)