Kênh phân phối nào đóng góp tỷ trọng cao nhất trên thị trưởng bảo hiểm nhân thọ?
Kênh đại lý truyền thống đóng góp tỷ trọng cao nhất trên thị trưởng bảo hiểm nhân thọ, khoảng hơn 51% tổng doanh thu phí bảo hiểm khai thác mới.


 |
| Lãi, phí phải thu của VietABank tăng gấp đôi, lợi nhuận vẫn tăng 13% sau 9 tháng. |
Theo báo cáo tài chính hợp nhất quý III/2026, Ngân hàng TMCP Việt Á (VietABank) ghi nhận lợi nhuận trước thuế quý III đạt gần 366,3 tỷ đồng, tăng 9,1% so với cùng kỳ năm trước. Lũy kế 9 tháng, lợi nhuận trước thuế đạt hơn 1.191 tỷ đồng, tăng 13,4%.
Tuy nhiên, các chỉ tiêu thu nhập và chi phí ghi nhận diễn biến không đồng đều. Trong 9 tháng, tổng thu nhập hoạt động của VietABank đạt khoảng 2.055 tỷ đồng, tăng 2,4% so với cùng kỳ. Trong đó, thu nhập lãi thuần đạt gần 1.787 tỷ đồng, giảm nhẹ 0,4%.
Cụ thể, thu nhập lãi và các khoản tương tự đạt gần 8.074 tỷ đồng, tăng 26,7%, trong khi chi phí lãi tăng 37,3%, lên 6.287 tỷ đồng. Chênh lệch tốc độ tăng giữa hai chỉ tiêu khiến thu nhập lãi thuần gần như đi ngang dù quy mô hoạt động tiếp tục mở rộng.
Riêng quý III, thu nhập lãi thuần giảm 16,3%, còn khoảng 534 tỷ đồng. Tổng thu nhập hoạt động trong quý đạt 618 tỷ đồng, giảm 15,7% so với cùng kỳ.
Ở chiều ngược lại, các nguồn thu ngoài lãi ghi nhận sự cải thiện. Lãi thuần từ hoạt động dịch vụ trong 9 tháng đạt 136,21 tỷ đồng, tăng 51% so với cùng kỳ. Trong đó, thu phí dịch vụ thanh toán đạt khoảng 134,78 tỷ đồng.
Hoạt động kinh doanh ngoại hối mang về 27,26 tỷ đồng lãi thuần, tăng 111,4%. Hoạt động mua bán chứng khoán đầu tư chuyển từ lỗ 14,75 tỷ đồng cùng kỳ năm trước sang lãi khoảng 712 triệu đồng.
Trong văn bản giải trình biến động lợi nhuận quý III/2026, lãnh đạo VietABank cho biết, thu nhập từ hoạt động dịch vụ tăng nhờ cải tiến, đa dạng hóa sản phẩm. Ngân hàng cũng chủ động cơ cấu danh mục chứng khoán đầu tư, bao gồm trái phiếu Chính phủ và các giấy tờ có giá, qua đó cải thiện thu nhập từ hoạt động này.
Về chi phí, VietABank ghi nhận chi phí hoạt động 9 tháng đạt khoảng 772 tỷ đồng, tăng 9,8% so với cùng kỳ. Do tốc độ tăng chi phí cao hơn tăng trưởng tổng thu nhập hoạt động, tỷ lệ chi phí trên thu nhập (CIR) tăng từ khoảng 35% lên 37,6%.
Đáng chú ý, chi phí dự phòng rủi ro tín dụng 9 tháng giảm từ 254,05 tỷ đồng cùng kỳ năm trước xuống còn 91,95 tỷ đồng. Riêng quý III/2026, ngân hàng ghi nhận khoản hoàn nhập dự phòng rủi ro tín dụng khoảng 16,8 tỷ đồng.
Trong văn bản giải trình, VietABank cho biết, chất lượng tín dụng cải thiện, nợ quá hạn giảm và việc thu hồi nợ từ một số khách hàng quá hạn, nợ xấu giúp ngân hàng hoàn nhập dự phòng, qua đó giảm chi phí và cải thiện kết quả kinh doanh. Như vậy, mức tăng lợi nhuận 9 tháng của VietABank được hỗ trợ đáng kể bởi việc giảm chi phí dự phòng.
Đến ngày 30/9/2026, tổng tài sản của VietABank đạt 156.490 tỷ đồng, tăng 11,4% so với đầu năm. Dư nợ cho vay khách hàng đạt 96.680 tỷ đồng, tăng 8,9%, trong khi tiền gửi khách hàng đạt 107.188 tỷ đồng, tăng 8,2% so với đầu năm.
Trong cơ cấu tín dụng, dư nợ đối với lĩnh vực thương mại, sản xuất và chế biến đạt khoảng 42.757 tỷ đồng, tăng 54,2% so với cuối năm 2025. Dư nợ nhóm ngành kho bãi, vận tải và thông tin đạt 10.373 tỷ đồng, tăng 68,5%. Ngược lại, dư nợ nhóm khách hàng cá nhân và các ngành khác giảm từ khoảng 41.175 tỷ đồng xuống 27.682 tỷ đồng, tương ứng giảm 32,8%.
 |
| Nguồn: BCTC hợp nhất của VietABank. Thiết kế có sự hỗ trợ của AI. |
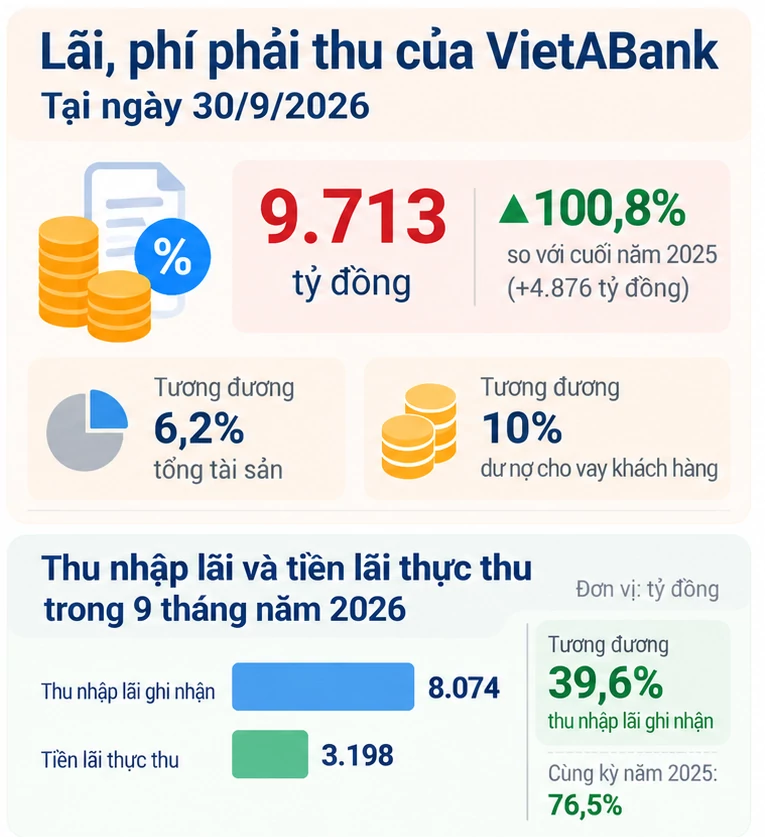
Một chỉ tiêu đáng chú ý trên bảng cân đối kế toán là các khoản lãi, phí phải thu. Tại ngày 30/9/2026, khoản mục này đạt 9.713 tỷ đồng, tăng 4.876 tỷ đồng, tương ứng 100,8% so với mức 4.837 tỷ đồng cuối năm 2025.
Với quy mô trên, lãi và phí phải thu tương đương khoảng 6,2% tổng tài sản và 10% dư nợ cho vay khách hàng tại thời điểm cuối tháng 9.
Nên theo báo cáo lưu chuyển tiền tệ, trong 9 tháng, VietABank ghi nhận thu nhập lãi 8.074 tỷ đồng, nhưng số tiền lãi thực thu chỉ đạt 3.198 tỷ đồng, tương đương 39,6%, thấp hơn mức 76,5% cùng kỳ năm trước.
Theo nguyên tắc kế toán, ngân hàng có thể ghi nhận thu nhập lãi trước khi thực nhận tiền. Phần lãi đã ghi nhận nhưng chưa thu được thường được gọi là lãi dự thu và được phản ánh trong khoản mục lãi, phí phải thu trên bảng cân đối kế toán.
Tại Văn bản số 9608/NHNN-CSTT ngày 18/10/2026, Ngân hàng Nhà nước đã yêu cầu các tổ chức tín dụng kiểm soát chặt chẽ các khoản lãi dự thu, đặc biệt là những khoản có giá trị lớn, kéo dài hoặc tiềm ẩn nguy cơ khó thu hồi; thực hiện đúng quy định về ghi nhận, hạch toán và thoái lãi dự thu. Cơ quan quản lý đồng thời yêu cầu phân loại nợ, trích lập dự phòng đầy đủ, phản ánh trung thực chất lượng tín dụng và kết quả kinh doanh.
Về chất lượng tín dụng, tổng nợ xấu nội bảng của VietABank tại cuối tháng 9 đạt khoảng 1.334 tỷ đồng, tăng 14,6% so với đầu năm. Tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng tăng nhẹ từ 1,31% lên 1,38%.
Trong cơ cấu nợ xấu, nợ có khả năng mất vốn (nhóm 5) giảm mạnh từ 652 tỷ đồng xuống còn gần 24 tỷ đồng. Tuy nhiên, nợ dưới tiêu chuẩn (nhóm 3) tăng 2,5 lần, từ 506 tỷ đồng lên 1.302 tỷ đồng, chiếm khoảng 97,6% tổng nợ xấu. Nợ cần chú ý (nhóm 2) cũng tăng 4,6 lần, từ 18,5 tỷ đồng lên 84,9 tỷ đồng.
Trong khi đó, dự phòng rủi ro cho vay khách hàng giảm từ khoảng 1.061 tỷ đồng đầu năm xuống 732 tỷ đồng tại cuối tháng 9. Tỷ lệ bao phủ nợ xấu theo đó giảm từ khoảng 91,2% xuống 54,8%.
Mới đây, VietABank được Sở Giao dịch Chứng khoán Hà Nội chấp thuận đăng ký niêm yết 255.465 trái phiếu mã VABC12601, với tổng giá trị theo mệnh giá hơn 25,54 tỷ đồng. Đây là lô trái phiếu do ngân hàng phát hành ra công chúng, có mệnh giá 100.000 đồng/trái phiếu.
Trên thị trường chứng khoán, trong phiên giao dịch ngày 28/10/2026, cổ phiếu VAB của VietABank đang ở quanh mức 8.970 đồng/cổ phiếu.
Theo dữ liệu thị trường tại thời điểm khảo sát, thị giá VAB giảm 0,44% trong một tháng, giảm 3,3% trong 6 tháng và giảm 4,69% kể từ đầu năm. Với khoảng 902 triệu cổ phiếu đang lưu hành, vốn hóa thị trường của VietABank ở mức khoảng 8.092 tỷ đồng.