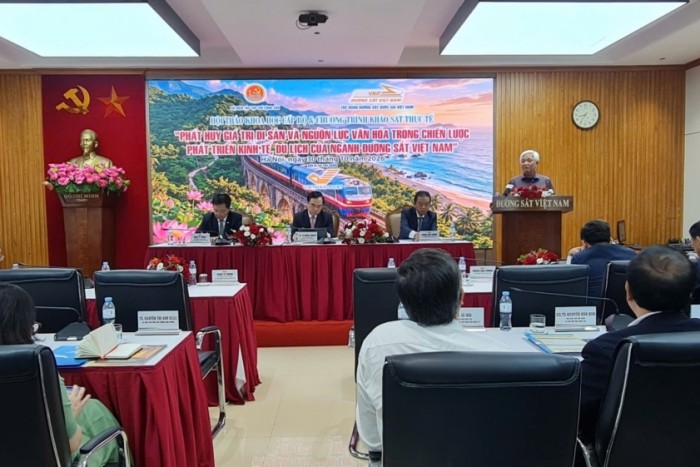
Phát huy giá trị di sản, văn hóa trong phát triển kinh tế, du lịch ngành Đường sắt Việt Nam
Kỷ niệm 145 năm Đường sắt Việt Nam, Hội thảo ngày 30/10 bàn giải pháp phát huy di sản, văn hóa, tạo động lực phát triển kinh tế và du lịch ngành.


Thời hạn nộp quyết toán thuế thu nhập cá nhân năm 2024 được quy định cụ thể theo Khoản 2, Điều 44 của Luật Quản lý thuế số 38/2019/QH14. Theo đó, hồ sơ quyết toán thuế năm phải được nộp chậm nhất vào ngày cuối cùng của tháng 3 kể từ khi kết thúc năm dương lịch.
Đối với cá nhân trực tiếp quyết toán thuế thu nhập cá nhân, thời hạn nộp hồ sơ là ngày cuối cùng của tháng 4 kể từ ngày kết thúc năm dương lịch. Đối với hộ kinh doanh và cá nhân kinh doanh nộp thuế theo phương pháp khoán, thời hạn nộp hồ sơ khai thuế khoán chậm nhất là ngày 15/12 của năm trước liền kề. Trong trường hợp hộ kinh doanh mới bắt đầu hoạt động, thời hạn nộp hồ sơ khai thuế khoán là 10 ngày kể từ ngày bắt đầu kinh doanh.
Như vậy, đối với các cá nhân có thu nhập từ tiền lương, tiền công trong năm 2024, thời hạn nộp quyết toán thuế trong năm 2025 sẽ có sự khác biệt tùy vào phương thức quyết toán. Nếu cá nhân ủy quyền quyết toán thuế cho tổ chức chi trả thu nhập, thời hạn nộp hồ sơ quyết toán thuế chậm nhất là ngày 31/3/2025. Trong trường hợp cá nhân trực tiếp thực hiện quyết toán thuế với cơ quan thuế, thời hạn cuối cùng để nộp hồ sơ là ngày 30/4/2025.
Việc xác định địa điểm nộp hồ sơ quyết toán thuế thu nhập cá nhân được quy định tại Khoản 4, Điều 45 Luật Quản lý thuế và Khoản 8, Điều 11 Nghị định số 126/2020/NĐ-CP. Theo đó, các cá nhân có thể nộp hồ sơ tại cơ quan thuế nơi cư trú nếu thuộc một trong các trường hợp sau: không ký hợp đồng lao động hoặc có hợp đồng lao động dưới ba tháng, hoặc ký hợp đồng cung cấp dịch vụ có thu nhập đã bị khấu trừ 10% tại một hoặc nhiều nơi.
Ngoài ra, những cá nhân không làm việc tại bất kỳ tổ chức, cá nhân nào tại thời điểm quyết toán thuế, hoặc có thu nhập từ tiền lương, tiền công do tổ chức nước ngoài trả và nơi phát sinh công việc không ở Việt Nam, cũng sẽ nộp hồ sơ tại cơ quan thuế nơi cư trú. Đối với cá nhân có thu nhập do tổ chức hoặc cá nhân tại Việt Nam trả nhưng có thay đổi nơi làm việc, nếu tổ chức chi trả cuối cùng không tính giảm trừ gia cảnh cho cá nhân, hồ sơ quyết toán thuế cũng sẽ được nộp tại cơ quan thuế nơi cư trú.
Trong trường hợp cá nhân có thu nhập từ hai nơi trở lên và không xác định được nguồn thu nhập lớn nhất, có thể lựa chọn nộp hồ sơ tại cơ quan thuế quản lý trực tiếp tổ chức chi trả thu nhập hoặc tại cơ quan thuế nơi cư trú. Đối với cá nhân có thu nhập từ nước ngoài nhưng làm việc tại Việt Nam, hồ sơ quyết toán thuế sẽ được gửi đến cơ quan thuế nơi phát sinh công việc. Nếu cá nhân không thuộc bất kỳ trường hợp nào nêu trên, hồ sơ quyết toán thuế sẽ được nộp tại cơ quan thuế trực tiếp quản lý tổ chức hoặc cá nhân trả thu nhập.
Việc tuân thủ thời hạn và địa điểm nộp quyết toán thuế thu nhập cá nhân là rất quan trọng để tránh bị xử phạt hành chính. Người nộp thuế cần theo dõi kỹ các quy định hiện hành để thực hiện quyết toán đúng hạn và đúng nơi quy định.