Thu ngân sách nhà nước năm 2027 được xây dựng theo hướng khai thác hiệu quả các nguồn thu bền vững, tăng cường chống thất thu, chống chuyển giá và quản lý các nguồn thu mới từ kinh tế số. Theo hướng dẫn của Bộ Tài chính, dự toán thu nội địa năm 2027 được xây dựng với mức phấn đấu tăng khoảng 13-15% so với ước thực hiện năm 2026.
 |
| Năm 2027, dự toán thu nội địa phấn đấu tăng từ 13-15%. |
Rà soát toàn diện các nguồn thu, chống thất thu ngân sách
Để chuẩn bị cho việc xây dựng dự toán ngân sách nhà nước năm 2027, Bộ Tài chính đề nghị các bộ, ngành, địa phương đánh giá đầy đủ tình hình thực hiện nhiệm vụ thu ngân sách nhà nước năm 2026 theo quy định của Luật Ngân sách nhà nước và các văn bản hướng dẫn có liên quan.
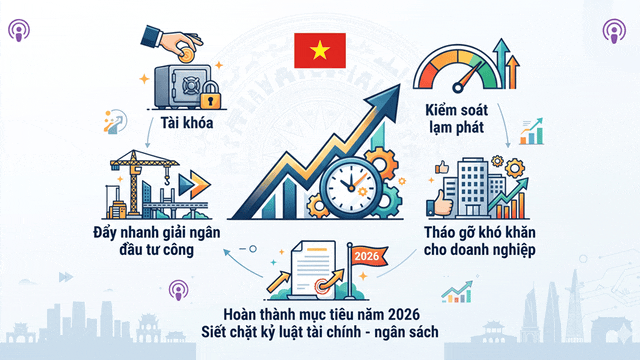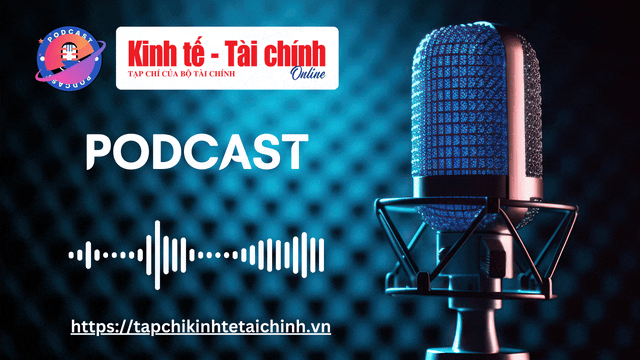
Theo đó, các cơ quan, đơn vị phải rà soát toàn diện các yếu tố tác động đến kết quả thu ngân sách trong 6 tháng đầu năm và dự kiến 6 tháng cuối năm 2026; làm rõ những thuận lợi, khó khăn, nguyên nhân khách quan, chủ quan ảnh hưởng đến từng khoản thu, qua đó đề xuất các giải pháp nhằm phấn đấu hoàn thành mục tiêu thu ngân sách nhà nước năm 2026 tăng tối thiểu 10% so với ước thực hiện năm 2025 theo yêu cầu của Chính phủ.
Việc đánh giá được thực hiện trên cơ sở phân tích đầy đủ diễn biến hoạt động sản xuất, kinh doanh, xuất nhập khẩu; kết quả hoạt động của doanh nghiệp và các tổ chức kinh tế trong từng ngành, lĩnh vực; tình hình tiêu thụ hàng hóa, giá bán các sản phẩm chủ lực trên địa bàn. Đồng thời, các địa phương phải làm rõ tác động của thiên tai, dịch bệnh, biến động giá dầu thô, nguyên vật liệu đầu vào, diễn biến của thị trường chứng khoán, thị trường bất động sản cũng như ảnh hưởng từ việc điều chỉnh chính sách thuế và các chính sách ưu đãi thuế đến nguồn thu ngân sách nhà nước.
| Mục tiêu phấn đấu dự toán thu nội địa năm 2027 (không bao gồm thu tiền sử dụng đất, thu từ hoạt động xổ số kiến thiết, thu từ cổ phần hóa và thoái vốn nhà nước tại doanh nghiệp, thu cổ tức, lợi nhuận sau thuế và chênh lệch thu - chi của Ngân hàng Nhà nước) tăng khoảng 13-15% so với đánh giá ước thực hiện năm 2026. |
Bên cạnh đó, Bộ Tài chính đề nghị đánh giá tác động của việc thay đổi các quy định về thuế, phí, lệ phí; lộ trình cắt giảm thuế quan theo các hiệp định thương mại tự do và các chính sách thuế đối ứng của những đối tác thương mại lớn đối với nguồn thu ngân sách nhà nước.
Một nội dung trọng tâm khác là công tác quản lý thuế, chống thất thu và xử lý nợ đọng thuế. Các bộ, ngành, địa phương báo cáo kết quả đôn đốc, thu hồi và xử lý nợ thuế trong 6 tháng đầu năm, dự kiến thực hiện cả năm 2026; đánh giá khả năng hoàn thành chỉ tiêu thu hồi nợ và ước số nợ thuế đến ngày 31/12/2026. Đồng thời, rà soát kết quả thực hiện các kết luận, kiến nghị của Kiểm toán nhà nước, cơ quan thanh tra và các quyết định ấn định thuế của cơ quan thuế các cấp.
Cùng với đó, các cơ quan, đơn vị phải đánh giá tình hình hoàn thuế giá trị gia tăng, hoàn thuế tiêu thụ đặc biệt; công tác kiểm tra, giám sát việc hoàn thuế; việc hoàn trả các khoản thuế, tiền chậm nộp, tiền phạt nộp thừa cũng như những khó khăn, vướng mắc phát sinh trong quá trình thực hiện.
Đối với các nguồn thu quan trọng, Bộ Tài chính yêu cầu đánh giá cụ thể tình hình thu từ đất đai, bao gồm tiền sử dụng đất và tiền thuê đất; khả năng bảo đảm nguồn lực cho đầu tư phát triển trong trường hợp nguồn thu từ đất không đạt dự toán được giao. Đồng thời, rà soát nguồn thu từ khai thác, xử lý tài sản công, nhất là các tài sản dôi dư sau quá trình sắp xếp tổ chức bộ máy; thu từ cổ tức, lợi nhuận được chia, lợi nhuận còn lại của doanh nghiệp nhà nước; thu từ xử phạt vi phạm hành chính, đấu giá tài sản công, đấu giá quyền sử dụng đất, đấu giá biển số xe và các khoản thu khác theo quy định.
Ngoài ra, các đơn vị sự nghiệp công lập và các tổ chức được giao thu phí, lệ phí phải đánh giá tình hình thu, sử dụng nguồn phí được để lại; các bộ, ngành, địa phương cũng phải báo cáo tình hình tiếp nhận viện trợ, thu chênh lệch thu - chi của Ngân hàng Nhà nước Việt Nam và các nguồn thu khác liên quan đến cân đối ngân sách nhà nước.
Xây dựng dự toán thu năm 2027 trên cơ sở khai thác nguồn thu bền vững
Trên cơ sở đánh giá sát tình hình thực hiện năm 2026, Bộ Tài chính đề nghị việc xây dựng dự toán thu ngân sách nhà nước năm 2027 phải bám sát các dự báo kinh tế vĩ mô, bảo đảm phản ánh đầy đủ các nguồn thu phát sinh, tính đúng, tính đủ các khoản thu theo quy định của pháp luật và lượng hóa cụ thể các yếu tố làm tăng, giảm nguồn thu do thay đổi chính sách hoặc tác động từ môi trường kinh tế trong nước và quốc tế.
Theo định hướng này, các địa phương phải tập trung khai thác các nguồn thu bền vững từ hoạt động sản xuất, kinh doanh và dịch vụ; đồng thời chú trọng các nguồn thu từ đất đai, tài nguyên, khoáng sản, thương mại điện tử và hoạt động kinh doanh trên nền tảng số. Cùng với đó là tăng cường chống thất thu, gian lận thuế, chống chuyển giá; tập trung xử lý, thu hồi tối đa các khoản nợ thuế, phí và kiểm soát chặt chẽ công tác hoàn thuế.
Đáng chú ý, mục tiêu phấn đấu dự toán thu nội địa năm 2027 (không bao gồm thu tiền sử dụng đất, thu từ hoạt động xổ số kiến thiết, thu từ cổ phần hóa và thoái vốn nhà nước tại doanh nghiệp, thu cổ tức, lợi nhuận sau thuế và chênh lệch thu - chi của Ngân hàng Nhà nước) tăng khoảng 13-15% so với đánh giá ước thực hiện năm 2026 sau khi loại trừ các yếu tố thay đổi chính sách. Mức tăng cụ thể của từng địa phương phải phù hợp với tốc độ tăng trưởng kinh tế và khả năng phát sinh nguồn thu trên địa bàn.
Đối với thu từ hoạt động xuất nhập khẩu, dự toán năm 2027 được xây dựng theo hướng tăng khoảng 5-7% so với đánh giá ước thực hiện năm 2026. Việc xác định dự toán phải căn cứ vào triển vọng tăng trưởng kim ngạch hàng hóa xuất nhập khẩu chịu thuế, xu hướng chuyển dịch cơ cấu mặt hàng, diễn biến giá cả trên thị trường quốc tế, giá dầu thô, tỷ giá, tiến độ thực hiện các dự án đầu tư trọng điểm cũng như lộ trình cắt giảm thuế quan theo các hiệp định thương mại tự do.
Bộ Tài chính cũng yêu cầu các địa phương dự kiến đầy đủ nguồn thu từ các dự án mới đi vào hoạt động; các khoản thu từ khai thác, xử lý tài sản công; chuyển đổi sở hữu doanh nghiệp, đơn vị sự nghiệp công lập; chuyển nhượng vốn nhà nước; thu hồi vốn đầu tư của Nhà nước tại doanh nghiệp; cổ tức và lợi nhuận được chia theo quy định. Đồng thời, xây dựng đầy đủ dự toán thu phí, lệ phí, dự toán hoàn thuế và dự toán thu viện trợ không hoàn lại của nước ngoài trên cơ sở bám sát tình hình thực hiện, khả năng phát sinh và tiến độ triển khai các chương trình, dự án.
Trong bối cảnh yêu cầu huy động nguồn lực cho tăng trưởng ngày càng lớn, việc xây dựng dự toán thu ngân sách năm 2027 sát thực tế, bao quát đầy đủ các nguồn thu và nâng cao hiệu quả quản lý thuế không chỉ góp phần hoàn thành các mục tiêu thu ngân sách mà còn tạo nguồn lực quan trọng để Nhà nước thực hiện các nhiệm vụ đầu tư phát triển, an sinh xã hội và các mục tiêu phát triển kinh tế - xã hội đã đề ra.