Giảm giá điện và thuế xăng, lợi ích nào chuyển hóa thành lợi nhuận doanh nghiệp?
Giảm giá điện và đưa thuế tiêu thụ đặc biệt đối với xăng về 0% được kỳ vọng giảm áp lực chi phí, hỗ trợ ổn định kinh tế vĩ mô.


Ông Trần Thăng Long, Phó tổng giám đốc Công ty Chứng khoán BIDV (BSC) đã có những chia sẻ với Tạp chí Kinh tế - Tài chính về tác động của việc nâng hạng thị trường, triển vọng dòng vốn ngoại và những thay đổi mang tính cấu trúc của thị trường chứng khoán Việt Nam.
 |
| Ông Trần Thăng Long, Phó tổng giám đốc Công ty Chứng khoán BIDV (BSC). |
Phóng viên: Trong bối cảnh Việt Nam chính thức bước vào nhóm thị trường mới nổi thứ cấp, đâu là những thay đổi mang tính cấu trúc mà thị trường chứng khoán cần thực hiện, đặc biệt về hạ tầng, sản phẩm và cơ chế giao dịch?
Ông Trần Thăng Long: Ngày 08/04/2026, FTSE Russell đã chính thức xác nhận nâng hạng thị trường chứng khoán (TTCK) Việt Nam từ Thị trường Cận biên (Frontier) lên Thị trường Mới nổi Thứ cấp (Secondary Emerging), sau khi hoàn tất đợt đánh giá giữa kỳ. Đây là cột mốc quan trọng, đánh dấu bước tiến vô cùng tích cực, tạo động lực phát triển mạnh mẽ cho TTCK Việt Nam trong giai đoạn 2026-2030. Một số thay đổi căn bản đối với TTCK Việt Nam bao gồm:
Thứ nhất, bùng nổ dòng vốn ngoại và cải thiện thanh khoản thị trường: dòng vốn từ các quỹ thụ động dự kiến mang lại 0.7 – 1.5 tỷ USD được phân bổ theo 04 chặng. Theo chuyên gia từ FTSE, quy mô các quỹ chủ động dự kiến lớn hơn gấp 5 lần so với quỹ thụ động, tổng quy mô dòng tiền phân bổ vào thị trường ước đạt khoảng 5 - 6 tỷ USD dòng vốn đầu tư gián tiếp nước ngoài. Mặt khác, sự kiện nâng hạng về cơ bản sẽ gia tăng thanh khoản trên thị trường – ví dụ điển hình tại Ả Rập Xê-út đã ghi nhận giá trị giao dịch đã tăng trên 20 lần ngay trước thời điểm nâng hạng và tiếp tục duy trì mức cao sau đó.
Thứ hai, phát triển hạ tầng và sản phẩm mới: Tiến trình nâng hạng đi kèm với việc triển khai các hàng hóa và hệ thống tiên tiến, bao gồm: chứng khoán/trái phiếu xanh, sản phẩm phái sinh mới, cho phép vay/cho vay chứng khoán, bán khống có kiểm soát, giao dịch trong ngày (day-trading)… và đặc biệt là hệ thống đối tác bù trừ trung tâm (CCP).
Thứ ba, “điểm tựa” cho làn sóng IPO và thoái vốn: Cơ hội để đẩy nhanh các thương vụ IPO, chuyển sàn (từ UPCoM lên HOSE/HNX), cũng như cổ phần hóa và thoái vốn Doanh nghiệp Nhà nước nhằm tận dụng dòng vốn lớn từ quốc tế.
Thứ tư, cải thiện quản trị doanh nghiệp: Quá trình nâng hạng buộc các doanh nghiệp trong nước phải nâng cao chuẩn mực quản trị nội bộ, áp dụng hệ thống đánh giá ESG theo thông lệ quốc tế và dần chuyển đổi sang các chuẩn mực báo cáo tài chính quốc tế (IFRS).
Phóng viên: Khi dòng vốn thụ động dự kiến được phân bổ theo 4 giai đoạn thay vì tập trung tại một thời điểm, ông đánh giá như thế nào về sự thay đổi trong “điểm rơi” dòng tiền và những điều chỉnh kỳ vọng mà nhà đầu tư cần lưu ý?
Ông Trần Thăng Long: Việc FTSE Russell quyết định đưa Việt Nam vào các chỉ số chứng khoán toàn cầu thông qua quy trình phân kỳ gồm 04 đợt, kéo dài từ tháng 9/2026 đến tháng 9/2027, là một phương pháp tiếp cận an toàn và có chủ đích (áp dụng đối với các quỹ đầu tư thụ động). Không chỉ Việt Nam, việc phân thành các chặng chuyển đổi được FTSE Russell áp dụng đối với hầu hết các quốc gia trước đây trong quá khứ.
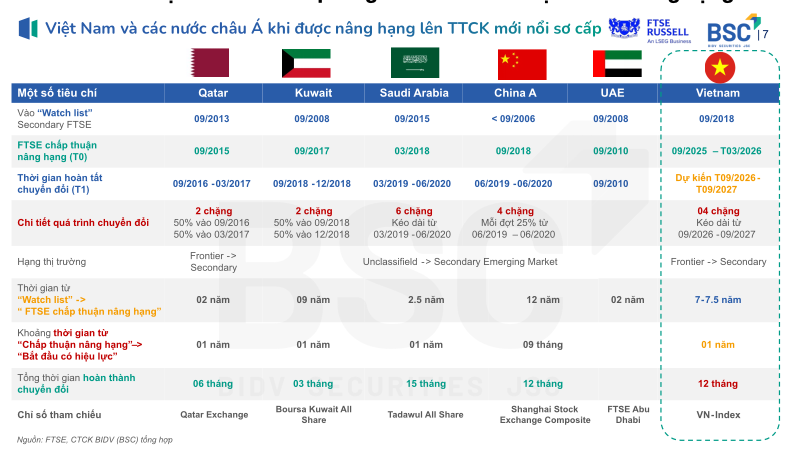 |
| Việt Nam và các quốc gia châu Á khi được FTSE nâng hạng. Nguồn: BSC |
Về lộ trình giải ngân theo nhiều giai đoạn, tôi cho rằng đây là cách tiếp cận khá thận trọng và có chủ đích của FTSE Russell. Việc phân bổ dòng vốn theo từng bước giúp thị trường có thời gian thích nghi, vừa đảm bảo quá trình chuyển đổi diễn ra trật tự, vừa hỗ trợ thanh khoản – đặc biệt trong bối cảnh Việt Nam đang triển khai cơ chế giao dịch không yêu cầu ký quỹ trước (NPF) và các cải cách liên quan.
Tuy nhiên, điều này cũng đồng nghĩa với việc hiệu ứng “bùng nổ” dòng tiền sẽ không diễn ra ngay tại thời điểm nâng hạng, mà được dàn trải theo lộ trình rõ ràng gồm 4 giai đoạn.
Cụ thể, giai đoạn 1 vào tháng 9/2026, với tỷ trọng khoảng 10%, mang tính chất “thử nghiệm”. Quy mô giải ngân còn khiêm tốn nên sẽ không tạo áp lực lớn lên thị trường, nhưng đủ để các quỹ ngoại kiểm chứng mức độ vận hành của hệ thống giao dịch, đặc biệt là cơ chế NPF và khả năng kết nối với các nhà môi giới toàn cầu.
Giai đoạn 2 vào tháng 3/2027, tỷ trọng tăng thêm 20%, nâng tổng mức giải ngân lũy kế lên khoảng 30%. Đây là thời điểm dòng vốn bắt đầu có tác động rõ hơn đến thanh khoản và diễn biến thị trường, khi các quỹ dần gia tăng tỷ trọng phân bổ.
Đáng chú ý, giai đoạn 3 và 4 vào tháng 6/2027 và tháng 9/2027, mỗi giai đoạn chiếm khoảng 35%, mới thực sự là “điểm rơi” của dòng vốn thụ động. Khi đó, khoảng 70% tổng lượng vốn dự kiến sẽ được giải ngân trong vòng hai quý, tạo ra tác động rõ rệt hơn đến thanh khoản và mặt bằng giá cổ phiếu.
Nhìn tổng thể, nhà đầu tư cần điều chỉnh lại kỳ vọng, tránh tâm lý chờ đợi một cú hích ngay lập tức khi thông tin nâng hạng được công bố. Thay vào đó, nên nhìn nhận đây là một quá trình kéo dài gần một năm, với dòng tiền được phân bổ theo từng nhịp rõ ràng. Đồng thời, cũng không nên chỉ tập trung vào dòng vốn thụ động, bởi dòng tiền từ các quỹ chủ động – với quy mô lớn hơn – mới là yếu tố có thể tạo ra tác động sâu và bền vững hơn đối với thị trường.
Phóng viên: Ông có thể nói rõ hơn về dòng vốn chủ động (active funds) sau khi Việt Nam được nâng hạng, thưa ông?
Ông Trần Thăng Long: Thực ra, nếu nhìn vào dòng vốn chủ động thì đây mới là phần “đáng chú ý” nhất khi thị trường được nâng hạng. Khác với dòng vốn thụ động đi theo chỉ số, các quỹ chủ động thường phản ứng nhanh và linh hoạt hơn rất nhiều.
Trước hết là câu chuyện quy mô. Nếu dòng vốn thụ động ước tính khoảng 1,7 tỷ USD thì dòng vốn chủ động có thể lớn hơn gấp nhiều lần, thậm chí vào khoảng 4-5 tỷ USD. Tức là về mặt lượng, đây mới là nguồn lực chính có khả năng tạo ra thay đổi đáng kể cho thị trường, cả về thanh khoản lẫn diễn biến giá cổ phiếu.
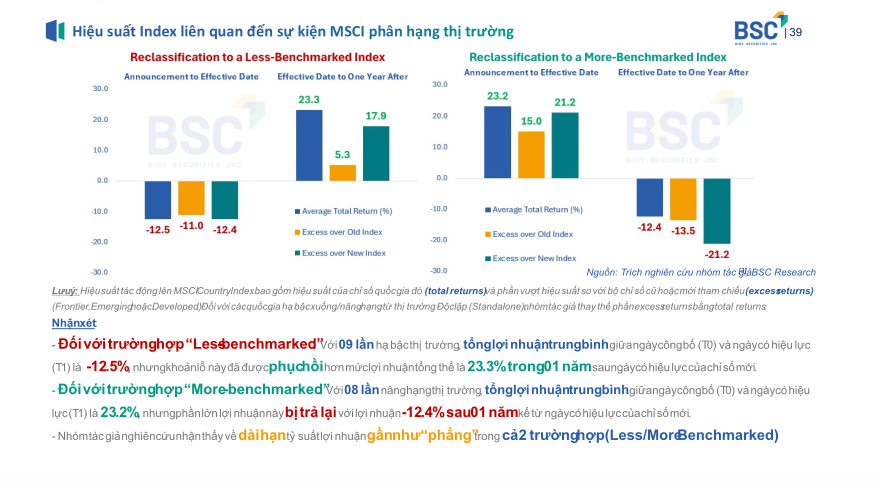 |
| Hiệu suất chỉ số chứng khoán tại các quốc gia khi MSCI phân loại thị trường. Nguồn: BSC |
Về cách họ hành động, các quỹ chủ động thường không chờ đến khi nâng hạng chính thức mới giải ngân. Khi một thị trường được đưa vào nhóm mới nổi, họ sẽ bắt đầu rà soát lại danh mục, xem xét lại phân bổ theo từng quốc gia. Việt Nam khi được nâng hạng sẽ ngay lập tức nằm trong “vũ trụ đầu tư” của các quỹ chuyên về thị trường mới nổi, và điều đó gần như buộc họ phải cân nhắc phân bổ vốn, đặc biệt vào các cổ phiếu có nền tảng tốt, còn dư địa tăng trưởng.
Một điểm rất khác so với quỹ thụ động là dòng tiền này thường đi trước. Thực tế ở nhiều thị trường trước đây cho thấy, nhà đầu tư nước ngoài – đại diện cho dòng vốn chủ động – thường mua ròng khá mạnh từ khoảng 4–5 tháng trước thời điểm nâng hạng chính thức. Không chỉ vậy, xu hướng này còn có thể kéo dài thêm khoảng một tháng sau khi nâng hạng, nếu định giá thị trường vẫn còn hấp dẫn và triển vọng tăng trưởng đủ rõ ràng.
Vì vậy, có thể nói dòng vốn chủ động không chỉ lớn về quy mô mà còn mang tính “dẫn dắt”. Chính lực cầu này mới là yếu tố tạo ra những nhịp tăng mạnh và giúp thanh khoản thị trường sôi động hơn trong giai đoạn bản lề trước khi nâng hạng có hiệu lực.
Tuy nhiên, tôi cũng muốn nhấn mạnh một điểm để nhà đầu tư nhìn nhận thực tế hơn. Nâng hạng không phải là “chiếc đũa thần” khiến thị trường chắc chắn đi lên, cũng như việc bị hạ bậc không đồng nghĩa với xu hướng tiêu cực – trường hợp của Pakistan là một ví dụ. Yếu tố căn bản vẫn phụ thuộc vào nội tại của nền kinh tế như: tình hình chính trị, thiên tai, chính sách vĩ mô, tiền tệ, khả năng sinh lời của doanh nghiệp… Đối với chỉ số chứng khoán, về dài hạn tỷ suất lợi nhuận gần như “phẳng” trong cả 02 trường hợp phân loại nâng hạng và hạ bậc.
Phóng viên: Trân trọng cảm ơn ông!