Kết nối tri thức, phát triển y tế chuyên sâu vì người bệnh
Bệnh viện Đa khoa Quốc tế Nam Sài Gòn tổ chức Hội nghị Khoa học Kỹ thuật thường niên lần thứ IV năm 2026.


 |
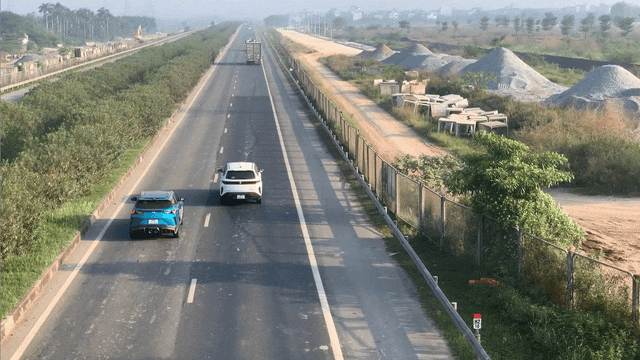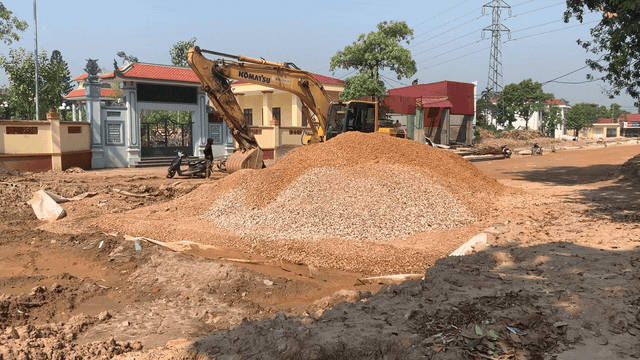
| Thông tư hướng dẫn kế toán các nghiệp vụ kinh tế phát sinh khi cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ. Ảnh minh họa có sự hỗ trợ thiết kế của AI |
Hướng dẫn nghiệp vụ kế toán phát sinh trong quá trình cổ phần hóa
Thông tư số 108/2026/TT-BTC quy định cụ thể phạm vi điều chỉnh, đối tượng áp dụng, nguyên tắc kế toán và hướng dẫn xử lý, hạch toán đối với toàn bộ các nghiệp vụ phát sinh trước, trong và tại thời điểm doanh nghiệp chính thức chuyển thành công ty cổ phần, bảo đảm thống nhất với quy định của pháp luật về cổ phần hóa và chế độ kế toán doanh nghiệp.
Cụ thể, phạm vi điều chỉnh là hướng dẫn kế toán các nghiệp vụ kinh tế phát sinh khi cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ. Thông tư số 108/2026/TT-BTC không áp dụng đối với việc xác định nghĩa vụ thuế với ngân sách nhà nước; việc xác định nghĩa vụ thuế được thực hiện theo quy định của pháp luật về thuế.
| Thông tư số 108/2026/TT-BTC có hiệu lực thi hành kể từ ngày 24/7/2026; đồng thời, bãi bỏ các nội dung hướng dẫn kế toán cổ phần hóa tại các khoản 3.11, khoản 3.12 Điều 21; khoản 3.3 Điều 35; điểm h, i khoản 3 Điều 38; điểm c khoản 5 Điều 40; điểm c khoản 3.1, điểm d khoản 3.2, điểm e khoản 3.3, điểm d khoản 3.4 Điều 45; điểm k, 1, m khoản 3 Điều 47; điểm 1 khoản 3 Điều 54; khoản 3.2, khoản 3.9 Điều 57; điểm đ khoản 3 Điều 62; điểm p khoản 3 Điều 63; khoản 3.13 Điều 67; Điều 71; điểm g khoản 3 Điều 74; điểm d khoản 3 Điều 77; khoản 3.15, khoản 3.16 Điều 92; điểm m khoản 3 Điều 93; điểm d khoản 3 Điều 94 Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ trưởng Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp. |
Đối tượng áp dụng gồm các doanh nghiệp quy định tại Khoản 2 Điều 5 Nghị định số 57/2026/NĐ-CP của Chính phủ về cơ cấu lại vốn nhà nước tại doanh nghiệp, bao gồm công ty mẹ của tập đoàn kinh tế, công ty mẹ của tổng công ty nhà nước, công ty mẹ trong nhóm công ty mẹ - công ty con và công ty trách nhiệm hữu hạn một thành viên độc lập do Nhà nước nắm giữ 100% vốn điều lệ; đồng thời áp dụng đối với cơ quan đại diện chủ sở hữu, người đại diện chủ sở hữu trực tiếp và các tổ chức, cá nhân có liên quan.
Thông tư số 108/2026/TT-BTC quy định trong toàn bộ quá trình cổ phần hóa, doanh nghiệp áp dụng hướng dẫn tại Thông tư để hạch toán các nghiệp vụ liên quan đến cổ phần hóa; các nghiệp vụ khác tiếp tục thực hiện theo chế độ kế toán hiện hành.
Đối với những nghiệp vụ chưa được hướng dẫn, doanh nghiệp căn cứ vào bản chất giao dịch, quy định của pháp luật về cổ phần hóa, Luật Kế toán, hệ thống chuẩn mực kế toán Việt Nam và các thông tư hướng dẫn chuẩn mực kế toán để thực hiện. Trường hợp quy định pháp luật về cổ phần hóa được sửa đổi, bổ sung hoặc thay thế thì việc hạch toán được thực hiện theo quy định mới.
Về nội dung cụ thể, Thông tư số 108/2026/TT-BTC hướng dẫn kế toán khi kiểm kê, phân loại tài sản và xử lý các tồn tại về tài chính; xử lý tài sản thừa, tài sản thiếu; tài sản thuê, mượn, nhận góp vốn liên doanh, liên kết; tài sản không cần dùng; tài sản hình thành từ Quỹ khen thưởng, Quỹ phúc lợi; các khoản nợ phải thu, nợ phải trả; các khoản dự phòng, lỗ hoặc lãi; vốn đầu tư vào doanh nghiệp khác; các khoản phải thu, phải trả về cổ phần hóa và kế toán tại thời điểm doanh nghiệp chính thức chuyển thành công ty cổ phần.
Quy định cụ thể việc hạch toán tài sản, công nợ và các khoản thu, chi về cổ phần hóa
Thông tư số 108/2026/TT-BTC quy định doanh nghiệp có trách nhiệm tổ chức kiểm kê, phân loại tài sản, nguồn vốn, đối chiếu và xác nhận công nợ tại thời điểm xác định giá trị doanh nghiệp. Trên cơ sở kết quả kiểm kê, kiểm toán báo cáo tài chính và quyết toán các khoản phải nộp ngân sách nhà nước, doanh nghiệp phối hợp với các cơ quan liên quan xử lý toàn bộ các tồn tại về tài chính trước khi xác định giá trị doanh nghiệp. Đồng thời, doanh nghiệp phải phân tích nguyên nhân, xác định trách nhiệm đối với tài sản thừa, tài sản thiếu để thực hiện xử lý và hạch toán theo đúng quy định.
Đối với tài sản thuê, mượn, nhận góp vốn liên doanh, liên kết hoặc tài sản không thuộc quyền sở hữu của doanh nghiệp thì không tính vào giá trị doanh nghiệp để cổ phần hóa. Các tài sản không cần dùng, ứ đọng, chờ thanh lý phải được chủ động xử lý; nếu chưa xử lý xong tại thời điểm xác định giá trị doanh nghiệp thì thực hiện chuyển giao cho Công ty Mua bán nợ Việt Nam theo quy định của pháp luật.
Thông tư cũng hướng dẫn việc hạch toán đối với tài sản phải tiêu hủy, công trình phúc lợi, tài sản đầu tư từ Quỹ khen thưởng, Quỹ phúc lợi và tài sản sử dụng trong hoạt động sản xuất, kinh doanh.
Đối với các khoản nợ phải thu, doanh nghiệp phải rà soát, xử lý các khoản nợ không đủ hồ sơ pháp lý, nợ không có khả năng thu hồi, các khoản đã đối chiếu nhưng chưa xác nhận và các khoản chi trả trước. Đối với các khoản nợ phải trả, doanh nghiệp có trách nhiệm đối chiếu, xác nhận đầy đủ trước khi xác định giá trị doanh nghiệp; thực hiện thanh toán hoặc xử lý theo quy định của pháp luật, trong đó có trường hợp chuyển nợ thành vốn góp cổ phần.
Đồng thời, doanh nghiệp phải hoàn thành nghĩa vụ thuế và các khoản phải nộp ngân sách nhà nước trước khi chuyển đổi; trường hợp phát hiện thiếu hoặc bỏ sót nghĩa vụ với ngân sách thì doanh nghiệp hoặc công ty cổ phần kế thừa tiếp tục thực hiện theo quy định.
Thông tư cũng hướng dẫn kế toán đối với vốn đầu tư của doanh nghiệp cổ phần hóa tại doanh nghiệp khác; xử lý Quỹ khen thưởng, Quỹ phúc lợi; Quỹ hỗ trợ sắp xếp doanh nghiệp; đồng thời quy định mở tài khoản cấp 2 để phản ánh các khoản phải thu và phải trả về cổ phần hóa, cũng như phương pháp hạch toán chi phí cổ phần hóa, tiền thu từ bán cổ phần, phát hành thêm cổ phần, quyết toán chi phí, điều chỉnh vốn nhà nước và nộp tiền thu từ cổ phần hóa vào ngân sách nhà nước.
Bên cạnh đó, Thông tư số 108/2026/TT-BTC quy định việc kế toán tại thời điểm doanh nghiệp chính thức chuyển thành công ty cổ phần, bao gồm xử lý dự phòng, chênh lệch tỷ giá, cổ tức và lợi nhuận được chia, lợi nhuận phát sinh sau thời điểm xác định giá trị doanh nghiệp, chênh lệch giá trị phần vốn nhà nước, chuyển đổi công ty trách nhiệm hữu hạn một thành viên do doanh nghiệp nhà nước đầu tư 100% vốn điều lệ thành công ty cổ phần và hướng dẫn lập báo cáo tài chính. Doanh nghiệp phải bổ sung các chỉ tiêu về phải thu, phải trả liên quan đến cổ phần hóa trên Báo cáo tình hình tài chính và thuyết minh đầy đủ các thông tin theo quy định.
| Các bộ, ngành, Ủy ban nhân dân, Sở Tài chính, cơ quan thuế các tỉnh, thành phố trực thuộc Trung ương có trách nhiệm triển khai hướng dẫn doanh nghiệp thực hiện. Đối với công ty trách nhiệm hữu hạn một thành viên do doanh nghiệp nhà nước đầu tư 100% vốn điều lệ (doanh nghiệp cấp II), việc thực hiện kế toán khi cổ phần hóa được căn cứ theo hướng dẫn của Thông tư, quy định của pháp luật về cổ phần hóa và quyết định chuyển đổi của công ty mẹ để bảo đảm phù hợp với tình hình thực tiễn. |