

MB mở rộng tài trợ tới nhiều tầng trong chuỗi cung ứng
Ngân hàng TMCP Quân đội (MB) triển khai nền tảng tài trợ chuỗi cung ứng đa tầng, kết nối doanh nghiệp trung tâm với các cấp nhà cung cấp, hỗ trợ quản lý công nợ và tiếp cận tài chính.


 |
| Theo FiinRatings, mất cân đối tài sản và nguồn vốn xuất hiện ở cả 15 trường hợp ngân hàng được nghiên cứu. |
Tăng trưởng lệch nhịp làm suy giảm khả năng chống chịu
Ngân hàng giữ vai trò trung tâm trong hệ thống tài chính và là kênh cung ứng vốn chủ yếu cho nền kinh tế. Trong bối cảnh nhu cầu vốn tiếp tục gia tăng, mở rộng tín dụng cần đi cùng nguồn vốn ổn định, bộ đệm thanh khoản và năng lực quản trị rủi ro tương ứng.
Theo báo cáo nhận định ngành ngân hàng công bố tháng 7/2026 của FiinRatings, tỷ lệ tín dụng/GDP của Việt Nam vào cuối năm 2025 ở mức khoảng 146%. Trong khi quy mô tín dụng ở mức cao, bộ đệm vốn và khả năng hấp thụ rủi ro giữa các ngân hàng vẫn phân hóa đáng kể.
FiinRatings đã nghiên cứu 15 trường hợp ngân hàng trong lịch sử, gồm 11 ngân hàng mất khả năng thanh toán và 4 ngân hàng tiệm cận tình trạng này nhưng đã chủ động tái cấu trúc. Kết quả cho thấy 11 dấu hiệu cảnh báo sớm. Đồng thời, sự bất cân xứng giữa tăng trưởng tổng tài sản, dư nợ cho vay và tiền gửi khách hàng xuất hiện ở cả 15/15 trường hợp.
Sự bất cân xứng có thể biểu hiện dưới nhiều hình thức. Tổng tài sản tăng nhanh nhưng tín dụng tăng chậm cho thấy quy mô ngân hàng có thể được mở rộng chủ yếu thông qua các hoạt động ngoài cho vay cốt lõi. Ngược lại, dư nợ cho vay tăng nhanh hơn tiền gửi khách hàng phản ánh khoảng cách ngày càng lớn giữa nhu cầu sử dụng vốn và khả năng huy động nguồn vốn ổn định.
Trong cả 2 trường hợp, bảng cân đối kế toán đều trở nên nhạy cảm hơn trước biến động thị trường. Khi tín dụng tăng nhanh hơn tiền gửi, ngân hàng phải bổ sung nguồn vốn từ thị trường liên ngân hàng, phát hành giấy tờ có giá hoặc các kênh khác. Do chi phí và mức độ ổn định của từng nguồn vốn khác nhau, sự phụ thuộc quá lớn vào nguồn vốn thị trường có thể tạo thêm áp lực lên thanh khoản và biên lợi nhuận.
Báo cáo dẫn trường hợp một ngân hàng có tổng tài sản tăng 288% trong một năm, chủ yếu nhờ danh mục tiền gửi và cho vay các tổ chức tín dụng khác, chiếm khoảng 60% tổng tài sản. Trong khi đó, dư nợ cho vay khách hàng chỉ tăng 31% và chiếm 17% tổng tài sản. Những năm tiếp theo, tốc độ tăng tổng tài sản và dư nợ tiếp tục biến động mạnh, cho thấy quá trình mở rộng quy mô thiếu cân đối trước khi ngân hàng phải tái cơ cấu.
Ở trường hợp khác, dư nợ cho vay khách hàng chỉ chiếm khoảng 15-36% tổng tài sản, trong khi danh mục chứng khoán đầu tư chiếm 32-45%. Tiền gửi và cho vay các tổ chức tín dụng khác có thời điểm chiếm 34% tổng tài sản. Việc phụ thuộc nhiều vào hoạt động đầu tư và giao dịch trên thị trường tài chính khiến ngân hàng nhạy cảm hơn khi thanh khoản thị trường và giá trị tài sản suy giảm.
Mất cân đối cũng có thể xuất hiện khi tín dụng tăng nhanh nhưng tiền gửi khách hàng không theo kịp. Một ngân hàng trong mẫu nghiên cứu từng ghi nhận dư nợ cho vay tăng 65%, trong khi tiền gửi khách hàng giảm 30%. Tỷ lệ cho vay trên tiền gửi thuần lên tới khoảng 189%, phản ánh mức độ phụ thuộc đáng kể vào vốn liên ngân hàng và các kênh huy động khác để tài trợ cho vay.
Những trường hợp này cho thấy rủi ro thường không phát sinh từ một chỉ tiêu riêng lẻ, mà tích tụ khi tài sản, tín dụng và nguồn huy động phát triển thiếu đồng bộ trong thời gian dài. Sự chênh lệch có thể chưa bộc lộ rõ khi thị trường thuận lợi, nhưng sẽ làm suy giảm khả năng chống chịu nếu xuất hiện cú sốc thanh khoản hoặc niềm tin thị trường giảm sút.
Áp lực từ thanh khoản, chất lượng tài sản và quản trị
FiinRatings lưu ý, sự bất cân xứng giữa tài sản và nguồn vốn cần được xem xét cùng các dấu hiệu khác. Biến động của một chỉ tiêu tại một thời điểm chưa đủ để kết luận ngân hàng gặp vấn đề. Giá trị cảnh báo tăng lên khi nhiều tín hiệu đồng thời xuất hiện và kéo dài qua các năm.
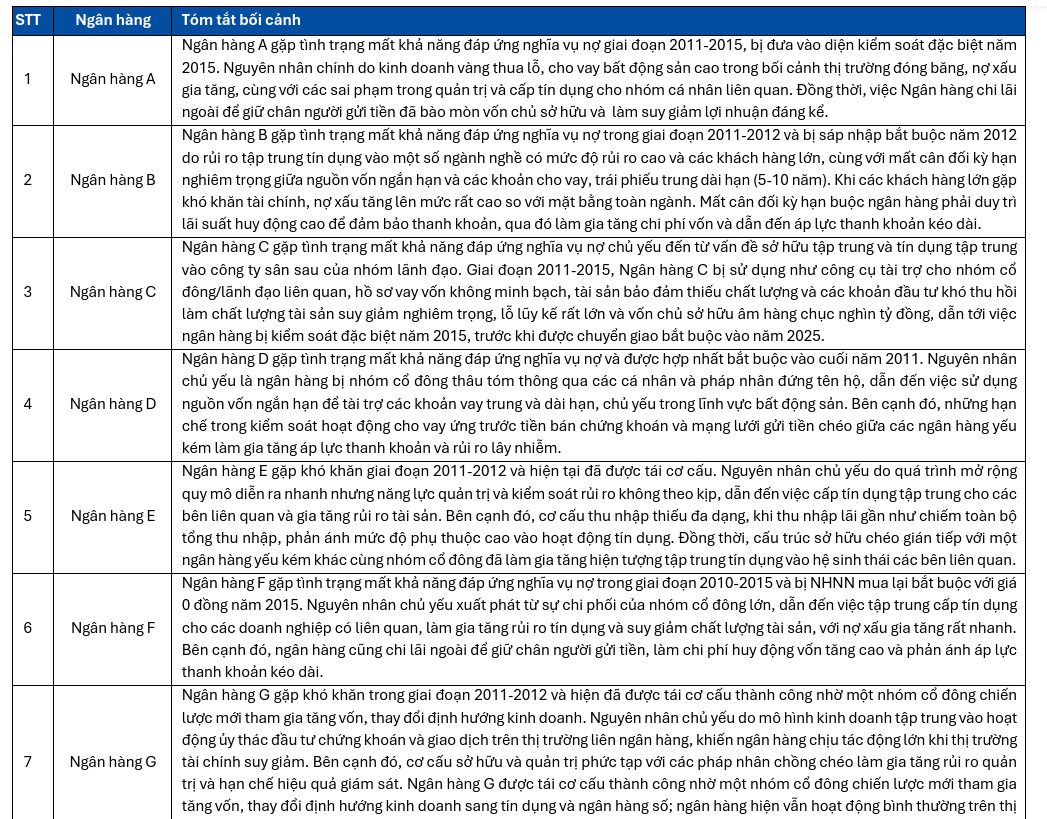 |
| Tóm tắt bối cảnh các Ngân hàng được sử dụng để nghiên cứu. Nguồn: FiinRatings |
Trong nhóm dấu hiệu định lượng, tỷ lệ tài sản có tính thanh khoản cao trên tổng tài sản duy trì ở mức thấp và suy giảm dần được ghi nhận tại 14/15 trường hợp. Điều này cho thấy bộ đệm thanh khoản thu hẹp, khiến ngân hàng có ít nguồn lực sẵn có hơn để đáp ứng nghĩa vụ thanh toán ngắn hạn.
Việc duy trì tỷ trọng tài sản thanh khoản thấp có thể hỗ trợ khả năng sinh lời trong điều kiện bình thường, bởi nguồn vốn được phân bổ nhiều hơn vào hoạt động cho vay và đầu tư. Tuy nhiên, khi nhu cầu rút tiền tăng đột biến hoặc vốn trên thị trường liên ngân hàng thu hẹp, bộ đệm mỏng có thể làm áp lực tài chính gia tăng nhanh chóng.
Chất lượng tài sản cũng là một mắt xích quan trọng. Tốc độ tăng nợ xấu và nợ nhóm 2 cao hơn đáng kể so với tăng trưởng dư nợ cho vay xuất hiện ở 11/15 trường hợp. Trong đó, nợ nhóm 2 phản ánh giai đoạn khoản vay bắt đầu suy giảm chất lượng, còn nợ xấu cho thấy rủi ro đã trở nên nghiêm trọng hơn.
Số ngày lãi và phí phải thu liên tục cao hơn trung vị ngành được ghi nhận tại 12/15 trường hợp. Theo FiinRatings, chỉ tiêu này tại các ngân hàng trong nước hiện thường ở khoảng 30-60 ngày, trong khi mức kéo dài trên 90 ngày là tín hiệu cần theo dõi. Lãi dự thu tích tụ có thể làm gia tăng khoảng cách giữa thu nhập được ghi nhận và dòng tiền thực tế, ảnh hưởng tới chất lượng lợi nhuận và tạo áp lực trích lập dự phòng trong tương lai.
Về yếu tố định tính, rủi ro tập trung tín dụng xuất hiện tại 14/15 trường hợp; lịch sử sai phạm về quản trị và tuân thủ được ghi nhận ở 13/15 trường hợp; quyền kiểm soát tập trung thông qua nhóm cổ đông cá nhân liên quan xuất hiện tại 12/15 trường hợp. Điều này cho thấy an toàn ngân hàng không chỉ phụ thuộc vào quy mô vốn và thanh khoản, mà còn gắn chặt với cấu trúc sở hữu, mức độ minh bạch và chất lượng quản trị.
Khi kiểm thử bộ dấu hiệu trên 12 ngân hàng đang hoạt động trong giai đoạn 2020-2025, FiinRatings ghi nhận sự phân hóa tương đối rõ giữa các nhóm xếp hạng tín nhiệm. Ngân hàng thuộc nhóm từ [AA] trở lên và [A] xuất hiện ít dấu hiệu cảnh báo hơn, trong khi tần suất có xu hướng tăng ở các nhóm được đánh giá thấp hơn, đặc biệt từ [BBB] trở xuống.
Dù vậy, kết quả kiểm thử không nhằm dự báo ngân hàng cụ thể nào có thể mất khả năng thanh toán. Bộ chỉ báo chủ yếu bổ sung công cụ nhận diện sự suy giảm trong hồ sơ tín dụng, qua đó hỗ trợ công tác giám sát, quản trị rủi ro và đánh giá tín nhiệm.
Trong bối cảnh Luật Các tổ chức tín dụng năm 2024 bổ sung cơ chế can thiệp sớm và hoàn thiện khuôn khổ xử lý tổ chức tín dụng yếu kém, việc theo dõi đồng thời tăng trưởng tài sản, tín dụng, tiền gửi, thanh khoản và chất lượng quản trị càng có ý nghĩa. Tăng trưởng tín dụng vẫn cần thiết để đáp ứng nhu cầu vốn của nền kinh tế, nhưng sự cân đối và bền vững của nguồn vốn mới là nền tảng giúp ngân hàng củng cố khả năng chống chịu trước biến động bất lợi.