Lãi suất huy động tại nhiều ngân hàng đang xuất hiện diễn biến trái chiều sau giai đoạn đồng loạt giảm theo định hướng của Ngân hàng Nhà nước (NHNN). Dù mặt bằng chung đã hạ nhiệt so với quý I/2026, song áp lực thanh khoản, chênh lệch tín dụng - huy động và rủi ro lạm phát đang khiến cuộc đua lãi suất chưa thể thực sự kết thúc.
 |
| Diễn biến lãi suất huy động tại quầy của nhóm các ngân hàng. |
Hiện lãi suất huy động kỳ hạn 12 tháng dành cho khách hàng cá nhân gửi tại quầy dao động từ 3,7-10%/năm. Dẫn đầu toàn hệ thống tiếp tục là PVcomBank với mức 10%/năm cho kỳ hạn 12 tháng. Tuy nhiên, mức lãi suất này chỉ áp dụng với khoản tiền gửi mở mới từ 2.000 tỷ đồng trở lên. Nếu gửi dưới ngưỡng này, khách hàng chỉ nhận lãi suất 5,3%/năm.
Đứng sau là HDBank với mức 7,7%/năm dành cho khoản tiền gửi từ 500 tỷ đồng trở lên. Bac A Bank áp dụng mức 7,1%/năm với điều kiện gửi trên 1 tỷ đồng.
Trong nhóm không yêu cầu số dư đặc biệt lớn, OCB và Saigonbank đang niêm yết mức 6,7%/năm cho kỳ hạn 12 tháng. Một số ngân hàng khác như BVBank, MSB, VIB hay VCBNeo cũng duy trì lãi suất từ 6,5%/năm trở lên.
Ở nhóm ngân hàng quốc doanh, Agribank đang là đơn vị có mặt bằng lãi suất nổi bật nhất ở các kỳ hạn ngắn, khi niêm yết 2,6%/năm cho kỳ hạn 1 tháng, 2,9%/năm cho kỳ hạn 3 tháng và 4%/năm cho kỳ hạn 6 tháng - cao nhất trong nhóm Big4. Trong khi đó, tại kỳ hạn 12-24 tháng, Vietcombank, VietinBank, BIDV và Agribank cùng niêm yết quanh vùng 5,9-6%/năm, gần như không có sự cạnh tranh về lãi suất.
Đáng chú ý, tại kỳ hạn 24 tháng, MB đang dẫn đầu thị trường với mức 7,2%/năm, cao hơn nhiều ngân hàng quy mô nhỏ và vừa. Ở nhóm ngân hàng quy mô nhỏ hơn, MBV niêm yết 7%/năm cho kỳ hạn 24 tháng; PGBank, OCB và Sacombank cùng ở mức 6,8%/năm; Bac A Bank 6,75%/năm; NCB 6,7%/năm.
Tại nhóm ngân hàng tư nhân lớn, VPBank hiện dẫn đầu ở các kỳ hạn ngắn với mức 4,45%/năm cho kỳ hạn 1 tháng và 4,65%/năm cho kỳ hạn 3 tháng. Techcombank là ngân hàng có lãi suất cao nhất tại kỳ hạn 6 tháng với mức 5,95%/năm.
Ở kỳ hạn 1-3 tháng, nhiều ngân hàng hiện niêm yết lãi suất sát trần 4,75%/năm do NHNN quy định. Trong đó, PGBank, BVBank, OCB, Saigonbank, Sacombank, CIMB, PublicBank và PVcomBank cùng áp dụng mức 4,75%/năm. Riêng VIB, VietABank và NCB cũng niêm yết mức tương tự ở kỳ hạn 3 tháng.
Trong khi đó, ở kỳ hạn 6 tháng, Hong Leong Bank đang dẫn đầu với mức 7,3%/năm. Theo sau là Bac A Bank với 6,85%/năm; PGBank 6,6%/năm; MBV và VCBNeo cùng ở mức 6,5%/năm; BVBank 6,45%/năm; OCB và Saigonbank cùng niêm yết 6,4%/năm.
Một điểm đáng chú ý là nhiều ngân hàng hiện vẫn áp dụng mức cộng thêm 1-2 điểm phần trăm cho tiền gửi online, khiến lãi suất thực nhận cao hơn đáng kể so với biểu niêm yết. Chẳng hạn, NCB đang triển khai chương trình cộng thêm tới 2,5% cho khách hàng gửi tiết kiệm trực tuyến trên ứng dụng ngân hàng số, nên khách hàng có thể được hưởng mức lãi suất tối đa lên tới 9%/năm đối với các khoản tiền gửi kỳ hạn từ 1 tháng trở lên.
Diễn biến này cho thấy khoảng cách lãi suất giữa nhóm ngân hàng lớn và nhóm ngân hàng quy mô vừa, nhỏ vẫn khá lớn, phản ánh sự khác biệt về áp lực huy động vốn và thanh khoản hệ thống. Đặc biệt, xu hướng phân hóa ngày càng rõ nét khi nhiều ngân hàng nhỏ phải duy trì lãi suất cao để cạnh tranh nguồn tiền gửi, trong bối cảnh tín dụng phục hồi nhanh hơn tốc độ huy động vốn.
Trước đó, sau cuộc họp ngày 9/4/2026 giữa NHNN và các tổ chức tín dụng, nhiều ngân hàng đã đồng loạt hạ lãi suất huy động từ 0,2 - 0,5 điểm phần trăm nhằm hỗ trợ mục tiêu giảm mặt bằng lãi suất cho vay và thúc đẩy tăng trưởng kinh tế. Tuy nhiên, đà giảm này nhanh chóng chững lại. Thị trường hiện bắt đầu xuất hiện xu hướng tăng lãi suất tiết kiệm trực tuyến tại một số ngân hàng thương mại.
Trong báo cáo mới phát hành, Công ty Chứng khoán MBS đánh giá việc các ngân hàng nhanh chóng hạ lãi suất huy động cho thấy tín hiệu đồng thuận của hệ thống ngân hàng trong việc thực hiện chủ trương giảm mặt bằng lãi suất nhằm hỗ trợ tăng trưởng kinh tế. Tuy nhiên, mặt bằng lãi suất hiện vẫn neo ở mức cao do đã tăng mạnh trong quý I/2026.
Theo thống kê của MBS, đến cuối tháng 4/2026, lãi suất huy động kỳ hạn 12 tháng bình quân của nhóm ngân hàng thương mại quy mô lớn ở mức 8,16%/năm, giảm 25 điểm cơ bản so với trước chỉ đạo của NHNN. Nhóm ngân hàng quy mô vừa và nhỏ ở mức 8,45%/năm, giảm 29 điểm cơ bản. Bình quân toàn hệ thống hiện ở mức 8,31%/năm, cao hơn 2,53 điểm phần trăm so với đầu năm.
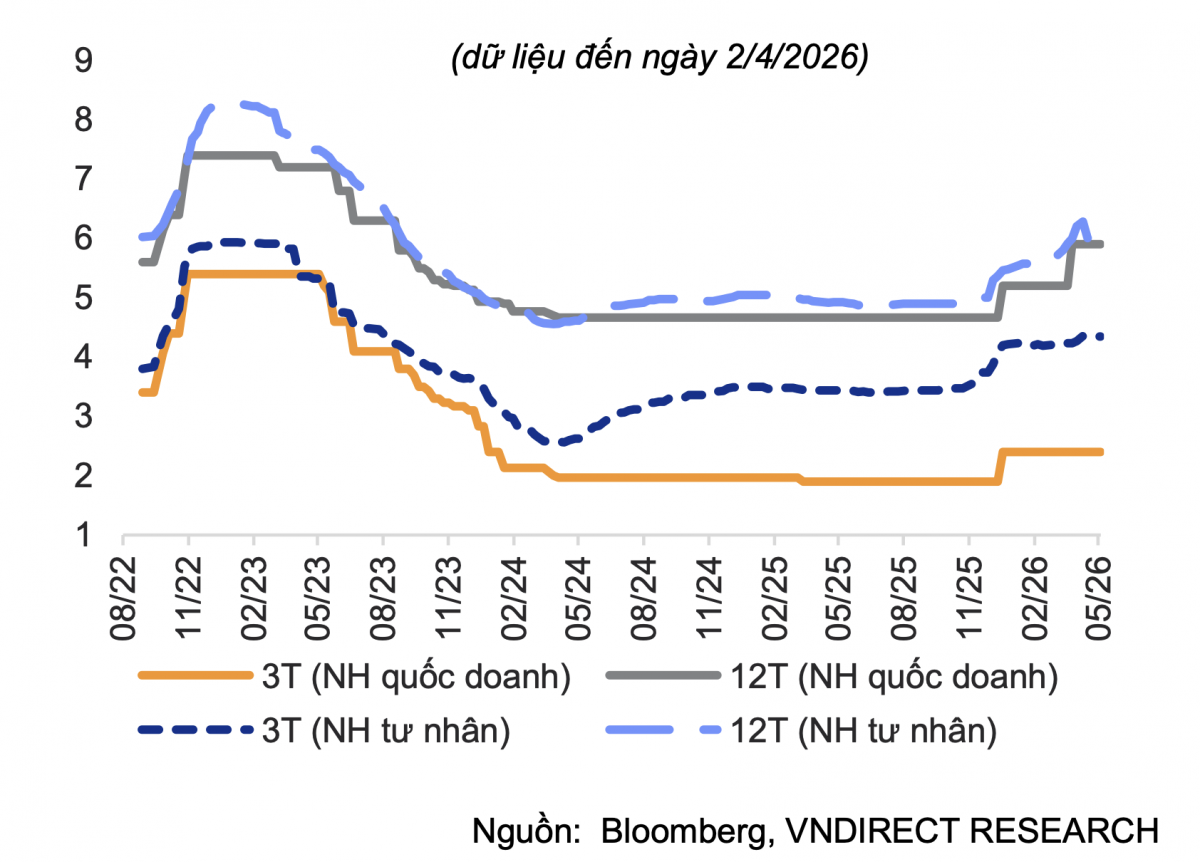
Báo cáo của VNDirect cho rằng lãi suất huy động theo các chương trình ưu đãi hiện vẫn neo cao, khoảng 7,5 - 8%/năm tại các ngân hàng quốc doanh và lên tới 8,9%/năm tại một số ngân hàng tư nhân. Nếu lạm phát còn tăng thì dư địa để điều tiết chính sách tiền tệ sẽ trở nên hạn chế hơn và gánh nặng đối với chính sách tài khóa sẽ càng gia tăng để kiểm soát cả hai mục tiêu lạm phát và lãi suất.
| Theo thông tin từ Hiệp hội Ngân hàng Việt Nam, lãi suất cho vay trong tháng 4 và tuần đầu tháng 5/2026 tiếp tục có sự phân tầng rõ rệt: Nhóm Big4 (Vietcombank, BIDV, Agribank, VietinBank) giữ mức ưu đãi thấp từ 5,42 - 7%, trong khi các ngân hàng thương mại cổ phần khác dao động từ 10,8 - 15%. Xu hướng lãi suất cho vay có dấu hiệu giảm nhẹ ở một số kỳ hạn. Lãi suất cho vay bình quân VND của ngân hàng thương mại trong nước đối với dư nợ cũ và mới duy trì trong khoảng 7,1 - 9,4%/năm. Xu hướng lãi suất cho vay ổn định hoặc sẽ giảm nhẹ khi lãi suất huy động tại các ngân hàng đã có xu hướng giảm. |