Dự thảo Thông tư thay thế Thông tư số 22/2019/TT-NHNN về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng và chi nhánh ngân hàng nước ngoài đang được lấy ý kiến góp ý, không chỉ điều chỉnh cách tính các tỷ lệ an toàn hiện hành mà còn bổ sung nhiều chuẩn mực theo Basel III.
Theo đánh giá tại báo cáo mới đây của Công ty Chứng khoán ACBS, các thay đổi lần này sẽ khiến hoạt động quản trị thanh khoản của ngành ngân hàng tiệm cận chuẩn quốc tế hơn, đồng thời tạo động lực thúc đẩy lộ trình áp dụng Basel III.
Điểm thay đổi đáng chú ý là NHNN chuyển từ cách tính tỷ lệ cho vay trên tiền gửi (LDR) sang tỷ lệ cấp tín dụng so với huy động vốn (CDR). So với cách tính cũ, CDR phản ánh rộng hơn hoạt động sử dụng vốn của ngân hàng khi bổ sung thêm dư nợ trái phiếu doanh nghiệp, các khoản ủy thác cấp tín dụng và một số cam kết ngoại bảng.
Ở chiều ngược lại, tiền gửi liên ngân hàng sẽ không còn được tính vào nguồn vốn huy động. Với tiền gửi Kho bạc Nhà nước, dự thảo chỉ cho phép tính 20% tiền gửi có kỳ hạn vào nguồn vốn huy động, còn tiền gửi không kỳ hạn tiếp tục bị loại trừ.
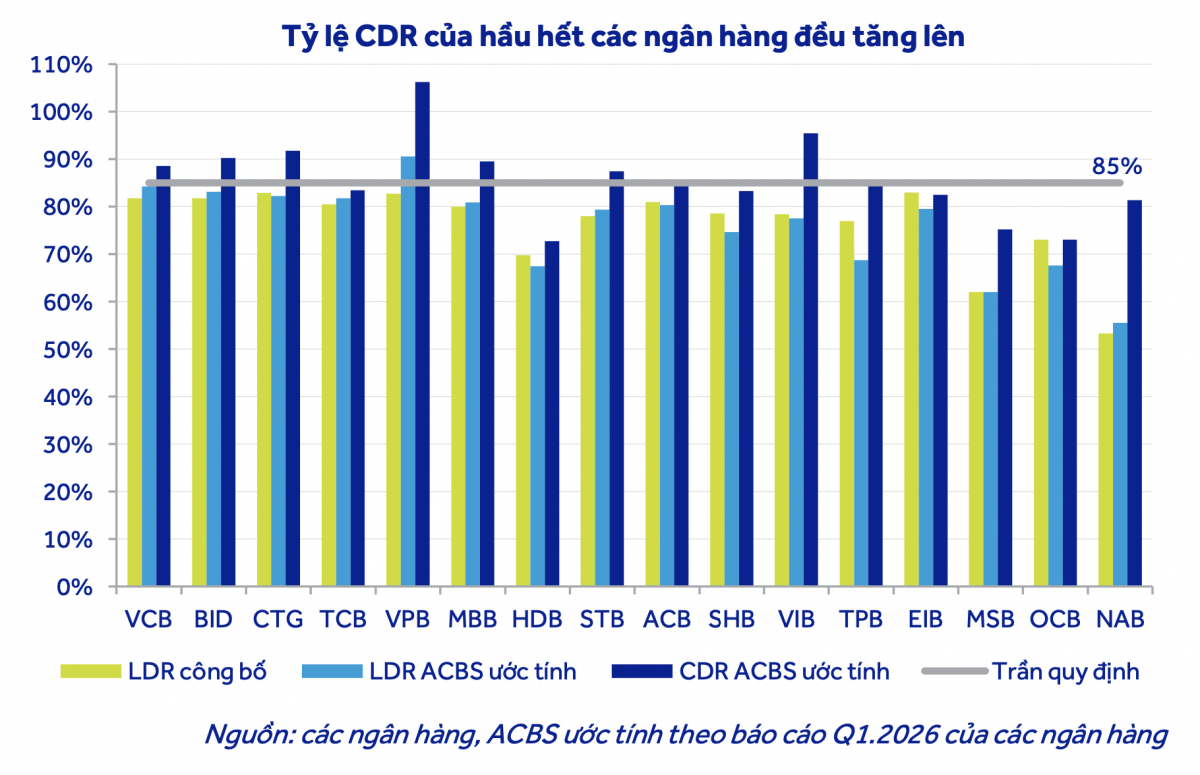
Theo báo cáo của ACBS, cách tính mới khiến tỷ lệ CDR của nhiều ngân hàng tăng lên so với LDR trước đây, chủ yếu do tiền gửi từ các tổ chức tín dụng khác không còn được tính vào nguồn vốn huy động.
ACBS đánh giá dự thảo sửa đổi Thông tư số 22/2019/TT-NHNN theo hướng chặt chẽ hơn so với quy định cũ và khuyến khích các ngân hàng sớm áp dụng chuẩn quốc tế. Ước tính, tỷ lệ CDR của một số ngân hàng có thể vượt ngưỡng quy định 85% nếu không điều chỉnh cơ cấu nguồn vốn. Tuy nhiên, do các ngân hàng được lựa chọn giữa việc áp dụng CDR hoặc các tỷ lệ theo Basel III, tác động tới thanh khoản và khả năng tăng trưởng tín dụng của toàn ngành được đánh giá là không đáng kể.
Theo ACBS, việc loại bỏ tiền gửi liên ngân hàng là yếu tố khiến CDR tăng mạnh nhất. Ngược lại, việc cho phép tính 20% tiền gửi có kỳ hạn của Kho bạc Nhà nước giúp nhóm ngân hàng thương mại có vốn nhà nước cải thiện phần nào nguồn vốn huy động.
Báo cáo cũng cho biết, nhóm ngân hàng quy mô vừa và có tốc độ tăng trưởng tín dụng cao như VPBank, VIB, MBBank, Sacombank hay Nam A Bank có mức tăng CDR đáng kể hơn so với cách tính cũ. Trong khi đó, mức chênh lệch tại ACB, Vietcombank, HDBank, Techcombank hay OCB không quá lớn.
Bên cạnh thay đổi về cách tính tỷ lệ an toàn, dự thảo cũng bổ sung 3 chỉ tiêu theo chuẩn Basel III gồm tỷ lệ khả năng chi trả (LCR), tỷ lệ nguồn vốn ổn định ròng (NSFR) và tỷ lệ đòn bẩy (LEV). Trong đó, LCR phản ánh khả năng đáp ứng nhu cầu thanh khoản ngắn hạn trong 30 ngày, còn NSFR đo mức độ ổn định của nguồn vốn trung và dài hạn.
Theo lộ trình tại dự thảo, từ ngày 1/1/2028, các ngân hàng sẽ bắt đầu áp dụng các tỷ lệ này. Cụ thể, LCR được áp dụng từ mức 70% năm 2028 và tăng dần lên 100% vào năm 2031; NSFR bắt đầu ở mức 90% từ năm 2028 và lên 100% từ năm 2030. NHNN cho phép các ngân hàng đăng ký áp dụng sớm LCR và NSFR. Nếu đáp ứng đầy đủ 2 tỷ lệ này ở mức 100%, ngân hàng sẽ không phải áp dụng tỷ lệ CDR và giới hạn vốn ngắn hạn cho vay trung dài hạn, dù vẫn phải báo cáo định kỳ.
Theo ACBS, cơ chế này được kỳ vọng sẽ thúc đẩy hệ thống ngân hàng đẩy nhanh lộ trình áp dụng Basel III. Báo cáo cho biết nhiều ngân hàng lớn hiện cũng đang theo đuổi mục tiêu tuân thủ các chuẩn mực Basel III để nâng cao năng lực quản trị rủi ro và thanh khoản.
Một chỉ tiêu khác cũng được đưa vào dự thảo là tỷ lệ đòn bẩy LEV, được tính bằng vốn cấp 1 trên tổng trạng thái có rủi ro. Dự thảo yêu cầu các ngân hàng duy trì mức tối thiểu 3%. Đối với các ngân hàng có tầm quan trọng hệ thống, điều kiện chia cổ tức sẽ gắn với việc duy trì LEV cao hơn mức tối thiểu cộng thêm bộ đệm bảo toàn vốn. Theo NHNN, đây là công cụ bổ sung nhằm hạn chế tình trạng sử dụng đòn bẩy tài chính quá mức trong hệ thống ngân hàng. Hiện nhiều quốc gia như Singapore, Malaysia, Mỹ hay khu vực châu Âu đã áp dụng chỉ tiêu này.
Tuy vậy, ACBS đánh giá tỷ lệ LEV hiện “ít khắt khe hơn” so với tỷ lệ an toàn vốn (CAR) đang áp dụng, đồng thời NHNN chưa yêu cầu triển khai ngay đối với chỉ tiêu này.
Ngoài các thay đổi về tỷ lệ an toàn, dự thảo cũng yêu cầu các ngân hàng xây dựng hệ thống quản lý rủi ro thanh khoản phù hợp với quy định kiểm soát nội bộ, bao gồm đầy đủ các bước nhận diện, đo lường, theo dõi và kiểm soát rủi ro.
Theo ACBS, cơ chế mới sẽ giúp giảm áp lực duy trì các quy định mang tính “cơ học” trước đây, đặc biệt là giới hạn vốn ngắn hạn cho vay trung dài hạn. Báo cáo nhận định điều này có thể tạo thêm dư địa để mặt bằng lãi suất huy động trung và dài hạn hạ nhiệt trong thời gian tới.