

Giảm giá điện và thuế xăng, lợi ích nào chuyển hóa thành lợi nhuận doanh nghiệp?
Giảm giá điện và đưa thuế tiêu thụ đặc biệt đối với xăng về 0% được kỳ vọng giảm áp lực chi phí, hỗ trợ ổn định kinh tế vĩ mô.


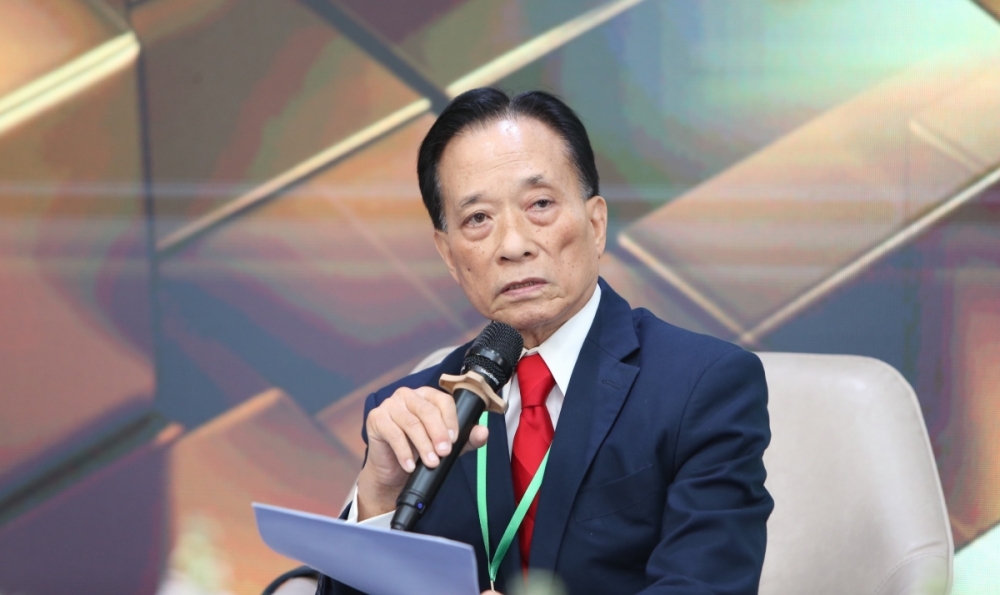 |
| Chuyên gia tài chính – ngân hàng TS. Nguyễn Trí Hiếu. |
Phóng viên: Thưa ông, với tư cách là một chuyên gia tài chính - ngân hàng làm việc lâu năm tại Mỹ, đồng thời là một Việt kiều luôn theo dõi sát tình hình trong nước, ông nhìn nhận như thế nào về bức tranh kinh tế vĩ mô của Việt Nam hiện nay cũng như tinh thần chung mà Đại hội Đảng XIV đang đặt ra?
TS. Nguyễn Trí Hiếu: Nhìn tổng thể, tôi cho rằng bức tranh kinh tế vĩ mô của Việt Nam hiện nay có nhiều điểm tích cực và tạo được nền tảng tương đối vững chắc cho giai đoạn phát triển tiếp theo. Việt Nam đã hội nhập rất sâu vào kinh tế thế giới, tham gia hơn 20 hiệp định thương mại tự do, vị thế quốc tế ngày càng được nâng cao. Đặc biệt, quan hệ với Mỹ đã được nâng cấp lên đối tác chiến lược toàn diện, nên đang mở ra nhiều dư địa hợp tác mới về thương mại, đầu tư và công nghệ.
Nếu so sánh Việt Nam năm 1990 khi tôi lần đầu trở về Việt Nam với năm 2026 hiện nay, có thể thấy sự phát triển là rất rõ nét trên hầu hết phương diện, từ kinh tế, chính trị đến xã hội. Việt Nam hiện duy trì mức tăng trưởng cao trong khu vực, năm 2025 đạt mức tăng trưởng GDP trên 8%, đây là tiền đề quan trọng để hướng tới mục tiêu tăng trưởng hai con số trong tương lai theo mục tiêu mà Đảng, Quốc hội và Chính phủ đã đề ra.
Tinh thần tại Nghị quyết của Đại hội Đảng XIV vẫn nhất quán với các định hướng lớn đã được đặt ra trong nhiều năm qua, như phát triển nhanh gắn với bền vững, ổn định vĩ mô, nâng cao nội lực của nền kinh tế, nhưng có nhiều điểm đột phá với những động lực tăng trưởng mới. Điểm nhấn đáng chú ý là yêu cầu tăng trưởng từ 10% trở lên, hướng tới mục tiêu đến năm 2030 trở thành quốc gia có thu nhập trung bình cao và đến năm 2045 là nước công nghiệp phát triển. Vì thế, trước khi Đại hội XIV diễn ra, hàng loạt nghị quyết quan trọng đã được ban hành từ xây dựng pháp luật, phát triển kinh tế tư nhân đến kinh tế nhà nước... để góp phần thực hiện thắng lợi những mục tiêu đã được hoạch định.
Tuy nhiên, điều quan trọng không nằm ở việc đặt ra mục tiêu, mà là khâu tổ chức thực hiện. Nếu các nghị quyết chỉ dừng lại ở văn bản, khẩu hiệu mà không đi vào thực tiễn thì rất khó tạo ra đột phá. Đồng thời cần có sự gắn kết giữa các chính sách, giữa Việt Nam với các quốc gia trong khu vực và thế giới để cùng hỗ trợ cho phát triển kinh tế, xây dựng một nền kinh tế thực chất hơn, nơi người dân và doanh nghiệp thực sự cảm nhận được thành quả của tăng trưởng.
Phóng viên: Liên quan trực tiếp đến mục tiêu tăng trưởng cao đó, ông đánh giá như thế nào về chính sách tiền tệ và tín dụng trong bối cảnh hiện nay, đặc biệt là khi dư địa điều hành không còn nhiều?
TS. Nguyễn Trí Hiếu: Năm 2025, GDP Việt Nam tăng trên 8%, trong khi tăng trưởng tín dụng đạt khoảng 19% so với năm trước. Như vậy, tín dụng đang tăng với tốc độ cao gấp hơn hai lần tăng trưởng kinh tế. Theo logic truyền thống, nếu mục tiêu tăng trưởng GDP năm nay ở mức trên 10%, thì tăng trưởng tín dụng có thể phải lên đến mức 20%.
Tuy nhiên, Ngân hàng Nhà nước Việt Nam (NHNN) vừa qua lại xác định mục tiêu tăng trưởng tín dụng năm 2026 chỉ khoảng 15%. Tôi cho rằng đây là một định hướng thận trọng và hợp lý. Nếu tăng trưởng tín dụng quá mạnh, rủi ro lạm phát là rất rõ ràng. Trong bối cảnh vẫn đặt mục tiêu GDP khoảng 10%, việc giữ tín dụng ở mức 15% thể hiện sự ưu tiên cho ổn định vĩ mô.
| Về chính sách tiền tệ, NHNN Việt Nam cũng như các ngân hàng trung ương trên thế giới luôn phải theo đuổi đồng thời hai mục tiêu: hỗ trợ tăng trưởng và kiểm soát lạm phát. Đây là bài toán không dễ, bởi trong nhiều giai đoạn, hai mục tiêu này có thể mâu thuẫn với nhau, đòi hỏi cơ quan điều hành phải có sự cân nhắc và lựa chọn chính sách rất thận trọng. Đối với Việt Nam, thách thức còn lớn hơn khi xuất nhập khẩu tiếp tục là động lực tăng trưởng chính, trong khi biến động tỷ giá có thể nhanh chóng truyền dẫn vào lạm phát thông qua giá hàng hoá nhập khẩu. |
Điều cốt lõi không phải là con số tăng trưởng tín dụng bao nhiêu phần trăm, mà là dòng vốn đó đi vào đâu. Nếu tín dụng được kiểm soát tốt và tập trung vào sản xuất – kinh doanh, thì với mức tăng khoảng 15%, tương đương khoảng 1,5 lần tăng trưởng GDP, vẫn hoàn toàn có thể đạt mục tiêu tăng trưởng kinh tế trên 10%.
Ngược lại, nếu tín dụng chảy vào các hoạt động đầu cơ, tài trợ cho thị trường thứ cấp như bất động sản hay chứng khoán, thì dòng tiền chỉ luân chuyển giữa các tài sản với nhau, theo dạng "truyền tay nhau", mà không tạo ra giá trị gia tăng thực chất cho nền kinh tế. Khi đó, tăng tín dụng cao cũng không đồng nghĩa với tăng trưởng bền vững.
Về lãi suất, trong những năm tới, mong muốn chung là hạ lãi suất để hỗ trợ doanh nghiệp. Tuy nhiên, lãi suất có mối quan hệ chặt chẽ với giá trị đồng tiền. Lãi suất thấp có thể gây áp lực lên tỷ giá nếu chênh lệch với USD bị thu hẹp. Vì vậy, điều hành lãi suất cũng phải đặt trong khuôn khổ bảo đảm cân bằng tỷ giá. Tỷ giá vừa là công cụ điều hành, vừa là nguồn rủi ro nếu không được kiểm soát tốt.
Do đó, việc điều hành lãi suất, tỷ giá và tín dụng phải được đặt trong một tổng thể thống nhất, sử dụng linh hoạt nhiều công cụ để tạo sự hài hòa giữa tăng trưởng và ổn định.
Phóng viên: Từ góc nhìn dài hạn, ông đánh giá ra sao về rủi ro hệ thống và yêu cầu phối hợp chính sách tiền tệ – tài khóa để hiện thực hóa các mục tiêu mà Đại hội Đảng XIV đã đề ra?
TS. Nguyễn Trí Hiếu: Hiện nay, quy mô tín dụng trên GDP của Việt Nam đã rất lớn. Tổng dư nợ tín dụng khoảng 18,4 triệu tỷ đồng, tương đương khoảng 146% GDP, đây là mức cao và đã được các tổ chức quốc tế như Quỹ Tiền tệ quốc tế (IMF), Ngân hàng thế giới (WB) cảnh báo trong nhiều năm. Khi tỷ lệ tín dụng/GDP quá cao, nền kinh tế sẽ ngày càng lệ thuộc vào hệ thống ngân hàng.
Ngân hàng có thể được ví von như “bà đỡ” cho tăng trưởng, nhưng lại là nơi gánh chịu rủi ro lớn nhất. Hiện nay, khoảng 70% vốn huy động của hệ thống là vốn ngắn hạn, trong khi lại được sử dụng để cho vay trung và dài hạn. Dù NHNN đã quy định tỷ lệ tối đa vốn ngắn hạn cho vay trung, dài hạn là 40%, nhưng nếu tín dụng tăng quá nhanh, rủi ro vượt ngưỡng này là hiện hữu.
Bên cạnh đó, tỷ lệ dư nợ tín dụng trên huy động vốn bị khống chế ở mức 85%. Nếu tín dụng bị đẩy lên quá mạnh, các ngân hàng sẽ đối mặt với rủi ro thanh khoản. Vì vậy, mục tiêu tăng trưởng tín dụng 15% là hợp lý, nhưng quan trọng hơn là phải kiểm soát chặt chẽ tỷ lệ tổng dư nợ tín dụng so với GDP.
Ngoài ra, về tín dụng, việc hỗ trợ vốn cho các doanh nghiệp nhỏ cần được lưu ý hơn nữa, bởi cộng đồng này hiện còn nhiều khó khăn. Một trong những công cụ được nhắc tới là Quỹ bảo lãnh tín dụng, được thành lập từ năm 2018, nhưng các quỹ này hoạt động còn rất hạn chế. Vì vậy, cần xem xét việc thành lập Quỹ bảo lãnh tín dụng ở cấp trung ương với quy mô đủ lớn, để có thể bảo lãnh cho doanh nghiệp trên phạm vi toàn quốc, qua đó hỗ trợ thực chất cho khu vực doanh nghiệp nhỏ và vừa.
Về phối hợp chính sách, chính sách tài khóa và chính sách tiền tệ phải song hành. Đầu tư công là đòn bẩy, là động lực quan trọng của nền kinh tế, do đó sự phối hợp chặt chẽ giữa hai chính sách này sẽ tạo hiệu ứng lan tỏa tích cực cho tăng trưởng. Trong khi chính sách tiền tệ đối mặt với rủi ro từ cơ cấu vốn ngắn hạn chiếm tỷ trọng lớn, thì chính sách tài khóa những năm tới sẽ phải chi tiêu mạnh cho đầu tư công.
Điều này đòi hỏi NHNN phải kiểm soát chặt chẽ lạm phát và tín dụng. Ở chiều ngược lại, chính sách tài khóa cũng cần kiểm soát chặt tiến độ giải ngân đầu tư công, cân đối thu – chi ngân sách để phối hợp hài hòa với chính sách tiền tệ trong mục tiêu phát triển kinh tế bền vững.
Phóng viên: Xin trân trọng cảm ơn những chia sẻ của ông!