Nhiều chuyên gia thuế, kế toán thuộc Hội tư vấn và đại lý thuế TP. Hồ Chí Minh đã đưa ra những góp ý nhằm hoàn thiện Dự thảo Thông tư hướng dẫn chế độ kế toán đối với hộ, cá nhân kinh doanh
Ưu tiên sử dụng phần mềm ghi nhận doanh thu
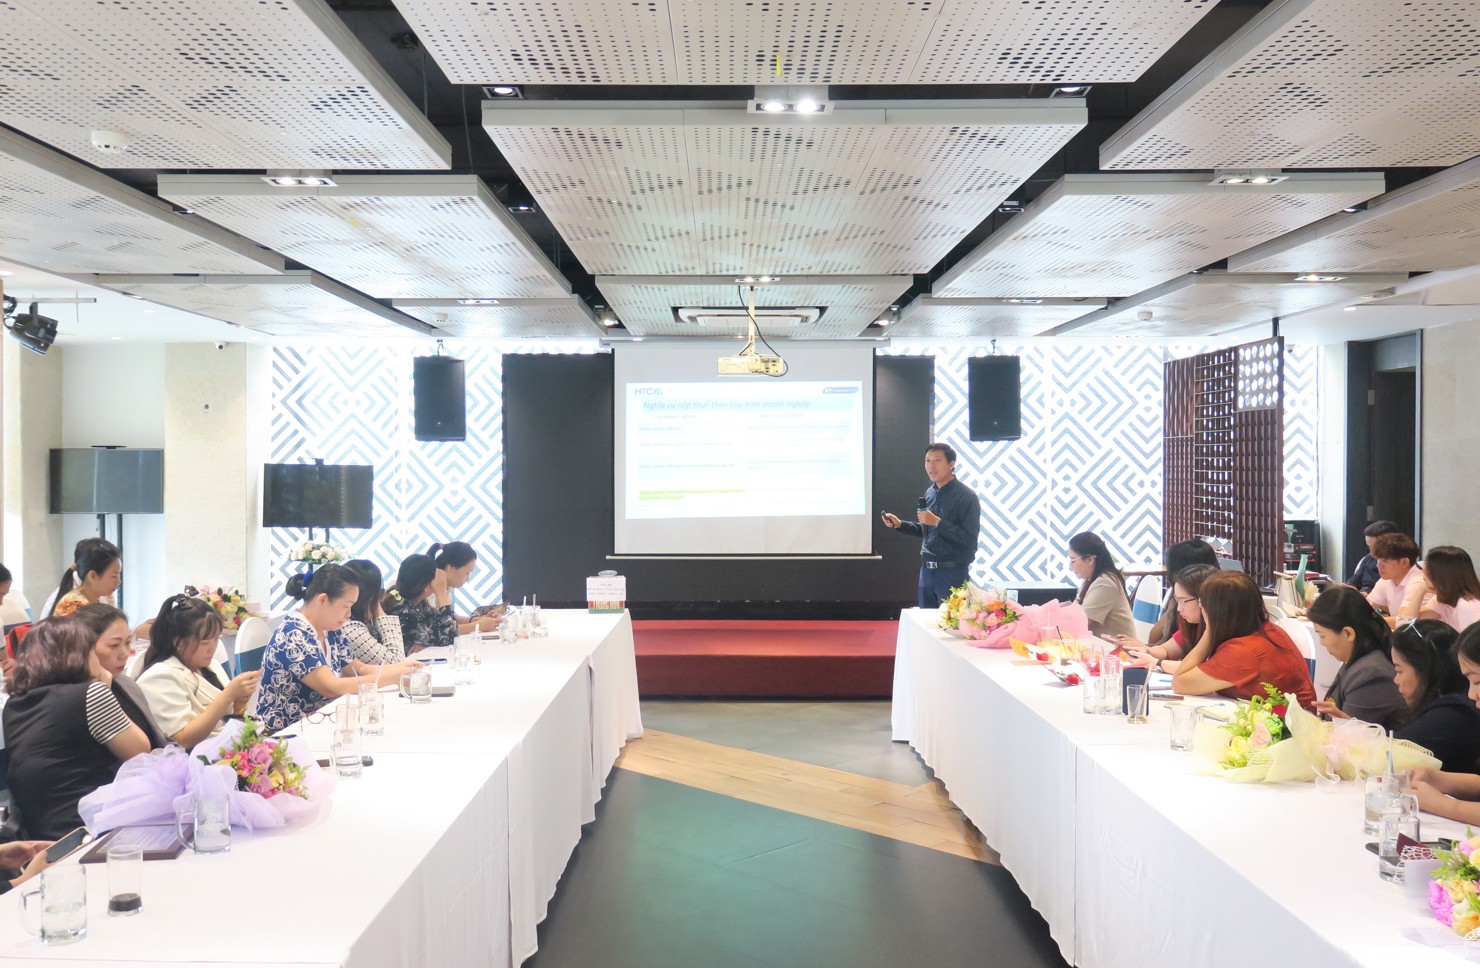
Ông Lê Văn Sơn - Trưởng Ban đào tạo HTCAA, Tổng Giám đốc công ty kế toán Kim Thủy cho biết, theo quy định, từ ngày 1/1/2026, hình thức thuế khoán chính thức được xóa bỏ, hộ kinh doanh (HKD) phải chuyển sang kê khai thuế. Việc chuyển đổi sang kê khai đòi hỏi HKD phải tuân thủ các quy tắc mới về sổ sách kế toán theo Dự thảo Thông tư thay thế Thông tư số 88/2021/TT-BTC và phân loại dựa trên quy mô doanh thu hàng năm.
Ông Lê Văn Sơn - Trưởng Ban đào tạo HTCA giới thiệu tại buổi sinh hoạt chuyên đề. Ảnh: Đức Mỹ
Theo Dự thảo Thông tư, hộ, cá nhân kinh doanh có doanh thu năm từ 200 triệu đồng/năm trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN).
Nhưng HKD phải sử dụng sổ chi tiết doanh thu bán hàng hóa, dịch vụ (mẫu số S1a-HKD) để ghi chép doanh thu bán hàng hóa, dịch vụ và nộp báo cáo 2 lần mỗi năm.
Đối với các HKD có doanh thu trên 3 tỷ đồng/năm, nếu chọn nộp thuế GTGT theo phương pháp trực tiếp và thuế TNCN theo thu nhập tính thuế (doanh thu trừ chi phí) thì phải mở thêm sổ (S2a-HKD và S3a-HKD) để ghi sổ và chi phí được trừ phải tuân thủ theo quy định về thuế.
Trường hợp HKD có doanh thu trên 3 tỷ đồng/năm chọn phương pháp khấu trừ đối với thuế GTGT, cần sử dụng đến 4 mẫu sổ, bao gồm sổ chi tiết vật liệu, hàng hóa, sản phẩm và sổ chi tiết thu chi tiền, đồng thời bắt buộc phải mở tài khoản ngân hàng để tách bạch thu chi giữa cá nhân và hộ kinh doanh.
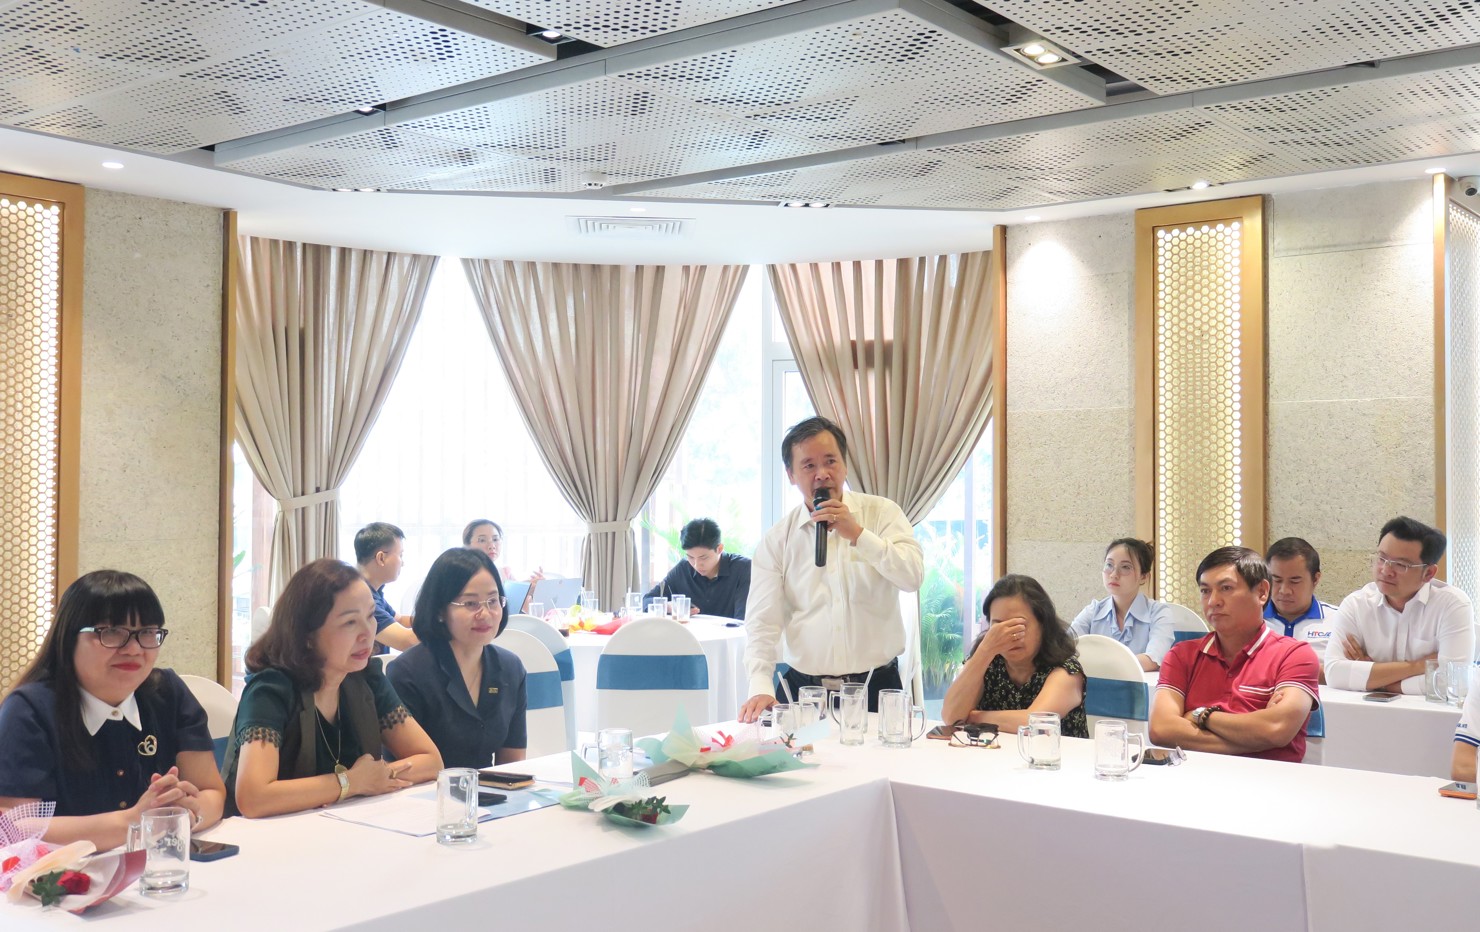
Liên quan đến nội dung này, nhiều ý kiến của hội viên HTCAA cho rằng, đối với HKD có doanh thu dưới ngưỡng chịu thuế (200 triệu đồng/năm) cơ quan chức năng nên ưu tiên sử dụng dữ liệu số, hóa đơn điện tử (HĐĐT), phần mềm hỗ trợ ghi nhận doanh thu nhằm đơn giản hóa thủ tục vừa tạo thuận lợi và tiết kiệm chi phí cho HKD.
Đối với HKD thực hiện theo phương pháp kê khai (với doanh thu trên 200 triệu đồng đến dưới 3 tỷ đồng/năm), chỉ nên áp dụng tỷ lệ % trên doanh thu tính thuế GTGT và thuế TNCN. HKD không cần phải lập nhiều sổ kế toán, vì việc tính thuế chỉ cần dựa trên doanh thu của hóa đơn bán ra.
Ngoài ra, mẫu sổ kế toán tại Dự thảo Thông tư cần thể hiện đầy đủ việc phân loại và theo dõi chi phí để phù hợp với quy định HKD có doanh thu trên 3 tỷ đồng/năm, việc tính thuế TNCN trên thu nhập tính thuế đòi hỏi phải theo dõi chi phí tiền lương, chi phí khấu hao tài sản cố định, phân bổ công cụ dụng cụ.
Thuê thẩm định giá xác định giá trị hàng tồn kho
Bên cạnh nội dung liên quan đến sổ sách kế toán, một số đại lý thuế cũng nêu lên vướng mắc về hàng tồn kho trước khi HKD hoạt động theo phương pháp kê khai.
Với nội dung này, ông Lê Văn Sơn viện dẫn, cơ quan thuế nhấn mạnh, đối với những hàng hóa không phải là hàng nhập lậu, hàng gian, hàng giả, thì HKD yên tâm. Đồng thời, ngành Thuế sẽ có hướng dẫn cụ thể để ghi nhận đối với hàng hóa tồn kho này.
Ông Nguyễn Đức Nghĩa - Phó Giám đốc HUBA đề xuất, hộ kinh doanh có thể thuê đơn vị thẩm định giá để xác định giá trị hàng tồn kho đầu vào. Ảnh: Đức Mỹ
Ông Nguyễn Đức Nghĩa - Phó Giám đốc Trung tâm dịch vụ hỗ trợ doanh nghiệp nhỏ và vừa thuộc Hiệp hội Doanh nghiệp TP. Hồ Chí Minh (HUBA) đề xuất, HKD có thể thuê đơn vị thẩm định giá để xác định giá trị hàng tồn kho đầu vào và chứng thư thẩm định giá này sẽ là căn cứ để xác định giá đầu vào.
Trường hợp HKD có quá nhiều mặt hàng nhỏ lẻ khiến chi phí thẩm định quá cao, thì nên mua hóa đơn của cơ quan thuế và kê khai nộp thuế 1,5%.
Nhiều ý kiến cũng băn khoăn về việc HKD hoạt động trên sàn thương mại điện tử (TMĐT), mặc dù sàn có chức năng thanh toán được đề nghị khấu trừ, kê khai nộp thuế thay, nhưng nghĩa vụ xuất hóa đơn vẫn thuộc về HKD (người bán hàng).
Vấn đề khó khăn là các sàn thường giấu thông tin người mua hàng cuối cùng, gây trở ngại cho HKD khi xuất hóa đơn.
Nhiều ý kiến tại sự kiện cũng cho rằng, trường hợp xuất HĐĐT từ máy tính tiền thì không cần có đầy đủ thông tin của người tiêu dùng cuối cùng theo Nghị định số 70/2025/NĐ-CP.
Nhưng, với trường hợp HKD có hoạt động bán hàng cả online và offline (sản xuất nộp 4,5% và thương mại qua sàn nộp 1,5%) thì việc kê khai và tách bạch doanh thu này cũng là vấn đề khó khăn cho HKD.
Do đó, các chuyên gia kiến nghị cần có những hướng dẫn, quy định giúp HKD thuận lợi hơn và hạn chế rủi ro hoạt động kinh doanh.
Dự thảo Thông tư hướng dẫn chế độ kế toán mới cho HKD (dự kiến có hiệu lực từ ngày 1/1/2026, thay thế Thông tư 88/2021/TT-BTC) tập trung vào việc đơn giản hóa số lượng sổ kế toán xuống tối đa còn 4 sổ và áp dụng chế độ kế toán dựa trên phương pháp tự khai, tự nộp thuế thay vì thuế khoán.
Đối với HKD có doanh thu từ 1 tỷ đồng/năm trở lên hoặc thuộc các nhóm ngành nghề cụ thể sẽ bắt buộc sử dụng HĐĐT. Dự thảo cũng hướng tới việc hỗ trợ HKD bằng phần mềm kế toán miễn phí hoặc chi phí thấp tùy theo quy mô, đồng thời, khuyến khích sử dụng các ứng dụng điện tử để đơn giản hóa thủ tục hành chính.
Ngày 27/10/2026, tại Thủ đô Viêng Chăn (Lào), Đoàn đại biểu Đoàn TNCS Hồ Chí Minh Bộ Tài chính Việt Nam đã có chương trình thăm, làm việc, giao lưu với Bộ Tài chính cùng tuổi trẻ Bộ Tài chính Lào.
Đoàn đại biểu Đoàn Thanh niên Bộ Tài chính Việt Nam bắt đầu chuyến thăm, làm việc tại Lào. Chương trình góp phần vun đắp quan hệ hữu nghị giữa tuổi trẻ hai Bộ Tài chính Việt Nam - Lào.
10 công ty holding thành viên đầu tiên của Trung tâm tài chính quốc tế Việt Nam tại TP. Hồ Chí Minh dự kiến huy động và đầu tư đến năm 2027 khoảng 2,7 tỷ USD.
Giải trình, làm rõ ý kiến đại biểu Quốc hội, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh yêu cầu hoàn thiện thị trường chứng khoán theo hướng công khai, minh bạch, hoạt động hiệu quả, tiệm cận chuẩn quốc tế, đồng thời bảo vệ quyền và lợi ích chính đáng
Nghiên cứu phân tích khung pháp lý thị trường tài sản mã hóa qua kinh nghiệm của EU, Hong Kong và Singapore, tập trung vào 5 khía cạnh: phân loại tài sản, cấp phép, vận hành sàn, giám sát và bảo vệ nhà đầu tư, quản trị rủi ro.
Bài viết phân tích kinh nghiệm phát triển trái phiếu chính quyền địa phương tại Hoa Kỳ, Trung Quốc, Ấn Độ và Indonesia, qua đó rút ra các điều kiện nền tảng cho sự phát triển bền vững của thị trường này.
Sau 4 tuần giảm liên tiếp, VN-Index vừa có tuần tăng 4%, đóng cửa phiên ngày 23/10 ở 1.774 điểm. Thị trường chứng khoán đã hồi phục, nhưng câu hỏi nhiều nhà đầu tư vẫn đặt ra là: tiền đang chảy vào đâu?
Câu trả lời không nằm hết ở chỉ số chung. Phía sau mỗi nhịp tăng, giảm là lựa chọn của dòng vốn, dựa trên lợi nhuận và câu chuyện riêng của từng doanh nghiệp.
---------------------------------
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Bộ Tài chính vừa công khai Báo cáo dự toán ngân sách nhà nước năm 2027 Chính phủ trình Quốc hội. Trong đó, định hướng điều hành tài chính - ngân sách tiếp tục tập trung giữ vững ổn định kinh tế vĩ mô, nâng cao hiệu quả phân bổ, sử dụng nguồn lực, tạo động lực thực hiện mục tiêu tăng trưởng kinh tế từ 10% trở lên.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Theo báo cáo mới nhất từ Bộ Tài chính, tính đến hết ngày 15/10/2026, lũy kế giải ngân vốn đầu tư công nguồn ngân sách nhà nước trên toàn quốc đã đạt 660.739,5 tỷ đồng, tương đương 64,6% kế hoạch do Thủ tướng Chính phủ giao.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Ngày 28 tháng 11 năm 1996, Chính phủ ban hành Nghị định số 75/CP, thành lập Ủy ban Chứng khoán Nhà nước. Một cơ quan quản lý nhà nước ra đời để chuẩn bị cho một thị trường còn chưa hiện hữu tại Việt Nam. 30 năm sau, thị trường đã kết nối nguồn vốn với nhu cầu đầu tư, đồng hành cùng doanh nghiệp và mở rộng cơ hội tham gia cho hàng triệu nhà đầu tư.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: / www.financeplus.vn
TikTok: / tapchikinhtetaichinh
▶️ YouTube: / @kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
--------------------------------------
Ngành Hải quan vừa ghi nhận những kết quả vô cùng ấn tượng trong 9 tháng năm 2026 khi tổng kim ngạch xuất nhập khẩu đạt mốc 888,03 tỷ USD, tăng 30,4% so với cùng kỳ năm trước.
----------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Đại biểu Quốc hội đề nghị gắn chính sách ưu đãi doanh nghiệp phát triển nhà ở cho thuê với trách nhiệm bảo đảm giá thuê phù hợp, chất lượng nhà ở, công tác bảo trì và duy trì mục đích cho thuê dài hạn.
Thành công của Đại hội XIV mở ra chặng đường phát triển mới. Với tinh thần khẩn trương, quyết liệt, các Hội nghị Trung ương 2, 3, 4 đã liên tiếp cụ thể hóa Nghị quyết Đại hội bằng những quyết sách chiến lược.
Thảo luận về dự án Luật Nhà ở (sửa đổi), các đại biểu Quốc hội đề nghị kiểm soát giá bán lại nhà ở xã hội sau 5 năm, tăng cường hậu kiểm và kết nối dữ liệu nhà ở, đất đai, dân cư nhằm ngăn đầu cơ, trục lợi chính sách.
Thủ tướng Lê Minh Hưng nhấn mạnh yêu cầu đổi mới mô hình phát triển, nâng cao năng lực chống chịu và định vị Việt Nam trong kiến trúc kinh tế toàn cầu đang tái cấu trúc.
Đại biểu Quốc hội đề nghị bổ sung các hành vi tự ưu đãi không công bằng, đánh giá giả mạo có tổ chức và khóa chặt dữ liệu vào quy định về cạnh tranh không lành mạnh.
Theo Bộ trưởng Bộ Công Thương Lê Mạnh Hùng, doanh nghiệp có thị phần từ 10% trở lên, đồng thời có sức mạnh thị trường đáng kể có thể xác định là có vị trí thống lĩnh thị trường.
Thảo luận tại hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán sáng ngày 28/10, các đại biểu Quốc hội cơ bản đồng tình với những nội dung sửa đổi, đồng thời đề nghị hoàn thiện cơ chế thử nghiệm có kiểm soát, tăng cường bảo vệ nhà
Ngày 28/10, Diễn đàn Kinh tế mùa Thu 2026 (AEF 2026) đã diễn ra phiên khai mạc và phiên đối thoại toàn thể cấp cao.Thủ tướng Lê Minh Hưng dự, phát biểu chào mừng và định hướng tại phiên khai mạc.
Ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings, nhấn mạnh rằng, khu vực tư nhân và thị trường vốn phải đóng vai trò trung tâm trong việc tạo nguồn lực cho giai đoạn tăng trưởng tiếp theo của Việt Nam.
Thành phố Hà Nội đang hướng tới mục tiêu rà soát, đánh giá toàn diện hiện trạng các khu công nghiệp đang hoạt động; xác định mức độ đáp ứng các tiêu chí khu công nghiệp sinh thái, những nội dung còn thiếu hoặc chưa đáp ứng yêu cầu, từ đó đề xuất giải pháp và lộ trình chuyển đổi phù hợp với điều kiện thực tế của từng khu công nghiệp.
Ngày 28/10, Diễn đàn Kinh tế mùa Thu 2026 (AEF 2026) đã diễn ra phiên khai mạc và phiên đối thoại toàn thể cấp cao.Thủ tướng Lê Minh Hưng dự, phát biểu chào mừng và định hướng tại phiên khai mạc.
Phát triển năng lượng sạch đang trở thành yêu cầu quan trọng trong quá trình đổi mới mô hình tăng trưởng, bảo đảm an ninh năng lượng và nâng cao năng lực cạnh tranh quốc gia.
Từ nay đến năm 2045, TP. Hồ Chí Minh đặt mục tiêu trở thành trung tâm kinh tế bạc của cả nước, phát huy nguồn lực người cao tuổi gắn với an sinh xã hội.
Nguyên tắc kiên định ổn định kinh tế vĩ mô, kiểm soát lạm phát, bảo đảm các cân đối lớn chính là định hướng quan trọng, bảo đảm mục tiêu tăng trưởng cao gắn liền với chất lượng, hiệu quả và phát triển bền vững.
Theo TS. Lê Xuân Sang, Phó Viện trưởng Viện Kinh tế Việt Nam và Thế giới, để tăng trưởng 2 con số điều quan trọng là chuyển hóa các nguồn lực thành giá trị gia tăng thực chất cho nền kinh tế.
Dự báo đạt 10 tỷ USD vào năm 2035 và tạo khoảng 1 triệu việc làm, kinh tế tầm thấp đang mở ra một không gian tăng trưởng mới từ nông nghiệp, logistics đến cứu hộ và giám sát.