Tài chính doanh nghiệp 24/7: Vietnam Airlines xúc tiến hợp tác 20 triệu USD, FPT lãi trước thuế 9.954 tỷ đồng
Tài chính doanh nghiệp 24/7 ngày 18/11 ghi nhận thông tin xúc tiến đầu tư, lợi nhuận, doanh thu, thành lập công ty.


Ưu tiên sử dụng phần mềm ghi nhận doanh thu
Ông Lê Văn Sơn - Trưởng Ban đào tạo HTCAA, Tổng Giám đốc công ty kế toán Kim Thủy cho biết, theo quy định, từ ngày 1/1/2026, hình thức thuế khoán chính thức được xóa bỏ, hộ kinh doanh (HKD) phải chuyển sang kê khai thuế. Việc chuyển đổi sang kê khai đòi hỏi HKD phải tuân thủ các quy tắc mới về sổ sách kế toán theo Dự thảo Thông tư thay thế Thông tư số 88/2021/TT-BTC và phân loại dựa trên quy mô doanh thu hàng năm.
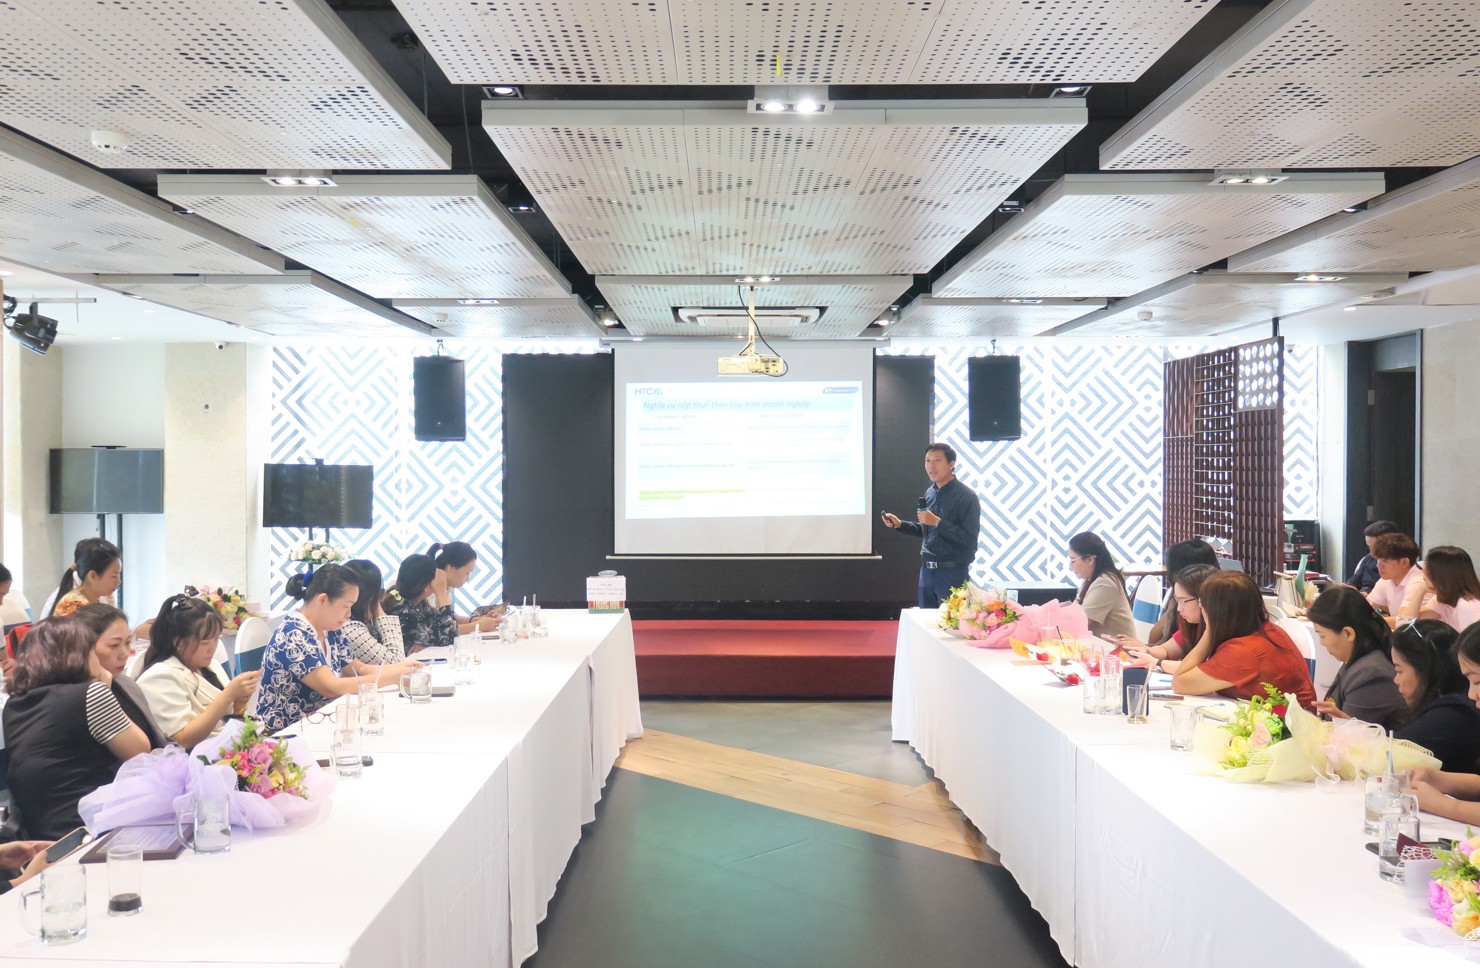
Theo Dự thảo Thông tư, hộ, cá nhân kinh doanh có doanh thu năm từ 200 triệu đồng/năm trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN).
Nhưng HKD phải sử dụng sổ chi tiết doanh thu bán hàng hóa, dịch vụ (mẫu số S1a-HKD) để ghi chép doanh thu bán hàng hóa, dịch vụ và nộp báo cáo 2 lần mỗi năm.
Đối với các HKD có doanh thu trên 3 tỷ đồng/năm, nếu chọn nộp thuế GTGT theo phương pháp trực tiếp và thuế TNCN theo thu nhập tính thuế (doanh thu trừ chi phí) thì phải mở thêm sổ (S2a-HKD và S3a-HKD) để ghi sổ và chi phí được trừ phải tuân thủ theo quy định về thuế.
Trường hợp HKD có doanh thu trên 3 tỷ đồng/năm chọn phương pháp khấu trừ đối với thuế GTGT, cần sử dụng đến 4 mẫu sổ, bao gồm sổ chi tiết vật liệu, hàng hóa, sản phẩm và sổ chi tiết thu chi tiền, đồng thời bắt buộc phải mở tài khoản ngân hàng để tách bạch thu chi giữa cá nhân và hộ kinh doanh.
Liên quan đến nội dung này, nhiều ý kiến của hội viên HTCAA cho rằng, đối với HKD có doanh thu dưới ngưỡng chịu thuế (200 triệu đồng/năm) cơ quan chức năng nên ưu tiên sử dụng dữ liệu số, hóa đơn điện tử (HĐĐT), phần mềm hỗ trợ ghi nhận doanh thu nhằm đơn giản hóa thủ tục vừa tạo thuận lợi và tiết kiệm chi phí cho HKD.
Đối với HKD thực hiện theo phương pháp kê khai (với doanh thu trên 200 triệu đồng đến dưới 3 tỷ đồng/năm), chỉ nên áp dụng tỷ lệ % trên doanh thu tính thuế GTGT và thuế TNCN. HKD không cần phải lập nhiều sổ kế toán, vì việc tính thuế chỉ cần dựa trên doanh thu của hóa đơn bán ra.
Ngoài ra, mẫu sổ kế toán tại Dự thảo Thông tư cần thể hiện đầy đủ việc phân loại và theo dõi chi phí để phù hợp với quy định HKD có doanh thu trên 3 tỷ đồng/năm, việc tính thuế TNCN trên thu nhập tính thuế đòi hỏi phải theo dõi chi phí tiền lương, chi phí khấu hao tài sản cố định, phân bổ công cụ dụng cụ.
Thuê thẩm định giá xác định giá trị hàng tồn kho
Bên cạnh nội dung liên quan đến sổ sách kế toán, một số đại lý thuế cũng nêu lên vướng mắc về hàng tồn kho trước khi HKD hoạt động theo phương pháp kê khai.
Với nội dung này, ông Lê Văn Sơn viện dẫn, cơ quan thuế nhấn mạnh, đối với những hàng hóa không phải là hàng nhập lậu, hàng gian, hàng giả, thì HKD yên tâm. Đồng thời, ngành Thuế sẽ có hướng dẫn cụ thể để ghi nhận đối với hàng hóa tồn kho này.
Ông Nguyễn Đức Nghĩa - Phó Giám đốc Trung tâm dịch vụ hỗ trợ doanh nghiệp nhỏ và vừa thuộc Hiệp hội Doanh nghiệp TP. Hồ Chí Minh (HUBA) đề xuất, HKD có thể thuê đơn vị thẩm định giá để xác định giá trị hàng tồn kho đầu vào và chứng thư thẩm định giá này sẽ là căn cứ để xác định giá đầu vào.
Trường hợp HKD có quá nhiều mặt hàng nhỏ lẻ khiến chi phí thẩm định quá cao, thì nên mua hóa đơn của cơ quan thuế và kê khai nộp thuế 1,5%.
Nhiều ý kiến cũng băn khoăn về việc HKD hoạt động trên sàn thương mại điện tử (TMĐT), mặc dù sàn có chức năng thanh toán được đề nghị khấu trừ, kê khai nộp thuế thay, nhưng nghĩa vụ xuất hóa đơn vẫn thuộc về HKD (người bán hàng).
Vấn đề khó khăn là các sàn thường giấu thông tin người mua hàng cuối cùng, gây trở ngại cho HKD khi xuất hóa đơn.
Nhiều ý kiến tại sự kiện cũng cho rằng, trường hợp xuất HĐĐT từ máy tính tiền thì không cần có đầy đủ thông tin của người tiêu dùng cuối cùng theo Nghị định số 70/2025/NĐ-CP.
Nhưng, với trường hợp HKD có hoạt động bán hàng cả online và offline (sản xuất nộp 4,5% và thương mại qua sàn nộp 1,5%) thì việc kê khai và tách bạch doanh thu này cũng là vấn đề khó khăn cho HKD.
Do đó, các chuyên gia kiến nghị cần có những hướng dẫn, quy định giúp HKD thuận lợi hơn và hạn chế rủi ro hoạt động kinh doanh.
Dự thảo Thông tư hướng dẫn chế độ kế toán mới cho HKD (dự kiến có hiệu lực từ ngày 1/1/2026, thay thế Thông tư 88/2021/TT-BTC) tập trung vào việc đơn giản hóa số lượng sổ kế toán xuống tối đa còn 4 sổ và áp dụng chế độ kế toán dựa trên phương pháp tự khai, tự nộp thuế thay vì thuế khoán.
Đối với HKD có doanh thu từ 1 tỷ đồng/năm trở lên hoặc thuộc các nhóm ngành nghề cụ thể sẽ bắt buộc sử dụng HĐĐT. Dự thảo cũng hướng tới việc hỗ trợ HKD bằng phần mềm kế toán miễn phí hoặc chi phí thấp tùy theo quy mô, đồng thời, khuyến khích sử dụng các ứng dụng điện tử để đơn giản hóa thủ tục hành chính.