Bài viết phân tích tác động của các cú sốc kinh tế đối với Việt Nam trong giai đoạn 1997-2026 tập trung vào các tổn thất về sản lượng và kênh truyền dẫn, dựa trên ước lượng sản lượng tiềm năng và diễn biến các chỉ tiêu kinh tế vĩ mô. Kết quả cho thấy các cú sốc lớn không chỉ làm giảm tăng trưởng kinh tế trong ngắn hạn mà còn ảnh hưởng đến sản lượng tiềm năng. Cùng với quá trình hội nhập, các cú sốc ngày càng truyền dẫn nhanh, rộng và phức tạp, tác động đồng thời đến tăng trưởng, thương mại, đầu tư, tài chính, sản xuất và chuỗi cung ứng. Khả năng chống chịu của Việt Nam đã được cải thiện, song vẫn tồn tại những điểm dễ tổn thương. Bài viết đề xuất củng cố bộ đệm vĩ mô, giảm rủi ro lan truyền và nâng cao năng lực thích ứng, phục hồi của nền kinh tế.
TS. Nguyễn Như Quỳnh
Viện trưởng Viện Chiến lược và Chính sách kinh tế - tài chính
Email: [email protected]
ThS.Trần Thu Thủy
Viện Chiến lược và Chính sách kinh tế - tài chính
Email: [email protected]
ĐẶT VẤN ĐỀ
Trong hơn 3 thập niên qua, hội nhập kinh tế quốc tế ngày càng sâu rộng đã tạo động lực quan trọng cho tăng trưởng kinh tế Việt Nam, đồng thời làm gia tăng mức độ tiếp xúc với các biến động từ bên ngoài. Từ năm 1997 đến nay, nền kinh tế đã trải qua nhiều cú sốc với quy mô, tính chất và cơ chế truyền dẫn khác nhau, từ khủng hoảng tài chính, suy giảm thương mại và dòng vốn quốc tế đến đại dịch, đứt gãy chuỗi cung ứng và biến động giá năng lượng, lương thực, nguyên vật liệu. Các cú sốc không chỉ tác động trực tiếp đến tăng trưởng, sản xuất, thương mại và đầu tư mà còn lan truyền thông qua tỷ giá, lạm phát, lãi suất, tín dụng, tài khóa và thị trường lao động.
Cơ chế tác động của các cú sốc đối với Việt Nam ngày càng đa dạng. Khủng hoảng tài chính châu Á năm 1997 chủ yếu truyền dẫn qua thương mại, xuất khẩu và dòng vốn đầu tư nước ngoài; khủng hoảng tài chính toàn cầu năm 2008-2009 tác động rộng hơn đến sản xuất, xuất khẩu, đầu tư, thị trường tài chính và ổn định kinh tế vĩ mô. Đại dịch COVID-19 giai đoạn 2020- 2022 tạo ra cú sốc đồng thời đối với cả phía cung và phía cầu, và những biến động về giá hàng hóa và bất ổn địa chính trị sau đại dịch tiếp tục tạo ra các sức ép mới đối với hoạt động sản xuất, kinh doanh. Tác động của cú sốc không diễn ra theo một kênh đơn lẻ mà có thể được khuếch đại hoặc giảm nhẹ bởi các yếu tố nội tại như mức độ phụ thuộc vào thị trường và nguồn cung bên ngoài, năng lực tài chính của doanh nghiệp, sức khỏe hệ thống tài chính, không gian chính sách và những hạn chế cơ cấu của nền kinh tế.
Trong bối cảnh Việt Nam có độ mở kinh tế cao, tham gia ngày càng sâu vào chuỗi giá trị toàn cầu và đang chuyển đổi mô hình tăng trưởng, nâng cao khả năng chống chịu trở thành yêu cầu quan trọng. Trên cơ sở đó, bài viết phân tích tác động của các cú sốc kinh tế chủ yếu đối với Việt Nam giai đoạn 1997- 2026, chia thành 3 giai đoạn 1997-2004, 2005-2015 và 2016-2026, dựa trên ước lượng sản lượng tiềm năng và diễn biến kinh tế vĩ mô. Bài viết tập trung làm rõ tác động tổng hợp của các cú sốc đến sản lượng và các kênh truyền dẫn, qua đó đề xuất một số giải pháp nhằm củng cố bộ đệm kinh tế vĩ mô và tài chính, giảm các điểm dễ tổn thương và nâng cao năng lực thích ứng, hấp thụ và phục hồi của nền kinh tế Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ KHUNG PHÂN TÍCH
Cú sốc kinh tế và biến động sản lượng
Trong kinh tế học vĩ mô, cú sốc kinh tế được hiểu là những sự kiện bất ngờ hoặc ngoài dự đoán, làm thay đổi đáng kể trạng thái hoạt động của nền kinh tế và gây biến động về sản lượng, việc làm, giá cả và các biến số kinh tế khác. Một cách tiếp cận phổ biến để nhận diện tác động của cú sốc là xem xét sự biến động của sản lượng thực tế xung quanh mức sản lượng tiềm năng. Theo Kuttner (1994), sản lượng tiềm năng là mức sản lượng ổn định tương ứng với trạng thái cân bằng dài hạn của nền kinh tế. ECB (2011) định nghĩa đây là mức sản lượng bền vững mà nền kinh tế có thể đạt được với các nguồn lực hiện có mà không tạo ra áp lực lạm phát. Vì vậy, chênh lệch giữa sản lượng thực tế và sản lượng tiềm năng phản ánh mức độ nền kinh tế đang hoạt động dưới hoặc trên khả năng sản xuất bền vững.
Mối quan hệ giữa cú sốc và biến động sản lượng có thể được tiếp cận từ 2 góc độ.
Thứ nhất, cú sốc làm sản lượng thực tế lệch khỏi sản lượng tiềm năng. Theo cách tiếp cận Keynes, do giá cả và tiền lương có độ cứng trong ngắn hạn, những thay đổi của tổng cầu có thể làm sản lượng và việc làm biến động trong khi năng lực sản xuất chưa thay đổi tương ứng. Khi tổng cầu suy giảm, sản lượng thực tế có thể thấp hơn sản lượng tiềm năng, tạo ra khoảng cách sản lượng âm và thất nghiệp. Trong trường hợp này, chính sách kinh tế vĩ mô có thể góp phần ổn định tổng cầu và hỗ trợ sản lượng phục hồi về mức tiềm năng.
Thứ hai, cú sốc có thể tác động trực tiếp đến sản lượng tiềm năng. Các cú sốc về năng suất và phía cung có thể làm thay đổi năng lực sản xuất của nền kinh tế. Khi năng suất hoặc khả năng cung ứng tăng, sản lượng tiềm năng được cải thiện; ngược lại, các cú sốc bất lợi có thể làm giảm năng lực sản xuất. Do đó, biến động sản lượng không chỉ phản ánh sự thay đổi của tổng cầu mà còn có thể phản ánh những thay đổi thực sự trong các yếu tố quyết định năng lực sản xuất.
Trên thực tế, ranh giới giữa 2 cơ chế này không hoàn toàn rõ ràng. Một cú sốc ban đầu mang tính tạm thời có thể tạo ra tác động kéo dài thông qua các kênh như thất nghiệp dài hạn, giảm đầu tư, suy yếu năng lực doanh nghiệp hoặc giảm tích lũy vốn. Khi đó, sản lượng tiềm năng có thể giảm và nền kinh tế phục hồi về một mức thấp hơn trước cú sốc (Mishkin, 2004). Đồng thời, như Blanchard (2003) lưu ý, suy thoái không thể được giải thích đơn giản chỉ bằng sự suy giảm năng suất và công nghệ; do vậy, các cú sốc phía cầu và vai trò của chính sách ổn định kinh tế vẫn có ý nghĩa quan trọng.
Như vậy, đánh giá tác động của cú sốc cần xem xét đồng thời mức độ và thời gian lệch khỏi sản lượng tiềm năng và khả năng phục hồi của chính sản lượng tiềm năng. Cách tiếp cận này cho phép phân biệt giữa các cú sốc chủ yếu gây biến động ngắn hạn và những cú sốc có thể làm suy giảm năng lực tăng trưởng của nền kinh tế trong trung và dài hạn.
Cơ chế lan truyền của cú sốc
Các cú sốc có thể xuất phát từ nhiều nguồn và tác động đến tổng cung, tổng cầu hoặc đồng thời cả hai phía của nền kinh tế. Tác động ban đầu thường thể hiện qua tiêu dùng, đầu tư, xuất nhập khẩu, năng suất và giá cả, sau đó lan truyền sang khu vực tài chính, tài khóa và thị trường lao động. Do các khu vực có mối liên hệ chặt chẽ, tác động của cú sốc có thể được khuếch đại hoặc kéo dài thông qua các vòng phản hồi.
Chẳng hạn, cú sốc làm suy giảm đầu tư có thể khiến tăng trưởng, doanh thu và dòng tiền của doanh nghiệp giảm, làm gia tăng rủi ro tín dụng và nợ xấu. Khả năng cung ứng tín dụng suy giảm tiếp tục hạn chế đầu tư và tiêu dùng, tạo thành vòng phản hồi bất lợi giữa khu vực thực và tài chính. Đồng thời, hoạt động sản xuất và lợi nhuận giảm có thể làm thu ngân sách suy giảm, gây thêm áp lực lên cân đối tài khóa. Ở chiều ngược lại, cú sốc bắt nguồn từ khu vực tài chính có thể làm thu hẹp tín dụng, giảm đầu tư và tiêu dùng, đồng thời ảnh hưởng đến kỳ vọng và hành vi của doanh nghiệp, hộ gia đình.
Mức độ và thời gian truyền dẫn phụ thuộc vào cấu trúc nền kinh tế, mức độ liên kết giữa các khu vực và khả năng hấp thụ của từng khu vực. Một số cú sốc có thể tạo tác động mạnh ngay sau khi xảy ra rồi suy giảm dần; một số khác lại cần thời gian tích lũy mới phát huy đầy đủ tác động. Đặc biệt, các cú sốc phía cung, năng suất hoặc những cú sốc làm suy giảm năng lực sản xuất có thể để lại ảnh hưởng trong trung và dài hạn. Vì vậy, đánh giá tác động của cú sốc và khả năng chống chịu cần xem xét đồng thời mức độ, phạm vi, cơ chế truyền dẫn và thời gian kéo dài của tác động, thay vì chỉ quan sát phản ứng của sản lượng trong thời điểm xảy ra cú sốc.
Khung phân tích tác động của các cú sốc
Các cú sốc có thể tạo ra tác động tích cực hoặc tiêu cực đối với nền kinh tế. Gắn với mục tiêu rút ra hàm ý chính sách nhằm nâng cao khả năng chống chịu và hỗ trợ phát triển kinh tế Việt Nam, bài viết tập trung vào các cú sốc bất lợi, làm suy giảm hoạt động kinh tế và gây tổn thất về sản lượng. Trên cơ sở lý thuyết về cú sốc, biến động sản lượng và cơ chế lan truyền, bài viết xây dựng khung phân tích tác động của các cú sốc theo 3 nội dung.
Thứ nhất, xác định tác động tổng hợp của cú sốc đến sản lượng và khoảng cách sản lượng. Bài viết ước lượng sản lượng tiềm năng (GDP*) và khoảng cách sản lượng (output gap) bằng phương pháp lọc Hodrick-Prescott (HP) dựa trên số liệu GDP theo năm giai đoạn 1997-2026. Khoảng cách sản lượng được xác định như sau:
gap = (GDP - GDP*)/GDP*
Trong đó, gap > 0 khi sản lượng thực tế cao hơn sản lượng tiềm năng; gap < 0 khi sản lượng thực tế dưới mức tiềm năng. Trên cơ sở diễn biến của sản lượng, khoảng cách sản lượng và các sự kiện kinh tế - chính trị trong và ngoài nước, bài viết xác định các cú sốc bất lợi chủ yếu và đánh giá mức độ tác động của chúng đến hoạt động kinh tế.
Thứ hai, đánh giá tổn thất dài hạn đối với sản lượng tiềm năng. Bài viết xem xét tổn thất dài hạn đối với năng lực sản xuất thông qua sự thay đổi của quỹ đạo GDP tiềm năng trước và sau cú sốc. Nếu sản lượng thực tế phục hồi nhưng GDP tiềm năng vẫn thấp hơn đáng kể so với xu hướng trước cú sốc, điều này cho thấy cú sốc có thể đã để lại tổn thất dài hạn đối với năng lực tăng trưởng của nền kinh tế.
Thứ ba, phân tích tác động lan truyền giữa các khu vực của nền kinh tế. Tác động của cú sốc được phân tích theo các kênh lan truyền và mức độ ảnh hưởng đến các khu vực chủ yếu của nền kinh tế bao gồm khu vực kinh tế thực, khu vực thị trường tài chính và khu vực tài khóa. Qua đó, bài viết làm rõ cách thức tác động của cú sốc từ khu vực này lan sang các khu vực khác và làm gia tăng hoặc kéo dài tổn thất đối với nền kinh tế.
TÁC ĐỘNG CỦA CÁC CÚ SỐC ĐỐI VỚI KINH TẾ VIỆT NAM
Tổng quan các cú sốc giai đoạn 1997-2026 và tác động đến sản lượng của Việt Nam
Trong gần ba thập niên qua, kinh tế Việt Nam duy trì tốc độ tăng trưởng tương đối cao nhưng cũng trải qua nhiều biến động do các cú sốc bên ngoài và bất ổn trong nước. Một số cú sốc không chỉ làm suy giảm sản lượng thực tế trong ngắn hạn mà còn ảnh hưởng đến sản lượng tiềm năng, tạo ra những tác động kéo dài đối với năng lực tăng trưởng.
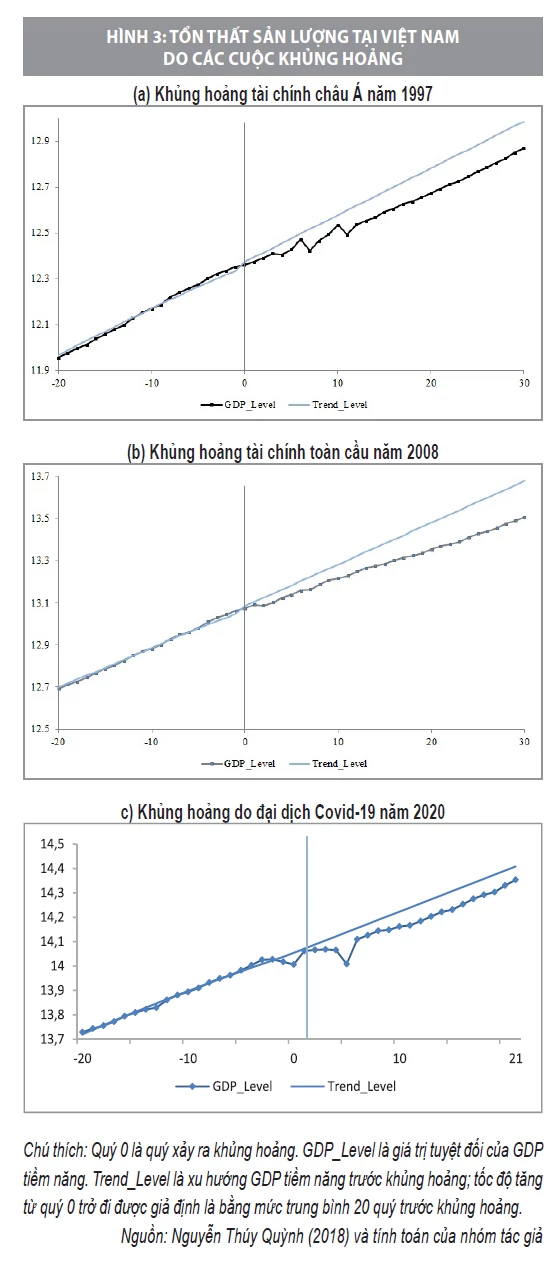
Hình 1 và Hình 2 cho thấy biến động kinh tế giai đoạn 1997-2026 có thể chia thành 3 thời kỳ: (i) 1997- 2004; (ii) 2005-2015; và (iii) 2016-2026. Mỗi thời kỳ đều ghi nhận giai đoạn sản lượng thực tế tăng cao, sau đó suy giảm khi nền kinh tế chịu tác động của các cú sốc lớn. Ba thời kỳ suy giảm này gắn với khủng hoảng tài chính châu Á năm 1997, khủng hoảng tài chính toàn cầu năm 2008 và đại dịch COVID-19 năm 2020. Mặc dù có nguồn gốc và cơ chế tác động khác nhau, các cú sốc này đều lan truyền vào nền kinh tế Việt Nam và tiếp tục được nối tiếp bởi những cú sốc bất lợi khác, khiến khoảng cách giữa sản lượng thực tế và sản lượng tiềm năng kéo dài.
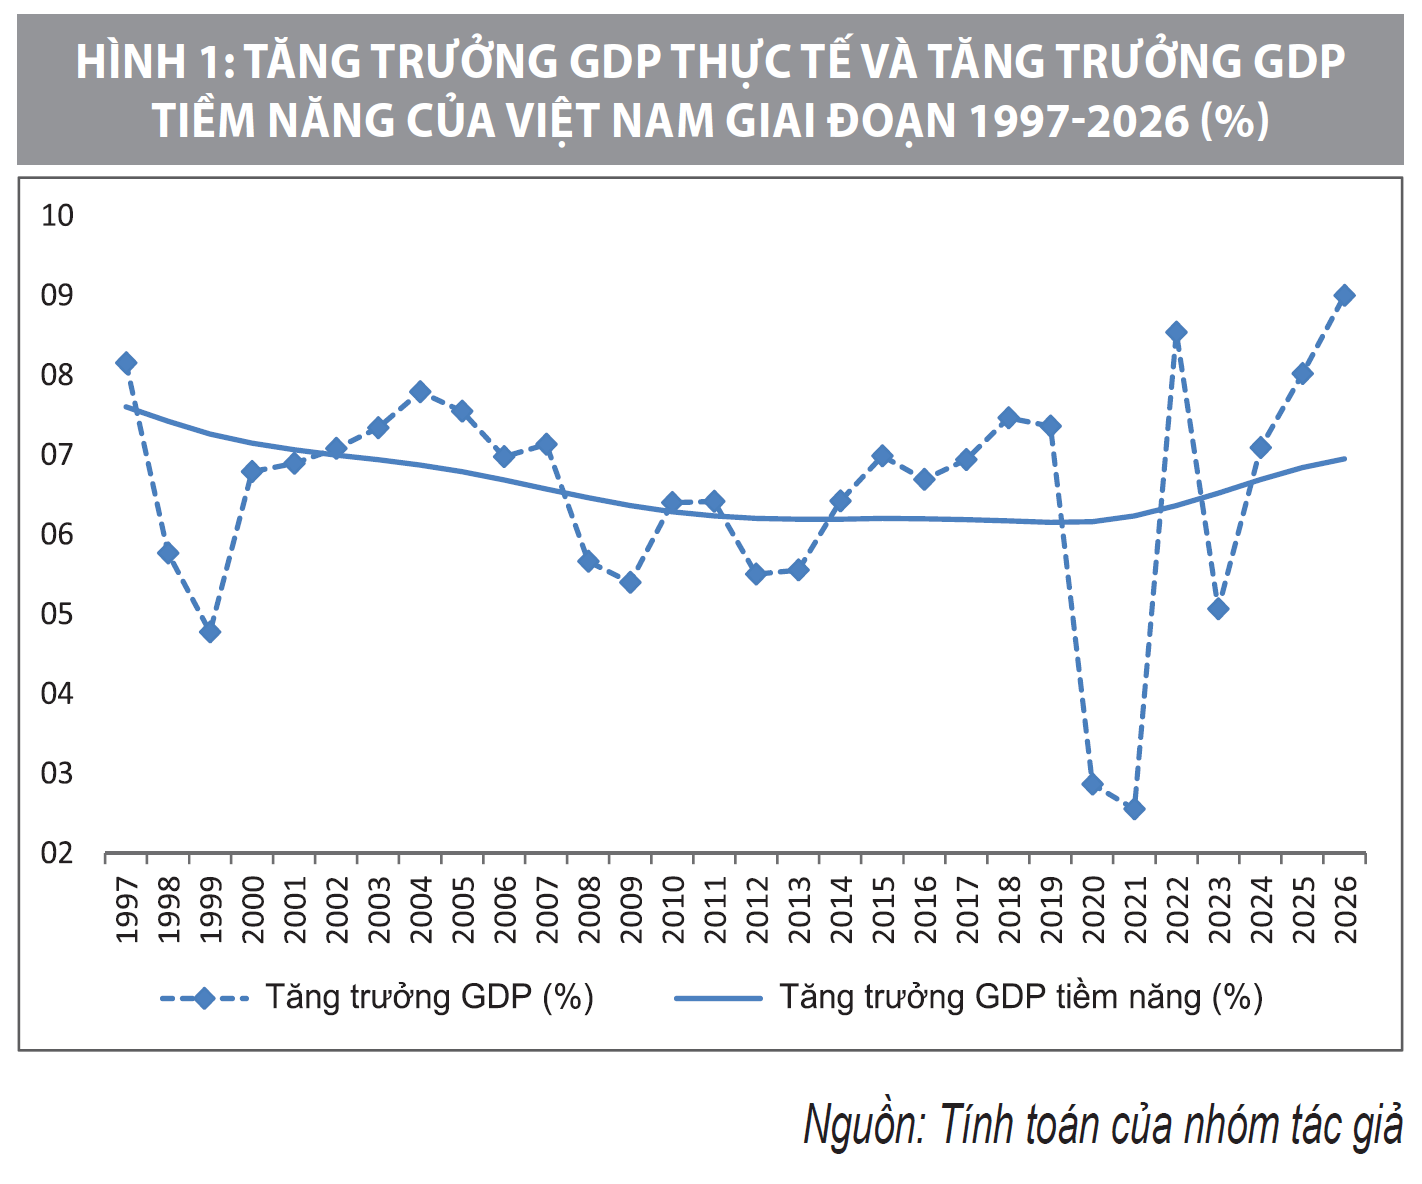
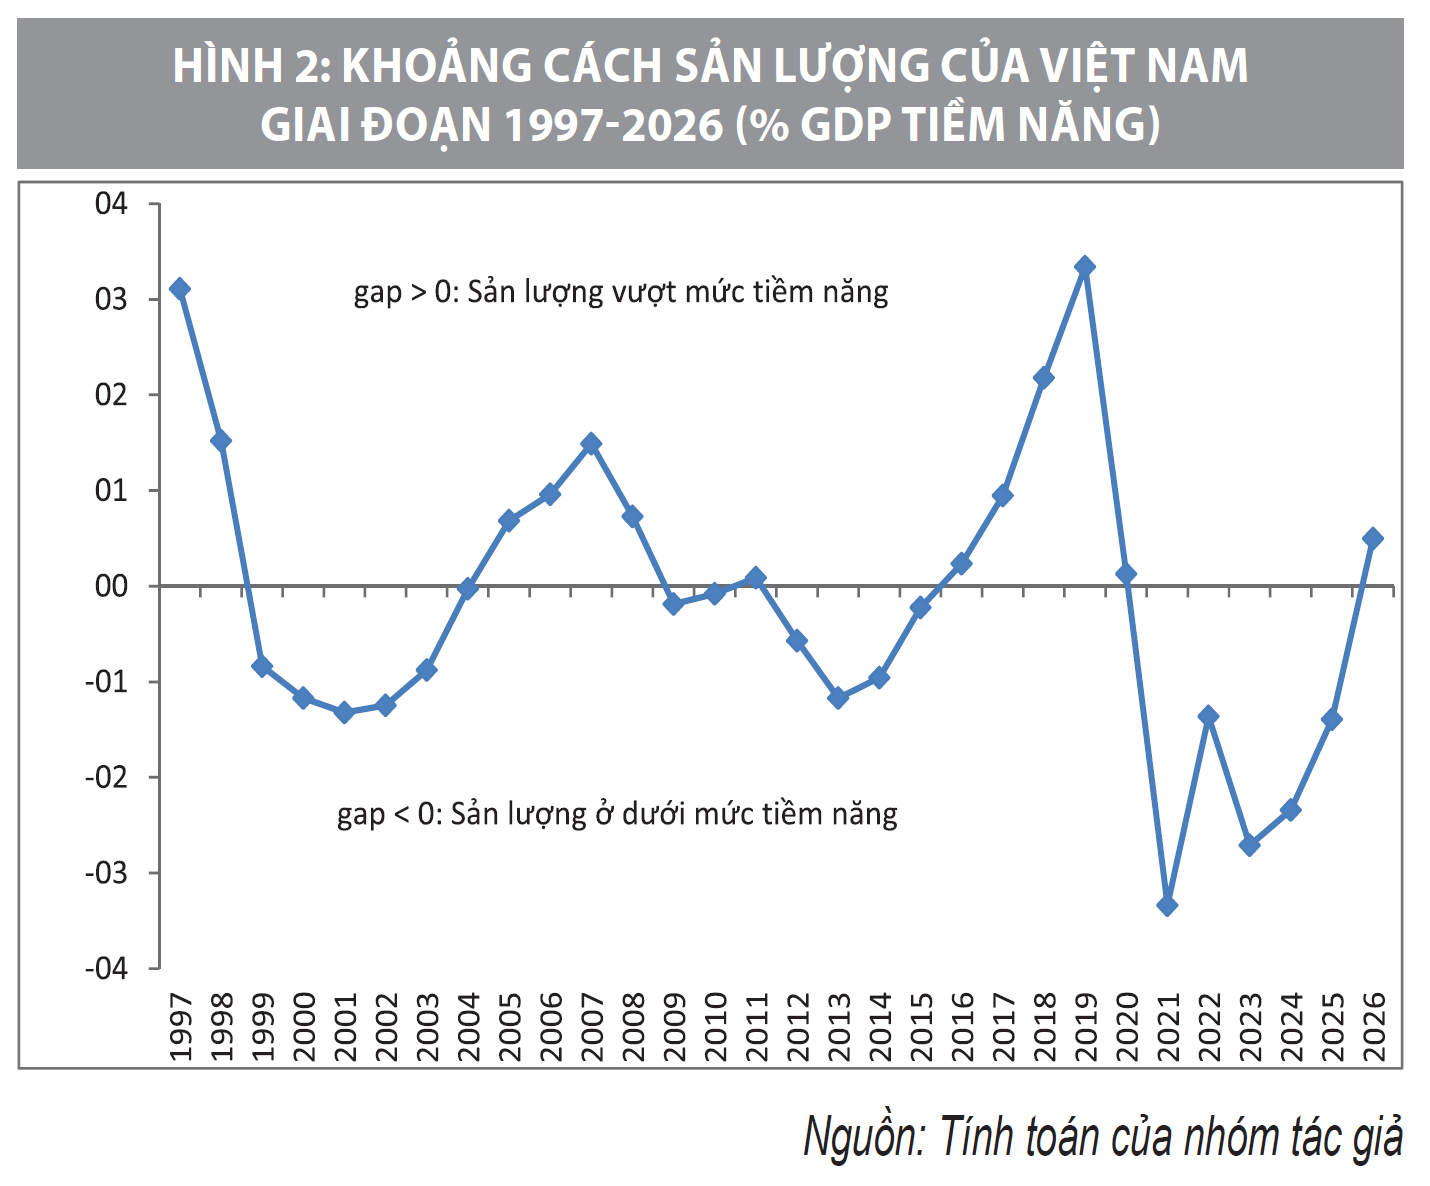
Giai đoạn 1997-2004 chịu ảnh hưởng chủ yếu của khủng hoảng tài chính châu Á 1997-1998 thông qua thương mại, đầu tư và dòng vốn. Sau nhiều năm tăng trưởng trên 8%, GDP giảm còn 5,8% năm 1998 và 4,8% năm 1999. Khoảng cách sản lượng chuyển sang âm vào cuối những năm 1990 và tiếp tục chịu tác động của những bất ổn kinh tế thế giới đầu những năm 2000, trong đó có sự vỡ bong bóng dotcom năm 2000 và sự kiện 11/9 tại Mỹ năm 2001. Từ năm 2002, tăng trưởng từng bước phục hồi và khoảng cách sản lượng được thu hẹp.
Giai đoạn 2005-2015 khởi đầu với tăng trưởng trên 7% trong các năm 2005-2007, nhưng chịu tác động mạnh của khủng hoảng tài chính toàn cầu 2008-2009.
Suy giảm cầu bên ngoài, thương mại và đầu tư quốc tế làm tăng trưởng giảm mạnh từ năm 2008. Trong những năm tiếp theo, biến động giá hàng hóa, khủng hoảng nợ công châu Âu và sự giảm tốc của kinh tế thế giới tiếp tục ảnh hưởng đến quá trình phục hồi. Khoảng cách sản lượng tiếp tục biến động và duy trì ở mức âm cho tới giữa thập niên 2010.
Giai đoạn 2016-2026 chứng kiến tăng trưởng cải thiện, với sản lượng thực tế duy trì trên mức tiềm năng trong năm 2016-2019. Đại dịch COVID-19 sau đó tạo cú sốc đồng thời đối với cung và cầu, khiến GDP chỉ tăng chưa đến 3% năm 2020-2021, đồng thời khoảng cách sản lượng chuyển mạnh thành âm. Quá trình phục hồi tiếp tục chịu tác động của bất ổn địa chính trị, biến động giá năng lượng và nguyên vật liệu, gián đoạn chuỗi cung ứng và điều kiện tài chính quốc tế.
Đáng chú ý, sau các cú sốc lớn, sản lượng thực tế có thể phục hồi nhưng sản lượng tiềm năng vẫn thấp hơn quỹ đạo trước khủng hoảng (Hình 3). Như vậy, tác động của cú sốc không chỉ nằm ở suy giảm GDP trong ngắn hạn mà còn có thể tạo ra tổn thất đối với năng lực tăng trưởng trong trung và dài hạn. Điều này đặt ra yêu cầu tiếp tục phân tích các kênh truyền dẫn và khả năng chống chịu của nền kinh tế.
Phân tích tác động lan truyền của các cú sốc
Tác động lan truyền của các cú sốc giai đoạn 1997-2004
Trong giai đoạn 1997-2004, do mức độ hội nhập và phát triển của thị trường tài chính trong nước còn hạn chế, các cú sốc bên ngoài chủ yếu truyền dẫn vào Việt Nam thông qua thương mại, FDI và thị trường ngoại hối, trong khi tác động trực tiếp đến khu vực tài chính và cầu nội địa còn tương đối hạn chế.
Thương mại và xuất khẩu là kênh truyền dẫn rõ nét nhất. Khủng hoảng tài chính châu Á làm suy giảm nhu cầu nhập khẩu trong khu vực, khiến tốc độ tăng xuất khẩu của Việt Nam giảm mạnh từ gần 30% năm 1997 xuống 1,9% năm 1998. Đồng thời, sự mất giá mạnh của đồng tiền các nước trong khu vực làm tăng sức cạnh tranh của hàng hóa nhập khẩu và gây bất lợi về giá đối với hàng xuất khẩu của Việt Nam, qua đó tác động đến sản xuất trong nước.
FDI và đầu tư là kênh truyền dẫn quan trọng tiếp theo. Theo số liệu của Cục Thống kê (2026), vốn FDI đăng ký giảm từ 4,9 tỷ USD năm 1998 xuống 2,3 tỷ USD năm 1999; vốn thực hiện cũng giảm mạnh, nhiều dự án rơi vào tình trạng dang dở. Sự suy giảm FDI, trong bối cảnh khu vực này đóng góp trên 1/4 tổng vốn đầu tư xã hội, góp phần làm giảm đầu tư và tăng trưởng.
Thị trường ngoại hối và giá cả cũng chịu tác động. Áp lực mất giá của các đồng tiền trong khu vực tạo sức ép lên VND. Tình trạng đầu cơ, găm giữ ngoại tệ gia tăng; sau ba lần điều chỉnh trong năm 1997-1998, VND mất giá gần 20%. Lạm phát tăng từ 3,6% năm 1997 lên 9,2% năm 1998.
Ngược lại, tác động đến hệ thống tài chính và tài khóa tương đối hạn chế do thị trường tài chính còn nhỏ và mức độ liên kết tài chính quốc tế thấp. Hệ thống ngân hàng không rơi vào khủng hoảng trên diện rộng, trong khi chính sách tiền tệ và đầu tư công tiếp tục hỗ trợ nền kinh tế. Nhờ đó, xuất khẩu phục hồi mạnh trong các năm 1999-2000 và tăng trưởng GDP trở lại trên 7% từ năm 2002. Những cải cách thể chế và mở rộng quan hệ kinh tế đối ngoại thời kỳ này, cùng với điều kiện kinh tế thế giới thuận lợi hơn, tạo thêm động lực cho phục hồi.
Nhìn chung, giai đoạn này cho thấy khả năng phục hồi cũng tương đối nhanh. Sự lan truyền của cú sốc sang hệ thống tài chính và cầu nội địa hạn chế, từ đó giảm mức độ và thời gian tổn thất sản lượng. Tuy nhiên, tác động rõ rệt qua thương mại và FDI cũng cho thấy những điểm dễ tổn thương của nền kinh tế trước các cú sốc bên ngoài trong quá trình hội nhập ngày càng sâu rộng.
Tác động lan truyền của các cú sốc giai đoạn 2005-2015
So với giai đoạn 1997-2004, tác động lan truyền của các cú sốc bên ngoài trong giai đoạn 2005-2015 trở nên mạnh và đa chiều hơn. Độ mở của nền kinh tế tăng lên khoảng 155% GDP năm 2007, trong khi hệ thống ngân hàng và thị trường chứng khoán phát triển nhanh, làm gia tăng mức độ liên kết giữa khu vực kinh tế thực, tài chính và kinh tế quốc tế. Vì vậy, khủng hoảng tài chính toàn cầu năm 2008 và các biến động sau đó không chỉ tác động đến thương mại, sản xuất và đầu tư mà còn lan sang tiền tệ, tài chính và tài khóa.
Thương mại và FDI là những kênh truyền dẫn trực tiếp. Trước khủng hoảng, xuất khẩu tăng trên 20%/ năm trong giai đoạn 2005-2008 và FDI đăng ký đạt 71,7 tỷ USD năm 2008. Khi khủng hoảng xảy ra, cầu tại các thị trường lớn suy giảm, khiến xuất khẩu năm 2009 chỉ bằng khoảng 90% năm 2008; FDI đăng ký giảm mạnh. Sự suy giảm cầu bên ngoài và dòng vốn FDI tác động trực tiếp đến sản xuất, đầu tư và việc làm trong nước.
Tác động bên ngoài đồng thời được khuếch đại bởi những mất cân đối nội tại. Tăng trưởng tín dụng và cung tiền nhanh, cùng sự gia tăng đầu tư vào bất động sản và chứng khoán, làm nền kinh tế dễ tổn thương hơn khi điều kiện bên ngoài đảo chiều. CPI tăng gần 23% năm 2008 và 18,6% năm 2011; biến động lãi suất và tỷ giá tiếp tục làm gia tăng chi phí vốn và khó khăn tài chính của doanh nghiệp. Khó khăn từ khu vực doanh nghiệp cũng lan sang hệ thống ngân hàng, với tỷ lệ nợ xấu tăng từ 1,6% cuối năm 2007 lên trên 3% trong các năm 2012-2014.
Chính sách tiền tệ và tài khóa trở thành những kênh quan trọng trong quá trình hấp thụ cú sốc. Sau khi thắt chặt năm 2008, các chính sách được nới lỏng trong năm 2009-2010 để hỗ trợ tăng trưởng, trước khi chuyển về thắt chặt từ năm 2011 nhằm kiểm soát lạm phát. Chi đầu tư phát triển đã tăng từ 7,4% GDP năm 2008 lên 10% GDP năm 2009, trong khi bội chi ngân sách tăng từ 4,2% lên 6,3% GDP. Những biện pháp kích cầu này góp phần hỗ trợ nền kinh tế nhưng đồng thời làm thu hẹp dư địa tài khóa và gia tăng áp lực nợ công.
Sau đó, khủng hoảng nợ công châu Âu và sự giảm tốc của kinh tế Trung Quốc tiếp tục tác động đến Việt Nam thông qua thương mại, đầu tư và cạnh tranh hàng hóa. Giai đoạn 2005-2015 cho thấy cơ chế truyền dẫn của cú sốc đã chuyển từ chủ yếu qua thương mại và FDI sang cơ chế đa kênh, trong đó các tác động từ khu vực thực, tài chính, tiền tệ và tài khóa tương tác và khuếch đại lẫn nhau. Điều này góp phần làm tác động của cú sốc kéo dài hơn và cho thấy vai trò ngày càng quan trọng của ổn định tài chính và dư địa chính sách vĩ mô đối với khả năng chống chịu của nền kinh tế.
Tác động lan truyền của các cú sốc thời kỳ 2016-2026
Giai đoạn 2016-2026, kinh tế Việt Nam tiếp tục chịu tác động của nhiều cú sốc, từ biến động kinh tế thế giới, đại dịch COVID-19 đến xung đột địa chính trị, biến động giá hàng hóa và thắt chặt điều kiện tài chính toàn cầu. Trong đó, COVID-19 là cú sốc có phạm vi lan truyền rộng nhất, đồng thời tác động đến cả tổng cung và tổng cầu.
Các biện pháp giãn cách và hạn chế lưu thông làm suy giảm tiêu dùng, đầu tư và hoạt động sản xuất. Trong năm 2020 và 2021, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng giảm; đầu tư toàn xã hội tăng rất thấp. Tác động nhanh chóng lan sang khu vực sản xuất và dịch vụ: tăng trưởng dịch vụ giảm còn 2,01% năm 2020 và 1,57% năm 2021, trong khi công nghiệp - xây dựng giảm còn 4,38% và 3,58%, thấp hơn đáng kể so với giai đoạn 2016-2019. Thị trường lao động cũng chịu ảnh hưởng, với lực lượng lao động giảm hơn 924 nghìn người năm 2020 và số doanh nghiệp tạm ngừng kinh doanh có thời hạn năm 2021 tăng 62,2%.
Sau đại dịch, xung đột Nga-Ukraine, biến động giá hàng hóa và điều kiện tài chính toàn cầu thắt chặt tiếp tục tác động đến Việt Nam, chủ yếu thông qua thương mại, chuỗi cung ứng và dòng vốn quốc tế. Từ cuối năm 2022, suy giảm đơn hàng xuất khẩu ảnh hưởng đồng thời đến sản xuất công nghiệp và hoạt động xuất nhập khẩu; xuất khẩu giảm trong năm 2023 và quá trình phục hồi sản xuất diễn ra chậm.
So với giai đoạn trước, khả năng hạn chế sự lan truyền sang hệ thống tài chính được cải thiện. Lạm phát được kiểm soát dưới 4% trong giai đoạn đại dịch và biến động giá hàng hóa; tỷ lệ dự phòng so với nợ xấu của hệ thống ngân hàng duy trì trên 50% bình quân giai đoạn 2018-2021. Những yếu tố này góp phần hạn chế nguy cơ khó khăn của doanh nghiệp chuyển thành bất ổn tài chính diện rộng. Tuy nhiên, các vấn đề trên thị trường trái phiếu doanh nghiệp và bất động sản cho thấy những kênh lan truyền mới có thể hình thành giữa thị trường vốn, ngân hàng và khu vực bất động sản.
Khu vực tài khóa cũng có dư địa tốt hơn để hấp thụ cú sốc nhờ các chỉ tiêu an toàn nợ công được cải thiện từ năm 2016 và duy trì dưới các mức trần theo quy định. Từ năm 2024, xuất khẩu, FDI, đầu tư công, tiêu dùng và đầu tư trong nước từng bước phục hồi. Các động lực nội tại được củng cố nhờ sự quyết tâm của toàn hệ thống chính trị trong việc đổi mới, cải cách toàn diện tổ chức bộ máy và đẩy mạnh tăng trưởng kinh tế. Tóm lại, trong giai đoạn 2016-2026, độ mở cao tiếp tục làm Việt Nam nhạy cảm với các cú sốc bên ngoài, nhưng các bộ đệm vĩ mô, tài chính và tài khóa được củng cố đã góp phần hạn chế sự khuếch đại và hỗ trợ quá trình phục hồi.
Một số gợi ý đối với nâng cao khả năng chống chịu của nền kinh tế
Phân tích các cú sốc giai đoạn 1997-2026 cho thấy, cùng với quá trình hội nhập, tác động từ bên ngoài vào Việt Nam ngày càng nhanh, mạnh và đa chiều. Nếu khủng hoảng năm 1997 chủ yếu truyền dẫn qua thương mại, xuất khẩu và FDI, thì khủng hoảng năm 2008 lan sang lạm phát, thị trường tài chính và tài khóa. Đại dịch COVID-19 cho thấy phạm vi tác động còn rộng hơn, đồng thời ảnh hưởng đến tổng cầu, sản xuất, chuỗi cung ứng và thị trường lao động.
Trong bối cảnh độ mở của nền kinh tế trên 180% GDP và hơn 90% giá trị nhập khẩu là tư liệu sản xuất, Việt Nam ngày càng chịu tác động không chỉ qua phía cầu mà cả phía cung. Sự phụ thuộc vào nguyên liệu, linh kiện nhập khẩu khiến gián đoạn chuỗi cung ứng có thể lan từ sản xuất sang việc làm, chất lượng tài sản ngân hàng, thu ngân sách và các cân đối vĩ mô. Xu hướng này đặt ra yêu cầu cao hơn đối với khả năng chống chịu của Việt Nam.
Nhìn vào các tác động và phản ứng của nền kinh tế trước các cú sốc giai đoạn 1997-2026, có thể rút ra một số gợi ý đối với việc nâng cao khả năng chống chịu của kinh tế Việt Nam:
Thứ nhất, củng cố các bộ đệm kinh tế vĩ mô và tài chính. Kinh nghiệm giai đoạn 2005-2015 cho thấy các mất cân đối nội tại có thể khuếch đại tác động của cú sốc bên ngoài. Do đó, cần tiếp tục duy trì ổn định lạm phát, tỷ giá và các cân đối lớn; củng cố an toàn vốn, quản trị rủi ro và minh bạch của hệ thống tài chính; đồng thời duy trì dư địa chính sách tiền tệ và tài khóa để có khả năng hỗ trợ nền kinh tế khi cú sốc xảy ra. Với dư nợ tín dụng khoảng 145% GDP cuối năm 2025, việc kiểm soát rủi ro hệ thống ngân hàng có ý nghĩa quan trọng đối với khả năng chống chịu chung.
Thứ hai, giảm các điểm nghẽn và liên kết rủi ro có khả năng khuếch đại cú sốc. Cần tăng cường giám sát các liên kết giữa ngân hàng, doanh nghiệp bất động sản và thị trường trái phiếu; kiểm soát rủi ro tập trung và nâng cao minh bạch tài chính. Đồng thời, phát triển đa dạng các kênh huy động vốn để giảm phụ thuộc vào tín dụng ngân hàng, cũng như đa dạng hóa nguồn cung nguyên liệu và linh kiện nhằm hạn chế rủi ro gián đoạn chuỗi cung ứng.
Thứ ba, nâng cao năng lực thích ứng và phục hồi của doanh nghiệp, thị trường lao động và chuỗi cung ứng. Cần tăng cường năng lực tài chính, quản trị và đổi mới công nghệ của doanh nghiệp; nâng cao khả năng điều chỉnh của thị trường lao động; phát triển chuỗi cung ứng đa dạng, linh hoạt và có khả năng thay thế, qua đó, giảm mức độ tổn thất và rút ngắn thời gian phục hồi sau cú sốc.
Nhìn tổng thể, khả năng chống chịu của Việt Nam đã được cải thiện, nhưng yêu cầu cũng gia tăng cùng với mức độ hội nhập và liên kết kinh tế. Vì vậy, cần chuyển từ cách tiếp cận chủ yếu ứng phó sau cú sốc sang chủ động phòng ngừa, hấp thụ và phục hồi, với trọng tâm là củng cố bộ đệm, giảm các kênh khuếch đại rủi ro và nâng cao năng lực thích ứng của nền kinh tế.
KẾT LUẬN
Phân tích giai đoạn 1997-2026 cho thấy các cú sốc ngày càng truyền dẫn nhanh, rộng và phức tạp vào kinh tế Việt Nam, từ thương mại, đầu tư đến tài chính, sản xuất và chuỗi cung ứng. Khả năng chống chịu của nền kinh tế đã được cải thiện nhờ ổn định vĩ mô và nâng cao dư địa chính sách, song vẫn tồn tại những điểm dễ tổn thương nội tại. Vì vậy, nâng cao khả năng chống chịu cần tập trung vào củng cố các bộ đệm kinh tế vĩ mô và tài chính, giảm các liên kết có khả năng khuếch đại rủi ro, đồng thời nâng cao năng lực thích ứng và phục hồi của doanh nghiệp, thị trường lao động và chuỗi cung ứng.
Tài liệu tham khảo:
1. Blanchard, O. (2003). Macroeconomics (3rd ed.). Prentice Hall.
2. Cục Thống kê (2026). Niên giám thống kê 2025. Nxb. Kinh tế - Tài chính. https://www.nso.gov.vn/default/2026/07/niengiam-thong-ke-202.
3. European Central Bank. (2011). Trends in potential output. Monthly Bulletin, January 2011.
4. Kuttner, K. N. (1994). Estimating potential output as a latent variable. Journal of Business & Economic Statistics, 12(3), 361-368.
5. Mishkin, F. S. (2004). The economics of money, banking and financial markets (7th ed.). Pearson Education.
6. Nguyễn Thúy Quỳnh (2018). Phân tích ảnh hưởng của chu kỳ kinh tế đến tăng trưởng GDP ở Việt Nam [Đề tài cấp Viện].
7. Viện Chiến lược và Chính sách tài chính, Bộ Tài chính.
| Bài đã đăng trên tạp chí Kinh tế - Tài chính bản in kỳ 2 tháng 11/2026 |