Bộ Tài chính bãi bỏ 5 thủ tục về hỗ trợ lãi suất, cấp bù lãi suất
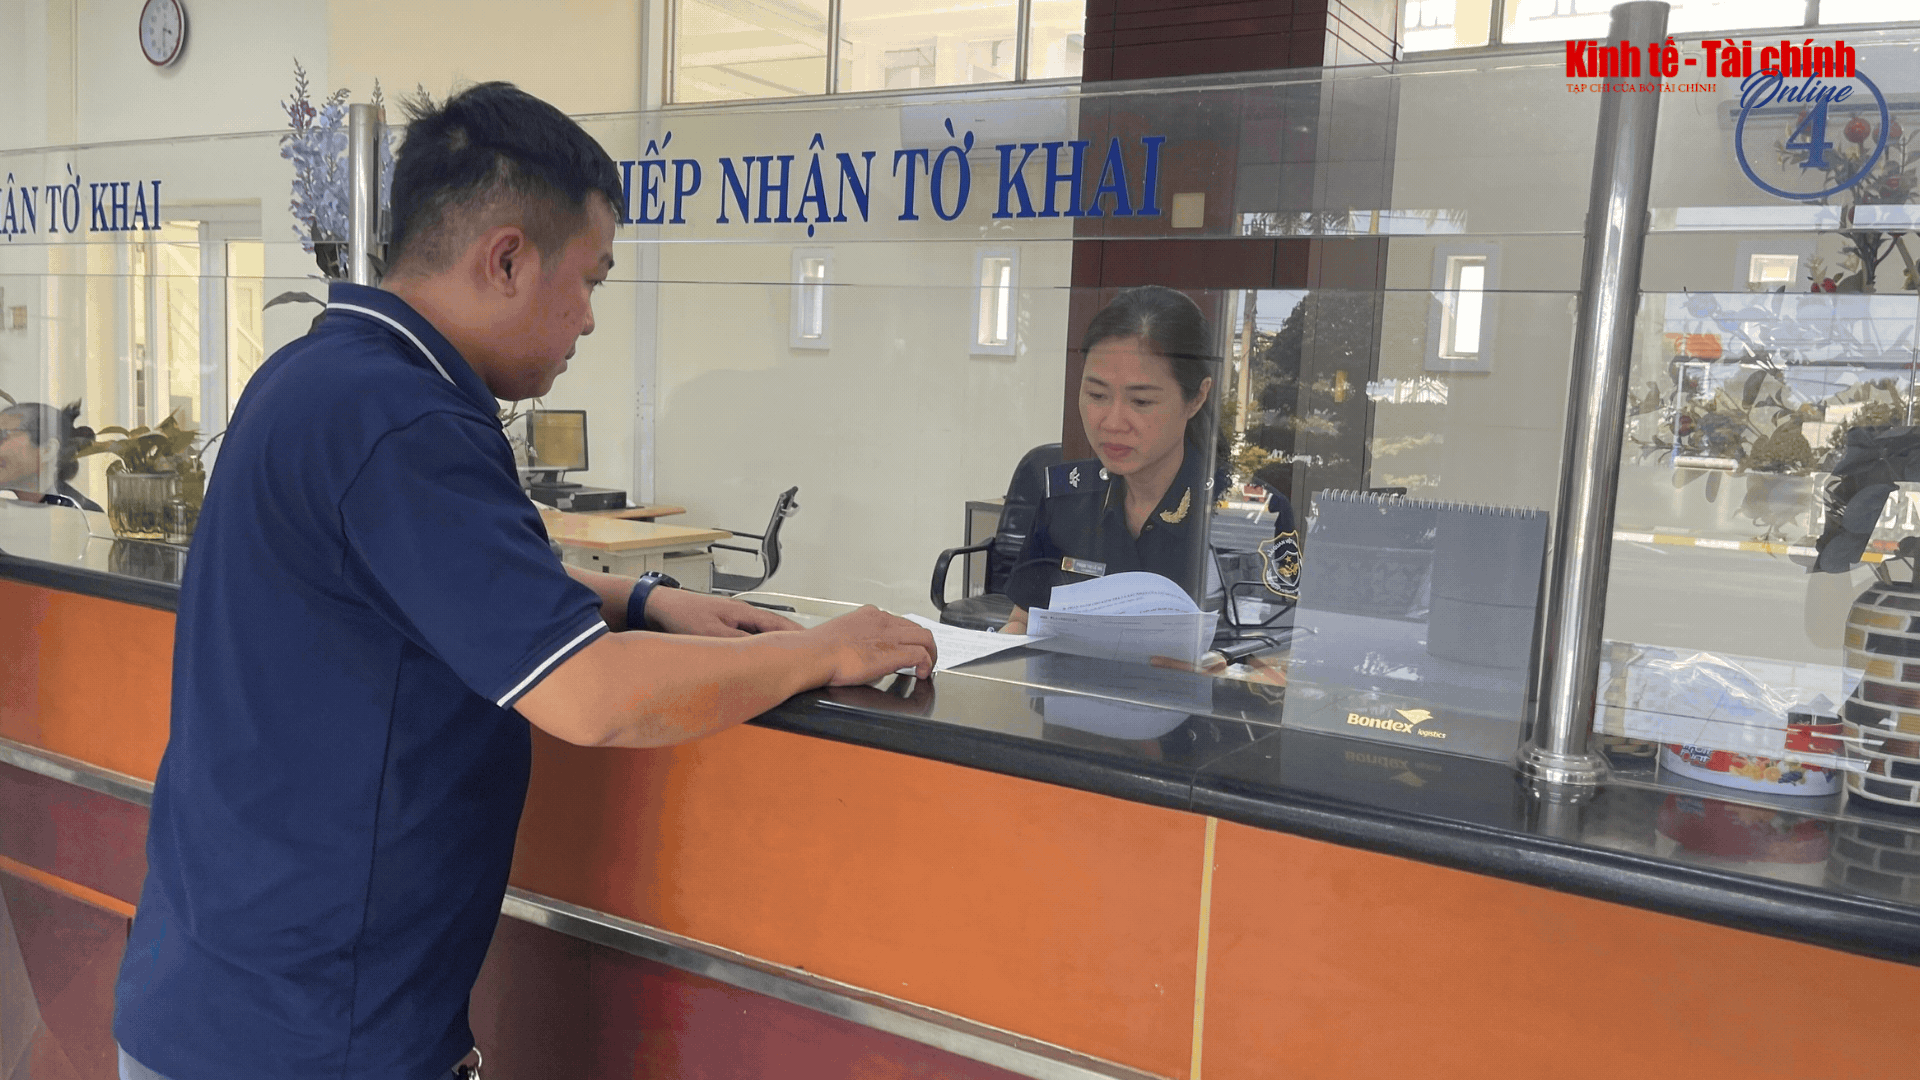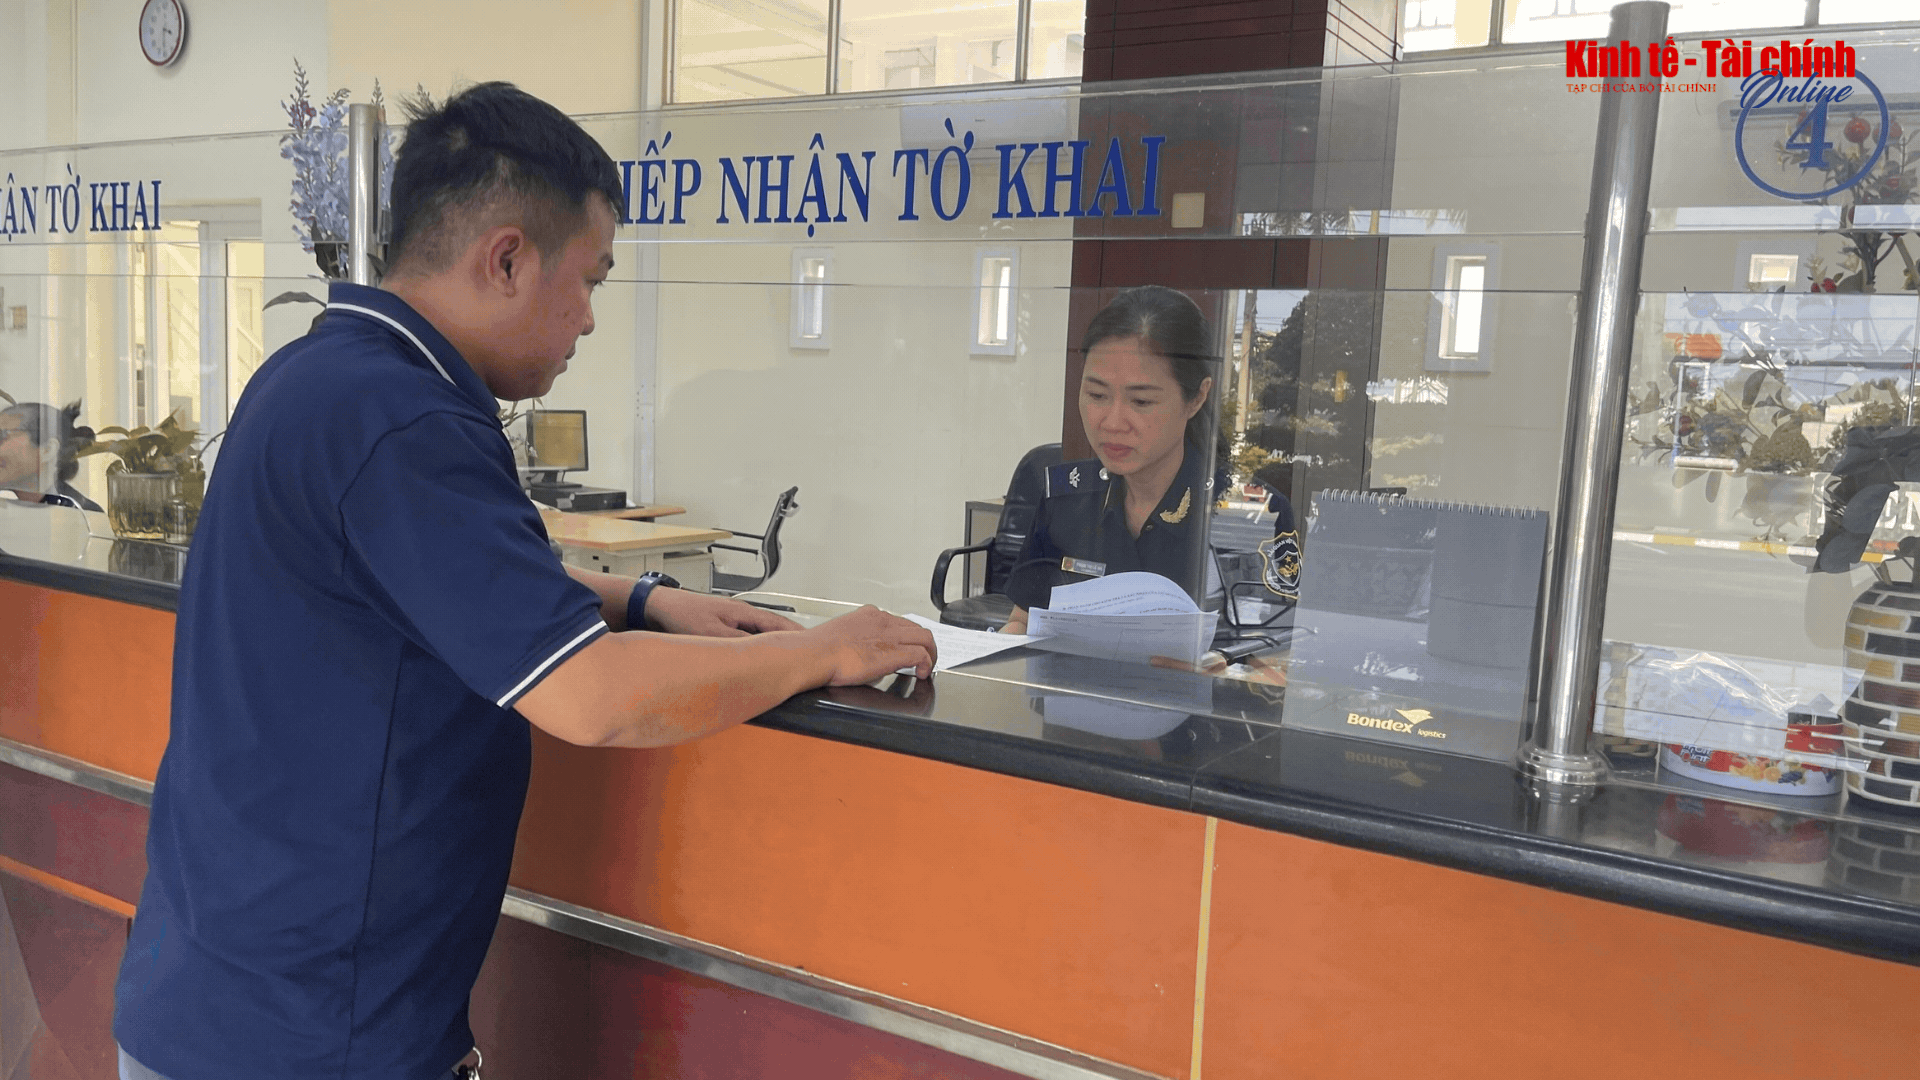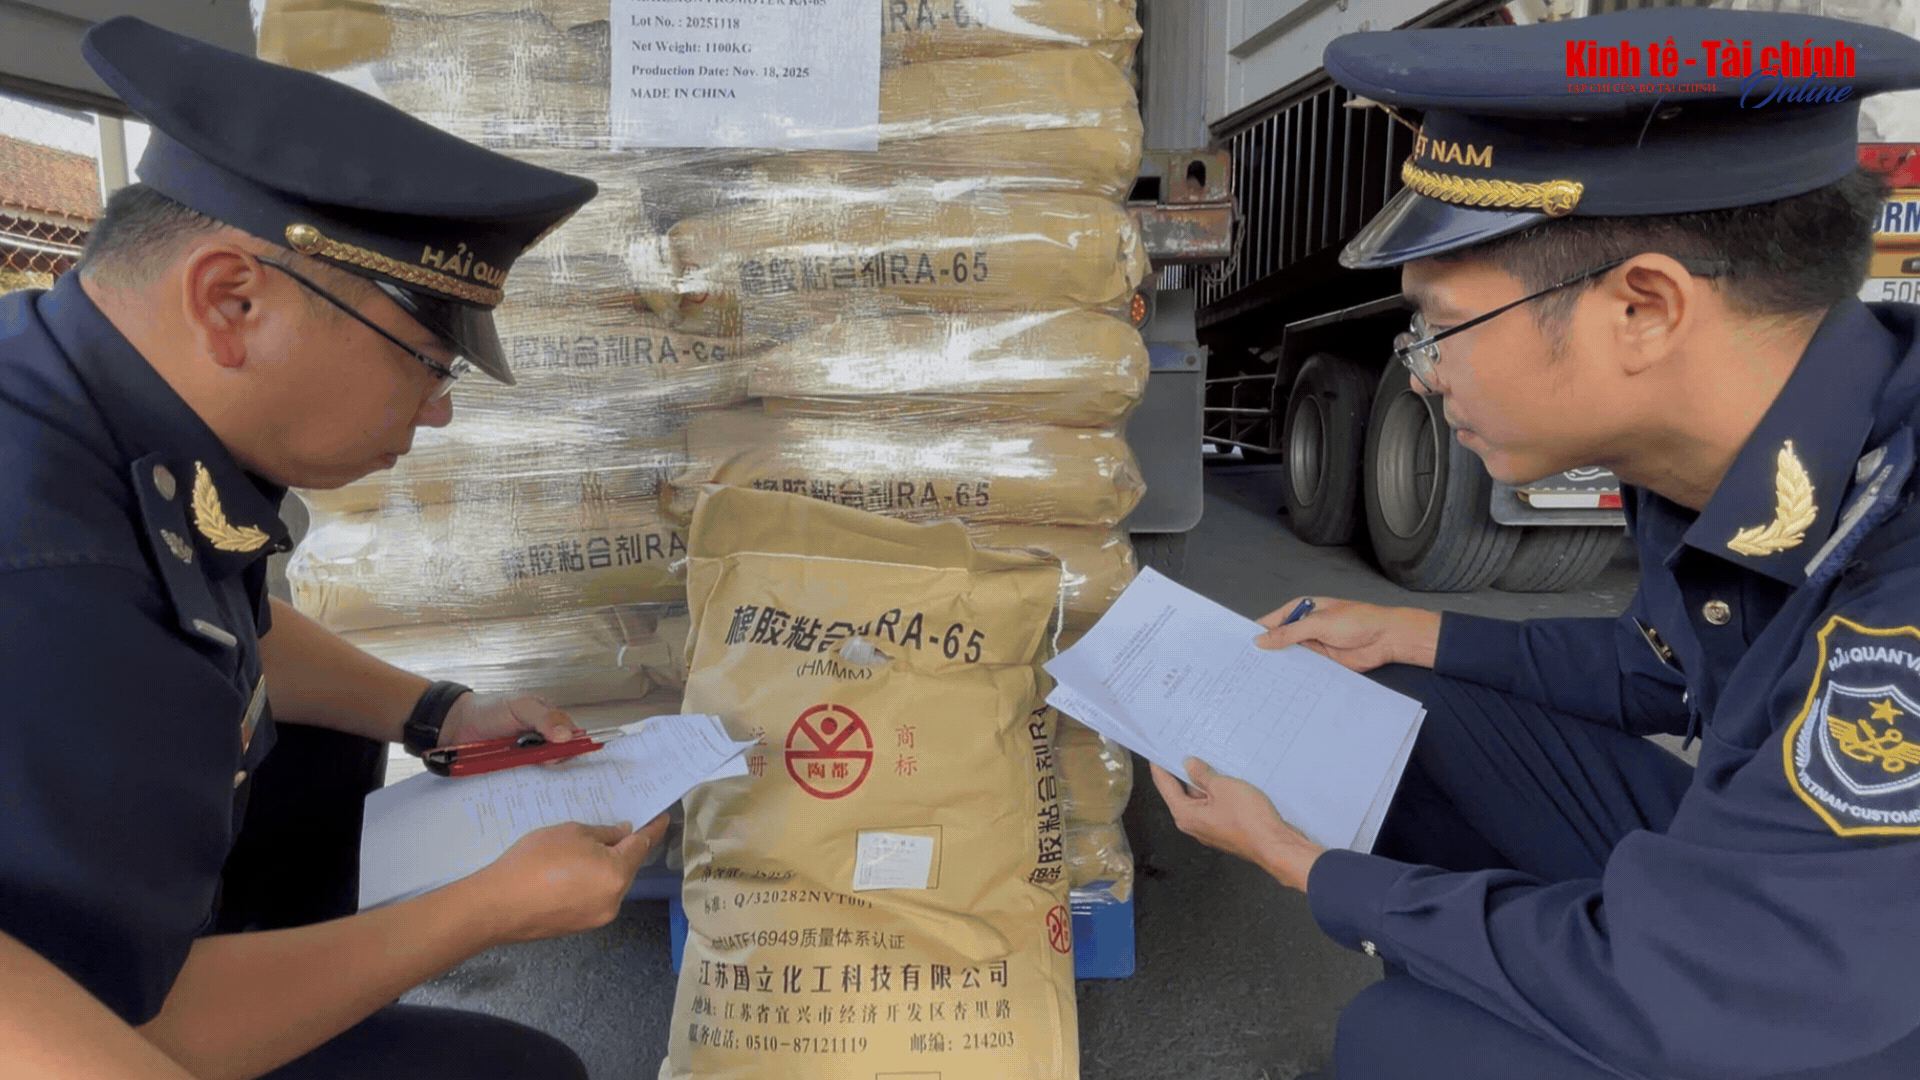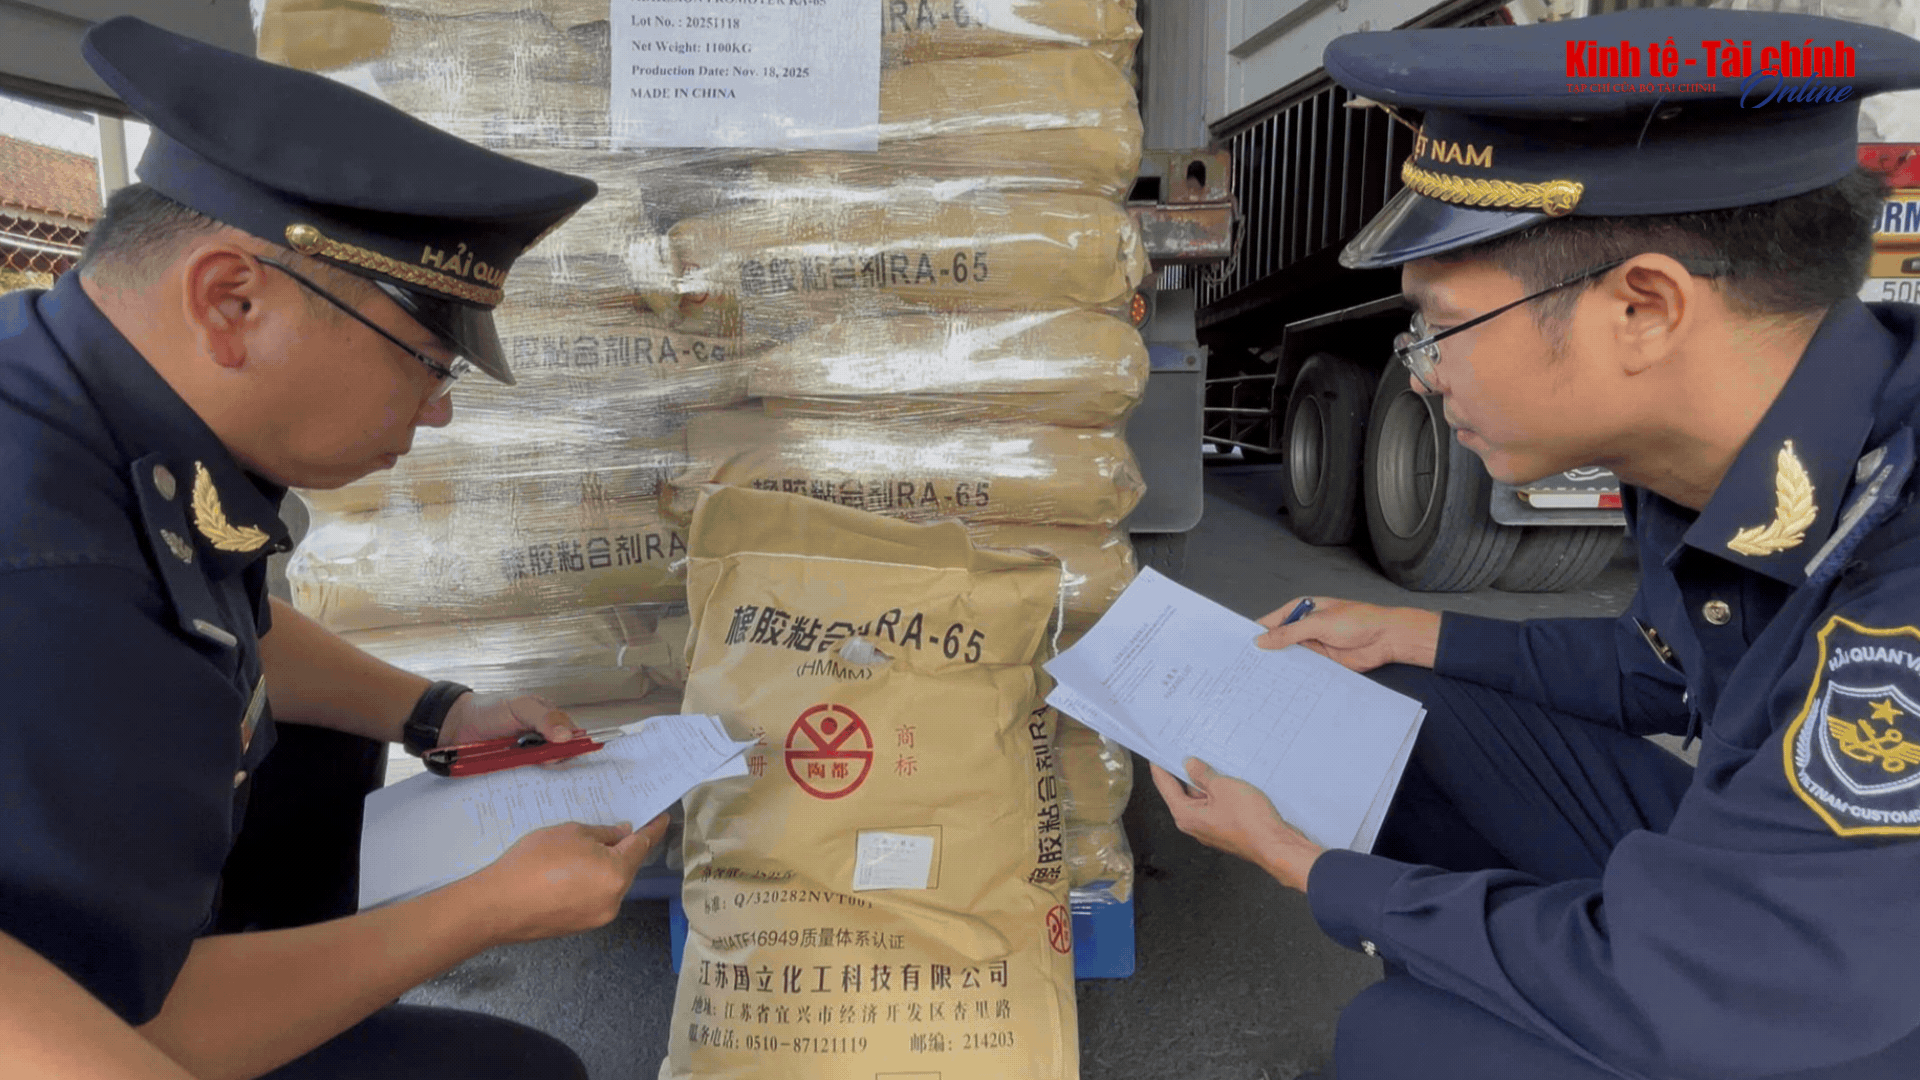
Từ ngày 20/11/2026, Bộ Tài chính bãi bỏ 5 thủ tục hành chính trong lĩnh vực dịch vụ tài chính, liên quan đến hỗ trợ lãi suất, cấp bù chênh lệch lãi suất.


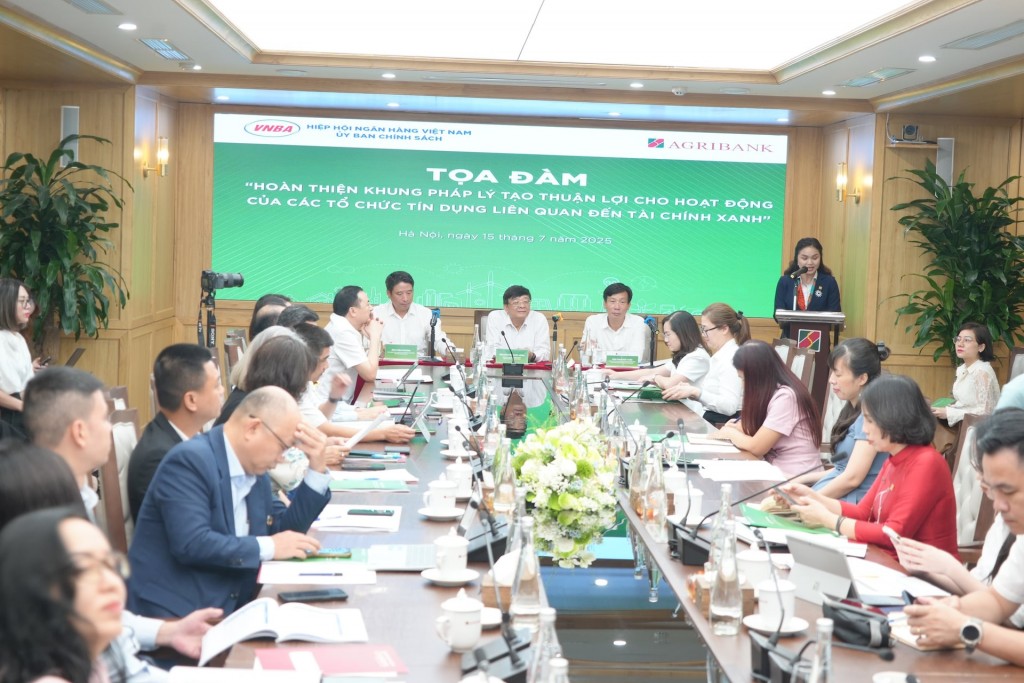 |
| Tọa đàm “Hoàn thiện khung pháp lý tạo thuận lợi cho hoạt động của các tổ chức tín dụng liên quan đến Tài chính xanh" tại TP. Hà Nội ngày 15/7/2025. |
Theo TS. Nguyễn Thanh Nhã - Trường Đại học Tài chính – Marketing, chính sách tài chính xanh gồm 2 nội dung chính là: (i) Chính sách thu ngân sách xanh, chủ yếu là các loại thuế, phí, lệ phí môi trường, nhằm đảm bảo nguyên tắc “người gây ô nhiễm phải trả tiền” và tạo nguồn thu cho ngân sách để chi cho môi trường; và (ii) Chính sách chi ngân sách xanh, ưu tiên phân bổ chi ngân sách cho các hoạt động bảo vệ môi trường (BVMT), chống biến đổi khí hậu (BĐKH), phát triển năng lượng tái tạo... Bên cạnh đó, chính sách tài chính xanh còn mở rộng sang lĩnh vực tín dụng xanh (các khoản cho vay ưu đãi cho dự án xanh, hướng dẫn ngân hàng quản lý rủi ro môi trường) và thị trường vốn xanh (phát hành trái phiếu xanh, phát triển thị trường tín chỉ carbon, cổ phiếu xanh…
Trong những năm gần đây, khung khổ pháp luật và chiến lược về tăng trưởng xanh, tài chính xanh ở Việt Nam từng bước được hình thành. Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2012-2020 được ban hành từ năm 2012 đã đặt nền móng đầu tiên cho việc lồng ghép mục tiêu xanh vào chính sách phát triển. Đến năm 2014, Kế hoạch hành động quốc gia về tăng trưởng xanh được ban hành, đề ra nhiều nhiệm vụ cụ thể cho các bộ ngành về tài chính, ngân hàng, năng lượng, nông nghiệp... nhằm thúc đẩy tăng trưởng xanh. Chiến lược quốc gia về Tăng trưởng xanh 2021-2030, tầm nhìn 2050 đã nhấn mạnh chuyển đổi xanh là giải pháp quan trọng tái cơ cấu nền kinh tế gắn với mô hình tăng trưởng mới. Song song đó, Kế hoạch hành động về tài chính xanh của Ngân hàng Nhà nước giai đoạn 2020-2025 đã được triển khai, nhằm định hướng các tổ chức tín dụng phát triển sản phẩm tín dụng xanh, quản lý rủi ro môi trường và thúc đẩy huy động vốn cho dự án xanh.
Về khung pháp luật, Luật BVMT năm 2020 (có hiệu lực năm 2022) lần đầu tiên đưa ra các quy định nền tảng cho thị trường carbon trong nước và cơ chế tài chính cho BVMT; tiếp đó, Nghị định số 08/2022/NĐ-CP của Chính phủ ban hành ngày 10/01/2022 hướng dẫn Luật BVMT đã nêu rõ việc huy động vốn qua trái phiếu xanh và tín dụng xanh. Gần đây, Thủ tướng Chính phủ cũng đã ban hành Quyết định số 21/2025/QĐ-TTg ngày 04/7/2025 nhằm quy định tiêu chí môi trường và xác nhận dự án thuộc danh mục phân loại “xanh”, đây là cơ sở quan trọng hình thành phân loại xanh cấp quốc gia, tạo cơ sở pháp lý để nhận diện dự án xanh khi phát hành trái phiếu hoặc vay vốn ưu đãi. Những nỗ lực này cho thấy về mặt chủ trương, Nhà nước đã nhất quán coi trọng vai trò của chính sách tài chính trong thúc đẩy tăng trưởng xanh.
Trong giai đoạn 2015-2025 khung chính sách thúc đẩy tăng trưởng xanh ở Việt Nam đã dần được hình thành, trong đó nhiều chính sách tài chính đã được ban hành hoặc điều chỉnh phù hợp với mục tiêu xanh, cụ thể:
Về thu thuế, phí BVMT: Bộ Tài chính đã từng bước “xanh hóa” hệ thống chính sách thuế theo hướng khuyến khích công nghệ sạch, tiết kiệm năng lượng và hạn chế tiêu thụ sản phẩm gây ô nhiễm. Năm 2010, Luật Thuế BVMT được Quốc hội thông qua và có hiệu lực từ ngày 01/01/2012, đánh dấu bước chuyển quan trọng trong việc sử dụng công cụ thuế để điều chỉnh hành vi vì mục tiêu môi trường.
Luật Thuế BVMT áp dụng nguyên tắc “người gây ô nhiễm phải trả tiền”, theo đó những ai sử dụng sản phẩm gây ô nhiễm phải nộp thuế, qua đó khuyến khích doanh nghiệp, người dân thay đổi nhận thức và sử dụng tiết kiệm tài nguyên, giảm phát thải. Ngoài ra, các khoản phí môi trường đối với các nguồn gây ô nhiễm, như: phí BVMT đối với nước thải (năm 2003), phí BVMT đối với chất thải rắn (năm 2007), phí BVMT khai thác khoáng sản (năm 2008) và phí xăng dầu (thu vào giá xăng dầu) được ban hành, nhằm đưa chi phí ngoại ứng môi trường vào giá thành sản phẩm, sửa chữa những “thất bại thị trường” khi mà trước đây giá cả chưa phản ánh đầy đủ chi phí xã hội của ô nhiễm.
Từ năm 2015 đến nay, pháp luật thuế được rà soát thường xuyên để bổ sung các sắc thuế mới liên quan đến môi trường: ví dụ, thuế carbon và thuế đối với nhựa sử dụng một lần đang được nghiên cứu; thuế tiêu thụ đặc biệt (TTĐB) đối với nhiên liệu hóa thạch, phương tiện giao thông gây ô nhiễm cũng được điều chỉnh tăng lên. Gần đây nhất, Chính phủ ban hành Nghị định số 153/2024/NĐ-CP ngày 21/11/2024 quy định về phí BVMT đối với khí thải, có hiệu lực từ ngày 05/01/2025, đánh dấu lần đầu tiên Việt Nam thu phí phát thải khí nhằm kiểm soát ô nhiễm không khí. Đây là bước tiến quan trọng hướng tới hoàn thiện hệ thống thuế/phí môi trường của Việt Nam, tiệm cận thông lệ quốc tế.
Về thúc đẩy ưu đãi thuế cho dự án xanh: Bên cạnh việc đánh thuế các hành vi gây ô nhiễm, Nhà nước cũng dùng công cụ miễn, giảm thuế để khuyến khích các dự án thân thiện với môi trường. Luật Thuế thu nhập doanh nghiệp (TNDN) hiện hành quy định thuế suất ưu đãi 10% suốt đời dự án đối với doanh nghiệp hoạt động trong lĩnh vực môi trường; miễn thuế TNDN tối đa 4 năm và giảm 50% trong tối đa 9 năm tiếp theo cho doanh nghiệp mới thành lập làm việc BVMT. Ngoài ra, thu nhập từ chuyển nhượng chứng chỉ giảm phát thải (CERs) được miễn thuế TNDN để khuyến khích doanh nghiệp tham gia các dự án giảm phát thải khí nhà kính (cơ chế CDM). Về thuế xuất nhập khẩu, Chính phủ miễn thuế nhập khẩu đối với máy móc, thiết bị, vật tư được sử dụng trực tiếp cho hoạt động thu gom, tái chế, xử lý chất thải; hoặc dùng cho sản xuất năng lượng sạch, năng lượng tái tạo.
Các sản phẩm xuất khẩu sản xuất từ hoạt động tái chế, xử lý chất thải cũng được miễn thuế xuất khẩu. Đồng thời, để bảo vệ tài nguyên không tái tạo, luật thuế xuất khẩu áp dụng mức thuế rất cao đối với xuất khẩu khoáng sản thô chưa qua chế biến, nhằm hạn chế khai thác cạn kiệt tài nguyên. Về Thuế TTĐB, để khuyến khích giao thông sạch, từ ngày 01/4/2009 Việt Nam đã áp dụng thuế TTĐB ưu đãi (thấp hơn đáng kể) cho xe ô tô điện và xe dùng năng lượng sinh học so với xe chạy xăng dầu truyền thống.
Ngược lại, các xe ô tô động cơ dung tích lớn (gây tiêu hao nhiên liệu nhiều) bị áp thuế TTĐB cao hơn. Theo ông Trương Bá Tuấn - Phó Cục trưởng Cục trưởng Cục Quản lý, giám sát thuế, phí (Bộ Tài chính), gần đây, mức thuế TTĐB với xe điện tiếp tục được điều chỉnh giảm để khuyến khích người dân chuyển sang sử dụng phương tiện giao thông không phát thải. Những ưu đãi thuế đồng bộ này cho thấy nỗ lực của Nhà nước trong việc tạo “hệ thống động lực” khuyến khích đầu tư xanh, sản xuất và tiêu dùng xanh từ khu vực doanh nghiệp và người dân.
Về chi ngân sách cho môi trường: Chính sách chi NSNN của Việt Nam đã ưu tiên nguồn lực đáng kể cho sự nghiệp BVMT. Theo quy định, hàng năm ngân sách trung ương và ngân sách địa phương phải bố trí tối thiểu 1% tổng chi NSNN cho hoạt động sự nghiệp môi trường và tăng dần tỷ lệ này theo tốc độ tăng trưởng của nền kinh tế. Nguồn lực ngân sách đã được ưu tiên đầu tư cho nhiều công trình hạ tầng quan trọng nhằm thích ứng BĐKH, phòng chống thiên tai và BVMT (như các dự án: đê điều, hồ chứa nước ngọt ngăn mặn ở Đồng bằng sông Cửu Long, công trình xử lý nước thải đô thị, trồng rừng phòng hộ ven biển…).
Ngoài ra, Việt Nam cũng thúc đẩy chính sách mua sắm công xanh, ưu tiên mua sắm sản phẩm tiết kiệm năng lượng và thân thiện môi trường trong chi thường xuyên của NSNN. Tuy nhiên, một hạn chế là cơ cấu chi cho các dự án đầu tư môi trường lớn (xây dựng nhà máy xử lý rác, hệ thống nước thải) vẫn còn hạn hẹp, dẫn tới tình trạng một số vấn đề ô nhiễm chưa được giải quyết triệt để. Việc sử dụng kinh phí môi trường ở một số bộ, địa phương còn dàn trải, chưa hiệu quả, đôi lúc chưa đúng mục đích. Đây là điểm cần khắc phục để đồng vốn ngân sách phát huy tối đa tác động trong BVMT.
Các quỹ và tín dụng ưu đãi: Quỹ BVMT Việt Nam (VEPF) và Ngân hàng Phát triển Việt Nam (VDB) có trách nhiệm cung cấp các khoản tín dụng ưu đãi hỗ trợ dự án BVMT, tiết kiệm năng lượng, năng lượng tái tạo. Bên cạnh đó, nhiều địa phương cũng thành lập Quỹ Đầu tư phát triển địa phương, xây dựng chương trình cho vay ưu đãi dự án xử lý rác thải, cấp nước sạch... Đây là kênh bổ sungvốn quan trọng bên cạnh chi ngân sách trực tiếp, góp phần thu hút khu vực tư nhân tham gia đầu tư vào lĩnh vực môi trường. Số liệu thống kê cho thấy, hệ thống ngân hàng Việt Nam cũng đã tích cực hưởng ứng định hướng tín dụng xanh, từ 15 tổ chức tín dụng triển khai cho vay các dự án xanh vào năm 2017 thì đến năm 2024, con số này là 48 tổ chức.
Về phát triển thị trường trái phiếu xanh: Nhận thức được tầm quan trọng của kênh huy động vốn qua thị trường vốn, Bộ Tài chính đã sớm xây dựng khung pháp lý cho trái phiếu xanh. Ngay từ trước khi Luật BVMT 2020 đề cập trái phiếu xanh, các văn bản về phát hành trái phiếu đã quy định nguyên tắc cho phép phát hành trái phiếu Chính phủ xanh, trái phiếu chính quyền địa phương xanh, và trái phiếu doanh nghiệp xanh.
Thị trường trái phiếu xanh tại Việt Nam được ghi nhận bắt đầu hình thành từ năm 2016, khi TP. Hồ Chí Minh (trước đây) phát hành 3.000 tỷ đồng trái phiếu chính quyền địa phương kỳ hạn 15 năm để huy động vốn cho 11 dự án thuộc lĩnh vực BVMT (như: cải thiện kênh rạch, xử lý nước thải).
Năm 2018, Chính phủ ban hành Nghị định số 163/2018/NĐ-CP cho phép doanh nghiệp phát hành trái phiếu xanh và quy định nghĩa vụ báo cáo sử dụng vốn. Luật BVMT năm 2020 và Nghị định số 08/2022/NĐ-CP về hướng dẫn Luật BVMT đã đặt nền móng pháp lý rõ ràng cho huy động vốn qua trái phiếu xanh và tín dụng xanh. Đặc biệt, Bộ Tài chính đã ban hành Thông tư số 111/2018/TT-BTC nhằm giảm 50% phí đăng ký, niêm yết cho trái phiếu xanh nhằm khuyến khích thị trường này. Đến tháng 7/2025, với việc ban hành Quyết định số 21/2025/QĐ-TTg về tiêu chí dự án xanh, có thể nói khung pháp lý về trái phiếu xanh của Việt Nam đã cơ bản hoàn thiện đồng bộ.
Nhìn chung, khung pháp lý về chuyển đổi xanh trong đầu tư công tại Việt Nam đã từng bước được đồng bộ, góp phần quan trọng vào mục tiêu Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021-2030, tầm nhìn 2050 với các mục tiêu giảm cường độ phát thải khí nhà kính, xanh hóa các ngành kinh tế, xanh hóa lối sống và thúc đẩy tiêu dùng bền vững.