Giao dịch chứng khoán xuyên trưa: Cần cân nhắc kỹ lợi ích và chi phí
Giao dịch chứng khoán xuyên trưa có thể góp phần tăng thanh khoản, tạo thuận lợi cho nhà đầu tư quốc tế và nâng cao hiệu quả giao dịch.


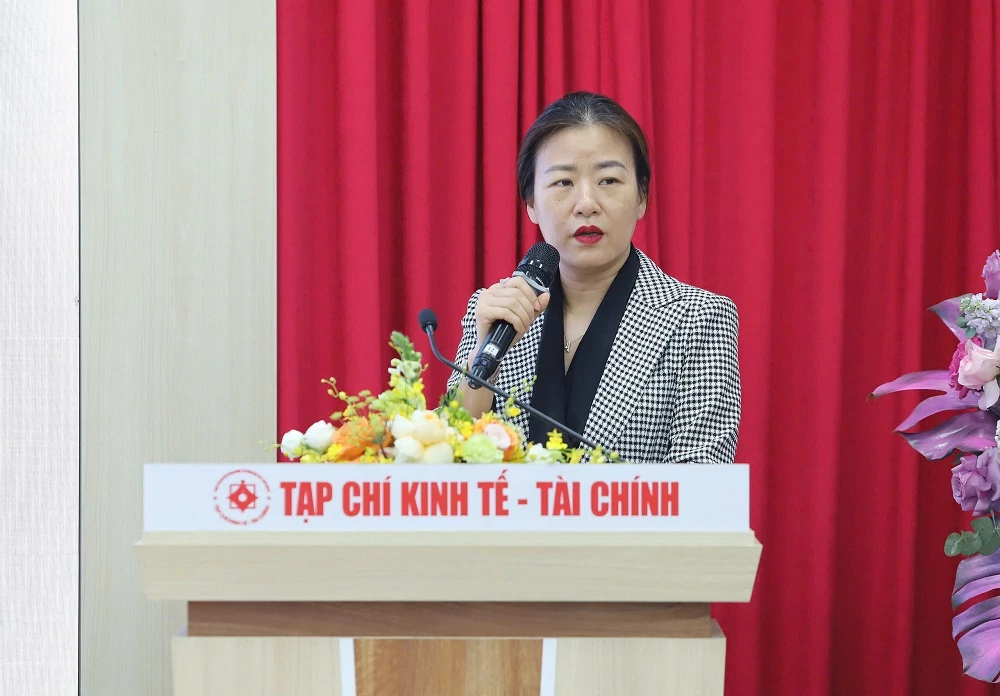 |
| Bà Lương Thị Mỹ Hạnh, Giám đốc Quản lý tài sản, Khối trong nước Dragon Capital. |
Từ góc nhìn quản lý tài sản, bà Lương Thị Mỹ Hạnh, Giám đốc Quản lý tài sản, Khối trong nước – Dragon Capital, đặt vấn đề phát triển vốn dài hạn nội địa trong mối liên hệ với khả năng huy động tiết kiệm trong dân cư, mở rộng nhà đầu tư quỹ và hoàn thiện hệ sinh thái đầu tư. Trọng tâm không chỉ là đưa thêm tiền vào thị trường, mà còn là tạo điều kiện để nguồn tiết kiệm được phân bổ qua các kênh đầu tư chuyên nghiệp, phù hợp với mục tiêu tài chính và thời hạn nắm giữ của người dân.
Khoảng cách giữa tiền gửi và tài sản quỹ
Giai đoạn 2026–2030, tổng nhu cầu đầu tư của Việt Nam dự kiến đạt khoảng 1.460 tỷ USD, gần gấp đôi giai đoạn 2021–2025. Theo cơ cấu nguồn tài trợ Dragon Capital đưa ra, thị trường vốn và các kênh khác dự kiến đóng góp 55%; FDI và FPI chiếm khoảng 18%; tín dụng doanh nghiệp chiếm khoảng 28%. Các tỷ trọng được làm tròn nên tổng có thể chênh lệch so với 100%.
Cơ cấu này cho thấy yêu cầu đa dạng hóa nguồn vốn trong bối cảnh tỷ lệ tín dụng/GDP của Việt Nam ở mức 146%. Cần lưu ý, nhóm “thị trường vốn và các kênh khác” là một nhóm nguồn tài trợ tổng hợp, không đồng nghĩa toàn bộ phần này sẽ được huy động riêng qua thị trường chứng khoán. Phát triển thị trường vốn không nhằm thay thế tín dụng ngân hàng, mà bổ sung kênh huy động và phân bổ vốn, nhất là cho nhu cầu dài hạn.
Khoảng cách giữa quy mô tiết kiệm và khả năng đầu tư thông qua các định chế chuyên nghiệp thể hiện rõ qua số liệu tài sản. Tính đến ngày 31/12/2025, tiền gửi ngân hàng đạt khoảng 16,5 triệu tỷ đồng, tương đương 128,5% GDP. Trong khi đó, tài sản ròng của các quỹ đầu tư chỉ khoảng 99.000 tỷ đồng, tương đương 0,8% GDP. Các quỹ hưu trí bổ sung tự nguyện có tổng tài sản khoảng 2.210 tỷ đồng, tương đương 0,017% GDP.
Những con số này cho thấy dư địa phát triển ngành quản lý tài sản còn lớn, nhưng nguồn tiết kiệm không tự động chuyển thành vốn đầu tư dài hạn. Quá trình này đòi hỏi sản phẩm phù hợp, kênh phân phối thuận tiện, thông tin minh bạch và cơ chế khuyến khích đủ sức tạo niềm tin cho người dân.
Tiền gửi và đầu tư qua quỹ phục vụ những nhu cầu khác nhau. Tiền gửi đáp ứng yêu cầu thanh khoản; quỹ đầu tư giúp người dân tiếp cận danh mục được quản lý chuyên nghiệp, với mức độ rủi ro và thời hạn đầu tư khác nhau. Vì vậy, mục tiêu không phải dịch chuyển tiền gửi bằng mọi giá sang chứng khoán, mà là mở rộng lựa chọn để người dân phân bổ tài sản phù hợp với nhu cầu và khả năng chấp nhận rủi ro. Với thị trường chứng khoán, dòng vốn dài hạn còn có ý nghĩa ở khả năng duy trì đầu tư qua các giai đoạn biến động, bên cạnh lượng vốn huy động được.
Muốn có dòng vốn dài hạn, phải phát triển thói quen đầu tư
Theo số liệu Dragon Capital dẫn chiếu, tài sản quỹ tại Việt Nam tương đương 0,8% GDP, thấp hơn mức 22,5% của Ấn Độ và 34,1% của Thái Lan. Tài sản quỹ bình quân đầu người ước tính ở Việt Nam khoảng 39 USD, so với 608 USD tại Ấn Độ và 2.750 USD tại Thái Lan. Đây là chỉ số tính từ GDP bình quân đầu người và tỷ lệ tài sản quỹ/GDP, không phải số tài sản quỹ thực tế mỗi người đang nắm giữ.
Đến tháng 9/2026, Việt Nam có 124 quỹ đầu tư được cấp phép và hơn 700.000 người nắm giữ chứng chỉ quỹ. Đây là nền tảng để ngành quản lý tài sản mở rộng, song quy mô người tham gia vẫn còn hạn chế so với dân số và lượng tiền gửi ngân hàng. Thách thức không chỉ là thu hút thêm nhà đầu tư, mà còn giúp họ đầu tư có kế hoạch và duy trì khoản đầu tư qua các chu kỳ thị trường.
Nếu quyết định đầu tư chủ yếu dựa trên biến động giá ngắn hạn, dòng tiền có thể gia tăng khi thị trường thuận lợi rồi rút ra khi rủi ro xuất hiện. Vì vậy, việc mở rộng nhà đầu tư quỹ cần gắn với mục tiêu tài chính, thời gian nắm giữ và mức độ chấp nhận rủi ro, thay vì chỉ tập trung vào kỳ vọng lợi nhuận trong một giai đoạn.
Dragon Capital đặt mục tiêu đến năm 2030 nâng tài sản quỹ lên mức tương đương 5% GDP, phát triển 2,5 triệu nhà đầu tư quỹ và hình thành 500 quỹ đầu tư. Đây là các mục tiêu do doanh nghiệp nêu trong tài liệu, không phải chỉ tiêu chính thức của cơ quan quản lý.
Một kịch bản Dragon Capital đưa ra là tài sản quỹ tăng từ khoảng 3,8 tỷ USD năm 2025 lên 42 tỷ USD năm 2030, với giả định GDP tăng 10% mỗi năm trong giai đoạn 2026–2030 và tài sản quỹ không tăng trong năm 2026. Nếu quy mô cuối năm 2026 vẫn ở mức 3,8 tỷ USD, để đạt 42 tỷ USD vào cuối năm 2030, tài sản quỹ cần tăng trưởng kép khoảng 82% mỗi năm trong bốn năm 2027–2030. Đây là phép tính theo các giả định nêu trên, không phải dự báo chắc chắn.
Kinh nghiệm quốc tế cho thấy giáo dục tài chính và khả năng tiếp cận sản phẩm có vai trò quan trọng. Tại Ấn Độ, chương trình “Mutual Funds Sahi Hai” được triển khai từ năm 2017 nhằm nâng cao nhận thức về quỹ tương hỗ; mô hình đầu tư định kỳ SIP giúp người dân tham gia bằng những khoản tiền nhỏ theo thời gian, kể cả tại các đô thị cấp 2 và cấp 3.
Tại Thái Lan, các công ty quản lý quỹ thuộc ngân hàng chiếm 80,6% thị phần theo số liệu Dragon Capital dẫn chiếu. Những kinh nghiệm này không thể áp dụng nguyên trạng cho Việt Nam, nhưng cho thấy phát triển thị trường quỹ cần sản phẩm phù hợp, kênh phân phối hiệu quả, thông tin dễ hiểu và kiến thức đủ để nhà đầu tư nhận diện rủi ro.
Chính sách và phân phối là hai điều kiện cần khơi thông
Dragon Capital đề xuất nghiên cứu ưu đãi thuế thu nhập cá nhân đối với khoản đầu tư vào quỹ mở được nắm giữ tối thiểu 5 năm. Một phương án trong tài liệu là giới hạn khoản đầu tư đủ điều kiện hưởng ưu đãi ở mức 15% tiền lương, với mức trần tương đương mức đóng bảo hiểm xã hội. Đây là đề xuất chính sách, không phải quy định đang có hiệu lực. Mục tiêu là khuyến khích đầu tư dài hạn, nhưng hiệu quả phụ thuộc vào điều kiện hưởng ưu đãi, thời gian nắm giữ, giới hạn áp dụng và khả năng giám sát.
Bên cạnh chính sách thuế, Dragon Capital đề xuất xem xét cho phép ngân hàng thương mại phân phối quỹ mở trong khuôn khổ pháp lý phù hợp, hoặc giới thiệu khách hàng cho các công ty quản lý quỹ. Với mạng lưới rộng và quan hệ sẵn có với người gửi tiền, ngân hàng có thể giúp sản phẩm quỹ tiếp cận nhóm khách hàng chưa có nhiều kinh nghiệm đầu tư chứng khoán.
Mở rộng phân phối cần đi cùng yêu cầu cung cấp thông tin đầy đủ, tư vấn phù hợp với nhu cầu và khả năng chấp nhận rủi ro, đồng thời phân định rõ trách nhiệm giữa tổ chức phân phối và đơn vị quản lý quỹ. Mục tiêu không chỉ là tăng số người mua chứng chỉ quỹ, mà còn giúp nhà đầu tư hiểu sản phẩm và duy trì kế hoạch đầu tư.
Giáo dục tài chính là trụ cột còn lại trong nhóm giải pháp được đề xuất. Hoạt động này có thể triển khai qua trường học, nền tảng số, mạng xã hội và các kênh truyền thông; việc đưa kiến thức tài chính cá nhân vào chương trình giáo dục phổ thông cũng được nêu như một hướng đi. Hiệu quả cần được đánh giá qua thay đổi hành vi, chẳng hạn số người đầu tư định kỳ và tỷ lệ duy trì đầu tư, thay vì chỉ đếm số chương trình hay người tham dự.
Ba hướng giải pháp – chính sách thuế, hệ thống phân phối và giáo dục tài chính – có quan hệ bổ trợ: chính sách tạo động lực, kênh phân phối giúp người dân tiếp cận sản phẩm, còn giáo dục tài chính hỗ trợ họ hiểu và duy trì quyết định đầu tư. Phát triển vốn dài hạn nội địa không nhằm giảm vai trò dòng vốn ngoại, mà hướng tới cấu trúc nguồn vốn cân bằng hơn. Các quỹ và định chế trong nước có thể tập hợp tiết kiệm, quản lý tài sản chuyên nghiệp và bổ sung nền tảng vốn dài hạn cho thị trường.
Quy mô tiền gửi lớn chưa tự chuyển thành dòng vốn đầu tư. Để khơi thông nguồn lực này, cần mở rộng kênh tiếp cận, củng cố niềm tin, hoàn thiện cơ chế khuyến khích và giúp người dân hình thành thói quen đầu tư có kế hoạch. Khi các điều kiện được cải thiện đồng bộ, tiết kiệm trong nước mới có thể đóng góp rõ nét hơn vào nền tảng vốn dài hạn cho thị trường chứng khoán và nền kinh tế.