Tín dụng tăng nhanh, khoảng cách tiếp cận vốn vẫn lớn
Tăng trưởng tín dụng tiếp tục ghi nhận những kết quả tích cực trong 9 tháng năm 2026, với nhiều ngân hàng mở rộng dư nợ ở mức 2 con số.


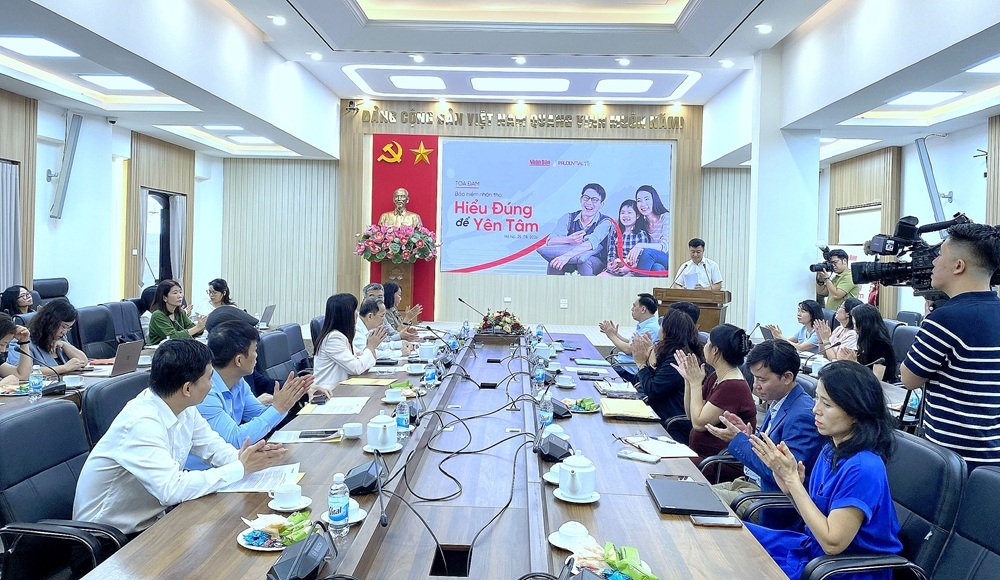 |
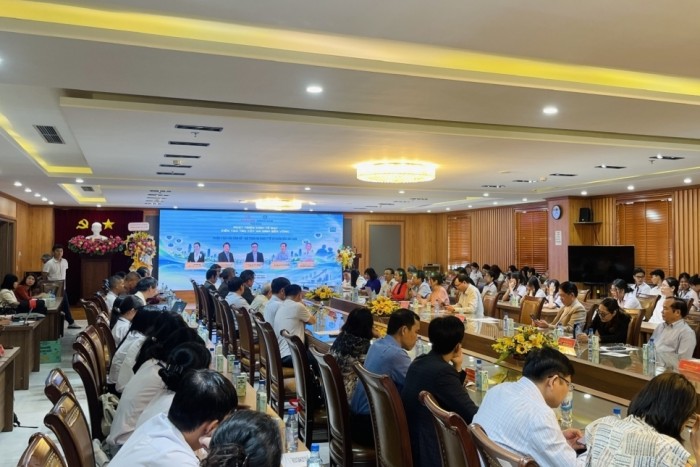
Quang cảnh Tọa đàm “Bảo hiểm Nhân thọ: Hiểu Đúng để Yên Tâm” (ngày 25/8/2026). |
Bảo hiểm nhân thọ bị nhìn qua lăng kính "được - mất" ngắn hạn
Phát biểu khai mạc Tọa đàm, ông Nguyễn Hoàng Nhật, Phó Trưởng Ban Nhân Dân điện tử cho biết, Việt Nam đang đứng trước những thay đổi lớn về cơ cấu dân số. Theo dự báo, đến năm 2034, số người cao tuổi có thể lên tới gần 21 triệu người. Điều đó đặt ra yêu cầu phải chủ động chuẩn bị nền tảng tài chính cho tương lai, giảm áp lực phụ thuộc lên gia đình, xã hội và hệ thống an sinh.
Trong bối cảnh đó, bảo hiểm nhân thọ đóng góp vai trò quan trọng trong việc bổ sung lớp bảo vệ tài chính cho mỗi gia đình trước những rủi ro cuộc sống, đồng thời, tạo ra nguồn vốn trung và dài hạn cho nền kinh tế. Tuy nhiên, để phát huy vai trò đó, người dân phải hiểu đúng về bảo hiểm nhân thọ.
Theo ông Nguyễn Hoàng Nhật, hiểu đúng ở đây không chỉ là biết một hợp đồng bảo hiểm có những quyền lợi gì, mức phí bao nhiêu, thời hạn bao lâu. Quan trọng hơn, người tham gia cần hiểu bản chất của sản phẩm, hiểu rõ quyền và nghĩa vụ của mình, những điều kiện, giới hạn và trường hợp loại trừ.
“Khi người dân hiểu đúng, doanh nghiệp hành động có trách nhiệm, cơ quan quản lý giám sát hiệu quả và truyền thông thực hiện tốt vai trò cung cấp thông tin, niềm tin sẽ được củng cố và bảo hiểm nhân thọ sẽ có điều kiện phát huy tốt hơn vai trò của mình trong đời sống xã hội”, ông Nguyễn Hoàng Nhật nhận định.
Công bố kết quả khảo sát cho thấy: Chỉ 11,7% dân số tham gia bảo hiểm nhân thọ - thấp hơn đáng kể so với Philippines (38%), Malaysia (50%) hay Singapore (80%), đưa Việt Nam vào nhóm có “khoảng trống bảo vệ” cao trong khu vực Đông Nam Á.
Cụ thể hơn về nhận thức bảo hiểm nhân thọ của người dân Việt Nam, khảo sát toàn quốc của Hiệp hội Bảo hiểm Việt Nam năm 2026 cho thấy: 89% người dân xem bảo hiểm nhân thọ là thiết yếu, nhưng khi đối mặt biến cố, phản ứng đầu tiên vẫn là tự xoay xở: 67% dùng tiết kiệm, 53% cắt giảm chi tiêu, 39% tìm thêm thu nhập.
Vấn đề không nằm ở thiếu nhận thức, mà ở hiểu chưa đúng bản chất: bảo hiểm vẫn bị nhìn qua lăng kính “được - mất” ngắn hạn; chất lượng tư vấn ban đầu chưa đồng đều khiến kỳ vọng bị đặt sai và người dân chưa nắm rõ quyền lợi pháp lý mình được bảo vệ.
Chiến lược phát triển thị trường bảo hiểm Việt Nam đến năm 2030 (tại Quyết định số 07/QĐ-TTg ngày 5/1/2023 của Thủ tướng Chính phủ) đặt mục tiêu nâng tỷ lệ tham gia lên 18% dân số, quy mô ngành Bảo hiểm đạt 3,3 - 3,5% GDP vào 2030. Từ 11,7% đến 18% không chỉ là bài toán con số, đó là hàng chục triệu người Việt vẫn chưa có lớp bảo vệ tài chính nào ngoài sức chống chịu của chính mình.
Giá trị cốt lõi của bảo hiểm nhân thọ: Bảo vệ gia đình, trụ đỡ kinh tế, được pháp luật bảo đảm
Chia sẻ tại Tọa đàm, bà Phạm Thu Phương, Phó Cục trưởng Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) phân tích, hệ thống an sinh Việt Nam vận hành trên cấu trúc đa tầng. Bảo hiểm xã hội và bảo hiểm y tế là lớp nền đảm bảo mức cơ bản cho toàn dân, nhưng có giới hạn rõ ràng.
Khi rủi ro lớn xảy ra (mắc bệnh hiểm nghèo, mất thu nhập đột ngột), hai lớp này chưa đủ giữ ổn định tài chính cho gia đình. Bảo hiểm nhân thọ là lớp bổ trợ, cho phép mỗi người chủ động nâng mức bảo vệ phù hợp với năng lực riêng. “Một xã hội có tỷ lệ tham gia bảo hiểm cao sẽ vững vàng hơn trước các ”cú sốc“ kinh tế và y tế”, bà Phạm Thu Phương nhận định.
Ở góc nhìn vĩ mô, Lãnh đạo Cục Quản lý, giám sát bảo hiểm cho rằng, phí bảo hiểm từ hàng triệu người tham gia trở thành nguồn vốn dài hạn. Dòng tiền này tiếp tục đầu tư vào trái phiếu chính phủ, hạ tầng, thị trường tài chính, qua đó góp phần thúc đẩy tăng trưởng kinh tế. Mỗi người tham gia không chỉ bảo vệ gia đình mình mà còn đóng góp vào sức chống chịu chung của cả nền kinh tế.
Về khung pháp lý, ông Ngô Trung Dũng, Phó Tổng thư ký Hiệp hội Bảo hiểm Việt Nam nhấn mạnh, Luật Kinh doanh bảo hiểm năm 2022, Nghị định số 46/2023/NĐ-CP và Thông tư số 67/2023/TT-BTC đã trao cho người tham gia nhiều quyền lợi cụ thể - quyền được cung cấp đầy đủ thông tin trước khi ký kết, quyền xem xét lại hợp đồng trong 21 ngày, minh bạch cấu trúc phí, chuẩn hóa hoạt động tư vấn và cơ chế khiếu nại rõ ràng.
Công tác giám sát được triển khai qua thanh tra định kỳ, doanh nghiệp phải chịu trách nhiệm đối với đội ngũ đại lý. "Khung pháp lý đã khá toàn diện. Vấn đề là đưa các quyền này đến gần hơn với người dân để mỗi người biết mình được bảo vệ bởi những gì", Lãnh đạo Cục Quản lý, giám sát bảo hiểm nhấn mạnh.
Ở khía cạnh khác, đại diện Hiệp hội Bảo hiểm Việt Nam cho rằng, phần lớn vấn đề phát sinh đều liên quan đến chất lượng tư vấn ban đầu. Một cuộc tư vấn đúng nghĩa phải bắt đầu từ nhu cầu và khả năng tài chính của khách hàng chứ không phải từ sản phẩm. Thời gian tới, Hiệp hội Bảo hiểm Việt Nam tiếp tục phối hợp với doanh nghiệp siết chặt tiêu chuẩn hành nghề và hoàn thiện bộ quy tắc đạo đức nghề nghiệp cho đội ngũ tư vấn viên.
Doanh nghiệp bảo hiểm cam kết đặt khách hàng làm trọng tâm
Ở góc độ doanh nghiệp, bà Lê Hương Ly, Phó Tổng Giám đốc Pháp lý, Truyền thông và Đối ngoại, Prudential Việt Nam cho biết, bảo hiểm là lời hứa kéo dài nhiều thập kỷ, cam kết phải được chứng minh bằng năng lực tài chính, chất lượng đội ngũ và hành động mỗi ngày.
Tính đến hết năm 2025, Prudential Việt Nam hiện ghi nhận tổng tài sản gần 199.000 tỷ đồng, biên khả năng thanh toán vượt trên 200%, tổng giá trị tài sản đầu tư hơn 180.000 tỷ đồng, trong đó phần lớn phân bổ vào trái phiếu Chính phủ, hiện doanh nghiệp đang bảo vệ gần 2,3 triệu người thông qua gần 200 văn phòng và 6 đối tác ngân hàng trên toàn quốc.
Cũng trong năm 2025, Công ty đã chi trả 16.489 tỷ đồng chi phí bồi thường và quyền lợi bảo hiểm khác, thể hiện cam kết của doanh nghiệp với khách hàng.
“Bảo hiểm nhân thọ là một cam kết kéo dài hàng chục năm. Chúng tôi hiểu rằng mỗi đồng phí khách hàng đóng góp đều chứa đựng niềm tin. Niềm tin đó chỉ có thể được giữ bằng năng lực tài chính vững chắc, đội ngũ tư vấn chuyên nghiệp và sự sẵn sàng chi trả vào lúc khách hàng cần nhất” - đại diện Prudential chia sẻ.