Lãi suất – tỷ giá hôm nay: Fed giữ nguyên lãi suất, USD diễn biến trái chiều
Tỷ giá USD trong nước đồng loạt tăng, trái chiều với diễn biến của đồng bạc xanh trên thị trường quốc tế sau quyết định giữ nguyên lãi suất của Fed.


| Lời tòa soạn: Tăng trưởng hai con số cần nguồn vốn lớn, nhưng nguồn vốn ấy chỉ được khơi thông bền vững khi niềm tin của người dân được bảo vệ. Bảo vệ người gửi tiền, vì thế, vừa là trách nhiệm chính trị, vừa là điều kiện để huy động nguồn lực xã hội cho phát triển đất nước. Khi chính sách đi vào cuộc sống, mỗi đồng tiền tích lũy được bảo vệ và niềm tin của nhân dân được củng cố, đó chính là nền tảng cho tăng trưởng nhanh, an toàn và bền vững. |
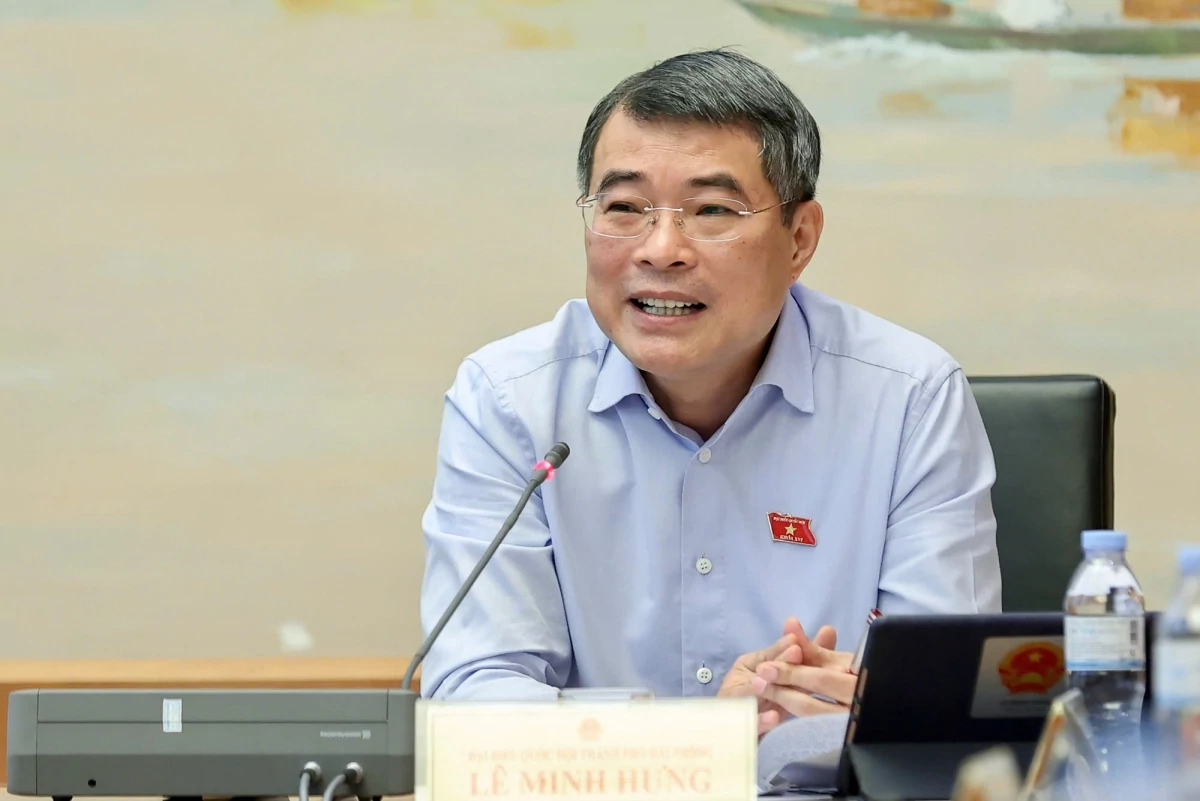 |
| “Xây nhà phải gia cố móng trước khi nâng tầng. Chúng ta không chấp nhận tăng trưởng nóng; tăng trưởng cao mà phải đánh đổi bằng sự bất ổn vĩ mô, vì cái giá phải trả sẽ rất đắt và lớn hơn rất nhiều” – Thủ tướng Lê Minh Hưng. |
Tăng trưởng hai con số trên nền tảng vững chắc là ổn định kinh tế vĩ mô
Kết luận số 106-KL/TW ngày 15/10/2026 của Hội nghị Trung ương 4 khóa XIV ghi nhận GDP 9 tháng năm 2026 tăng 9,01%, riêng quý III tăng 9,95%, cao nhất trong 15 năm. Trung ương yêu cầu những tháng cuối năm phấn đấu đạt cao nhất mục tiêu tăng trưởng hai con số, kiểm soát lạm phát khoảng 4,5%; năm 2027 là năm tăng tốc, bứt phá, với mục tiêu GDP từ 10% trở lên gắn với giữ vững ổn định vĩ mô và bảo đảm các cân đối lớn. Cả giai đoạn 2026–2030, mục tiêu là bình quân từ 10%/năm trở lên.
Văn kiện của Đảng cũng lưu ý: tăng trưởng cao phải gắn với ổn định kinh tế vĩ mô và bảo đảm các cân đối lớn. Không có tăng trưởng hai con số bền vững nào xây trên một hệ thống ngân hàng thiếu niềm tin.
Thảo luận tại tổ ở Kỳ họp thứ nhất, Quốc hội khóa XVI sáng 10/4/2026, Thủ tướng Lê Minh Hưng cho biết, để đạt tăng trưởng hai con số, tổng vốn đầu tư toàn xã hội trong nhiệm kỳ dự kiến khoảng 38,5 triệu tỷ đồng, tương đương 40% GDP, cao hơn đáng kể mức khoảng 33% GDP của nhiệm kỳ trước. Vốn đầu tư công từ ngân sách Nhà nước nhiệm kỳ này khoảng trên 8 triệu tỷ đồng, so với nhiệm kỳ trước khoảng 2,87 triệu tỷ đồng. Tuy vậy, con số khoảng trên 8 triệu tỷ đồng đầu tư công này cũng chỉ đáp ứng khoảng 20% tổng vốn đầu tư toàn xã hội, 80% còn lại bắt buộc phải huy động từ nguồn lực xã hội, doanh nghiệp trong nước và vốn đầu tư trực tiếp, gián tiếp từ nước ngoài.
Để thu hút được nguồn vốn này, không có cách nào khác là phải có một hành lang pháp lý minh bạch, rõ ràng, khuyến khích người dân, doanh nghiệp, nhà đầu tư nước ngoài. Thủ tướng nhấn mạnh, tất cả những mục tiêu trên phải được đặt trên một nền tảng vững chắc là ổn định kinh tế vĩ mô. “Xây nhà phải gia cố móng trước khi nâng tầng. Chúng ta không chấp nhận tăng trưởng nóng; tăng trưởng cao mà phải đánh đổi bằng sự bất ổn vĩ mô, vì cái giá phải trả sẽ rất đắt và lớn hơn rất nhiều”, Thủ tướng Chính phủ phát biểu.
Với ngành ngân hàng, yêu cầu ấy được cụ thể hóa tại buổi làm việc ngày 13/8/2026 giữa Thủ tướng với Ngân hàng Nhà nước và hệ thống các tổ chức tín dụng. Theo Thông báo kết luận số 428/TB-VPCP, Chính phủ xác định hệ thống tiền tệ, ngân hàng là huyết mạch của nền kinh tế, giữ vai trò trọng yếu trong ổn định vĩ mô, kiểm soát lạm phát và thúc đẩy tăng trưởng nhanh, bền vững.
Giai đoạn 2026–2030, ngành Ngân hàng không chỉ phải lớn hơn về quy mô mà phải an toàn hơn, hiệu quả hơn, hiện đại hơn: quy mô đi đôi với chất lượng, tăng trưởng tín dụng đi đôi với kiểm soát rủi ro, chuyển đổi số đi đôi với an toàn dữ liệu. Thủ tướng cũng yêu cầu hệ thống ngân hàng chia sẻ trách nhiệm với người dân, doanh nghiệp bằng việc ổn định mặt bằng lãi suất, giảm lãi suất cho vay, đưa tín dụng vào đúng lĩnh vực phục vụ tăng trưởng.
Đặt cạnh nhau, ý kiến của Tổng Bí thư, Chủ tịch nước Tô Lâm về niềm tin của người gửi tiền và yêu cầu của Thủ tướng Lê Minh Hưng về một hệ thống ngân hàng vừa dẫn vốn vừa an toàn tạo thành một logic thống nhất. Muốn có vốn cho tăng trưởng hai con số, phải giữ được niềm tin của người gửi tiền. Muốn giữ niềm tin, hệ thống phải an toàn và người gửi tiền phải được bảo vệ.
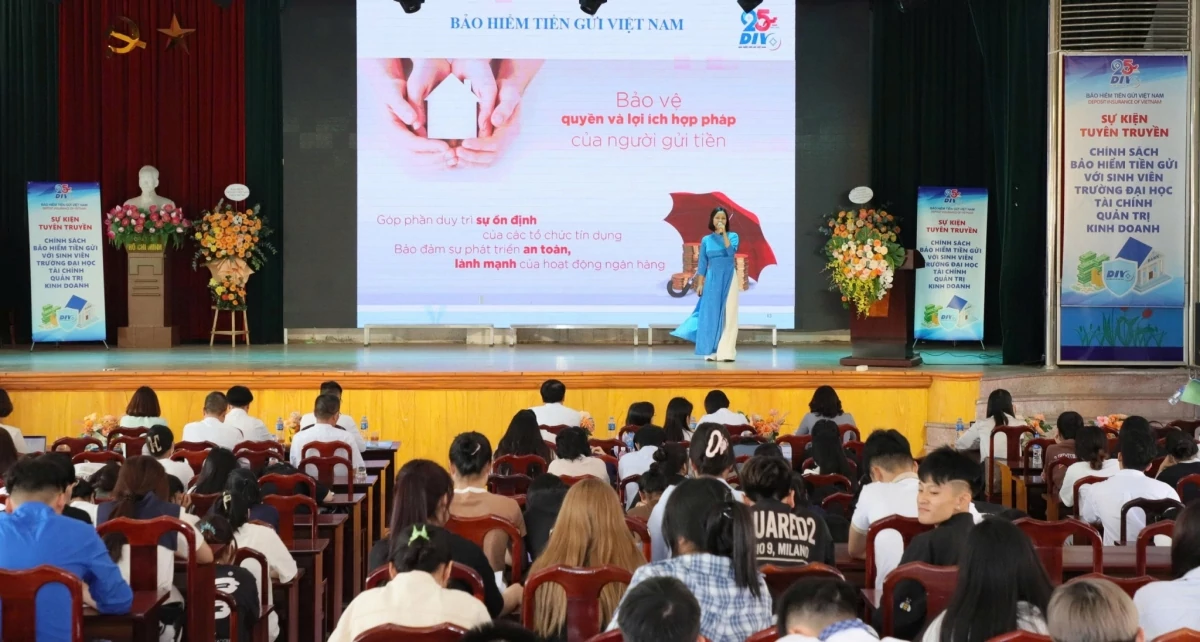 |
| Kiến thức bảo hiểm tiền gửi được lồng ghép trong các chương trình giáo dục tài chính dành cho sinh viên. |
Hãy bắt đầu từ một phép tính: Ngân hàng Nhà nước định hướng tín dụng năm 2026 tăng khoảng 15%; dư nợ toàn nền kinh tế đến cuối tháng 9 đã vượt 20,7 triệu tỷ đồng. Muốn tín dụng tăng bền vững, tiền gửi phải tăng theo. Và tiền gửi chỉ chảy vào hệ thống khi người dân tin rằng nó an toàn.
Niềm tin ở đây có giá trị kinh tế đo đếm được. Khi người gửi tiền yên tâm, họ không đòi hỏi một khoản “bù rủi ro” trong lãi suất; chi phí vốn của toàn hệ thống hạ xuống và doanh nghiệp được vay rẻ hơn. Khi niềm tin lung lay, tiền rút khỏi ngân hàng chạy vào vàng, ngoại tệ hay cất trong két sắt, trở thành đồng vốn chết. Mỗi điểm phần trăm niềm tin bị bào mòn là một phần nguồn lực tăng trưởng bị đóng băng.
Tổng Bí thư, Chủ tịch nước Tô Lâm đã chỉ ra chuỗi hệ lụy ấy rất cụ thể: người dân mất niềm tin vào ngân hàng sẽ giữ tiền ở nhà; doanh nghiệp không tiếp cận được vốn lại phải tìm đến tín dụng đen lãi suất cao. Ngược lại, tiền trong dân được khơi thông vào hệ thống ngân hàng sẽ trở thành nguồn lực của quốc gia; và theo đồng chí Tổng Bí thư, tiền vào ngân hàng càng nhiều thì sức mạnh quốc gia càng lớn.
Vì thế, một nền kinh tế có lá chắn bảo vệ người gửi tiền vững chắc, mạnh mẽ sẽ không để một cú sốc nhỏ thành đổ vỡ dây chuyền. Bảo hiểm tiền gửi là chiếc “van an toàn” của cỗ máy tăng trưởng.
Thứ nhất, nâng tầm vai trò lãnh đạo của cấp ủy. Kết luận 106-KL/TW yêu cầu cụ thể hóa mục tiêu thành kế hoạch, chỉ tiêu, sản phẩm gắn với trách nhiệm người đứng đầu, đánh giá bằng kết quả thực tế. Với tổ chức đảng trong cơ quan bảo hiểm tiền gửi và trong các tổ chức tín dụng, mỗi nghị quyết phải thành chương trình hành động có mốc thời gian, có người chịu trách nhiệm, có chỉ số kiểm đếm: tỷ lệ kiểm tra hoàn thành, thời gian xử lý cảnh báo, mức độ nhận biết chính sách của người dân. Công tác kiểm tra, giám sát của Đảng đi vào những khâu nhạy cảm nhất như tham gia kiểm soát đặc biệt, cho vay đặc biệt, đầu tư nguồn vốn nhàn rỗi. Nơi nào có tiền của dân, nơi đó có ánh sáng của kỷ luật đảng.
Thứ hai, chuyển trọng tâm sang “phòng ngừa”. Luật mới đã mở đường cho tổ chức bảo hiểm tiền gửi tham gia xử lý tổ chức tín dụng yếu kém từ sớm. Việc tiếp theo là xây dựng hệ thống cảnh báo sớm dựa trên dữ liệu, kết nối với hệ thống giám sát của Ngân hàng Nhà nước, ứng dụng phân tích dữ liệu lớn và trí tuệ nhân tạo để nhận diện những tín hiệu bất thường. Đi kèm là kiểm tra sức chịu đựng định kỳ với các kịch bản mô phỏng tình huống rút tiền. Rủi ro được ngăn chặn sớm thì vốn của nền kinh tế không bị “chôn” trong những tổ chức đổ vỡ. Đây cũng chính là yêu cầu của Chính phủ tại Thông báo số 428/TB-VPCP: tăng cường cảnh báo sớm, giám sát từ sớm, từ xa, từ trước khi phát sinh hậu quả; không để vi phạm tích tụ thành sai phạm lớn, lan truyền, ảnh hưởng đến an toàn hệ thống.
| “Tôi lo lắng tới mức mấy đêm không ngủ được, có lúc đã nghĩ thôi thế là mất trắng. Thế nên không thể diễn tả hết cảm giác vui mừng khi được Bảo hiểm tiền gửi Việt Nam đứng ra chi trả, giúp tôi nhận lại toàn bộ số tiền của mình, đủ cả gốc và lãi. Có Đảng, có Chính phủ, có Ngân hàng Nhà nước và có Bảo hiểm tiền gửi Việt Nam, chúng tôi tiếp tục gửi tiền để đồng vốn sinh lời”. - Ông Nguyễn Văn Định - người gửi tiền tại Quỹ tín dụng nhân dân Trù Hựu, thôn Bình Nội, xã Trù Hựu, huyện Lục Ngạn, tỉnh Bắc Giang (nay thuộc phường Chũ, tỉnh Bắc Ninh) - đã được Bảo hiểm tiền gửi Việt Nam thực hiện chi trả khi quỹ này giải thể năm 2011. |
Thứ ba, dùng phí bảo hiểm tiền gửi làm công cụ kỷ luật thị trường. Luật năm 2025 cho phép áp dụng phí đồng hạng hoặc phí phân biệt. Cần sớm có lộ trình phí phân biệt theo mức độ rủi ro: tổ chức quản trị tốt nộp phí thấp hơn, tổ chức chấp nhận rủi ro cao nộp phí cao hơn. Đây là cách hiệu quả để hóa giải “rủi ro đạo đức” và buộc tăng trưởng tín dụng phải đi kèm chất lượng. Tuy nhiên, lộ trình triển khai cần thận trọng, có thời gian thích ứng, để không tạo cú sốc cho các quỹ tín dụng nhân dân nhỏ.
Thứ tư, số hóa nghiệp vụ, đặc biệt là quy trình chi trả. Luật đã rút thời hạn chi trả từ 60 xuống 45 ngày là bước tiến để bảo vệ người gửi tiền tốt hơn. Tuy nhiên, Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI) khuyến nghị, chi trả trong 7 ngày làm việc. Khoảng cách ấy cần được thu hẹp bằng công nghệ: yêu cầu tổ chức tham gia duy trì dữ liệu “một khách hàng – một hồ sơ” sẵn sàng trích xuất bất cứ lúc nào, xác thực người nhận qua định danh điện tử, chi trả thẳng vào tài khoản. Mỗi ngày chờ đợi được rút ngắn là một ngày người gửi tiền thêm yên tâm, đồng vốn của dân cũng sớm quay lại lưu thông.
Thứ năm, củng cố hệ thống quỹ tín dụng nhân dân – kênh dẫn vốn cho kinh tế cơ sở. Hơn 1.100 quỹ tín dụng nhân dân là mạch máu tài chính của kinh tế nông thôn, hộ kinh doanh, doanh nghiệp siêu nhỏ – những chủ thể mà Nghị quyết số 68-NQ/TW ngày 4/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân xác định cần được tiếp sức. Tăng trưởng hai con số không thể chỉ đến từ các tập đoàn lớn và đô thị lớn. Cần dùng linh hoạt các công cụ mới của Luật 2025 như cho vay đặc biệt, miễn phí cho tổ chức được kiểm soát đặc biệt, tham gia đánh giá phương án phục hồi; đồng thời phối hợp với Ngân hàng Hợp tác xã và Hiệp hội Quỹ tín dụng nhân dân nâng chuẩn quản trị, đào tạo nhân sự, hiện đại hóa công nghệ.
Thứ sáu, xây dựng “phòng tuyến niềm tin” trên không gian số. Truyền thông chính sách cần đi trước một bước. Biểu tượng tham gia bảo hiểm tiền gửi phiên bản số trên ứng dụng ngân hàng cần được phủ khắp hệ thống. Đồng thời, cần xây dựng một cơ chế phản ứng nhanh giữa cơ quan bảo hiểm tiền gửi, NHNN, cơ quan báo chí và lực lượng chức năng để nhanh chóng cải chính thông tin sai lệch; xử lý nghiêm những đối tượng cố ý tung tin thất thiệt. Kiến thức bảo hiểm tiền gửi cần vào chương trình giáo dục tài chính và phong trào “Bình dân học vụ số”, để mỗi người dân tự có sức đề kháng trước tin giả. Đây là một phần của cuộc đấu tranh bảo vệ nền tảng tư tưởng của Đảng trên lĩnh vực kinh tế.
Thứ bảy, tăng cường nguồn lực tài chính của tổ chức bảo hiểm tiền gửi tương xứng với quy mô nền kinh tế. Khi GDP tăng hai con số, tiền gửi trong hệ thống phình to, quỹ dự phòng nghiệp vụ phải lớn lên tương xứng; tỷ lệ quỹ trên tổng tiền gửi được bảo hiểm cần được theo dõi như một chỉ tiêu an toàn. Cần giữ nguyên tắc đầu tư an toàn, đồng thời hoàn thiện cơ chế vay hỗ trợ khi cần trong mạng an toàn tài chính quốc gia, phân định rõ vai trò của NHNN, Bộ Tài chính và tổ chức bảo hiểm tiền gửi. Hạn mức chi trả cũng cần được đánh giá định kỳ, gắn với mục tiêu GDP bình quân đầu người khoảng 8.500 USD vào năm 2030, để lá chắn luôn che phủ đại đa số người gửi tiền nhỏ lẻ.
Thứ tám, xây dựng đội ngũ cán bộ, đảng viên vừa “hồng” vừa “chuyên”. Mọi công cụ, quy trình rốt cuộc đều do con người vận hành. Cán bộ bảo hiểm tiền gửi cần được đầu tư đào tạo chuyên sâu về quản trị rủi ro, phân tích dữ liệu, kỹ năng số; đồng thời giữ nghiêm kỷ luật, kỷ cương, kiên quyết phòng ngừa tham nhũng, tiêu cực, lợi ích nhóm trong xử lý tổ chức tín dụng. Làm nghề bảo hiểm tiền gửi là gắn với niềm tin của người dân vào chính sách của Đảng, Nhà nước, do đó cán bộ bảo hiểm tiền gửi phải đáng tin cậy. Phẩm chất ấy cần được hun đúc trong sinh hoạt chi bộ và trong sự nêu gương của người đứng đầu.
Đất nước đang bước vào kỷ nguyên vươn mình với một khát vọng tăng trưởng hai con số, hướng tới nước phát triển, thu nhập cao. Khát vọng ấy đòi hỏi huy động mọi nguồn lực, và nguồn lực bền vững nhất vẫn là nguồn lực trong dân. Người dân chỉ gửi gắm thành quả lao động vào nơi mình tin tưởng.
Vì thế, bảo vệ người gửi tiền không phải nhiệm vụ riêng của một tổ chức tài chính nhà nước. Đó là một phần trong trách nhiệm của Đảng cầm quyền đối với nhân dân, là phép thử năng lực biến nghị quyết thành hành động, là bằng chứng sống động cho bản chất “của dân, do dân, vì dân” của chế độ ta.
Từ nghị quyết đến hành động là một khoảng cách được đo bằng sự yên tâm của từng người gửi tiền, của bà cụ ở làng quê với cuốn sổ tiết kiệm, của người công nhân với khoản tích lũy, của chủ hộ kinh doanh với dòng số dư trên điện thoại. Xét đến cùng, thước đo cuối cùng nằm ở lòng dân, khi họ không còn phải lo lắng về đồng tiền vất vả tích cóp của mình, khi đó nghị quyết đã thật sự đi vào cuộc sống. Giữ được niềm tin, chúng ta giữ được nguồn vốn trong dân, giữ được nền tảng cho tăng trưởng hai con số không phải trong một năm mà bền vững trong cả thập kỷ tới./
Tài liệu tham khảo
- Kết luận 106-KL/TW: Khơi thông nguồn lực, tạo đà tăng trưởng hai con số – VietnamPlus
- Nghị quyết 19-NQ/TW về đổi mới mô hình phát triển Việt Nam
- Luật Bảo hiểm tiền gửi số 111/2025/QH15 (có hiệu lực 1/5/2026); Luật Bảo hiểm tiền gửi số 06/2012/QH13
- Thông tư 04/2026/TT-NHNN; Thông tư 05/2026/TT-NHNN; Nghị định 280/2026/NĐ-CP; Thông báo 428/TB-VPCP
- Tổng Bí thư Tô Lâm chỉ ra nhiều bất cập liên quan luật về đầu tư công, đấu thầu – Báo Công an nhân dân, 17/5/2025
- Ngân hàng được cấp phép hoạt động, nếu đổ vỡ thì không thể vô trách nhiệm với dân (Tổng Bí thư Tô Lâm, thảo luận tổ 17/5/2025) – VietnamFinance, 18/5/2025
- Thủ tướng Lê Minh Hưng: “Chúng ta phải vừa tăng tốc, vừa giữ chắc tay lái” (thảo luận tổ 10/4/2026) – Báo Pháp luật TP. Hồ Chí Minh
- Thủ tướng: Quyết tâm tăng trưởng 2 con số trên nền tảng vững chắc là ổn định kinh tế vĩ mô – Báo điện tử Chính phủ, 10/4/2026
— HẾT —