Tài chính tiêu dùng chuyển từ tăng trưởng nhanh sang cho vay có trách nhiệm
Tài chính tiêu dùng đang bước vào giai đoạn phát triển mới, khi chất lượng khoản vay, tính minh bạch và trách nhiệm được đặt cao hơn tốc độ tăng trưởng.


 |
| Ngành Bảo hiểm đóng góp trực tiếp vào cấu trúc tăng trưởng GDP của quốc gia. |
Theo số liệu từ Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), tính đến hết quý I/2026, tổng số vốn đầu tư vào nền kinh tế của ngành Bảo hiểm đã chính thức vượt mốc 1 triệu tỷ đồng, đạt 1.001.000 tỷ đồng, ghi nhận mức tăng trưởng hơn 13% so với cùng kỳ năm trước.
Trong cơ cấu nguồn vốn khổng lồ này, khối doanh nghiệp bảo hiểm nhân thọ đóng vai trò chủ lực khi chiếm khoảng 90% quy mô, tương đương gần 900.000 tỷ đồng; phần còn lại thuộc về các doanh nghiệp bảo hiểm phi nhân thọ.
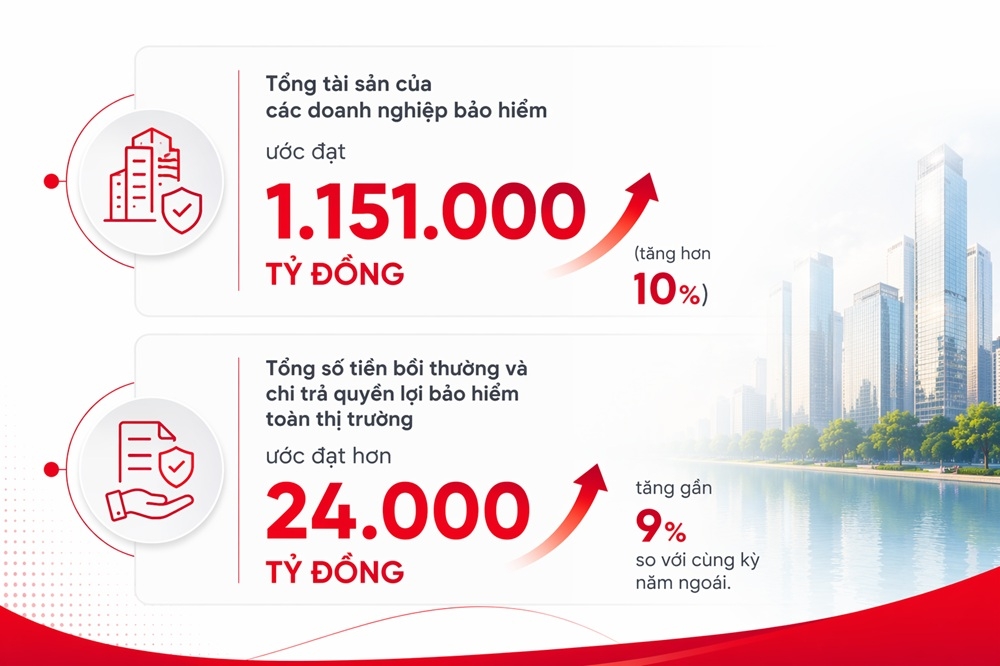
Các chỉ tiêu tài chính cơ bản khác của toàn ngành cũng thể hiện xu hướng tăng trưởng đồng bộ. Cụ thể, tổng tài sản của các doanh nghiệp bảo hiểm ước đạt 1.151.000 tỷ đồng (tăng hơn 10%), tổng nguồn vốn chủ sở hữu đạt gần 224.000 tỷ đồng (tăng 3,2%) và tổng dự phòng nghiệp vụ bảo hiểm đạt 752.400 tỷ đồng (tăng gần 11%).
Ở góc độ đảm bảo an sinh xã hội, tổng số tiền bồi thường và chi trả quyền lợi bảo hiểm toàn thị trường ước đạt hơn 24.000 tỷ đồng, tăng gần 9% so với cùng kỳ năm ngoái.
Những con số trên đã chứng minh rằng, bên cạnh sứ mệnh cốt lõi là bồi thường tổn thất và đảm bảo an sinh xã hội, ngành Bảo hiểm đang vận hành như một kênh dẫn vốn trung và dài hạn “âm thầm” nhưng vô cùng bền bỉ, đóng góp trực tiếp vào cấu trúc tăng trưởng GDP của quốc gia.
Phân tích về bản chất mang tính chiến lược của nguồn vốn này, bà Nguyễn Thu Bình, FRM, CIA - Giám đốc Quản trị rủi ro, Công ty Quản lý quỹ PVI (PVI AM) nhận định, giá trị lớn nhất của dòng vốn bảo hiểm nằm ở tính chất dài hạn của nó. Vốn bảo hiểm được hình thành từ phí bảo hiểm và dự phòng nghiệp vụ, gắn với các nghĩa vụ chi trả kéo dài nhiều năm, thậm chí nhiều thập kỷ.
Tính riêng tổng dự phòng nghiệp vụ bảo hiểm toàn ngành Bảo hiểm đạt 752.400 tỷ đồng tính đến quý I/2026 - đây chính là khối nghĩa vụ dài hạn quyết định chiến lược đầu tư của toàn ngành.
Do đó, theo bà Bình, mục tiêu của ngành Bảo hiểm không phải là tìm kiếm lợi nhuận đầu cơ ngắn hạn, mà là bảo toàn vốn, bảo đảm khả năng thanh toán dài hạn và duy trì lợi suất ổn định theo nguyên tắc phù hợp nợ. Đặc điểm loại hình này giúp dòng vốn bảo hiểm định hình 3 vai trò nền tảng trên thị trường vốn.
Thứ nhất, tạo nguồn cầu đầu tư ổn định. Dòng vốn này tập trung mạnh vào trái phiếu chính phủ, trái phiếu doanh nghiệp chất lượng cao và các tài sản có thu nhập cố định kỳ hạn dài.
Nhờ đặc tính không bị cuốn theo các làn sóng tâm lý ngắn hạn của các nhà đầu tư cá nhân, dòng vốn bảo hiểm góp phần quan trọng giúp ổn định đường cong lợi suất và mở rộng không gian huy động vốn cho các tổ chức phát hành.
Thứ hai, nâng cao chuẩn mực quản trị thị trường. Các doanh nghiệp bảo hiểm và định chế quản lý tài sản luôn áp đặt các tiêu chí rất khắt khe về tính minh bạch thông tin, chất lượng tài sản cũng như năng lực quản trị rủi ro trước khi ra quyết định giải ngân.
Đây là đòn bẩy kỹ thuật hữu hiệu để nâng cấp chất lượng thị trường trái phiếu doanh nghiệp trong bối cảnh phân khúc này đang cần cải thiện mạnh về xếp hạng tín nhiệm.
Thứ ba, gia tăng khả năng chống chịu của hệ thống tài chính. Khác biệt hoàn toàn với dòng tiền mang tính đầu cơ, vốn bảo hiểm duy trì danh mục đầu tư theo chu kỳ dài hạn, qua đó hỗ trợ thanh khoản vững chắc và kiềm chế các biến động thái quá của thị trường, đặc biệt trong các giai đoạn thị trường chịu áp lực tâm lý bầy đàn.
Dưới góc nhìn của một doanh nghiệp trong cuộc, ông Kevin Kwon, Tổng Giám đốc Prudential Việt Nam chia sẻ, bảo hiểm nhân thọ thực chất là một cam kết dài hạn có thể kéo dài qua nhiều thế hệ.
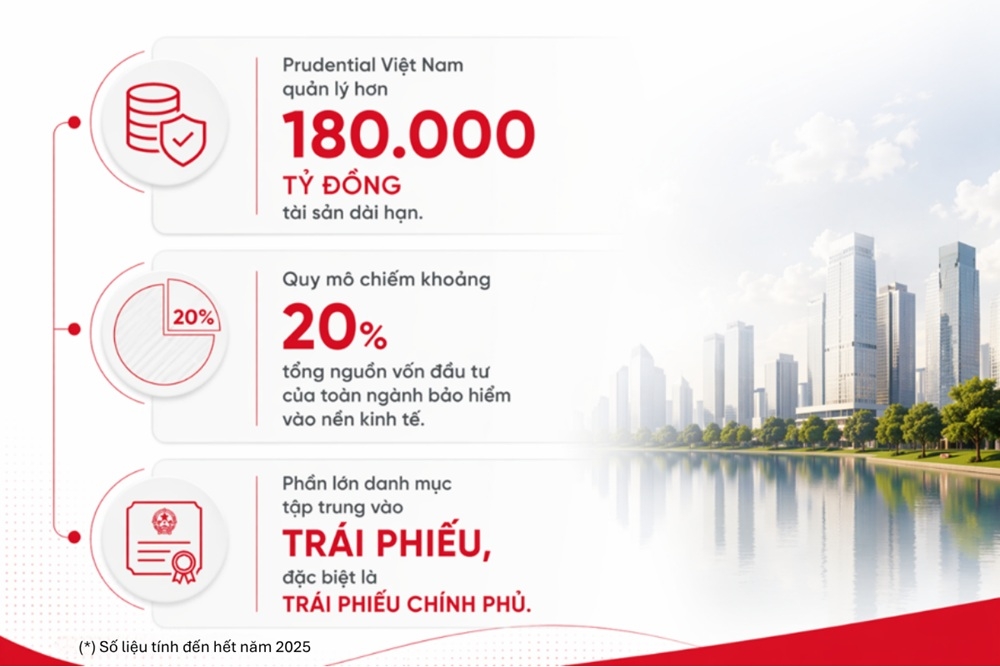 |
Prudential Việt Nam đang quản lý khối tài sản dài hạn hơn 180.000 tỷ đồng, chiếm khoảng 20% tổng nguồn vốn đầu tư của toàn ngành Bảo hiểm vào nền kinh tế. |
Trách nhiệm này đòi hỏi các doanh nghiệp phải quản lý tài sản theo mô hình cực kỳ thận trọng. Tại Prudential Việt Nam, các nguồn phí tích lũy được phân bổ vào danh mục đầu tư đa dạng, vừa bảo đảm an toàn dòng tiền cho khách hàng, vừa gián tiếp tài trợ cho các công trình hạ tầng, y tế và giáo dục.
Ông Kevin Kwon dẫn số liệu, tính đến hết năm 2025, riêng Prudential Việt Nam đang quản lý khối tài sản dài hạn hơn 180.000 tỷ đồng, chiếm khoảng 20% tổng nguồn vốn đầu tư của toàn ngành Bảo hiểm vào nền kinh tế. Phần lớn danh mục này được tập trung vào trái phiếu, đặc biệt là trái phiếu chính phủ.
Dòng vốn này chuyển hóa phí bảo hiểm của người dân thành nguồn lực quốc gia để xây dựng cầu đường, trường học, bệnh viện và các dự án phát triển xanh. Ông Kevin Kwon ví, bảo hiểm nhân thọ như “một mũi tên trúng hai đích”: vừa thiết lập mạng lưới bảo vệ tài chính cho người dân, vừa đóng vai trò là một “động cơ vốn vô hình” thúc đẩy nền kinh tế.
Nhìn rộng ra bài học từ các quốc gia trong khu vực, CEO Prudential Việt Nam dẫn kinh nghiệm từ khảo sát quốc tế của Prudential, việc gia tăng 50% tỷ lệ thâm nhập bảo hiểm nhân thọ trong giai đoạn 2030-2050 sẽ tạo ra tác động cộng hưởng, đóng góp mức tăng trưởng GDP từ 4-5%. Chính phủ muốn nâng tỷ lệ thâm nhập bảo hiểm từ khoảng 10% lên 18% đến 2030, đó không chỉ là mục tiêu của ngành mà là mục tiêu tăng trưởng.
Mới đây, Chính phủ cũng đã ban hành Quyết định số 928/QĐ-TTg ngày 25/5/2026 về việc phê duyệt Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030, trong đó một trong những chỉ tiêu định lượng quan trọng được đặt ra trong giai đoạn này là phấn đấu đưa doanh thu phí ngành Bảo hiểm đạt quy mô khoảng 3,3 - 3,5% GDP vào năm 2030.
Khi quy mô ngành mở rộng theo đúng lộ trình định hướng, thị trường tài chính Việt Nam sẽ sở hữu một hệ sinh thái dòng vốn bền vững hơn. Sự dịch chuyển này giúp cấu trúc thị trường giảm bớt sự phụ thuộc quá mức vào dòng tiền ngắn hạn của nhà đầu tư cá nhân, tăng tỷ trọng các nhà đầu tư tổ chức có tính kỷ luật cao, từ đó tạo nền tảng vững chắc cho sự ổn định kinh tế vĩ mô.