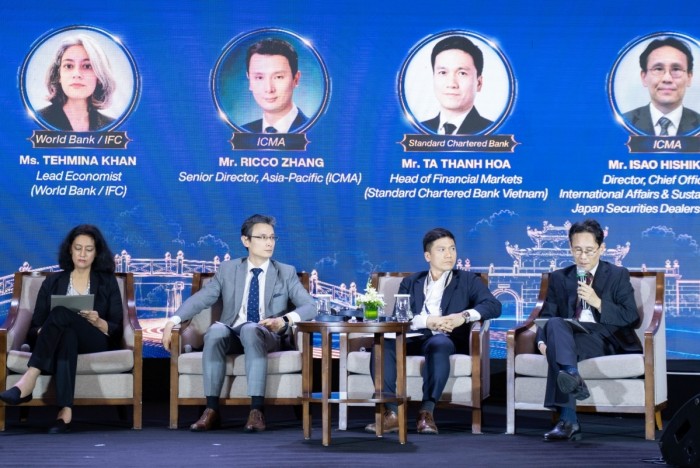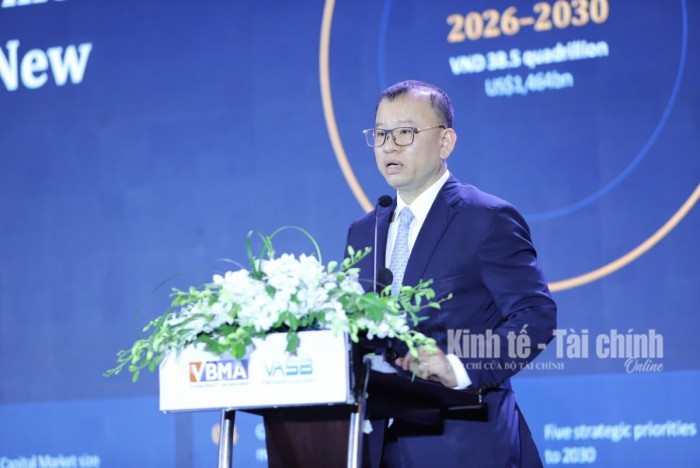


Đa dạng hóa sản phẩm trái phiếu để mở rộng nguồn vốn dài hạn
Trái phiếu doanh nghiệp mới tương đương 11,6% GDP, trong khi mục tiêu đến năm 2030 là tối thiểu 25%, cho thấy dư địa lớn để phát triển các công cụ nợ mới.


 |
| VN-Index điều chỉnh, dòng tiền phân hóa giữa các nhóm cổ phiếu trong tuần 10-14/8/2026. |
Nhịp tăng chững lại khi VN-Index áp sát mốc 1.800 điểm
Sau hơn hai tuần phục hồi từ vùng 1.650 điểm, VN-Index trên sàn HoSE bước vào tuần giao dịch 10-14/8 với nhịp tăng tiếp diễn trong ba phiên đầu, trước khi chuyển sang điều chỉnh trong hai phiên cuối. Lực cầu tập trung ở nhóm cổ phiếu vốn hóa lớn, đặc biệt là nhóm Vingroup, giúp chỉ số trở lại vùng 1.790 điểm và tiến sát vùng kháng cự quanh 1.800 điểm.
Trong phiên 10/8, VN-Index tăng 0,49%; phiên 11/8 giảm nhẹ 0,19%, trước khi tăng thêm 1,11% trong phiên 12/8, lên 1.793,18 điểm. Tuy nhiên, áp lực bán gia tăng trong hai phiên cuối tuần khi một số cổ phiếu vốn hóa lớn thuộc nhóm chứng khoán, ngân hàng và Vingroup điều chỉnh. VN-Index giảm 1,54% trong phiên 13/8 và tiếp tục giảm 2,07% trong phiên 14/8.
Kết tuần, VN-Index giảm 2,20%, xuống 1.729,08 điểm; VN30 giảm 1,79%, còn 1.876,81 điểm. Theo các chuyên gia phân tích, VN-Index đã lùi xuống dưới vùng 1.775 điểm, tương ứng khu vực đường trung bình 200 phiên, trong khi VN30 cũng nằm dưới ngưỡng kháng cự tâm lý 1.900 điểm.
Trên sàn HNX, HNX-Index giảm 4,6%, xuống 279,99 điểm. Thanh khoản trên HoSE có phần thu hẹp so với tuần trước, với khối lượng giao dịch đạt 3.441,78 triệu cổ phiếu, giảm 0,7%; giá trị giao dịch đạt 86.075,67 tỷ đồng, giảm 5,9%. Trên HNX, khối lượng giao dịch giảm 8,5%, trong khi giá trị giao dịch giảm 2,2%.
Độ rộng thị trường trong tuần nghiêng về phía tiêu cực. Áp lực điều chỉnh gia tăng ở các nhóm bất động sản, công nghệ, viễn thông, thép, phân bón, hóa chất, hàng không, dược phẩm và bảo hiểm. Trong khi đó, một số nhóm như cao su, khu công nghiệp, dệt may, cảng và bán lẻ vẫn có cổ phiếu tăng giá so với tuần trước.
Như vậy, sau nhịp hồi phục kéo dài hơn hai tuần, vùng 1.800 điểm đã trở thành khu vực kiểm định đáng chú ý đối với VN-Index. Khi lực cầu ở nhóm vốn hóa lớn suy yếu, diễn biến của các nhóm cổ phiếu còn lại bắt đầu cho thấy sự khác biệt rõ hơn.
Dòng tiền tìm cơ hội giữa nhịp điều chỉnh
Trong khi nhóm vốn hóa lớn điều chỉnh, một số cổ phiếu vốn hóa vừa và nhỏ vẫn ghi nhận mức tăng đáng chú ý. Theo báo cáo phân tích, LM8 tăng 21,92%, DRH tăng 21,05%, CLW tăng 21,03%, SC5 tăng 13% và BCM tăng 11,53%. Ở chiều ngược lại, GTA giảm 12,80%, PTC giảm 11,61%, ST8 giảm 10,89%, VPS giảm 9,77% và HRC giảm 8,57%.
Một số nhóm ngành cũng duy trì được diễn biến tích cực so với tuần trước, trong đó có cao su, khu công nghiệp, dệt may, cảng và bán lẻ. Diễn biến này cho thấy sự vận động giữa các nhóm cổ phiếu có sự khác biệt đáng kể ngay cả khi chỉ số chung điều chỉnh.
Xét theo giá trị giao dịch, tài chính và ngân hàng tiếp tục là hai nhóm chiếm tỷ trọng lớn nhất, lần lượt khoảng 36% và 26%. Công nghiệp chiếm 10%, hàng tiêu dùng 7%, nguyên vật liệu và dịch vụ tiêu dùng cùng khoảng 6%; dầu khí và công nghệ thông tin cùng chiếm khoảng 3%.
Đáng chú ý, báo cáo ghi nhận sự phục hồi tốt hơn ở một số cổ phiếu doanh nghiệp Nhà nước. Trong bối cảnh nhóm vốn hóa lớn chịu áp lực điều chỉnh, sự vận động của những nhóm cổ phiếu này góp phần tạo thêm độ phân hóa cho thị trường.
Khối ngoại cũng chuyển trạng thái sau tuần mua ròng trước đó. Trong tuần 10–14/8, nhà đầu tư nước ngoài bán ròng 2.186 tỷ đồng trên HoSE. VIX, SSI, GEX, PVT và LPB là những cổ phiếu được mua ròng nhiều về khối lượng, trong khi TCB, SHB, VHM, ACB và HPG nằm trong nhóm bị bán ròng mạnh.
Nhìn vào diễn biến dòng tiền, có thể thấy thị trường không vận động đồng nhất trong tuần qua. Áp lực điều chỉnh tập trung rõ hơn ở nhóm vốn hóa lớn sau nhịp tăng mạnh, trong khi một số cổ phiếu vốn hóa vừa và nhỏ vẫn duy trì được sức hút. Đây là nét đáng chú ý trong vận động của thị trường khi VN-Index bước vào vùng điểm cao hơn.
Trong diễn biến đó, mặt bằng lãi suất và khả năng cung ứng vốn cho nền kinh tế tiếp tục là những yếu tố được thị trường quan tâm. Tại cuộc làm việc ngày 13/8 với Ngân hàng Nhà nước và hệ thống các tổ chức tín dụng, Thủ tướng yêu cầu tiếp tục tiết giảm chi phí, ổn định mặt bằng lãi suất, giảm thực chất lãi suất cho vay, đồng thời bảo đảm thanh khoản và nguồn vốn cho phát triển.
Cuộc làm việc cũng tập trung đánh giá tình hình điều hành chính sách tiền tệ, hoạt động của các tổ chức tín dụng trong 7 tháng đầu năm và xác định nhiệm vụ, giải pháp trọng tâm thời gian tới. Các nội dung được đặt ra gồm tỷ giá, lãi suất, bảo đảm thanh khoản và vốn cho phát triển, tiếp tục hoàn thiện thể chế, chính sách và đánh giá sâu hoạt động của hệ thống ngân hàng.
Nhịp điều chỉnh mở ra vùng cân bằng mới
Sau nhịp giảm trong tuần, xu hướng ngắn hạn của VN-Index suy yếu hơn. Theo SHS Research, chỉ số chịu áp lực bán mạnh khi không giữ được vùng hỗ trợ quanh 1.750 điểm. Trong ngắn hạn, VN-Index có thể chịu áp lực điều chỉnh về vùng 1.700–1.710 điểm; trong trường hợp tích cực, chỉ số có thể phục hồi trở lại vùng 1.750 điểm trong những phiên tới.
Trên thị trường phái sinh, hợp đồng 41I1G8000 kết phiên ở mức 1.878,8 điểm, giảm 1,17% so với phiên trước và chênh lệch dương 1,99 điểm so với VN30. Tổng khối lượng hợp đồng giao dịch tăng 25,7% so với phiên trước. Hoạt động đầu cơ và phòng ngừa rủi ro gia tăng, trong đó việc phòng ngừa rủi ro cho thị trường cơ sở được ưu tiên khi VN30 suy yếu.
Ở góc nhìn rộng hơn, SHS Research cho rằng, sau giai đoạn VN-Index phục hồi từ vùng 1.650 điểm lên 1.800 điểm, thị trường đã chịu áp lực điều chỉnh khá mạnh, nhất là dưới ảnh hưởng của các cổ phiếu vốn hóa lớn thuộc nhóm Vingroup. Tổng vốn hóa thị trường hiện khoảng 401 tỷ USD, tương ứng 78% GDP năm 2025; vốn hóa Vingroup khoảng 92 tỷ USD, chiếm 23% vốn hóa thị trường.
Phần vốn hóa còn lại khoảng 309 tỷ USD có P/E 10,35 lần và P/B 1,61 lần. Mặt bằng định giá này được đánh giá là tương đối hợp lý; thị trường được kỳ vọng có thể cân bằng khi VN-Index ở vùng quanh 1.700 điểm, trong khi các cổ phiếu chất lượng có thể cân bằng và dần phục hồi trở lại sau áp lực điều chỉnh.
Trên cơ sở đó, báo cáo khuyến nghị nhà đầu tư duy trì tỷ trọng hợp lý, hướng mục tiêu đầu tư tới các cổ phiếu có nền tảng cơ bản tốt, đầu ngành trong các ngành chiến lược và có tăng trưởng vượt trội của nền kinh tế.
Nhìn tổng thể, tuần giao dịch 10-14/8 cho thấy VN-Index đã chuyển từ trạng thái phục hồi sang điều chỉnh sau khi tiến sát vùng 1.800 điểm. Trong khi nhóm vốn hóa lớn chịu áp lực bán, một số cổ phiếu vẫn duy trì diễn biến tích cực, tạo nên sự phân hóa trong vận động chung. Những phiên tới sẽ tiếp tục cho thấy khả năng thị trường tìm được điểm cân bằng quanh vùng 1.700-1.710 điểm.