Trái phiếu doanh nghiệp mới tương đương 11,6% GDP, trong khi mục tiêu đến năm 2030 là tối thiểu 25%, cho thấy dư địa lớn để phát triển các công cụ nợ mới.
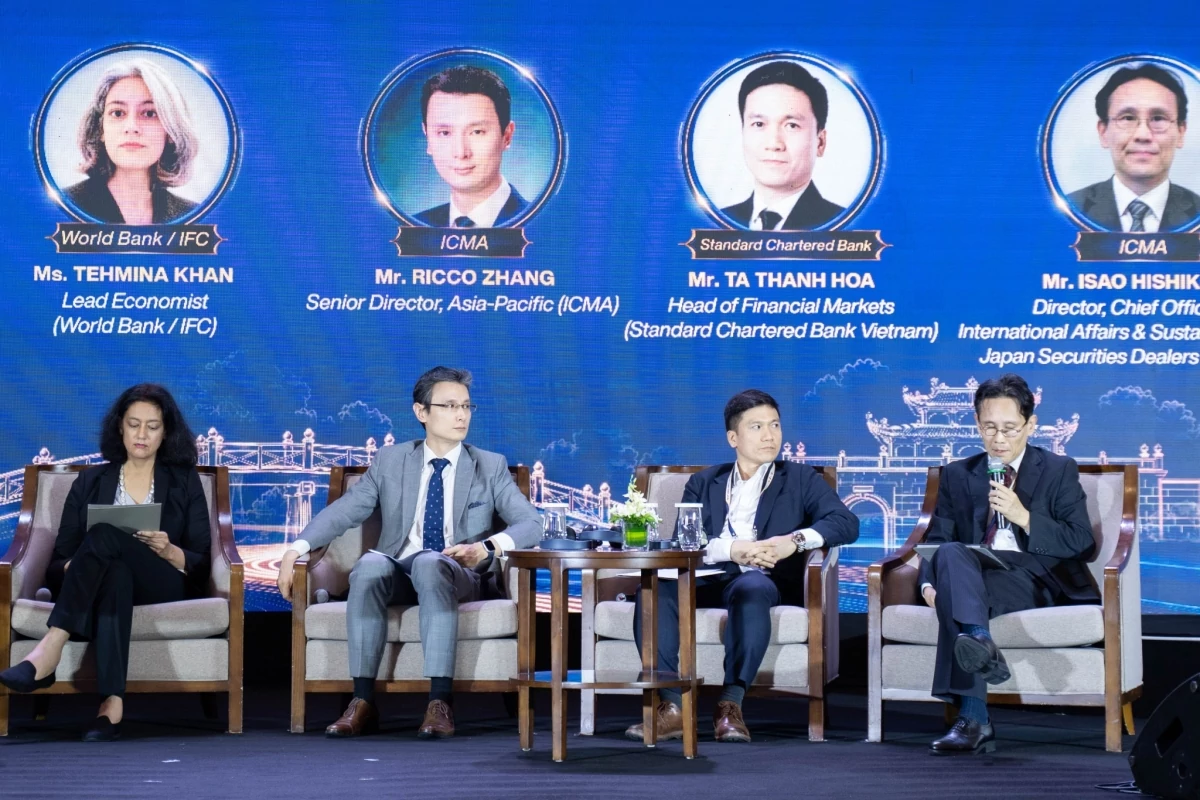 |
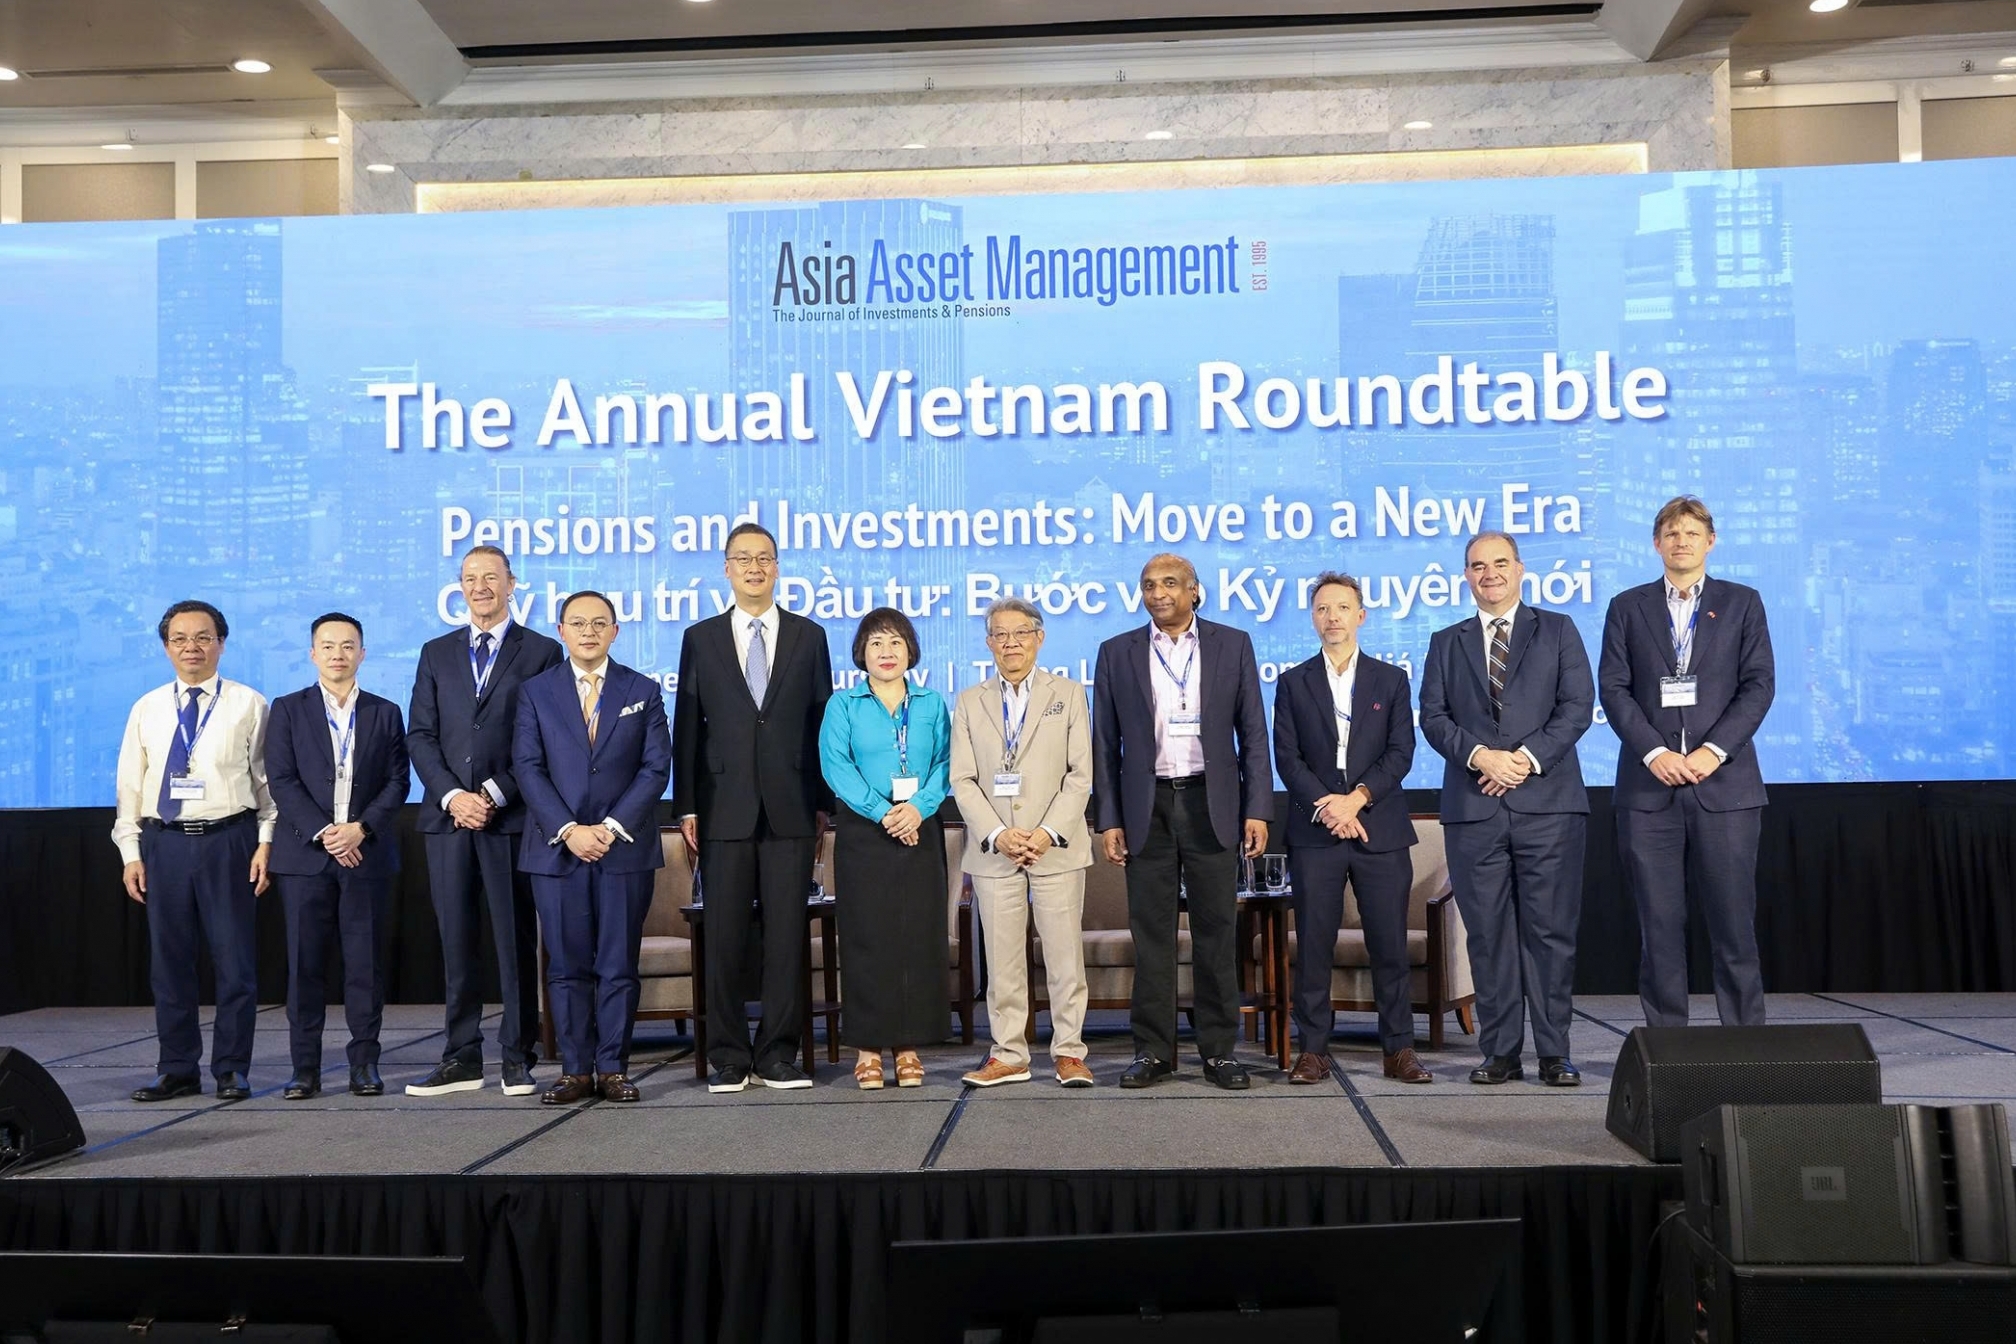
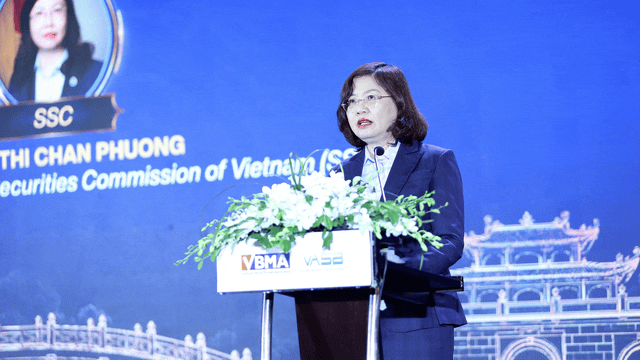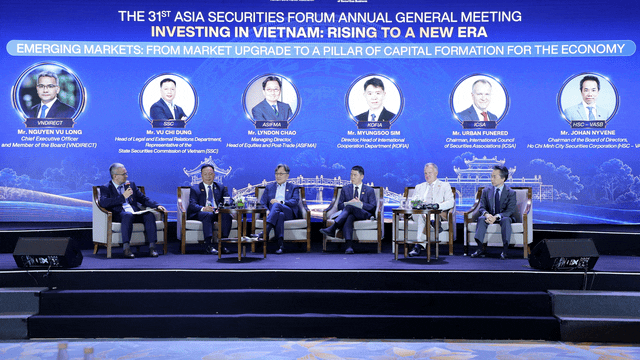
| Các chuyên gia trao đổi tại phiên thảo luận "Chiến lược phát triển thị trường vốn cho giai đoạn tăng trưởng mới của Việt Nam”. |
Thêm công cụ huy động vốn cho hạ tầng, dự án
Đến giữa năm 2026, dư nợ thị trường trái phiếu đạt khoảng 32,1% GDP. Trong đó, trái phiếu doanh nghiệp tương đương 11,6% GDP, khoảng 1,3 triệu tỷ đồng; trái phiếu Chính phủ đạt khoảng 20,5% GDP, tương đương 2,5 triệu tỷ đồng. Quy mô thị trường đã tăng lên, song vẫn còn khoảng cách khá xa so với mục tiêu đến năm 2030 đạt 58% GDP, trong đó trái phiếu doanh nghiệp tối thiểu 25% GDP.
Các ngân hàng chiếm khoảng 68% tổng lượng trái phiếu doanh nghiệp phát hành, cho thấy nguồn vốn huy động qua kênh này phần lớn vẫn tập trung vào hệ thống ngân hàng, chưa tính tỷ lệ tín dụng ngân hàng trên GDP ở mức khoảng 145-150%. Trong khi đó, nguồn vốn ngân hàng chủ yếu đến từ tiền gửi, thường có kỳ hạn ngắn. Nếu nguồn vốn này phải đảm nhận phần lớn nhu cầu tài trợ dài hạn, áp lực chênh lệch kỳ hạn sẽ gia tăng.
Vì vậy, phát triển đa dạng sản phẩm trái phiếu, hoàn thiện hạ tầng thị trường và mở rộng cơ sở nhà đầu tư là những yêu cầu cần thiết để tăng nguồn vốn dài hạn trực tiếp cho nền kinh tế, giảm áp lực lên tín dụng ngân hàng.
Tại phiên thảo luận “Chiến lược phát triển thị trường vốn cho giai đoạn tăng trưởng mới của Việt Nam” - Diễn đàn Chứng khoá châu Á lần thứ 31, bà Tehmina Khan, Chuyên gia Kinh tế trưởng Ngân hàng Thế giới (WB) cho biết, cơ cấu tài trợ cần phù hợp với loại hình đầu tư, thời gian triển khai dự án, khả năng sinh lời và thời điểm thu hồi vốn. Vì vậy, không có một tỷ lệ phân bổ cố định giữa các nguồn vốn có thể áp dụng cho mọi nhu cầu đầu tư.
“Trong bối cảnh đó, vấn đề không đơn giản là chuyển vốn từ kênh này sang kênh khác, mà là xây dựng thêm các kênh mới”, bà Tehmina Khan nhận định.
Việt Nam cần phát triển thị trường trái phiếu doanh nghiệp, thị trường cổ phiếu và cả hoạt động trên thị trường sơ cấp, thứ cấp để đưa dòng tiết kiệm tới những ngành, dự án cần vốn.
Ông Ngô Thế Triệu, Phó Tổng thư ký VBMA, Tổng Giám đốc Optima Wealth Partners phân tích rằng, thực tế, ngân hàng có thế mạnh trong tài trợ giai đoạn xây dựng và giám sát quá trình triển khai dự án. Khi công trình đi vào vận hành, bắt đầu tạo ra dòng tiền và rủi ro xây dựng giảm xuống, có thể xem xét huy động vốn từ doanh nghiệp bảo hiểm nhân thọ, quỹ hưu trí và các tổ chức quản lý tài sản.
Các dự án điện mặt trời, đường cao tốc thu phí, cảng quốc tế đã vận hành và có dòng tiền là những đối tượng có thể xem xét huy động vốn theo hướng này. Việc chứng khoán hóa tài sản để chuyển các khoản tài trợ dài hạn ra khỏi bảng cân đối kế toán ngân hàng, tạo thêm dư địa tài trợ cho dự án mới cũng là khả thi.
Bên cạnh trái phiếu hạ tầng và trái phiếu dự án, ông Triệu nêu một số hướng phát triển khác, gồm trái phiếu được Chính phủ bảo lãnh, công cụ huy động vốn gắn với dự án hợp tác công – tư và trái phiếu chính quyền địa phương. Đây là những đề xuất nhằm bổ sung nguồn vốn cho các nhu cầu đầu tư khác nhau của nền kinh tế.
Với trái phiếu xanh, ông Ricco Zhang, Giám đốc cấp cao khu vực châu Á – Thái Bình Dương của Hiệp hội Thị trường vốn quốc tế (ICMA), lưu ý rằng yếu tố xanh phải đi cùng chất lượng tín dụng của tổ chức phát hành.
“Trái phiếu xanh trước hết vẫn là trái phiếu”, ông Zhang nhấn mạnh. Bên cạnh mục tiêu môi trường, xếp hạng tín nhiệm và khả năng đáp ứng kỳ vọng của nhà đầu tư vẫn giữ vai trò quan trọng khi tổ chức phát hành tiếp cận thị trường vốn.
Sản phẩm mới cần nền tảng thị trường và nhà đầu tư dài hạn
Theo ông Ricco Zhang, phát triển thị trường trái phiếu đòi hỏi một hệ thống đa dạng gồm nhiều nhóm sản phẩm. Tuy nhiên, để các sản phẩm vận hành hiệu quả, cần xây dựng một hệ sinh thái tài trợ đáng tin cậy, trong đó khoảng cách thông tin giữa tổ chức phát hành và nhà đầu tư được thu hẹp.
Một nền tảng là đường cong lợi suất trái phiếu Chính phủ có chất lượng, giúp hình thành mức giá tham chiếu để nhà đầu tư đánh giá các khoản đầu tư dài hạn và rủi ro doanh nghiệp. Hoạt động tạo lập thị trường, giao dịch mua bán lại và hạ tầng thanh toán cũng cần được phát triển đồng bộ.
Cùng với đó là khuôn khổ pháp lý rõ ràng. Theo đại diện ICMA, nhà đầu tư cần biết các biện pháp bảo đảm có thể được thực thi như thế nào; quy định về phá sản, thuế và kế toán được áp dụng ra sao. Sự rõ ràng của những yếu tố này có ý nghĩa đối với quyết định tham gia các giao dịch dài hạn.
Ông Zhang đặc biệt nhấn mạnh việc chuẩn hóa công bố thông tin và hồ sơ phát hành. Các tài liệu về rủi ro, báo cáo tài chính, quy trình thẩm định và thông tin sau phát hành cần tạo điều kiện cho nhà đầu tư so sánh giữa các tổ chức phát hành cũng như qua các thời kỳ.
Đối với những doanh nghiệp muốn phát hành thường xuyên trên thị trường quốc tế, yêu cầu còn nằm ở năng lực vận hành trong toàn bộ vòng đời trái phiếu. Tổ chức phát hành cần có đội ngũ ngân quỹ, pháp lý đủ kinh nghiệm, đại lý thanh toán đáng tin cậy, khả năng thanh toán và cơ chế báo cáo sau phát hành. Quan hệ với nhà đầu tư cũng phải được duy trì thường xuyên.
Ở phía nguồn vốn, bà Tehmina Khan cho biết, Việt Nam có tỷ lệ tiết kiệm khoảng 37% GDP, trong khi tỷ lệ đầu tư trong những năm trước vào khoảng 30%. Theo đó, thách thức là dẫn dòng tiết kiệm vào hoạt động đầu tư, đặc biệt là các dự án dài hạn.
Từ kinh nghiệm Australia, Malaysia và Hàn Quốc, bà đề cập vai trò của quỹ hưu trí và các tổ chức quản lý vốn chuyên nghiệp. Điểm chung của các thị trường này là trao cho nhà quản lý quỹ sự độc lập trong quản trị rủi ro và phạm vi đầu tư tương đối rộng. Việc lựa chọn tài sản phải dựa trên khả năng sinh lời, mức độ rủi ro và nhu cầu của người gửi tiết kiệm.
Ông Isao Hishikawa, đại diện Hiệp hội Các nhà kinh doanh chứng khoán Nhật Bản (JSDA) cũng cho rằng, độ sâu của cơ sở nhà đầu tư trong nước là yếu tố được các tổ chức quốc tế quan tâm khi đánh giá thị trường. Việc thu hút thêm nhà đầu tư tổ chức cần đi cùng cải thiện quản trị doanh nghiệp và duy trì môi trường pháp lý ổn định, có thể dự đoán.
Đối với các dự án hạ tầng, ông Hishikawa nhận định việc kết hợp các công cụ bảo lãnh, tăng cường tín dụng có thể hỗ trợ thu hút vốn từ Nhật Bản. Tuy nhiên, để mở rộng dòng vốn ở quy mô lớn, các biện pháp này vẫn cần đi cùng việc hoàn thiện những nền tảng về quản trị, pháp lý và cơ sở nhà đầu tư.