aa

Tín dụng chính sách trong bức tranh tài chính toàn diện ở Việt Nam

11:33 | 14/04/2024
Trong bức tranh tài chính toàn diện, tín dụng chính sách đang là một trong những công cụ, giải pháp quan trọng của Đảng, Chính phủ, chính quyền địa phương các cấp trong việc thực hiện mục tiêu quốc gia về xóa đói giảm nghèo bền vững, đảm bảo an sinh xã hội.

Thông qua các định chế tài chính bao gồm Ngân hàng Chính sách xã hội (NHCSXH) và các Quỹ Tài chính nhà nước (Quỹ TCNN) ngoài ngân sách có tính chất tín dụng, tín dụng chính sách đã và đang phát huy rất hiệu quả trong việc cung cấp các sản phẩm, dịch vụ tài chính đến người nghèo, các đối tượng chính sách và các doanh nghiệp nhỏ và vừa (DNNVV) để thực hiện mục tiêu quốc gia về xóa đói, giảm nghèo bền vững, đảm bảo an sinh xã hội.

Tính đến 31/12/2023, cả nước có hơn 6 triệu người nghèo, các đối tượng chính sách được tiếp cận nguồn vốn tại NHCSXH với tổng dư nợ trên 330.000 tỷ đồng thông qua 26 chương trình tín dụng ưu đãi như: chương trình tín dụng đối với hộ nghèo, hộ cận nghèo, học sinh, sinh viên; chương trình giải quyết việc làm… Bên cạnh đó, các Quỹ TCNN như: Quỹ Hỗ trợ nông dân, Quỹ Hỗ trợ phát triển hợp tác xã, Quỹ phát triển DNNVV, Quỹ đổi mới công nghệ quốc gia, Quỹ hỗ trợ phụ nữ nghèo, Quỹ bảo lãnh tín dụng cho DNNVV đã hỗ trợ hơn 150.000 đối tượng chính sách, DNNVV với tổng dư nợ hơn 7.300 tỷ đồng tính đến hết năm 2023.

Để hỗ trợ người nghèo, các đối tượng chính sách, các doanh nghiệp siêu nhỏ, DNNVV các định chế tài chính nhà nước đã được Nhà nước quan tâm về nguồn vốn với lãi suất thấp. Cụ thể, tính đến năm 2023, NHCSXH được ngân sách nhà nước cấp 44.390 tỷ đồng (tăng 12.888 tỷ đồng so với năm 2018), nhận ủy thác từ ngân sách địa phương 39.174 tỷ đồng (tăng 232% so với năm 2018), phát hành trái phiếu chính phủ bảo lãnh 77.632 tỷ đồng và nhận tiền gửi 2% của tổ chức tín dụng nhà nước 117.378 tỷ đồng (tăng tương ứng 38.341 tỷ đồng và 53.077 tỷ đồng so với năm 2018). Đối với các Quỹ TCNN ở Trung ương đã được ngân sách nhà nước cấp vốn để có nguồn cho vay hỗ trợ các đối tượng chính sách phát triển sản xuất kinh doanh, cụ thể: Quỹ Hỗ trợ phát triển hợp tác xã được cấp đủ 1.000 tỷ đồng theo quy định; Quỹ Phát triển DNNVV được cấp 837,25 tỷ đồng; Quỹ Hỗ trợ nông dân Trung ương được cấp 690 tỷ đồng; Quỹ Đổi mới công nghệ quốc gia được cấp 319 tỷ đồng… Mạng lưới hoạt động của các định chế tài chính nhà nước cũng tương đối rộng lớn với 63 chi nhánh NHCSXH cấp tỉnh, 627 phòng giao dịch cấp huyện, với 10.452 điểm giao dịch xã/10.600 xã, phường, thị trấn; 722 Quỹ Hỗ trợ nông dân các cấp; 55 Quỹ Hỗ trợ phát triển hợp tác xã các cấp; Quỹ Bảo lãnh tín dụng cho DNNVV trên 30 địa phương… Có thể thấy, các định chế tài chính nhà nước đang là cánh tay nối dài giữa ngân hàng và người vay vốn góp phần tạo thuận lợi cho người dân và doanh nghiệp tiếp cận các dịch vụ tài chính.

Như vậy, các chương trình tín dụng chính sách ngày càng được mở rộng, chú trọng nghiên cứu, phát triển các sản phẩm, dịch vụ tài chính đáp ứng nhu cầu của người dân, doanh nghiệp đã thúc đẩy hoạt động, tạo điều kiện cho nhiều đối tượng yếu thế tiếp cận nguồn vốn để giải quyết những vấn đề thiết yếu trong cuộc sống, phát triển sản xuất kinh doanh. Các đối tượng của NHCSXH từ người nghèo, học sinh, sinh viên, người dân tộc thiểu số đến các doanh nghiệp, hợp tác xã ở các vùng nông thôn, vùng sâu, vùng xa được tiếp cận tín dụng thông qua 26 chương trình tín dụng ưu đãi, cơ bản đáp ứng nhu cầu của người dân.

Đồng thời, cơ sở hạ tầng về ứng dụng công nghệ thông tin, hiện đại hóa tin học từng bước được hoàn thiện và tăng cường đã giúp cho người dân tiếp cận được các sản phẩm, dịch vụ tài chính. Bên cạnh đó, các định chế tài chính mở rộng được đối tượng phục vụ đến tất cả mọi thành viên trong xã hội, qua đó, phát triển khách hàng và nâng cao hiệu quả hoạt động của các định chế.

Một số tồn tại, hạn chế đối với hoạt động tín dụng chính sách

Việc thực hiện các nhiệm vụ, giải pháp về tín dụng chính sách, đặc biệt sau khi chiến lược tài chính toàn diện quốc gia được ban hành, bên cạnh những kết quả đạt được, hoạt động tín dụng chính sách trong phát triển tài chính toàn diện thông qua NHCSXH và các Quỹ TCNN tại Việt Nam còn một số tồn tại, hạn chế sau:

Một là, cơ chế, chính sách quy định liên quan đến tín dụng chính sách mặc dù được thường xuyên nghiên cứu, sửa đổi, bổ sung nhưng vẫn chưa theo kịp sự thay đổi liên tục về mục tiêu, định hướng phát triển kinh tế - xã hội và các chương trình mục tiêu quốc gia từng thời kỳ.

Hai là, mạng lưới hoạt động của một số định chế tài chính còn hạn chế như: Quỹ phát triển DNNVV, Quỹ đổi mới công nghệ quốc gia… mới chỉ có ở trung ương, chưa có các chi nhánh, văn phòng đại diện của Quỹ tại các khu vực khác, chưa có các Quỹ ở địa phương nên hạn chế trong việc thẩm định, kiểm tra, giám sát đối tượng vay vốn.

Ba là, năng lực tài chính của các định chế tài chính đã được tăng cường nhưng còn hạn chế so với nhu cầu của người dân, cụ thể cơ cấu nguồn vốn của NHCSXH chưa thực sự hợp lý do nguồn vốn ngắn hạn chiếm tỷ trọng lớn, thiếu tính ổn định, nguồn ủy thác ngân sách địa phương còn hạn chế; vốn điều lệ của các Quỹ TCNN còn thấp chủ yếu do ngân sách nhà nước cấp.

Bốn là, các sản phẩm, dịch vụ tài chính cung cấp cho người nghèo, các đối tượng chính sách, DNNVV chưa đa dạng, phần lớn là sản phẩm cho vay khách hàng cá nhân, sản phẩm cho vay đối với khách hàng là doanh nghiệp còn hạn chế. Các sản phẩm, dịch vụ tài chính chủ yếu thông qua hình thức cho vay, chưa có sản phẩm tín dụng khác như bảo lãnh cho khách hàng cá nhân; các dịch vụ hỗ trợ phi tín dụng còn kém phát triển; các chương trình tín dụng chưa bao trùm được các chiều cạnh của nghèo đa chiều.

Năm là, công nghệ thông tin cơ bản được áp dụng, tuy nhiên, hạ tầng cơ sở chưa đồng bộ còn hạn chế ở khu vực nông thôn, vùng sâu, vùng xa; việc kết nối, tích hợp, chia sẻ dữ liệu giữa các hệ thống thanh toán với các hệ thống, dịch vụ thanh toán các ngành, lĩnh vực còn hạn chế dẫn đến chưa đáp ứng được yêu cầu phát triển công nghệ thông tin của ngành Ngân hàng và chiến lược chuyển đổi số quốc gia.

Sáu là, công tác tuyên truyền, giáo dục tài chính về kiến thức tài chính, kỹ năng quản lý tài chính, tiếp cận công nghệ thông tin đến người dân và doanh nghiệp ở nông thôn, vùng sâu, vùng xa chưa được chú trọng triển khai.

Bảy là, công tác quản lý, giám sát, kiểm tra thực hiện hoạt động tín dụng chính sách đôi lúc còn chưa sát sao dẫn đến một bộ phận người nghèo, người yếu thế sử dụng vốn vay chưa hiệu quả, chưa thể thoát nghèo bền vững.

Giải pháp nâng cao chất lượng tín dụng chính sách trong phát triển tài chính toàn diện

Để có thể đạt được những mục tiêu đã đặt ra tại Chiến lược phát triển tài chính toàn diện đến năm 2025, tầm nhìn đến năm 2030 cần phải thực hiện tốt các nhiệm vụ, giải pháp, trong đó có tín dụng chính sách. Theo đó, để nâng cao chất lượng tín dụng chính sách trong phát triển tài chính toàn diện, trong thời gian tới, cần thực hiện đồng bộ nhiều nhóm giải pháp với sự tham gia của nhiều chủ thể, cụ thể như sau:

Thứ nhất, nhóm giải pháp hoàn thiện khuôn khổ pháp lý nhằm tạo môi trường thuận lợi cho các định chế tài chính nhà nước thực hiện các mục tiêu tài chính toàn diện. Cần rà soát, sửa đổi, bổ sung hoàn thiện khuôn khổ pháp lý, cơ chế, chính sách, các quy định liên quan đến tổ chức, hoạt động tín dụng chính sách đối với NHCSXH và các Quỹ TCNN nhằm huy động, quản lý và sử dụng có hiệu quả nguồn lực tín dụng chính sách và năng cao chất lượng tín dụng trong quá trình hoạt động.

Thứ hai, nhóm giải pháp về tăng cường năng lực tài chính cho các định chế tài chính nhà nước. Cụ thể như sau:

- Đối với NHCSXH: Cần bố trí đủ các nguồn vốn từ ngân sách nhà nước cho NHCSXH như vốn cấp bù chênh lệch lãi suất, phí quản lý,vốn điều lệ và vốn thực hiện các chương trình tín dụng chính sách; tăng cường nguồn vốn ủy thác từ ngân sách địa phương, tập trung khai thác các nguồn vốn từ thị trường, phát hành trái phiếu được Chính phủ bảo lãnh, phát triển một số sản phẩm huy động vốn phù hợp với đặc thù hoạt động của NHCSXH, duy trì nhận tiền gửi tiết kiệm từ người nghèo qua Tổ tiết kiệm và Vay vốn để tăng cường nguồn lực tài chính cho NHCSXH. Bên cạnh đó, các tổ chức tín dụng nhà nước cần duy trì số dư tiền gửi 2% tại NHCSXH theo quy định và tiếp tục được bổ sung hàng năm để thể hiện một phần trách nhiệm và nghĩa vụ đối với hoạt động tín dụng chính sách xã hội của Nhà nước.

- Đối với các Quỹ TCNN: Cần cấp đủ vốn điều lệ cho các Quỹ theo quy định tại các nghị định của chính phủ, quyết định của Thủ tướng Chính phủ để tăng cường nguồn lực tài chính hỗ trợ cho các đối tượng thụ hưởng chính sách. Các Quỹ TCNN cần tăng cường công tác vận động, huy động vốn từ các tổ chức, cá nhân, hội viên; tiếp nhận các nguồn vốn trong nước và ngoài nước dành cho DNNVV (đối với Quỹ phát triển DNNVV); tìm kiếm các dự án theo hướng liên kết sản xuất hàng hóa, các mô hình vay vốn mới, hiệu quả để bổ sung nguồn vốn hoạt động cho các quỹ.

Thứ ba, nhóm giải pháp phát triển đa dạng kênh phân phối hỗ trợ cho người dân và doanh nghiệp tiếp cận và sử dụng các sản phẩm, dịch vụ tài chính cơ bản một cách thuận tiện, chi phí hợp lý. Bên cạnh kênh phân phối trực tiếp truyền thồng, các định chế tài chính cần phát triển các kênh phân phối hiện đại dựa trên ứng dụng công nghệ số thông qua các thiết bị công nghệ bằng việc hợp tác với các tổ chức công nghệ tài chính nhằm mở rộng phạm vi cung ứng sản phẩm, dịch vụ tài chính với chi phí thấp. Mở rộng độ bao phủ các điểm cung ứng dịch vụ của các định chế tài chính ở vùng nông thôn, vùng sâu, vùng xa tạo điều kiện thuận lợi cho người dân ở các vùng này tiếp cận với các sản phẩm dịch vụ tài chính (giảm khoảng cách giữa các điểm giao dịch).

Thứ tư, phát triển đa dạng các sản phẩm, dịch vụ tài chính cơ bản, hướng đến những đối tượng mục tiêu của tài chính toàn diện. Các sản phẩm tín dụng chính sách cũng cần tiếp tục được đa dạng hóa, thiết kế phù hợp hơn theo hướng hiện đại, tiện lợi, dễ sử dụng, chi phí phù hợp với nhu cầu và khả năng chi trả của người nghèo, các đối tượng chính sách khác ở vùng sâu, vùng xa, vùng biên giới, hải đảo. Bên cạnh các sản phẩm, dịch vụ tài chính cơ bản, các định chế tài chính cần phát triển các sản phẩm tín dụng cho nhiều đối tượng trên cơ sở có sự chọn lọc tránh sử dụng vốn lãng phí, kém hiệu quả. Đối với các sản phẩm tiết kiệm, cần đa dạng hơn nữa các hình thức gửi tiết kiệm cho người nghèo và các đối tượng chính sách.

Thứ năm, nhóm giải pháp về hoàn thiện và tăng hiệu quả sử dụng cơ sở hạ tầng tài chính, tạo điều kiện giảm phí giao dịch, đáp ứng yêu cầu thúc đẩy tài chính toàn diện như: (i) Hoàn thiện và phát triển hệ thống cơ sở hạ tầng tài chính; (ii) Xây dựng cơ sở dữ liệu tài chính toàn diện quốc gia dựa trên bộ chỉ tiêu thống kê về mức độ tiếp cận, sử dụng và chất lượng dịch vụ tài chính; (iii) Đầu tư và ứng dụng mạnh mẽ công nghệ hiện đại vào các hoạt động nghiệp vụ, hoàn thiện các quy trình xử lý rủi ro, đảm bảo an ninh, an toàn cho các tổ chức và khách hàng.

Thứ sáu, nhóm giải pháp nâng cao chất lượng nguồn nhân lực của các định chế tài chính nhà nước. Tiếp tục phát triển nguồn nhân lực có chất lượng cao với kiến thức chuyên môn và kỹ năng nghiệp vụ tốt đáp ứng yêu cầu công việc thông qua việc chú trọng đào tạo, bồi dưỡng nhằm nâng cao năng lực chuyên môn, đạo đức nghề nghiệp; xây dựng đội ngũ cán bộ có uy tín, phong cách làm việc tiên tiến, hiện đại, tận tâm, tận tụy phục vụ người dân. Ngoài ra, chú trọng làm tốt công tác quy hoạch, bồi dưỡng, bố trí, sắp xếp cán bộ, có đủ năng lực, trình độ, uy tín, sức khỏe nhằm đáp ứng yêu cầu nhiệm vụ trong tình hình mới.

Thứ bảy, nhóm giải pháp về truyền thông, giáo dục tài chính, nâng cao năng lực và kiến thức tài chính; bảo vệ người tiêu dùng tài chính. Cụ thể như sau:

- Đối với công tác truyền thông: Tăng cường công tác truyền thông nâng cao ý thức của người dân trong việc sử dụng vốn đúng mục đích, có hiệu quả, thực hiện trách nhiệm trả nợ, trả lãi đầy đủ, đúng hạn nhằm bảo toàn nguồn vốn, tạo nguồn vốn cho vay quay vòng. Bên cạnh đó, cần đẩy mạnh công tác tuyên truyền về vai trò và ý nghĩa của tài chính toàn diện đặc biệt là tín dụng chính sách trong việc thực hiện mục tiêu giảm nghèo, giải quyết việc làm, xây dựng nông thôn mới, bảo đảm an sinh xã hội đến các cơ quan quản lý nhà nước, chính quyền địa phương các cấp, tổ chức chính trị - xã hội, các tổ chức cung ứng dịch vụ tài chính, người dân và doanh nghiệp.

- Đối với giáo dục tài chính: Cần tăng cường phối hợp giữa chính sách tín dụng và giáo dục tài chính để hỗ trợ người nghèo nâng cao kiến thức về tài chính và quản lý tài chính cũng như nâng cao kiến thức sản xuất kinh doanh thông qua các phương tiện thông tin đại chúng như: phát thanh, truyền hình để phổ biến thông tin, kiến thức một cách nhanh chóng, rộng rãi nhất; lồng ghép nội dung giáo dục tài chính vào chương trình giáo dục phổ thông quốc gia.

- Đối với nâng cao năng lực và kiến thức tài chính; bảo vệ người tiêu dùng tài chính: Xây dựng và triển khai các biện pháp tổng thể để tăng cường kiến thức, kỹ năng quản lý tài chính, nâng cao hiểu biết về sản phẩm, dịch vụ tài chính của người dân và doanh nghiệp, từ đó tăng khả năng sử dụng, đánh giá lợi ích, rủi ro của các sản phẩm, dịch vụ tài chính do các tổ chức được cấp phép cung ứng để người dân và doanh nghiệp sáng suốt lựa chọn các sản phẩm, dịch vụ phù hợp với nhu cầu.. Xây dựng khuôn khổ pháp lý về bảo vệ người tiêu dùng tài chính trước sự đối xử không công bằng của các tổ chức cung ứng dịch vụ tài chính; minh bạch hóa cách thức tiếp cận và giải quyết hiệu quả tranh chấp của các tổ chức cung ứng dịch vụ tài chính đối với người tiêu dùng tài chính; minh bạch hóa cơ cấu phí và các loại phí dịch vụ đối với người tiêu dùng tài chính.

Thứ tám, nhóm giải pháp hỗ trợ khác. Tăng cường và nâng cao hiệu quả hoạt động hợp tác quốc tế và công tác truyền thông; tiếp tục rà soát, đơn giản hóa thủ tục giải quyết công việc; tăng cường công tác đánh giá chính sách đang triển khai để tìm ra những mô hình tốt nhất. Ngoài ra, các cơ quan chủ quản của các định chế tài chính cần giám sát trực tiếp kết hợp giám sát thường xuyên từ xa, giám sát thông qua các báo cáo để có các chấn chỉnh kịp thời đảm bảo hoạt động theo đúng tôn chỉ, mục đích đề ra.

Tài liệu tham khảo:

  1. Quốc hội (2017), Luật số 17/2017/QH14 ngày 20/11/2017 sửa đổi bổ sung một số điều của Luật các tổ chức tín dụng;
  2. Thủ tướng Chính phủ (2020), Quyết định số 149/QĐ-TTg ngày 22/01/2020 phê duyệt Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030;
  3. Thủ tướng Chính phủ (2022), Quyết định 368/QĐ-TTg ngày 21/03/2022 của Thủ tướng Chính phủ về phê duyệt Chiến lược tài chính đến năm năm 2030;
  4. Thủ tướng Chính phủ (2023), Quyết định 5/QĐ-TTg ngày 04/01/2023 của Thủ tướng Chính phủ về phê duyệt Chiến lược phát triển Ngân hàng Chính sách xã hội đến năm 2030;
  5. Bộ Tài chính (2020), Quyết định số 414/QĐ-TTg ngày 26/3/2020 về ban hành Kế hoạch hành động triển khai Quyết định số 149/QĐ-TTg ngày 22/01/2020 của Thủ tướng Chính phủ về việc phê duyệt Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030;
  6. Ngân hàng Nhà nước Việt Nam (2022), Báo cáo về chiến lược tài chính quốc gia về tài chính toàn diện năm 2022.
Bài đăng trên Tạp chí Tài chính kỳ 1 tháng 3/2024

Tin tức khác

SACOMBANK tăng 13 bậc trong bảng xếp hạng thương hiệu ngân hàng toàn cầu

SACOMBANK tăng 13 bậc trong bảng xếp hạng thương hiệu ngân hàng toàn cầu

Theo báo cáo Banking 500 năm 2026 của Brand Finance, Sacombank xếp thứ 336 về giá trị thương hiệu ngân hàng toàn cầu, tăng 13 bậc và có năm thứ bảy liên tiếp góp mặt.
VPBank được dự báo đạt lợi nhuận quý III trên 10.000 tỷ đồng

VPBank được dự báo đạt lợi nhuận quý III trên 10.000 tỷ đồng

Nhiều công ty chứng khoán dự báo lợi nhuận trước thuế quý III/2026 của VPBank vượt 10.000 tỷ đồng, với động lực từ tăng trưởng tín dụng và hoạt động của các công ty thành viên.
Thanh toán số mở “cửa ngõ” tài chính toàn diện

Thanh toán số mở “cửa ngõ” tài chính toàn diện

Thanh toán số đang trở thành “cửa ngõ” đưa người dân, doanh nghiệp tiếp cận sâu hơn với hệ thống tài chính.
Prudential Việt Nam hợp tác cùng BUV trang bị kiến thức tài chính và kỹ năng nghề nghiệp cho sinh viên

Prudential Việt Nam hợp tác cùng BUV trang bị kiến thức tài chính và kỹ năng nghề nghiệp cho sinh viên

Prudential Việt Nam dự kiến tiếp tục mở rộng các hoạt động trải nghiệm Levela tại các trường đại học, ngày hội sinh viên, qua đó khuyến khích người trẻ hình thành những thói quen tài chính tích cực từ sớm.
Nới trần cho vay lên 95%, ngân hàng có thêm dư địa tín dụng

Nới trần cho vay lên 95%, ngân hàng có thêm dư địa tín dụng

Thông tư số 50/2026/TT-NHNN cho phép nâng trần cho vay trên tiền gửi lên 95% khi ngân hàng chuyển sang cơ chế mới, nhưng khả năng tận dụng phụ thuộc vào nguồn vốn.
Giá vàng hôm nay: Vàng trong nước ổn định, thế giới giảm nhẹ
Giá vàng hôm nay: Vàng trong nước ổn định, thế giới giảm nhẹ

Thời điểm 9h sáng nay, giá vàng thế giới giao dịch tại 4.130 USD/ounce, tương đương 129,87 triệu đồng/lượng, giá vàng trong nước giao dịch ở mốc 140,50 – 143,50 triệu đồng/lượng mua vào – bán ra.
Lãi suất - tỷ giá hôm nay: Lãi 6-12 tháng vượt 7%/năm, tỷ giá trung tâm tăng tiếp

Lãi suất - tỷ giá hôm nay: Lãi 6-12 tháng vượt 7%/năm, tỷ giá trung tâm tăng tiếp

Lãi suất huy động kỳ hạn 3 tháng đang tập trung quanh vùng 4,5 - 4,75%/năm tại phần lớn ngân hàng. Trên thị trường ngoại hối, tỷ giá trung tâm tiếp tục đi lên.
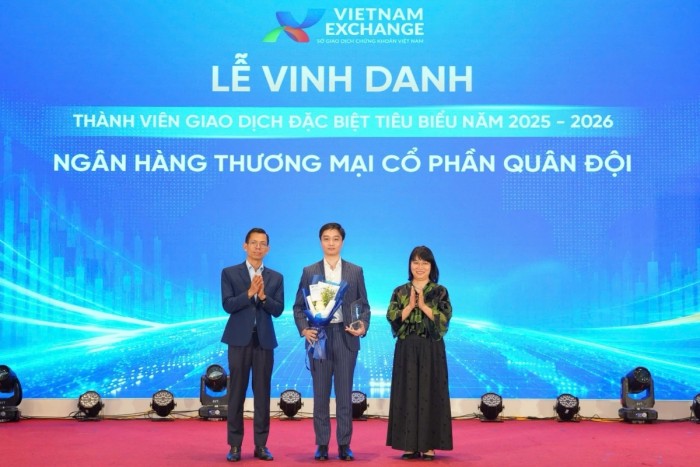
MB được vinh danh là thành viên giao dịch đặc biệt tiêu biểu trên thị trường trái phiếu

MB được vinh danh là thành viên giao dịch đặc biệt tiêu biểu trên thị trường trái phiếu

Ngân hàng TMCP Quân đội (MB) vừa được Sở Giao dịch Chứng khoán Việt Nam vinh danh là thành viên giao dịch đặc biệt tiêu biểu giai đoạn 2025-2026 của thị trường trái phiếu.
Xem thêm
video gia han uu dai thue o to den nam 2032 cu hich thuc day san xuat va xuat khau xe viet

VIDEO: Gia hạn ưu đãi thuế ô tô đến năm 2032: "Cú hích" thúc đẩy sản xuất và xuất khẩu xe Việt

Nhằm tạo môi trường chính sách ổn định và có tính dự báo cao cho các nhà sản xuất, Bộ Tài chính đang lấy ý kiến dự thảo Nghị định sửa đổi Nghị định số 26/2023/NĐ-CP. Điểm nhấn quan trọng nhất là đề xuất kéo dài Chương trình ưu đãi thuế suất 0% đối với linh kiện ô tô nhập khẩu thêm 5 năm, tức kéo dài đến hết năm 2032. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
video mo rong kenh dan von cho giai doan tang truong moi

VIDEO: Mở rộng kênh dẫn vốn cho giai đoạn tăng trưởng mới

Chiều ngày 2/10, tại Hà Nội, trong khuôn khổ Hội nghị thường niên lần thứ 31 của Diễn đàn Chứng khoán châu Á, Diễn đàn chuyên đề Việt Nam với chủ đề “Đầu tư vào Việt Nam - Vươn mình trong kỷ nguyên mới” đã diễn ra, quy tụ các chuyên gia, tổ chức tài chính quốc tế và thành viên thị trường. Một trong những nội dung trọng tâm tại diễn đàn là bài toán huy động nguồn lực cho giai đoạn tăng trưởng mới của Việt Nam. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: / www.financeplus.vn TikTok: / tapchikinhtetaichinh ▶️ YouTube: / @kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast buc tranh tang truong grdp 9 thang nam 2026 nhung cu but toc dang chu y

PODCAST: Bức tranh tăng trưởng GRDP 9 tháng năm 2026: Những “cú bứt tốc” đáng chú ý

Quý III/2026 chứng kiến đà tăng tốc rõ nét của kinh tế địa phương, khi 27/34 tỉnh, thành phố có tốc độ tăng GRDP cao hơn quý trước. Sau 9 tháng, có 12 địa phương đạt mức tăng trưởng hai con số, với những cú bứt phá đáng chú ý làm thay đổi cục diện trên bảng xếp hạng. ------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast bo tai chinh luu y 5 noi dung quan trong trong cham diem giai ngan dau tu cong

PODCAST: Bộ Tài chính lưu ý 5 nội dung quan trọng trong chấm điểm giải ngân đầu tư công

Thực hiện Quyết định số 1129/QĐ-TTg ngày 24/6/2026 của Thủ tướng Chính phủ về việc phê duyệt phương án chấm điểm các bộ, cơ quan Trung ương và địa phương về thực hiện giải ngân kế hoạch vốn đầu tư công, Bộ Tài chính vừa có văn bản đề nghị các đơn vị tiếp tục triển khai phương án chấm điểm và lưu ý một số nội dung trong các kỳ tiếp theo. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
video giai bai toan chi phi logistics coi troi bien loi nhuan cho hang xuat khau viet

VIDEO: Giải bài toán chi phí logistics: "Cởi trói" biên lợi nhuận cho hàng xuất khẩu Việt

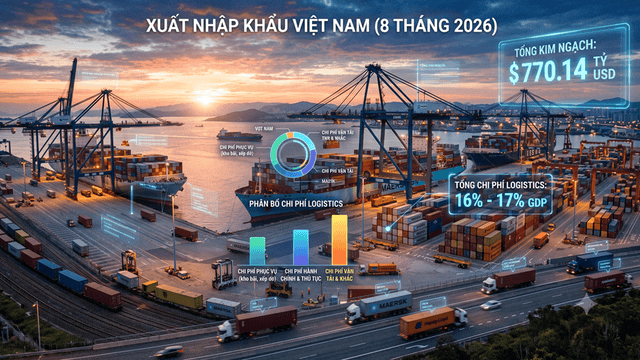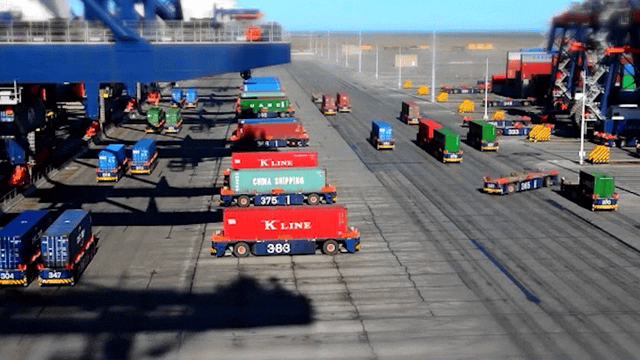
Dù kim ngạch xuất nhập khẩu 8 tháng năm 2026 đạt kỷ lục 770,14 tỷ USD, chi phí logistics hiện vẫn chiếm tới 16 - 17% GDP, cao hơn đáng kể so với mặt bằng chung thế giới. ------------------------------ Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
27 thành viên tham gia Ủy ban Quốc gia APEC 2027

27 thành viên tham gia Ủy ban Quốc gia APEC 2027

Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc, Chủ tịch Ủy ban Quốc gia APEC 2027 vừa ký Quyết định số 149/QĐ-UBQGAPEC2027 ngày 6/10/2026 về việc kiện toàn Ủy ban Quốc gia APEC 2027.
Hoàn thành phương án điều phối vật liệu cho các dự án trọng điểm trước ngày 15/10

Hoàn thành phương án điều phối vật liệu cho các dự án trọng điểm trước ngày 15/10

Bộ Công Thương chủ trì, phối hợp với các bộ, ngành, địa phương rà soát nguồn vật liệu xây dựng thông thường và quyết định việc điều phối, hỗ trợ giữa các tỉnh, thành phố trước ngày 15/10/2026, nhằm đáp ứng nhu cầu cho các công trình, dự án trọng điểm, qua
Hội nghị Trung ương 4 khóa XIV xem xét nhiều nội dung quan trọng

Hội nghị Trung ương 4 khóa XIV xem xét nhiều nội dung quan trọng

Sáng 5/10, Hội nghị lần thứ tư Ban Chấp hành Trung ương Đảng khóa XIV đã khai mạc tại Thủ đô Hà Nội. Hội nghị xem xét, thảo luận nhiều nội dung quan trọng về công tác cán bộ, xây dựng, chỉnh đốn Đảng và hệ thống chính trị.
Thực hiện mục tiêu tăng trưởng 2 con số và bài toán chuyển đổi mô hình phát triển theo hướng bền vững

Thực hiện mục tiêu tăng trưởng 2 con số và bài toán chuyển đổi mô hình phát triển theo hướng bền vững

Mục tiêu tăng trưởng 2 con số và bài toán nâng cao năng lực cạnh tranh đang đặt ra yêu cầu chuyển dịch mô hình phát triển: tăng trưởng nhanh đi đôi với phát triển bền vững.
Khai mạc Hội nghị lần thứ tư, Ban Chấp hành Trung ương Đảng khóa XIV

Khai mạc Hội nghị lần thứ tư, Ban Chấp hành Trung ương Đảng khóa XIV

Sáng ngày 5/10, tại Hà Nội, Hội nghị lần thứ tư, Ban Chấp hành Trung ương Đảng khóa XIV chính thức khai mạc để xem xét những vấn đề quan trọng về xây dựng Đảng, hệ thống chính trị và phát triển đất nước.
Đưa đổi mới sáng tạo thành năng lực phát triển của toàn xã hội

Đưa đổi mới sáng tạo thành năng lực phát triển của toàn xã hội

Sáng 4/10, tại Hà Nội, Bộ Khoa học và Công nghệ tổ chức Lễ hưởng ứng Ngày hội Đổi mới sáng tạo quốc gia năm 2026 với chủ đề “Đổi mới sáng tạo - Động lực phát triển của toàn xã hội”.
Các địa phương tăng tốc, tạo dư địa cho mục tiêu tăng trưởng 2 con số

Các địa phương tăng tốc, tạo dư địa cho mục tiêu tăng trưởng 2 con số

Trên nền tảng tăng trưởng 9 tháng đạt kết quả tích cực, nhiều địa phương đang tăng tốc giải ngân đầu tư công, tháo gỡ dự án và khơi thông nguồn lực, tạo dư địa quyết tâm hướng tới mục tiêu tăng trưởng 2 con số.
Khơi thông nguồn lực, tạo sức bật cho tăng trưởng 2 con số

Khơi thông nguồn lực, tạo sức bật cho tăng trưởng 2 con số

Để hướng tới mục tiêu tăng trưởng 2 con số, trong những tháng cuối năm, yêu cầu đặt ra là khơi thông, sử dụng hiệu quả nguồn lực và rút ngắn khoảng cách từ chính sách đến thực thi.
Tổng vốn đầu tư của Việt Nam ra nước ngoài tăng gấp 3,3 lần so với cùng kỳ

Tổng vốn đầu tư của Việt Nam ra nước ngoài tăng gấp 3,3 lần so với cùng kỳ

Tổng vốn đầu tư của Việt Nam ra nước ngoài gồm cả vốn cấp mới và điều chỉnh trong 9 tháng năm 2026 đạt 2,77 tỷ USD, gấp 3,3 lần so với cùng kỳ năm trước.
Siết điều kiện thành lập khu thương mại tự do

Siết điều kiện thành lập khu thương mại tự do

Khu thương mại tự do phải có quy mô tối thiểu 1.000 ha, kết nối ít nhất 2 phương thức vận tải, có hạ tầng kỹ thuật đồng bộ và hệ thống quản lý, giám sát trên nền tảng số.
Nông, lâm nghiệp và thủy sản giữ nhịp tăng trưởng, củng cố trụ đỡ nền kinh tế

Nông, lâm nghiệp và thủy sản giữ nhịp tăng trưởng, củng cố trụ đỡ nền kinh tế

Nông, lâm nghiệp và thủy sản tăng 4,02% trong 9 tháng, cao nhất từ năm 2019, tiếp tục là trụ đỡ kinh tế, thúc đẩy chuyển dịch cơ cấu và nâng giá trị sản xuất.
Từ khai thác biển sang quản trị không gian biển, mở rộng dư địa tăng trưởng

Từ khai thác biển sang quản trị không gian biển, mở rộng dư địa tăng trưởng

Nghị quyết số 20- NQ/TW và Nghị quyết số 218/NQ-CP thúc đẩy chuyển tư duy từ khai thác tài nguyên sang quản trị không gian biển, mở dư địa xây dựng quốc gia biển mạnh.
Metro số 4 TP. Hồ Chí Minh dự kiến có 31 nhà ga, dài 45 km

Metro số 4 TP. Hồ Chí Minh dự kiến có 31 nhà ga, dài 45 km

Nhiều phường, xã tại TP. Hồ Chí Minh đang tổ chức tham vấn ý kiến cộng đồng dân cư về phương án tuyến và vị trí các công trình thuộc dự án Metro số 4.
Việt Nam - Tanzania mở thêm dư địa hợp tác thương mại, đầu tư

Việt Nam - Tanzania mở thêm dư địa hợp tác thương mại, đầu tư

Với những lợi thế bổ trợ về thị trường, sản xuất, tài nguyên và vị trí địa kinh tế, Việt Nam và Tanzania còn nhiều dư địa để mở rộng thương mại, đầu tư, cùng sản xuất và tham gia sâu hơn vào các chuỗi giá trị khu vực.
Bức tranh thị trường qua lăng kính Top 10 Công ty uy tín ngành Nông nghiệp công nghệ cao năm 2026

Bức tranh thị trường qua lăng kính Top 10 Công ty uy tín ngành Nông nghiệp công nghệ cao năm 2026

Vietnam Report vừa công bố danh sách Top 10 Công ty uy tín ngành Nông nghiệp công nghệ cao năm 2026 cùng những điểm nhấn xu hướng thị trường ngành.
Nâng cấp chuỗi giá trị: Động lực tăng trưởng nhanh và bền vững, kiến tạo lợi thế cạnh tranh cho Việt Nam

Nâng cấp chuỗi giá trị: Động lực tăng trưởng nhanh và bền vững, kiến tạo lợi thế cạnh tranh cho Việt Nam

Phát triển bền vững chỉ thực chất và bền lâu khi gắn liền với lợi ích kinh tế thiết thực của từng mắt xích trong chuỗi giá trị, từ nông dân, nhà máy đến các doanh nghiệp
Tháo điểm nghẽn, thúc đẩy phát triển kinh tế nhà nước, kinh tế tư nhân, ứng dụng khoa học, công nghệ, đổi mới sáng tạo

Tháo điểm nghẽn, thúc đẩy phát triển kinh tế nhà nước, kinh tế tư nhân, ứng dụng khoa học, công nghệ, đổi mới sáng tạo

Triển khai thi hành Nghị quyết của Quốc hội về cơ chế, chính sách đặc thù xử lý vi phạm pháp luật liên quan đến kinh tế nhà nước, kinh tế tư nhân và ứng dụng khoa học.
Thực hiện mục tiêu tăng trưởng 2 con số và bài toán chuyển đổi mô hình phát triển theo hướng bền vững

Thực hiện mục tiêu tăng trưởng 2 con số và bài toán chuyển đổi mô hình phát triển theo hướng bền vững

Mục tiêu tăng trưởng 2 con số và bài toán nâng cao năng lực cạnh tranh đang đặt ra yêu cầu chuyển dịch mô hình phát triển: tăng trưởng nhanh đi đôi với phát triển bền vững.