Thêm kênh thu hút vốn cho các dự án trọng điểm của TP. Hồ Chí Minh
Thông qua Trung tâm tài chính quốc tế Việt Nam, TP. Hồ Chí Minh phát hành trái phiếu đô thị, trái phiều công trình thu hút nguồn vốn cho các dự án trọng điểm.


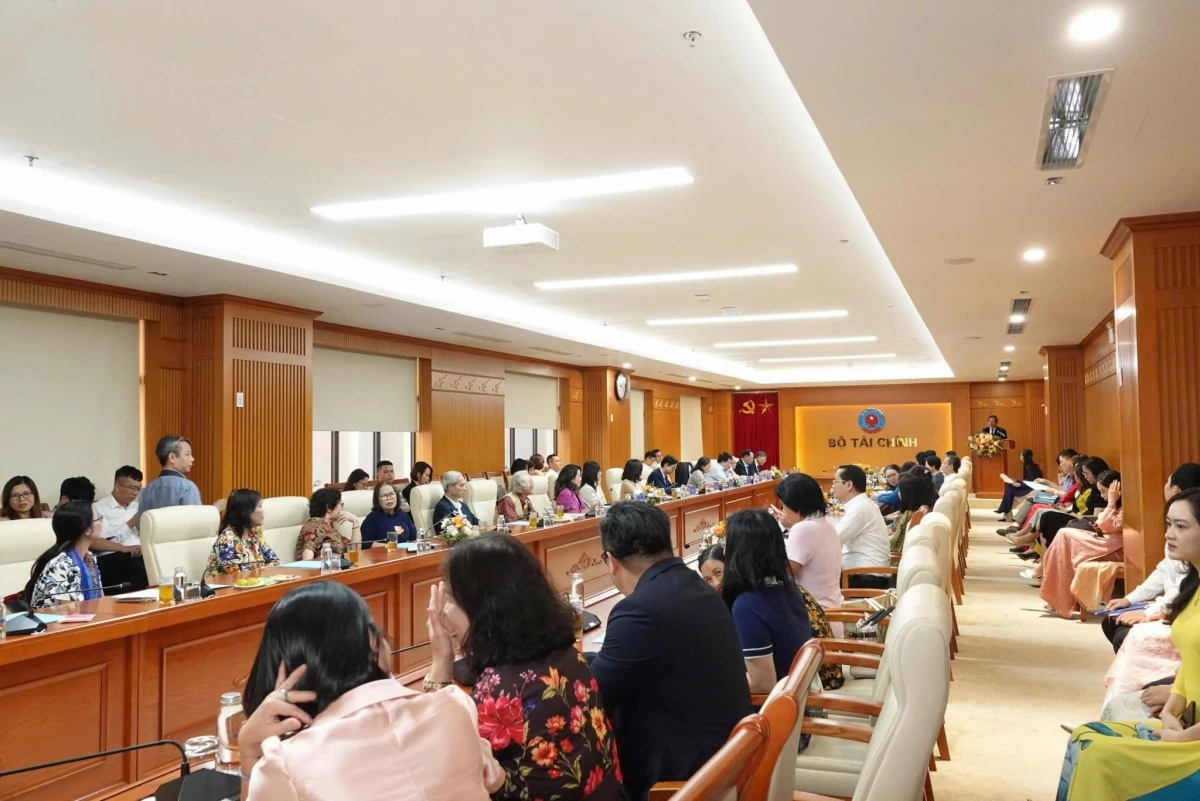 |
| Quang cảnh Toạ đàm. |
Chiều ngày 6/10, Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) tổ chức Tọa đàm “70 năm kế toán, kiểm toán: Đổi mới - Hội nhập - Vươn mình”, với sự tham dự của nhiều thế hệ lãnh đạo, cán bộ cơ quan quản lý nhà nước về kế toán, kiểm toán cùng đại diện các tổ chức nghề nghiệp.
Phát biểu khai mạc, ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán cho biết, từ Vụ Chế độ Kế toán những ngày đầu thành lập năm 1956 đến Cục Quản lý, giám sát kế toán, kiểm toán ngày nay, mỗi thời kỳ có tên gọi, mô hình tổ chức, nhiệm vụ và hoàn cảnh khác nhau. Tuy nhiên, xuyên suốt chặng đường đó là tinh thần trách nhiệm, sự tận tâm với nghề và ý thức giữ gìn chất lượng chuyên môn của các thế hệ cán bộ.
Theo ông Tiến, những kết quả có được ngày hôm nay được xây dựng từ nhiều năm trước, từ hệ thống pháp luật, chuẩn mực, chế độ kế toán được hình thành và phát triển đến quá trình mở rộng hội nhập của ngành nghề kế toán, kiểm toán, đổi mới phương thức quản lý và ứng dụng công nghệ.
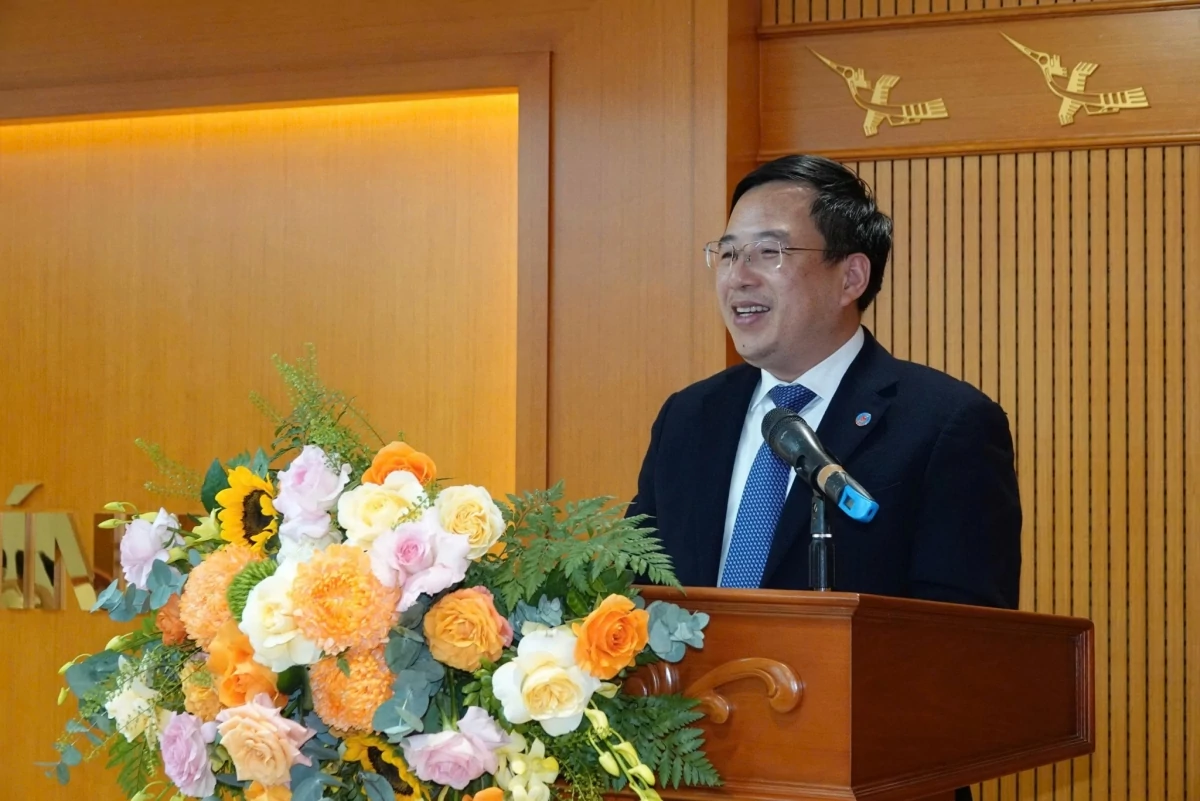 |
| Ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán. |
“Đó là những truyền thống, những tài sản quý báu nhất mà các thế hệ hôm nay được kế thừa, giữ ngọn lửa truyền thống và hướng tới tương lai”, ông Tiến nhấn mạnh.
Một trong những dấu ấn quan trọng được các thế hệ lãnh đạo nhắc lại tại tọa đàm là quá trình cải cách hệ thống kế toán khi Việt Nam chuyển từ cơ chế kinh tế tập trung sang kinh tế thị trường và từng bước hội nhập quốc tế.
PGS.TS Đặng Văn Thanh, nguyên Vụ trưởng Vụ Chế độ Kế toán và Kiểm toán cho biết, trong bối cảnh nền kinh tế chuyển đổi, yêu cầu cải cách hệ thống kế toán đặt ra rất lớn. Kế toán Việt Nam phải phù hợp với kinh tế thị trường, đáp ứng yêu cầu của các nhà đầu tư nước ngoài khi nền kinh tế mở cửa, đồng thời từng bước tiếp cận các nguyên tắc, thông lệ và chuẩn mực quốc tế.
Theo ông Thanh, quá trình cải cách diễn ra trong bối cảnh có nhiều quan điểm khác nhau và sức ép rất lớn. Một định hướng quan trọng được xác lập là hệ thống kế toán Việt Nam phải tiếp cận, chọn lọc các nguyên tắc, thông lệ, chuẩn mực quốc tế nhưng phù hợp với đặc điểm, trình độ phát triển của nền kinh tế và đội ngũ cán bộ kế toán Việt Nam.
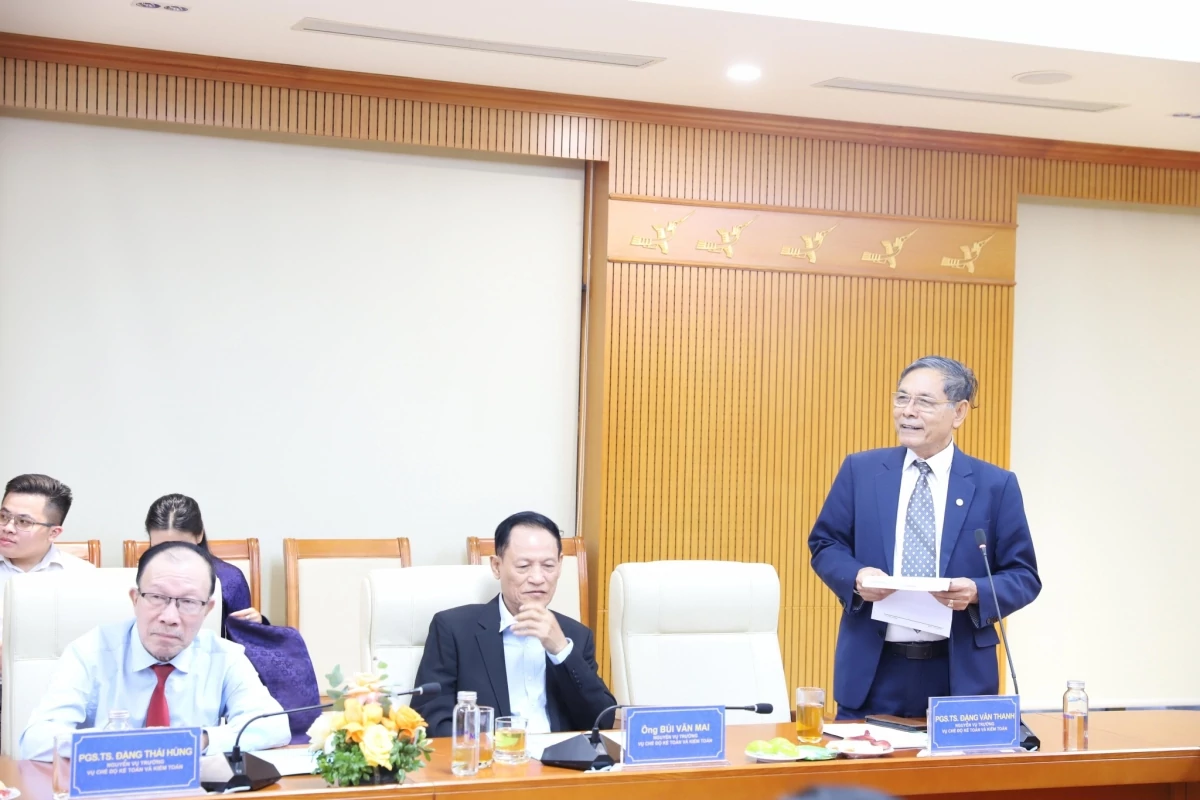 |
| PGS.TS Đặng Văn Thanh, nguyên Vụ trưởng Vụ Chế độ Vụ Chế độ Kế toán và Kiểm toán . |
“Cải cách hệ thống kế toán phải nói là cực kỳ gian khổ, với sức ép rất lớn. Những thành công đạt được đã chứng minh trí tuệ, bản lĩnh của con người Việt Nam, đặc biệt là những người làm kế toán”, ông Thanh chia sẻ.
Tiếp nối quá trình cải cách, hệ thống kế toán, kiểm toán Việt Nam bước vào giai đoạn phát triển mạnh mẽ, với nhiều thiết chế, chuẩn mực và hoạt động nghề nghiệp từng bước được hình thành.
Theo ông Bùi Văn Mai, nguyên Vụ trưởng Vụ Chế độ Kế toán và Kiểm toán , giai đoạn từ năm 1986 đến khi Luật Kế toán năm 2003 được ban hành là thời kỳ hệ thống kế toán, kiểm toán Việt Nam có bước phát triển mạnh mẽ.
Trong giai đoạn này, hệ thống kế toán từng bước được đổi mới phù hợp với kinh tế thị trường và thông lệ quốc tế; các tổ chức nghề nghiệp được hình thành; hoạt động kiểm toán độc lập phát triển; chuẩn mực kế toán, kiểm toán từng bước được xây dựng.
Theo ông Mai, quá trình này có sự tham gia, hỗ trợ của các tổ chức nghề nghiệp quốc tế, các chuyên gia, cơ sở đào tạo, các bộ, ngành và nhiều thế hệ cán bộ làm công tác quản lý kế toán, kiểm toán. Qua đó, lĩnh vực kế toán, kiểm toán Việt Nam từng bước tiếp cận thông lệ quốc tế.
Một bước tiến quan trọng trong quá trình hội nhập là xây dựng hệ thống chuẩn mực kế toán Việt Nam trên cơ sở tiếp cận chuẩn mực quốc tế nhưng phù hợp với điều kiện trong nước.
Bà Phùng Thị Đoan, nguyên Phó Vụ trưởng Vụ Chế độ Kế toán và Kiểm toán cho biết, việc nghiên cứu, xây dựng 26 chuẩn mực kế toán Việt Nam là một giai đoạn đặc biệt trong quá trình phát triển của ngành kế toán. Một trong những vấn đề khó nhất khi đó là lựa chọn cách tiếp cận phù hợp, trong bối cảnh có nhiều quan điểm khác nhau về việc áp dụng hệ thống kế toán của các nước hoặc áp dụng trực tiếp chuẩn mực kế toán quốc tế.
Sau quá trình nghiên cứu, hội thảo và tham vấn rộng rãi các chuyên gia trong nước, quốc tế, Việt Nam lựa chọn xây dựng hệ thống chuẩn mực kế toán trên cơ sở chuẩn mực quốc tế, đồng thời sửa đổi, bổ sung và vận dụng phù hợp với điều kiện trong nước.
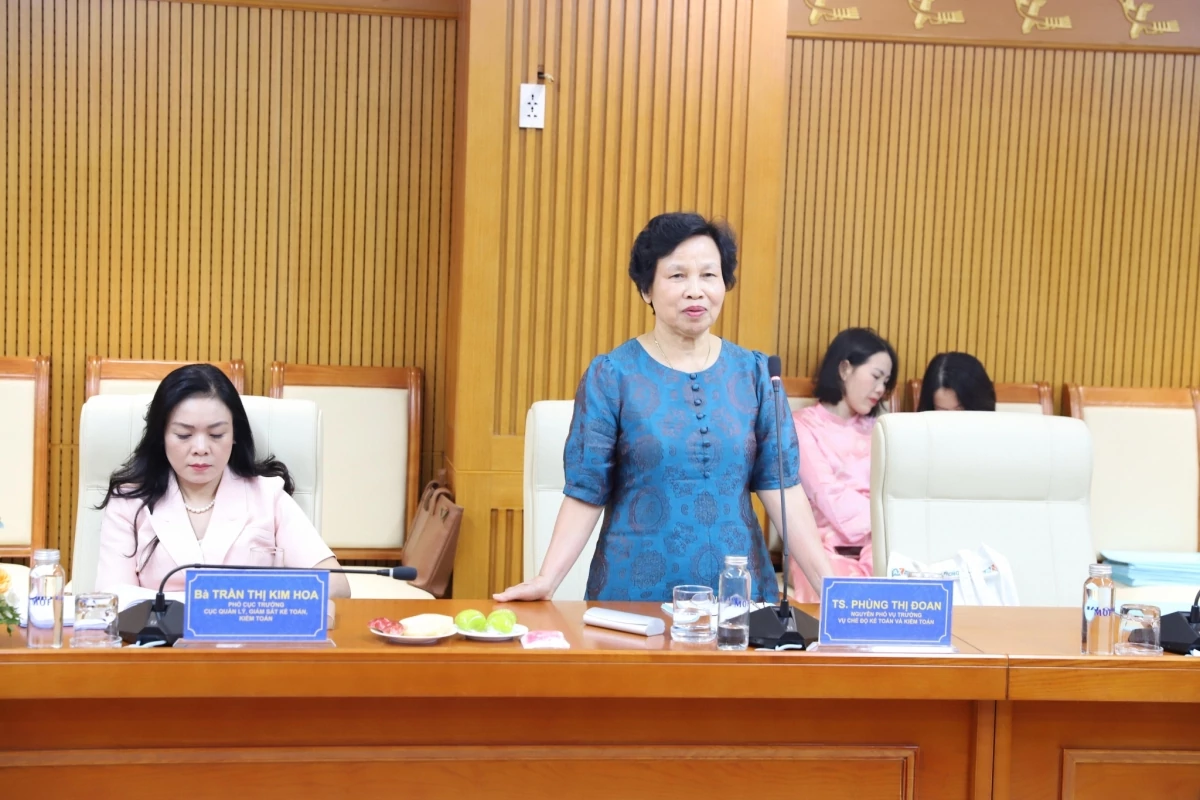 |
| Bà Phùng Thị Đoan, nguyên Phó Vụ trưởng Vụ Chế độ Kế toán và Kiểm toán . |
Theo bà Phùng Thị Đoan, 26 chuẩn mực kế toán là một dấu mốc đáng nhớ trong lịch sử ngành kế toán, tạo nền tảng cho việc ghi nhận, đánh giá, lập báo cáo tài chính của doanh nghiệp và giúp kế toán Việt Nam từng bước tiếp cận, hội nhập quốc tế.
PGS.TS Đặng Thái Hùng, nguyên Vụ trưởng Vụ Chế độ Kế toán và Kiểm toán cho rằng công cuộc cải cách kế toán đánh dấu sự chuyển mình từ kế toán phục vụ cơ chế tập trung, bao cấp sang kế toán trong nền kinh tế thị trường và hội nhập quốc tế.
Theo ông Hùng, trong điều kiện khi đó chưa thể xây dựng Luật Kế toán ngay, quá trình cải cách được thực hiện từng bước, từ xây dựng chế độ, chuẩn mực kế toán đến hoàn thiện khuôn khổ pháp lý. Luật Kế toán năm 2003 là kết quả của quá trình chuẩn bị và tích lũy kinh nghiệm thực tiễn trong nhiều năm.
Việc từng bước xây dựng chuẩn mực, chế độ và hoàn thiện khuôn khổ pháp lý đã tạo nền tảng cho hệ thống kế toán Việt Nam tiếp tục phát triển và hội nhập.
Cùng với quá trình hoàn thiện pháp luật, chuẩn mực và chế độ, chức năng của cơ quan quản lý nhà nước về kế toán, kiểm toán cũng từng bước thay đổi để đáp ứng yêu cầu quản lý trong từng giai đoạn.
Theo TS. Vũ Đức Chính, nguyên Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán, việc chuyển từ Vụ lên Cục là một bước trưởng thành trong quá trình phát triển của cơ quan quản lý nhà nước về kế toán, kiểm toán.
Khi yêu cầu quản lý thay đổi, nhiệm vụ của cơ quan không còn dừng ở xây dựng, ban hành chế độ, chính sách và tổ chức đào tạo, tập huấn mà phải tăng cường hoạt động kiểm tra, giám sát. Việc chuyển đổi mô hình cũng đồng nghĩa với yêu cầu và áp lực lớn hơn đối với cơ quan quản lý.
Nhìn lại quá trình này, ông Chính cho rằng việc chuyển từ Vụ lên Cục là bước đi phù hợp với yêu cầu nâng cao hiệu quả quản lý nhà nước trong lĩnh vực kế toán, kiểm toán.
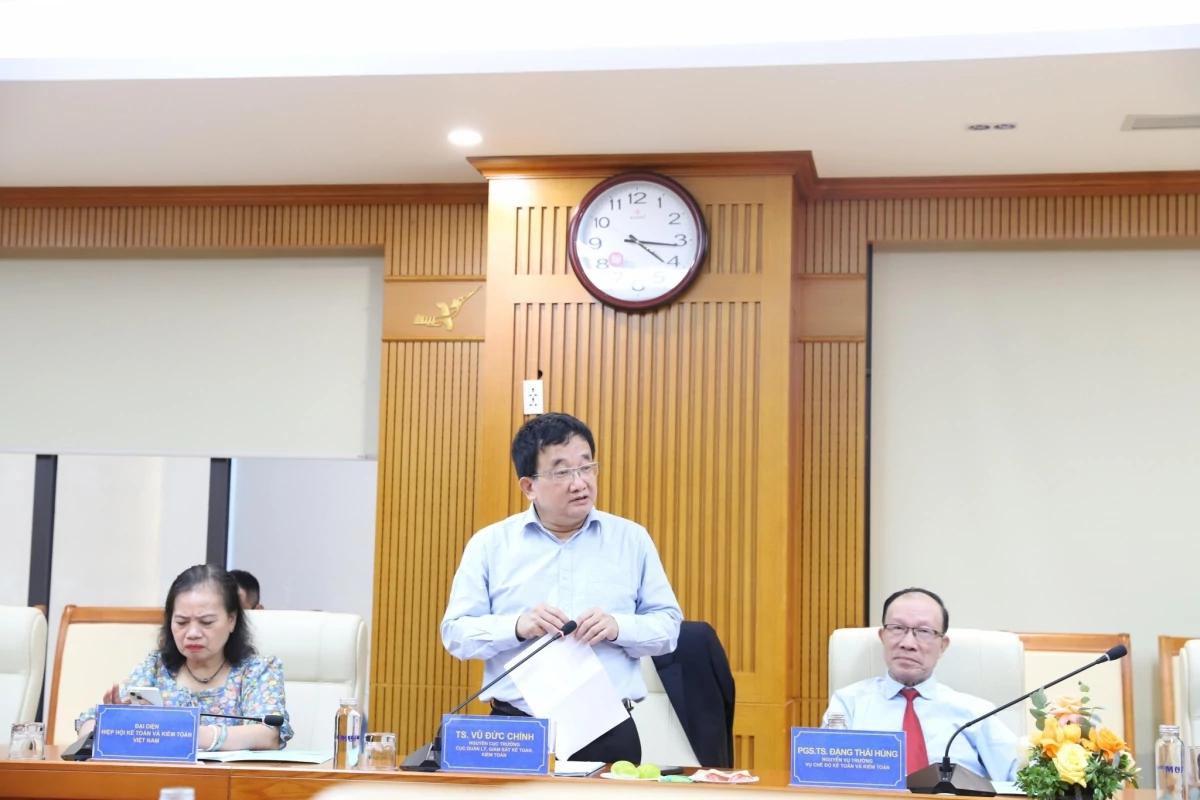 |
| TS. Vũ Đức Chính, nguyên Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán. |
Đối với chuẩn mực kế toán công, ông Chính cho rằng Việt Nam có những đặc thù riêng nên không thể áp dụng máy móc kinh nghiệm của nước ngoài. Thay vào đó, các nội dung, nguyên tắc của chuẩn mực được đưa dần vào các chế độ kế toán trước khi tiếp tục hoàn thiện hệ thống chuẩn mực.
“Việc chúng ta đưa chuẩn mực công vào dần từng bước như vậy là phù hợp và có hiệu quả”, ông Chính đánh giá.
Từ góc nhìn của một tổ chức nghề nghiệp quốc tế, bà Elaine Hong, Giám đốc khu vực Đông Nam Á của Viện Kế toán Công chứng Anh và xứ Wales (ICAEW) cho rằng cột mốc 70 năm đại diện cho nhiều thập kỷ cải cách, xây dựng thể chế, phát triển chuyên môn và những nỗ lực nhằm củng cố nền tảng của nền kinh tế Việt Nam.
Theo bà Elaine Hong, từ những bước phát triển đầu tiên của hệ thống kế toán Việt Nam, trải qua các cuộc cải cách lớn và quá trình hội nhập quốc tế, đến trọng tâm hiện nay là các chuẩn mực quốc tế, chất lượng chuyên môn và kết nối toàn cầu, ngành kế toán, kiểm toán Việt Nam đã có những bước tiến đáng kể.
 |
| Bà Elaine Hong, Giám đốc khu vực Đông Nam Á của Viện Kế toán Công chứng Anh và xứ Wales (ICAEW). |
Trong những năm qua, ICAEW và Cục Quản lý, giám sát kế toán, kiểm toán đã hợp tác trong nhiều lĩnh vực, từ trao đổi chuyên môn, kỹ thuật đến tổ chức hội thảo, tọa đàm về giám sát kiểm toán, IFRS, báo cáo tài chính khu vực công và đào tạo kế toán, kiểm toán. ICAEW cũng hỗ trợ Cục thông qua cung cấp tài liệu tham khảo quốc tế, nguồn lực kỹ thuật, dịch thuật và chia sẻ thông lệ quốc tế.
Theo đại diện ICAEW, chặng đường tiếp theo sẽ đặt ra cả cơ hội và thách thức. Quá trình hội nhập quốc tế ngày càng sâu rộng của Việt Nam, sự phát triển của thị trường vốn cũng như mục tiêu thành lập các trung tâm tài chính quốc tế sẽ đòi hỏi thông tin tài chính đáng tin cậy, các chuẩn mực chuyên môn cao và đội ngũ nhân sự có năng lực tầm quốc tế.
Nhìn về giai đoạn tiếp theo, Cục trưởng Đặng Quyết Tiến cho rằng yêu cầu hoàn thiện thể chế, cải cách thủ tục hành chính, chuyển đổi số và hội nhập quốc tế đang đặt ra những đòi hỏi lớn đối với Cục Quản lý, giám sát kế toán, kiểm toán.
Theo đó, Cục vừa phải kế thừa những giá trị, thành quả của các thế hệ đi trước, vừa tiếp tục đổi mới để đáp ứng yêu cầu của nền kinh tế số, kinh tế dữ liệu và giai đoạn phát triển mới.
Ông Tiến nhấn mạnh trách nhiệm của thế hệ hiện nay là tiếp nối những thành quả đã được xây dựng, góp phần đưa kế toán, kiểm toán trở thành lĩnh vực đổi mới, hội nhập, đồng thời phát huy vai trò của ngành nghề kế toán, kiểm toán trong bảo đảm tính minh bạch, chính trực của nền kinh tế.
Các ý kiến tại tọa đàm cho thấy, chặng đường 70 năm của Cục Quản lý, giám sát kế toán, kiểm toán gắn liền với quá trình đổi mới, hoàn thiện hệ thống kế toán, kiểm toán Việt Nam. Những thành quả đạt được là sự kế thừa, đóng góp của nhiều thế hệ cán bộ, đồng thời tạo nền tảng để Cục tiếp tục đáp ứng yêu cầu quản lý trong giai đoạn mới.