Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam được Quốc hội thông qua với nhiều chính sách ưu đãi về thuế thu nhập doanh nghiệp, tiền thuê đất, thời hạn hoạt động dự án; đồng thời ưu tiên nguồn lực ngân sách nhà nước đầu tư hạ tầng thiết yếu, kết nối các trung tâm du lịch trọng điểm.
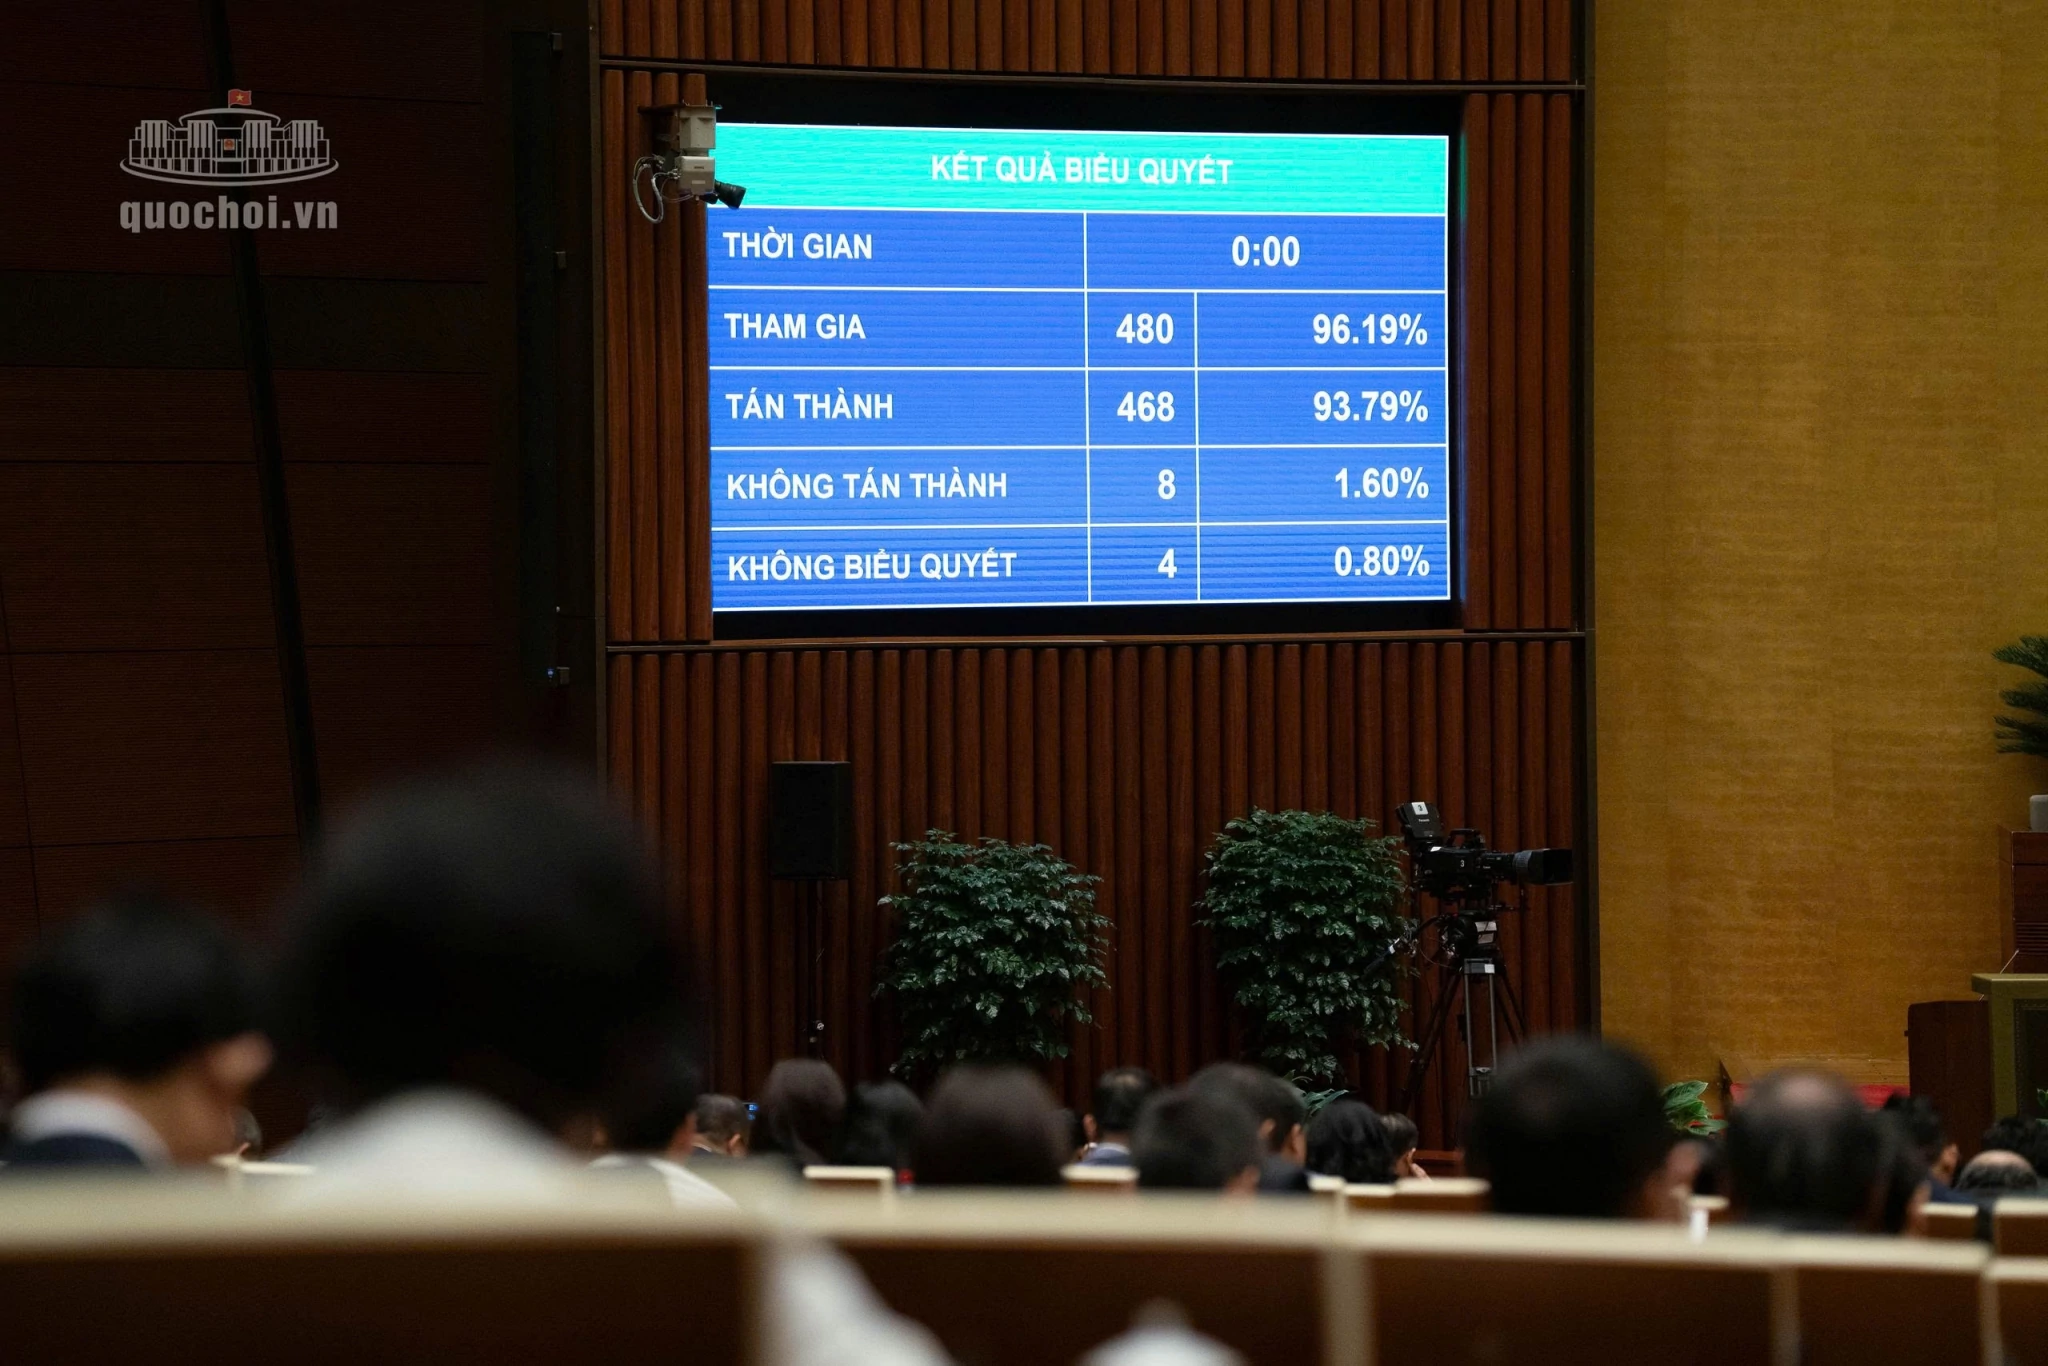 |
| Quốc hội đã thông qua Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam. Ảnh: VPQH |
Dự án du lịch động lực được ưu đãi thuế thu nhập doanh nghiệp đến mức thấp nhất 10%
Với 468/480 đại biểu tham gia biểu quyết tán thành, Quốc hội đã thông qua Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam. Một trong những nội dung đáng chú ý của Nghị quyết là cơ chế ưu đãi, hỗ trợ đầu tư đối với các dự án du lịch, trong đó phân loại dự án theo mức độ và điều kiện để áp dụng chính sách tương ứng.
Theo Nghị quyết, dự án du lịch động lực được xác định là dự án thuộc ngành, nghề ưu đãi đầu tư, được áp dụng các chính sách hỗ trợ và thí điểm một số hình thức ưu đãi trong thời hạn 5 năm kể từ ngày Nghị quyết có hiệu lực đối với các hạng mục về du lịch.
Cụ thể, thu nhập của doanh nghiệp phát sinh từ hoạt động du lịch của các hạng mục du lịch được áp dụng thuế suất thuế thu nhập doanh nghiệp ưu đãi đến mức thấp nhất là 10%, trong thời hạn 5 năm tính từ năm đầu tiên dự án có thu nhập chịu thuế từ hạng mục du lịch. Trường hợp không có thu nhập chịu thuế trong 3 năm đầu kể từ năm đầu tiên có doanh thu, thời gian hưởng ưu đãi thuế suất được tính từ năm thứ tư.
Bên cạnh đó, dự án được miễn, giảm tiền thuê đất theo quy định của Chính phủ; được hỗ trợ, hướng dẫn thực hiện thủ tục hành chính về đầu tư, đất đai, xây dựng, môi trường. Các thủ tục hành chính được thực hiện liên thông, đồng thời khi đáp ứng đủ điều kiện theo quy định.
Đối với dự án du lịch động lực mang tính chiến lược, Nghị quyết quy định mức ưu đãi cao hơn. Ngoài các chính sách hỗ trợ và ưu đãi áp dụng đối với dự án du lịch động lực, nhóm dự án này được thí điểm áp dụng một số chính sách ưu đãi trong thời hạn 5 năm kể từ ngày Nghị quyết có hiệu lực. Theo đó, thời hạn hoạt động đối với hạng mục du lịch của dự án có thể lên đến 70 năm.
Đáng chú ý, thu nhập của doanh nghiệp phát sinh từ hoạt động du lịch của các hạng mục du lịch được miễn thuế thu nhập doanh nghiệp tối đa 4 năm và giảm tối đa 50% số thuế phải nộp trong thời hạn không quá 9 năm tiếp theo, tính từ năm đầu tiên có thu nhập chịu thuế.
Trường hợp không có thu nhập chịu thuế trong 3 năm đầu kể từ năm đầu tiên có doanh thu, thời gian miễn, giảm thuế được tính từ năm thứ tư. Các dự án này cũng được hỗ trợ, hướng dẫn thực hiện thủ tục hành chính và thực hiện liên thông, đồng thời các thủ tục khi đủ điều kiện.
Nghị quyết giao Chính phủ quy định mức thuế suất cụ thể đối với từng nhóm dự án du lịch, cũng như mức giảm thuế và thời hạn ưu đãi cụ thể, bảo đảm phù hợp với quy định về thuế thu nhập doanh nghiệp bổ sung theo cơ chế chống xói mòn cơ sở thuế toàn cầu.
Đối với nhà đầu tư thuộc đối tượng áp dụng thuế thu nhập doanh nghiệp bổ sung, Chính phủ xem xét áp dụng hình thức hỗ trợ chi phí đầu tư phát triển hạ tầng, đào tạo nhân lực, đổi mới công nghệ, chuyển đổi xanh theo quy định của pháp luật.
Đồng thời, Nghị quyết đặt ra yêu cầu quy định cơ chế kiểm tra việc duy trì các điều kiện hưởng ưu đãi và cơ chế thu hồi ưu đãi đối với dự án.
Ưu tiên ngân sách đầu tư hạ tầng kết nối các trung tâm du lịch
Cùng với chính sách thu hút đầu tư, Nghị quyết quy định rõ định hướng ưu tiên bố trí nguồn lực ngân sách nhà nước để phát triển hạ tầng phục vụ du lịch.
Theo đó, ngân sách nhà nước ưu tiên bố trí vốn trong kế hoạch đầu tư công trung hạn và dự toán ngân sách hằng năm để đầu tư phát triển hạ tầng thiết yếu, hạ tầng công cộng dùng chung, hạ tầng số, cơ sở dữ liệu du lịch, hệ thống quản lý điểm đến thông minh phục vụ khách du lịch.
Nguồn lực cũng được ưu tiên cho hạ tầng giao thông kết nối đa phương thức từ các cửa ngõ quốc tế đến các cực tăng trưởng, trung tâm du lịch trọng điểm, khu du lịch quốc gia và địa điểm tiềm năng phát triển khu du lịch quốc gia theo Quy hoạch hệ thống du lịch.
Nghị quyết nhấn mạnh không sử dụng ngân sách nhà nước để đầu tư các hạng mục thuộc trách nhiệm đầu tư của nhà đầu tư dự án.
Bên cạnh đó, ngân sách nhà nước hỗ trợ kinh phí thực hiện Chương trình xúc tiến du lịch quốc gia được cấp có thẩm quyền phê duyệt. Ngân sách trung ương ưu tiên bổ sung có mục tiêu cho ngân sách địa phương nhằm phát triển hạ tầng thiết yếu, sản phẩm du lịch đặc thù và du lịch cộng đồng tại vùng đồng bào dân tộc thiểu số, miền núi, biên giới, hải đảo và địa bàn có điều kiện kinh tế - xã hội khó khăn, đặc biệt khó khăn.
Đáng chú ý, Hội đồng nhân dân cấp tỉnh được giao quy định chính sách hỗ trợ doanh nghiệp nhỏ và vừa, hợp tác xã, hộ kinh doanh và cộng đồng dân cư phát triển du lịch xanh, giảm phát thải, nâng cao chất lượng sản phẩm, dịch vụ và liên kết phát triển du lịch.
Các địa phương cũng có thể hỗ trợ hoạt động xúc tiến, quảng bá, kết nối thị trường; cải tạo, nâng cấp cơ sở lưu trú du lịch cộng đồng; quyết định đầu tư phát triển hạ tầng du lịch công cộng, dùng chung trên địa bàn phù hợp với khả năng cân đối ngân sách địa phương.
Trước khi Quốc hội biểu quyết thông qua Nghị quyết, báo cáo tiếp thu, giải trình, chỉnh lý dự thảo, Bộ trưởng Bộ Văn hóa, Thể thao và Du lịch Lâm Thị Phương Thanh cho biết, Nghị quyết tập trung vào 7 nhóm chính sách.
Trong đó, nhóm chính sách ưu đãi, hỗ trợ đầu tư xác định các địa bàn ưu tiên gồm 3 cực tăng trưởng du lịch, các trung tâm du lịch, khu du lịch quốc gia, địa điểm tiềm năng phát triển khu du lịch quốc gia theo quy hoạch hệ thống du lịch; địa điểm du lịch cộng đồng tại vùng đồng bào dân tộc thiểu số, miền núi, hải đảo, biên giới, nông thôn và địa bàn khó khăn, đặc biệt khó khăn.
Các dự án được phân loại theo điều kiện tăng dần để áp dụng chính sách hỗ trợ, ưu đãi tương ứng: dự án chất lượng cao được hỗ trợ; dự án động lực được ưu đãi thuế, tiền thuê đất; dự án động lực mang tính chiến lược được hưởng mức ưu đãi cao nhất. Đồng thời, quy định việc thu hồi dự án, thu hồi ưu đãi nếu nhà đầu tư không thực hiện đúng cam kết.
Các nhóm chính sách còn lại tập trung vào hỗ trợ phát triển doanh nghiệp và liên kết cộng đồng trong hoạt động du lịch; hỗ trợ, ưu đãi đối với các mô hình kinh doanh du lịch mới; thử nghiệm có kiểm soát một số mô hình hoạt động kinh doanh du lịch; hỗ trợ phát triển nhân lực du lịch; tạo thuận lợi về thị thực và hỗ trợ từ ngân sách nhà nước cho phát triển du lịch.
Trong đó, các mô hình kinh doanh du lịch mới được đề cập gồm dịch vụ du lịch có sự tham gia của cộng đồng dân cư, kinh tế chia sẻ, kinh doanh trên nền tảng số, kinh tế đêm, kinh tế ven sông, ven biển và các sản phẩm du lịch kết hợp giải trí, văn hóa, thể thao, chăm sóc sức khỏe, khám chữa bệnh.
Đối với thử nghiệm có kiểm soát, dự thảo quy định các tổ hợp biểu diễn nghệ thuật, trung tâm hòa nhạc, phố lễ hội, khu giải trí tích hợp quy mô lớn được hoạt động 24/7.
Về phát triển nhân lực, chính sách tập trung đào tạo, bồi dưỡng nhân lực chất lượng cao, nhân lực chuyên sâu về đổi mới sáng tạo, chuyển đổi số, sáng tạo nội dung số, ngoại ngữ, kỹ năng nghề và quản trị du lịch; đồng thời chú trọng nhân lực tại chỗ ở các địa bàn du lịch cộng đồng, ưu tiên lao động nông thôn, đồng bào dân tộc thiểu số và thành viên hợp tác xã.
Nghị quyết dự kiến có hiệu lực từ ngày 1/1/2027 đến hết ngày 31/12/2036; các chính sách thí điểm có thời hạn 5 năm, chính sách thử nghiệm có thời hạn tối đa 3 năm.