VIB đạt gần 7.600 tỷ đồng lợi nhuận 9 tháng, tiếp tục nâng cao hiệu quả hoạt động
VIB công bố kết quả kinh doanh 9 tháng đầu năm 2026 với lợi nhuận trước thuế đạt gần 7.600 tỷ đồng, tăng 8% so với cùng kỳ.


| Vốn tín dụng "tái cấu trúc" theo hệ sinh thái khu công nghiệp Lãi suất huy động bước vào cuộc chạy đua "nước rút" Giảm lãi suất cho nhiều chương trình tín dụng chính sách |
Báo cáo triển vọng ngành Ngân hàng quý IV/2024 của Công ty Chứng khoán VDSC cho rằng, không loại trừ khả năng NHNN có thể nới room tín dụng sau khi Cục Dự trữ Liên bang Mỹ (Fed) cắt giảm lãi suất sau cuộc họp tháng 12, tuy nhiên VDSC vẫn nghiêng về khả năng NHNN giữ nguyên quan điểm điều hành thận trọng như hiện tại tới hết năm.
Theo VDSC, hệ thống ngân hàng đang đi vào giai đoạn cao điểm về giải ngân với tín dụng toàn hệ thống đã tăng khoảng 16% so với cùng kỳ năm trước tính đến cuối tháng 11/2025 – mức cao nhất trong 10 năm qua.
Mặc dù vậy, NHNN vẫn chưa tiến hành điều chỉnh tăng chỉ tiêu tăng trưởng (room) tín dụng cho các ngân hàng thương mại trong các tháng cao điểm cuối năm nay theo thông lệ như mọi năm (thường trong tháng 10, 11), kể từ sau lần “nới” room tín dụng vào cuối tháng 7/2025.
VDSC cho rằng động thái điều hành này của NHNN thể hiện quan điểm chính sách tiền tệ chặt chẽ hơn nhằm đảm bảo ổn định mặt bằng lãi suất cho hệ thống ngân hàng trong bối cảnh thanh khoản đang căng thẳng hơn (tỷ lệ bao phủ nợ xấu của nhiều ngân hàng lớn đang tiến sát ngưỡng tối đa 85% cuối quý III/2025), đồng thời kiểm soát áp lực tỷ giá (thông qua kiểm soát tín dụng và cung tiền), vốn cũng đang rất thách thức trong giai đoạn cuối năm.
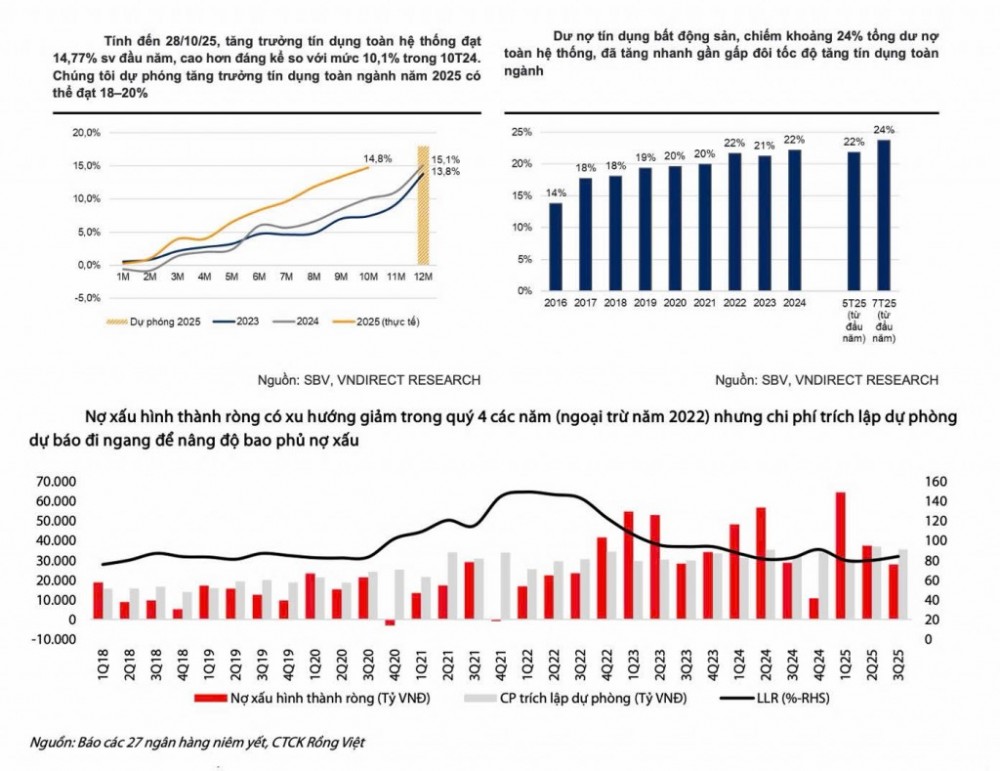 |
Tương tự, báo cáo ngành Ngân hàng vừa phát hành của Công ty Chứng khoán VNDirect cho rằng tăng trưởng tín dụng cả năm 2025 có thể đạt 18-20%, vượt mức hạn mức tín dụng ban đầu là 16%, nhờ động thái xoay trục chính sách tiền tệ của Fed và môi trường lãi suất thấp tiếp tục được duy trì trong nước.
Tuy nhiên, các chuyên gia VNDirect cũng chỉ ra một số vấn đề còn hạn chế liên quan đến tín dụng ngân hàng, đó là sự chi phối của vốn tín dụng trong thị trường vốn và lĩnh vực bất động sản tiếp tục là “điểm nóng” trong cơ cấu tín dụng.
Theo báo cáo của VNDirect, tốc độ tăng trưởng tín dụng bất động sản tính đến tháng 7/2025 cao gần gấp đôi tốc độ toàn ngành, chiếm khoảng 24% tổng dư nợ toàn hệ thống. Trong đó, cho vay doanh nghiệp bất động sản chiếm 56% tổng dư nợ bất động sản, tăng mạnh 23,9% so với đầu năm, vượt xa tốc độ tăng của cho vay mua nhà, phản ánh nhu cầu tái cấp vốn gia tăng trong bối cảnh lượng trái phiếu bất động sản đáo hạn trong năm 2025 dự kiến neo cao.
Đi cùng tín dụng, chất lượng tài sản lại được ghi nhận những tín hiệu cải thiện. VNDirect nhận định chất lượng tài sản cải thiện nhờ kinh tế tăng trưởng mạnh, lãi suất cho vay giảm, luật hoá Nghị quyết 42 giúp thúc đẩy xử lý nợ xấu, cùng các chính sách của Chính phủ hỗ trợ thị trường bất động sản.
Tuy nhiên, mặt bằng rủi ro có thể tăng nhẹ khi các ngân hàng thương mại có thể tiếp tục nới lỏng điều kiện tín dụng để duy trì đà tăng trưởng; cơ cấu cho vay tiếp tục dịch chuyển sang các lĩnh vực rủi ro cao hơn hoặc có khả năng chịu tác động từ chính sách thuế của chính quyền Trump như bất động sản, chứng khoán và kinh doanh xuất nhập khẩu.
Trong khi đó, báo cáo của VDSC cũng nêu chất lượng tài sản tốt hơn trong quý IV/2025, do bối cảnh tăng trưởng vĩ mô và môi trường pháp lý (đặc biệt đối với các dự án bất động sản, năng lượng tái tạo gặp vướng mắc) đã trở nên khả quan hơn. Qua đó giúp tỷ lệ nợ xấu toàn ngành cuối năm có thể đạt 1,8-1,9% hay giảm thêm 10-20 điểm cơ bản so với mức 2,01% của cuối quý III/2025.
Mặc dù vậy, VDSC nhận thấy nhiều ngân hàng vẫn duy trì quan điểm thận trọng trong hoạt động trích lập dự phòng rủi ro tín dụng để củng cố bộ đệm dự phòng vốn đã giảm liên tục trong vòng 3 năm qua, nhằm tăng khả năng phòng thủ cho danh mục tín dụng trước những diễn biến bất ngờ từ vĩ mô trong năm tới.
 |
| Ảnh minh hoạ: ST |
Nhưng hệ thống ngân hàng đang chịu nhiều áp lực về thanh khoản. Theo VNDirect, tăng trưởng huy động trên thị trường 1 (huy động dân cư) không theo kịp tốc độ tăng tín dụng, khiến các ngân hàng phải quay sang thị trường liên ngân hàng để bù đắp, kéo lãi suất qua đêm lên vùng 4–6% và có thời điểm vượt 6,2%. Lãi suất huy động kỳ hạn 3 tháng và 12 tháng tại các ngân hàng tư nhân đã tăng trở lại trong tháng 9–10 và nhích mạnh vào tháng 11/2025. Việc gia tăng huy động bằng giấy tờ có giá, tăng 38% so với đầu năm, cũng gây áp lực lên chi phí vốn và thu hẹp biên lãi ròng (NIM).
VDSC cũng chỉ ra, NIM toàn ngành giảm 10 điểm cơ bản theo quý, xuống 3%, về mức đáy của quý I/2025 và thấp hơn so với cùng kỳ 30 điểm cơ bản, khi chi phí vốn tăng nhanh hơn lợi suất tài sản.
Diễn biến này bị ảnh hưởng bởi hai sức ép ngược chiều. Một là lợi suất tài sản sinh lãi giảm 5 điểm cơ bản theo quý, xuống 6,5%, mặc dù lợi suất cho vay đi ngang. Đây là cấu phần tác động lớn nhất đến lợi suất tài sản. Đáng chú ý, nợ quá hạn hình thành ròng tăng trở lại, chủ yếu từ nợ nhóm 2 trong quý III/2025, trái ngược với quý II/2025 khi thu nhập từ lãi hưởng lợi từ thu lãi ngoại bảng do tổng nợ quá hạn hình thành ròng giảm mạnh. Hai là chi phí vốn tăng 5 điểm cơ bản theo quý, lên 3,9%, chủ yếu do xu hướng tăng lãi suất huy động.
Nhìn về tổng thể quý IV/2025, VDSC dự báo ngành Ngân hàng duy trì tăng trưởng lợi nhuận cao với tăng trưởng tín dụng duy trì ở mức cao (trên 18%) kết hợp với triển vọng NIM mở rộng (dự phóng tăng 10 điểm cơ bản) sau nhiều quý suy giảm, dù áp lực thanh khoản và chi phí vốn còn tồn tại.
Những vấn đề trên cho thấy hệ thống ngân hàng đang bước vào giai đoạn đan xen giữa cơ hội mở rộng tín dụng và thách thức cân bằng thanh khoản – lợi nhuận. Do vậy, việc điều hành chính sách tiền tệ cần tiếp tục thận trọng, các ngân hàng thương mại cũng cần củng cố dự phòng và kiểm soát chất lượng tín dụng để bảo đảm an toàn bền vững.