Nhiều thay đổi quan trọng trong các chính sách thuế đã được Bộ Tài chính đề xuất tại Dự án Luật thuế thu nhập cá nhân (TNCN) thay thế, trong đó nổi bật là việc điều chỉnh biểu thuế lũy tiến từng phần và các mức thuế suất tại Biểu thuế toàn phần tương ứng với các nội dung sửa đổi về thu nhập từ chuyển nhượng vốn, thu nhập từ chuyển nhượng bất động sản.
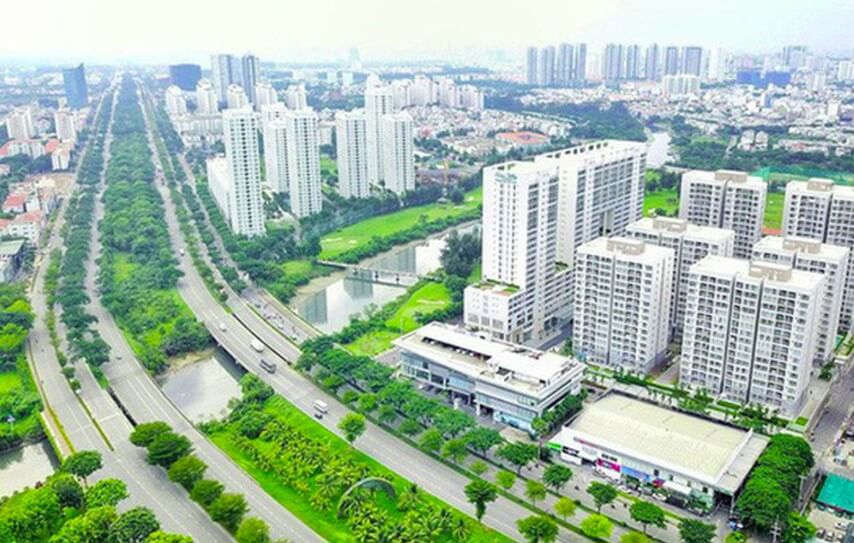
Chính sách hiện hành chưa phân biệt thời gian nắm giữ tài sản, dẫn đến việc đầu cơ bất động sản trở nên phổ biến.
Nghiên cứu để cắt giảm số bậc thuế
Theo Bộ Tài chính, mục tiêu của việc sửa đổi chính sách này nhằm đáp ứng yêu cầu phát triển kinh tế - xã hội, cải cách thủ tục hành chính, tạo thuận lợi cho người nộp thuế và cơ quan thuế trong quá trình thực hiện. Đồng thời, đảm bảo tính minh bạch, đơn giản của Biểu thuế và xu hướng cải cách thuế của các nước; đảm bảo mức điều tiết, động viên hợp lý nguồn lực cho ngân sách nhà nước.
Lý giải về việc lựa chọn giải pháp điều chỉnh Biểu thuế lũy tiến từng phần đối với thu nhập từ tiền lương tiền công của cá nhân cư trú, Bộ Tài chính cho biết, hiện nay, Biểu thuế lũy tiến từng phần áp dụng cho thu nhập từ tiền lương, tiền công của cá nhân cư trú được chia thành 7 bậc thuế: 5%, 10%, 15%, 20%, 25%, 30% và 35%.
Tuy nhiên, qua thực tiễn thực hiện, cấu trúc biểu thuế này đã bộc lộ nhiều bất cập. Số lượng bậc thuế quá nhiều và khoảng cách giữa các bậc thu nhập quá hẹp dẫn đến hiện tượng "nhảy bậc" thuế, khiến người nộp thuế phải chịu gánh nặng không hợp lý. Khi tổng hợp thu nhập cuối năm, nhiều cá nhân phải nộp thêm thuế chỉ vì thu nhập tăng nhẹ, điều này làm tăng khối lượng công việc quyết toán thuế một cách không cần thiết trong khi số thu thuế không đáng kể.
Qua rà soát cơ cấu biểu thuế hiện nay và nghiên cứu xu hướng cải thiện về mức sống dân cư trong thời gian tới cũng như kinh nghiệm quốc tế, Bộ Tài chính cho rằng, Việt Nam có thể nghiên cứu để cắt giảm số bậc thuế của Biểu thuế hiện nay từ 7 bậc xuống mức phù hợp. Cùng với đó, xem xét nới rộng khoảng cách thu nhập trong các bậc thuế, đảm bảo điều tiết ở mức cao hơn vào những người có thu nhập ở bậc thuế cao. Thực hiện theo hướng này sẽ góp phần đơn giản hóa, giảm số bậc thuế nhằm tạo thuận lợi cho công tác kê khai, nộp thuế của người nộp thuế.
Việc sửa đổi Biểu thuế TNCN sẽ được nghiên cứu, xem xét một cách kỹ lưỡng và cần phù hợp với định hướng được đặt ra trong Chiến lược cải cách hệ thống thuế đến năm 2030; đảm bảo phù hợp với bối cảnh kinh tế - xã hội, thu nhập và mức sống của người dân và với thông lệ quốc tế, đặc biệt là với các nước có điều kiện tương đồng. Đồng thời, cũng đảm bảo quyền lợi của người lao động, khuyến khích sự phát triển của thị trường lao động trong bối cảnh hội nhập quốc tế, vừa đảm bảo nguồn thu cho ngân sách nhà nước.
Những thay đổi trong Dự án Luật thuế TNCN thay thế được kỳ vọng sẽ mang lại một hệ thống thuế hiện đại.
Điều chỉnh biểu thuế để hạn chế đầu cơ bất động sản
Tại Dự án Luật thuế TNCN thay thế, Bộ Tài chính sẽ rà soát để điều chỉnh mức thuế suất tại Biểu thuế toàn phần tương ứng với các nội dung sửa đổi về thu nhập từ chuyển nhượng vốn, chuyển nhượng bất động sản.
Theo Bộ Tài chính, đối với thu nhập từ chuyển nhượng bất động sản, chính sách hiện hành chưa phân biệt thời gian nắm giữ tài sản, dẫn đến việc đầu cơ bất động sản trở nên phổ biến, góp phần làm gia tăng bong bóng bất động sản. Theo kinh nghiệm quốc tế, một số nước áp dụng mức thuế suất cao hơn đối với các giao dịch mua đi bán lại trong thời gian ngắn để hạn chế đầu cơ. Ngược lại, các giao dịch bất động sản được nắm giữ lâu dài sẽ chịu mức thuế suất thấp hơn. Dự thảo luật lần này cũng đề xuất áp dụng chính sách tương tự, nhằm tăng chi phí cho hành vi đầu cơ và giảm sức hấp dẫn của hoạt động này.
Việc sửa đổi Biểu thuế lũy tiến và thuế suất không chỉ là một thay đổi kỹ thuật trong hệ thống thuế, mà còn thể hiện sự quan tâm của chính sách thuế đối với quyền lợi của người lao động, đồng thời khuyến khích sự phát triển lành mạnh của thị trường bất động sản. Đặc biệt, các điều chỉnh này phù hợp với các chủ trương lớn của Đảng và Nhà nước như Nghị quyết số 18/NQ-TW ngày 16/6/2022 về quản lý, sử dụng đất đai hiệu quả hay Nghị quyết số 62/2022/QH15 của Quốc hội về tăng cường quản lý, chống thất thu thuế trong lĩnh vực bất động sản.
Theo đó, để có mức độ điều tiết hợp lý, tránh tình trạng đầu cơ, bong bóng bất động sản có thể nghiên cứu để thực hiện thu thuế đối với TNCN từ chuyển nhượng bất động sản theo thời gian nắm giữ như kinh nghiệm của một số nước. Mức thuế suất cụ thể cần được nghiên cứu, xác định phù hợp, phản ánh được thực trạng hoạt động của thị trường bất động sản.
Đồng thời, việc áp dụng chính sách thuế TNCN đối với chuyển nhượng bất động sản theo thời gian nắm giữ cũng cần đồng bộ với quá trình hoàn thiện các chính sách có liên quan đến đất đai, nhà ở cũng như sự đồng bộ, mức sẵn sàng của hạ tầng công nghệ thông tin về đăng ký đất đai, bất động sản. Qua đó, có thể tạo điều kiện cho cơ quan thuế có đủ thông tin và cơ sở pháp lý để có được các thông tin liên quan đến thời gian nắm giữ bất động sản.
Theo đánh giá của nhiều chuyên gia, những thay đổi trong Dự án Luật thuế TNCN thay thế được kỳ vọng sẽ mang lại một hệ thống thuế hiện đại, công bằng, minh bạch và hiệu quả. Việc đơn giản hóa biểu thuế, điều chỉnh thuế suất hợp lý không chỉ giảm gánh nặng cho người lao động mà còn góp phần thúc đẩy sự phát triển bền vững của thị trường bất động sản và nền kinh tế Việt Nam trong bối cảnh hội nhập quốc tế.
Từ chiết khấu thanh toán sớm đến hỗ trợ lãi suất và ưu đãi cho thuê, Meypearl Harmony Phú Quốc đang thu hút sự quan tâm lớn khi mở ra nhiều phương án tài chính hấp dẫn cho người mua căn hộ biển.
Trước đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, TS. Nguyễn Đức Kiên cho rằng mức thuế này vẫn còn thấp, cần tăng cao hơn để hạn chế tình trạng nắm giữ đất chờ tăng giá.
Thị trường địa ốc tuần qua ghi nhận dự án 60.000 tỷ đồng tại Thủ Thiêm chính thức khởi công sau nhiều năm chờ đợi, cùng nhiều hoạt động triển khai các dự án nhà ở và trúng thầu xây dựng.
Với gần 150.000 cư dân, Ocean City hình thành nhu cầu tiêu dùng thường xuyên, đồng thời có thêm khách hàng từ các hoạt động tham quan, giải trí và sự kiện.
Sự phát triển của AI và nhu cầu trung tâm dữ liệu đang làm thay đổi tiêu chí lựa chọn bất động sản công nghiệp, trong đó năng lực hạ tầng và khả năng vận hành ngày càng được chú trọng.
Thị trường bất động sản đang gặp khó khăn song triển vọng thị trường giai đoạn 2026-2030 vẫn được đánh giá tích cực nhờ nhu cầu nhà ở tại các đô thị...
Hàng nghìn dự án bất động sản tồn đọng với tổng giá trị khoảng 3,1 triệu tỷ đồng đặt ra yêu cầu tháo gỡ vướng mắc pháp lý, đồng thời nâng cao hiệu quả đầu tư hạ tầng và khai thác nguồn lực đất đai.
Lãi suất vay mua bất động sản ở mức cao, khả năng giảm lãi suất cho vay từ nay đến hết năm 2026 là khá khó khăn. Điều này đang gia tăng áp lực tài chính, khiến người mua nhà và nhà đầu tư thận trọng hơn khi quyết định giao dịch.
Sau 4 tuần giảm liên tiếp, VN-Index vừa có tuần tăng 4%, đóng cửa phiên ngày 23/10 ở 1.774 điểm. Thị trường chứng khoán đã hồi phục, nhưng câu hỏi nhiều nhà đầu tư vẫn đặt ra là: tiền đang chảy vào đâu?
Câu trả lời không nằm hết ở chỉ số chung. Phía sau mỗi nhịp tăng, giảm là lựa chọn của dòng vốn, dựa trên lợi nhuận và câu chuyện riêng của từng doanh nghiệp.
---------------------------------
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Bộ Tài chính vừa công khai Báo cáo dự toán ngân sách nhà nước năm 2027 Chính phủ trình Quốc hội. Trong đó, định hướng điều hành tài chính - ngân sách tiếp tục tập trung giữ vững ổn định kinh tế vĩ mô, nâng cao hiệu quả phân bổ, sử dụng nguồn lực, tạo động lực thực hiện mục tiêu tăng trưởng kinh tế từ 10% trở lên.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Theo báo cáo mới nhất từ Bộ Tài chính, tính đến hết ngày 15/10/2026, lũy kế giải ngân vốn đầu tư công nguồn ngân sách nhà nước trên toàn quốc đã đạt 660.739,5 tỷ đồng, tương đương 64,6% kế hoạch do Thủ tướng Chính phủ giao.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Ngày 28 tháng 11 năm 1996, Chính phủ ban hành Nghị định số 75/CP, thành lập Ủy ban Chứng khoán Nhà nước. Một cơ quan quản lý nhà nước ra đời để chuẩn bị cho một thị trường còn chưa hiện hữu tại Việt Nam. 30 năm sau, thị trường đã kết nối nguồn vốn với nhu cầu đầu tư, đồng hành cùng doanh nghiệp và mở rộng cơ hội tham gia cho hàng triệu nhà đầu tư.
--------------------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: / www.financeplus.vn
TikTok: / tapchikinhtetaichinh
▶️ YouTube: / @kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
--------------------------------------
Ngành Hải quan vừa ghi nhận những kết quả vô cùng ấn tượng trong 9 tháng năm 2026 khi tổng kim ngạch xuất nhập khẩu đạt mốc 888,03 tỷ USD, tăng 30,4% so với cùng kỳ năm trước.
----------------------------------------
Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính.
Website: https://tapchikinhtetaichinh.vn
Facebook: https://www.facebook.com/www.FinancePlus.vn
TikTok: https://www.tiktok.com/@tapchikinhtetaichinh
▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline
Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Đại biểu Quốc hội đề nghị quy định rõ trách nhiệm của tổ chức, cá nhân kinh doanh trong việc chủ động hoàn trả khoản tiền thu vượt khi xác định có sai phạm về đo lường.
Giải trình về dự án Luật sửa đổi, bổ sung một số điều của Luật Đo lường, Bộ trưởng Bộ Khoa học và Công nghệ Vũ Hải Quân cho biết, dự thảo đã bổ sung yêu cầu kiểm soát xung đột lợi ích đối với tổ chức được chỉ định kiểm định.
Dự thảo Luật Xử lý vi phạm hành chính (sửa đổi) đề xuất nâng mức phạt tiền tối đa lên 1,5 tỷ đồng đối với cá nhân, 3 tỷ đồng đối với tổ chức, đồng thời bổ sung nhiều biện pháp cưỡng chế.
Chuyến thăm chính thức EU và Bỉ của Tổng Bí thư, Chủ tịch nước Tô Lâm đã kết thúc tốt đẹp, ghi dấu những kết quả quan trọng về chính trị, ngoại giao, kinh tế.
Trong tuần qua, Chính phủ, Thủ tướng Chính phủ tiếp tục giao Bộ Tài chính nhiều nhiệm vụ quan trọng, tập trung vào bố trí nguồn lực thực hiện các quy hoạch, chương trình phát triển, xây dựng cơ chế tài chính thu hút nhân tài và bảo đảm kinh phí cho những
Chính phủ giao Bộ Tài chính chủ trì xây dựng cơ chế tài chính đặc thù về thu hút, trọng dụng nhân tài; bố trí ngân sách nhà nước cho công tác nhân tài đạt khoảng 0,1% GDP hằng năm trong tổng nguồn lực dành cho khoa học, công nghệ, đổi mới sáng tạo và chuy
Bộ Ngoại giao Việt Nam và Bỉ thông báo hai bên đã nhất trí về nội dung Tuyên bố chung về kết quả chuyến thăm chính thức Vương quốc Bỉ của Tổng Bí thư, Chủ tịch nước Tô Lâm.
Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh yêu cầu kết hợp hài hòa giữa phát huy giá trị văn hóa với khai thác tiềm năng kinh tế, đưa văn hóa trở thành nguồn lực nội sinh và động lực tăng trưởng quan trọng của Đất nước.
Các đại biểu Quốc hội đề nghị hoàn thiện cơ chế ưu đãi đầu tư, chính sách thuế và hỗ trợ tài chính cho phát triển văn hoá theo hướng rõ đối tượng, điều kiện, nguồn lực và hiệu quả đầu ra.
Chuyến thăm chính thức EU và Bỉ của Tổng Bí thư, Chủ tịch nước Tô Lâm đã kết thúc tốt đẹp, ghi dấu những kết quả quan trọng về chính trị, ngoại giao, kinh tế.
Tâm điểm đầu tư tuần qua nổi bật với loạt thông tin EVN khởi công Nhà máy Nhiệt điện LNG Quảng Trạch II hơn 40.123 tỷ đồng; Đạt Phương ký hợp đồng thi công 1.600 tỷ đồng; Pacifico Energy Việt Nam đề xuất dự án điện gió trên bờ hơn 15.000 tỷ đồng...
Mục tiêu tăng trưởng hai con số giai đoạn 2026-2030 đòi hỏi mở rộng nguồn vốn, phát triển thị trường vốn, thu hút tài chính xanh quốc tế và khơi thông nguồn lực tồn đọng.
Chính thức công bố Bảng xếp hạng doanh nghiệp PROFIT500 và Top 10, Top 5 Công ty uy tín một số ngành trọng điểm năm 2026 ghi nhận thành tựu của các doanh nghiệp