Kho bạc Nhà nước thiết lập một hành lang kỹ thuật thống nhất - nơi việc lập, tiếp nhận và xử lý hồ sơ không còn rời rạc mà được tích hợp chặt chẽ giữa ba "chân kiềng": Kho bạc Nhà nước - Đơn vị giao dịch - Ngân hàng thương mại. Điều này giúp khơi thông những điểm nghẽn trong quy trình chi trả truyền thống, vốn thường gặp khó khăn trong việc đối chiếu và xác thực dữ liệu số lượng lớn.
 |
| Kho bạc Nhà nước chuẩn hóa chi trả qua tài khoản, hướng tới quản trị tài chính số. Thiết kế có sự hỗ trợ của AI |
Bước ngoặt về đồng bộ và chuẩn hóa quy trình
Trong lộ trình hiện đại hóa quản trị tài chính công, việc tối ưu hóa quy trình thanh toán và kiểm soát dòng tiền luôn được xem là ưu tiên hàng đầu. Chính vì thế, Kho bạc Nhà nước vừa thực hiện một bước đi chiến lược khi ban hành Quyết định số 4983/QĐ-KBNN quy định về quy trình thanh toán, chi trả cho cá nhân qua tài khoản và trao đổi thông tin danh sách thanh toán cho đối tượng thụ hưởng qua Cổng trao đổi dữ liệu.
Quyết định số 4983/QĐ-KBNN ngày 24/7/2026 đánh dấu việc thay thế hoàn toàn quy trình cũ tại Quyết định số 7118/QĐ-KBNN ngày 12/12/2023; trong đó, quy trình mới được thiết kế để áp dụng rộng rãi cho các khoản chi cho cá nhân từ ngân sách nhà nước cũng như các nguồn thu hợp pháp khác.
Phạm vi tác động của quy trình bao phủ toàn bộ hệ thống từ Lãnh đạo Kho bạc Nhà nước khu vực, các phòng nghiệp vụ, cho đến các kế toán trưởng và giao dịch viên trực tiếp xử lý hồ sơ.
Mục tiêu cốt lõi của sự thay đổi này là thiết lập một hành lang kỹ thuật thống nhất, nơi việc lập, tiếp nhận và xử lý hồ sơ không còn rời rạc mà được tích hợp chặt chẽ giữa ba “chân kiềng”: Kho bạc Nhà nước - Đơn vị giao dịch - Ngân hàng thương mại. Điều này giúp khơi thông những điểm nghẽn trong quy trình chi trả truyền thống, vốn thường gặp khó khăn trong việc đối chiếu và xác thực dữ liệu số lượng lớn.
Tự động hóa quy trình thanh toán hiện đại
Điểm đột phá đáng chú ý nhất trong quy trình mới chính là việc đẩy mạnh xử lý điện tử, giảm thiểu tối đa sự can thiệp thủ công. Đối với các chứng từ chuyển tiền và danh sách thanh toán cho đối tượng thụ hưởng, hệ thống dịch vụ công của Kho bạc Nhà nước hiện nay đã tích hợp khả năng tự động kiểm tra định dạng số tiền. Hệ thống sẽ tự động thực hiện các phép đối chiếu giữa số tiền chi tiết trên từng bảng biểu với tổng số tiền trên danh sách, đồng thời khớp nối với tổng số tiền trên các chứng từ chuyển tiền liên quan.
Việc lập hồ sơ cũng trở nên thuận tiện và linh hoạt hơn rất nhiều. Các đơn vị giao dịch giờ đây có thể lựa chọn nhập liệu trực tiếp trên hệ thống hoặc tải file theo cấu trúc chuẩn mà Kho bạc Nhà nước đã công bố. Sự “thông minh” của hệ thống thể hiện ở việc tự động kiểm tra tính khớp đúng của số liệu ngay khi tải lên; và sau khi có sự xác nhận của Kho bạc Nhà nước, danh sách thanh toán cho đối tượng thụ hưởng sẽ được tự động trả lại cho đơn vị qua kênh Dịch vụ công để đảm bảo tính thời gian thực trong giao dịch.
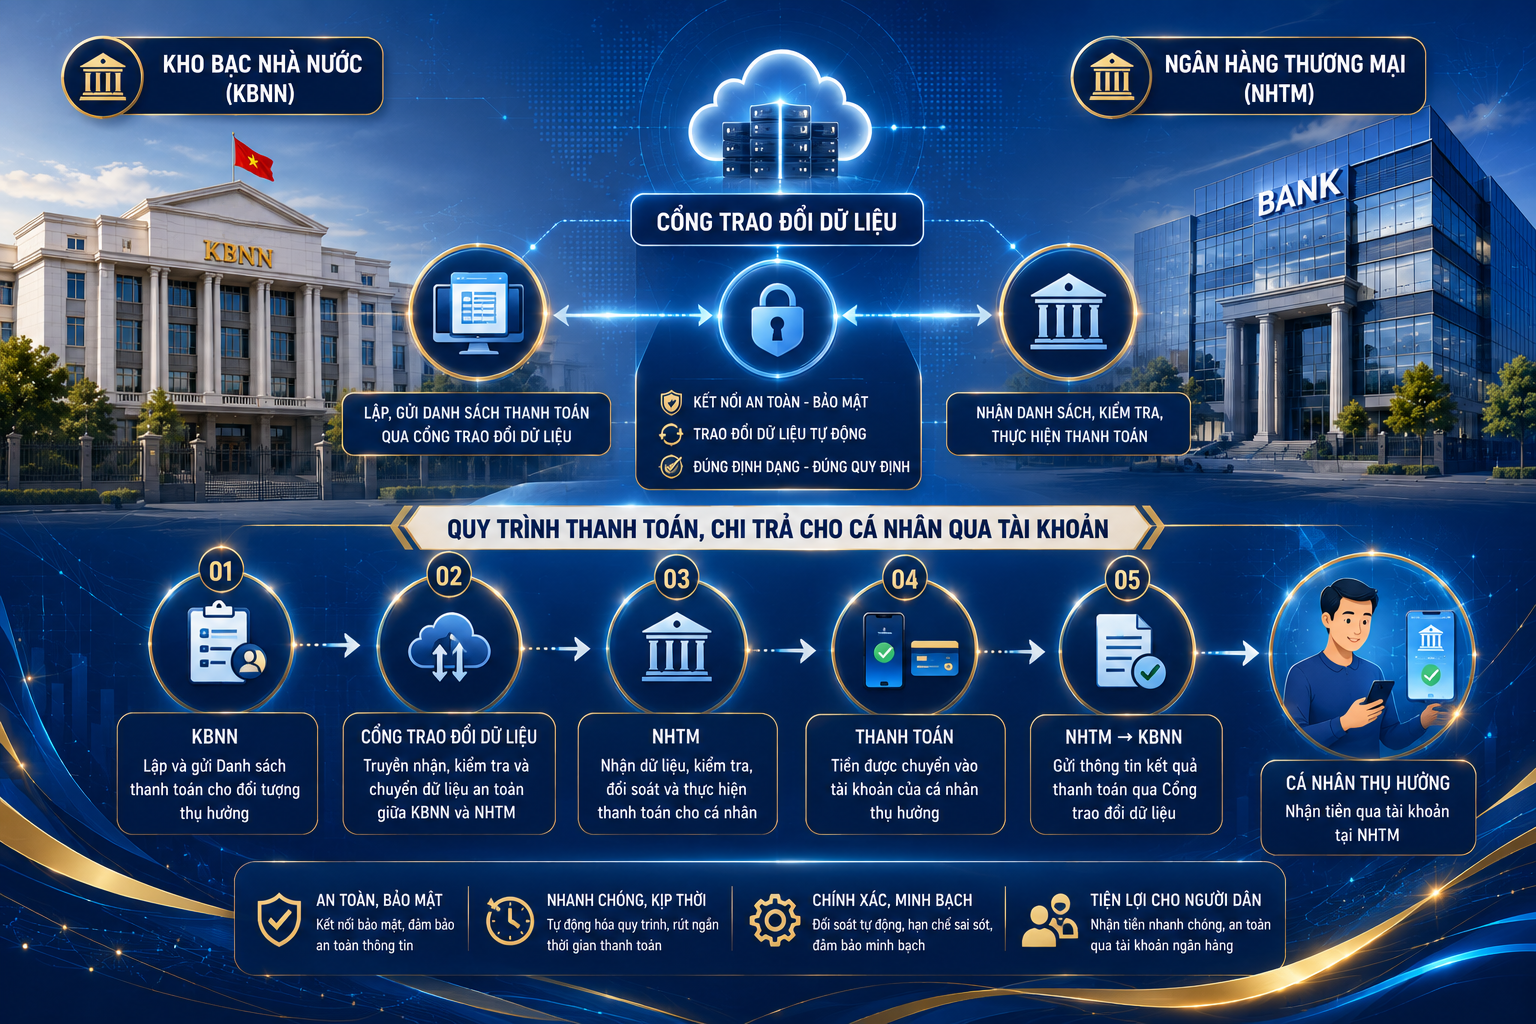 |
Kho bạc Nhà nước chuẩn hóa quy trình thanh toán, chi trả cho cá nhân qua tài khoản và trao đổi thông tin
danh sách thanh toán cho đối tượng thụ hưởng qua Cổng trao đổi dữ liệu. Thiết kế có sự hỗ trợ của AI. |
Đột phá trong bảo mật và trao đổi dữ liệu
Song song với tốc độ là yêu cầu khắt khe về an ninh tài chính. Kho bạc Nhà nước xác định, dữ liệu thanh toán, đặc biệt là thông tin về số tài khoản và số tiền của cá nhân thụ hưởng, phải được bảo vệ toàn vẹn. Do đó, dữ liệu khi truyền nhận qua API hoặc Cổng trao đổi dữ liệu bắt buộc phải được mã hóa và ký số.
Cơ chế này ngăn chặn hiệu quả mọi hành vi can thiệp hoặc chỉnh sửa trái phép dữ liệu trong quá trình luân chuyển giữa Kho bạc Nhà nước và ngân hàng thương mại. Tất cả các mắt xích trong chuỗi giao dịch điện tử đều phải tuân thủ nghiêm ngặt các quy định của pháp luật về giao dịch điện tử, tạo ra một môi trường thanh toán an toàn, nơi niềm tin của đơn vị giao dịch và người thụ hưởng được đặt lên hàng đầu.
Một nội dung quan trọng khác được nhấn mạnh là sự phối hợp chặt chẽ với hệ thống ngân hàng thương mại. Trong quá trình này, Kho bạc Nhà nước đóng vai trò dẫn dắt bằng cách hướng dẫn các ngân hàng thương mại thực hiện chi trả trên cơ sở lệnh thanh toán và dữ liệu điện tử từ danh sách thanh toán cho đối tượng thụ hưởng.
Trên cơ sở đó, các ngân hàng có thể lựa chọn hai phương thức tiếp nhận dữ liệu hiện đại: tải dữ liệu trực tiếp từ Cổng trao đổi dữ liệu của Kho bạc Nhà nước hoặc kết nối API trực tiếp để nhận dữ liệu tự động.
| Cam kết vận hành 24/7 Sự thành công của Quy trình 4983 dựa trên sự phối hợp đồng bộ giữa các bộ phận chuyên môn của Kho bạc Nhà nước. Để đảm bảo mọi vướng mắc phát sinh từ thực tế đều có cơ quan đầu mối để xử lý kịp thời, Kho bạc Nhà nước phân công cụ thể cho từng đơn vị: Ban Công nghệ thông tin và Chuyển đổi số giám sát hạ tầng mạng để đảm bảo kết nối thông suốt 24/7, đồng thời phải xử lý dứt điểm các sự cố ngay trong ngày làm việc; Ban Kế toán nhà nước chịu trách nhiệm hướng dẫn hạch toán và điều chỉnh sai sót; Ban Chính sách - Pháp chế đảm bảo tính pháp lý và nguyên tắc kiểm tra; Ban Quản lý hệ thống thanh toán đóng vai trò cầu nối, chủ trì các thỏa thuận và hỗ trợ các ngân hàng trong quá trình vận hành. |
Khi dữ liệu đã khớp đúng, ngân hàng thương mại sẽ thực hiện lệnh chuyển tiền từ tài khoản của đơn vị giao dịch sang tài khoản của từng cá nhân thụ hưởng một cách nhanh chóng. Đặc biệt, tính minh bạch được nâng cao khi các đơn vị giao dịch có thể chủ động tra cứu kết quả xử lý ngay trên chức năng Cổng trao đổi dữ liệu của Hệ thống Dịch vụ công. Danh sách các ngân hàng đã hoàn tất kết nối điện tử sẽ được thông báo công khai để các đơn vị dễ dàng thực hiện giao dịch.
Tăng cường quản trị rủi ro và minh bạch cơ chế xử lý chuyển trả
Trong bất kỳ hệ thống tài chính nào, việc dự phòng rủi ro là điều không thể thiếu. Chính vì vậy, quy trình mới của Kho bạc Nhà nước đã dự liệu các kịch bản sự cố kỹ thuật một cách chi tiết. Nếu quá trình trao đổi dữ liệu qua Cổng gặp lỗi và không thể khắc phục trong vòng một ngày làm việc, hai bên sẽ chuyển sang phương thức thủ công bằng giấy để đảm bảo việc chi trả cho cá nhân không bị đình trệ.
Vấn đề xử lý các khoản chuyển trả - vốn là khâu dễ gây nhầm lẫn - nay đã được quy định rõ ràng thông qua quy định cụ thể các trường hợp ngân hàng thương mại chuyển trả toàn bộ hoặc một phần các giao dịch thanh toán cá nhân.
Theo đó, việc chuyển trả toàn bộ được thực hiện trong các trường hợp như đơn vị giao dịch chưa ký thỏa thuận hoặc hợp đồng với ngân hàng về việc sử dụng tài khoản để chi thanh toán cá nhân; ngân hàng không nhận đủ lệnh thanh toán sau hai ngày làm việc; thông tin tài khoản của đơn vị giao dịch không khớp; tổng số tiền hoặc định dạng dữ liệu của danh sách thanh toán sai lệch hoặc không đúng cấu trúc quy định.
Đối với chuyển trả một phần, các trường hợp chủ yếu gồm sai tên ngân hàng của người hưởng, sai số tài khoản, sai tên cá nhân thụ hưởng, tài khoản đã đóng hoặc không còn hiệu lực, hoặc ngân hàng nhận được giao dịch hoàn trả từ ngân hàng quản lý tài khoản người thụ hưởng. Thời gian chuyển trả được quy định cụ thể, chậm nhất trong ngày làm việc tiếp theo kể từ khi phát sinh trường hợp phải chuyển trả.
Về phía Kho bạc Nhà nước, khi ngân hàng hoàn trả giao dịch, giao dịch viên kiểm tra, xác định nguyên nhân để xử lý. Trường hợp do lỗi của Kho bạc Nhà nước, Kho bạc Nhà nước thực hiện điều chỉnh và gửi lại lệnh thanh toán; trường hợp do lỗi từ đơn vị giao dịch, giao dịch viên liên hệ kiểm tra, xác minh, hạch toán khoản hoàn trả và đề nghị đơn vị lập lại hồ sơ thanh toán. Trong vòng một ngày làm việc kể từ khi nhận được báo có của ngân hàng thương mại, Kho bạc Nhà nước nơi giao dịch có trách nhiệm thông báo cho đơn vị giao dịch.
Sự phân định trách nhiệm rõ ràng này giúp dòng vốn được luân chuyển chính xác và giảm thiểu lãng phí thời gian.
Việc triển khai quy trình thanh toán theo Quyết định số 4983/QĐ-KBNN là minh chứng rõ nét cho quyết tâm của Kho bạc Nhà nước trong việc hiện đại hóa nền tài chính công. Bằng cách chuẩn hóa trao đổi dữ liệu, tăng cường tự động hóa và siết chặt an toàn thông tin, Kho bạc Nhà nước không chỉ nâng cao hiệu quả quản trị ngân sách mà còn mang lại sự tiện ích, nhanh chóng cho hàng triệu cá nhân thụ hưởng. Đây chính là nền tảng vững chắc để xây dựng Kho bạc số hiện đại, minh bạch và phục vụ tốt nhất cho người dân và doanh nghiệp trong giai đoạn tới.