Tài khoản chứng khoán lên 40 triệu chỉ là vấn đề thời gian
Từ hơn 14 triệu hiện nay, số tài khoản nhà đầu tư chứng khoán sẽ lên 20, 30 rồi 40 triệu khi thị trường có thêm sản phẩm và dòng vốn dài hạn.


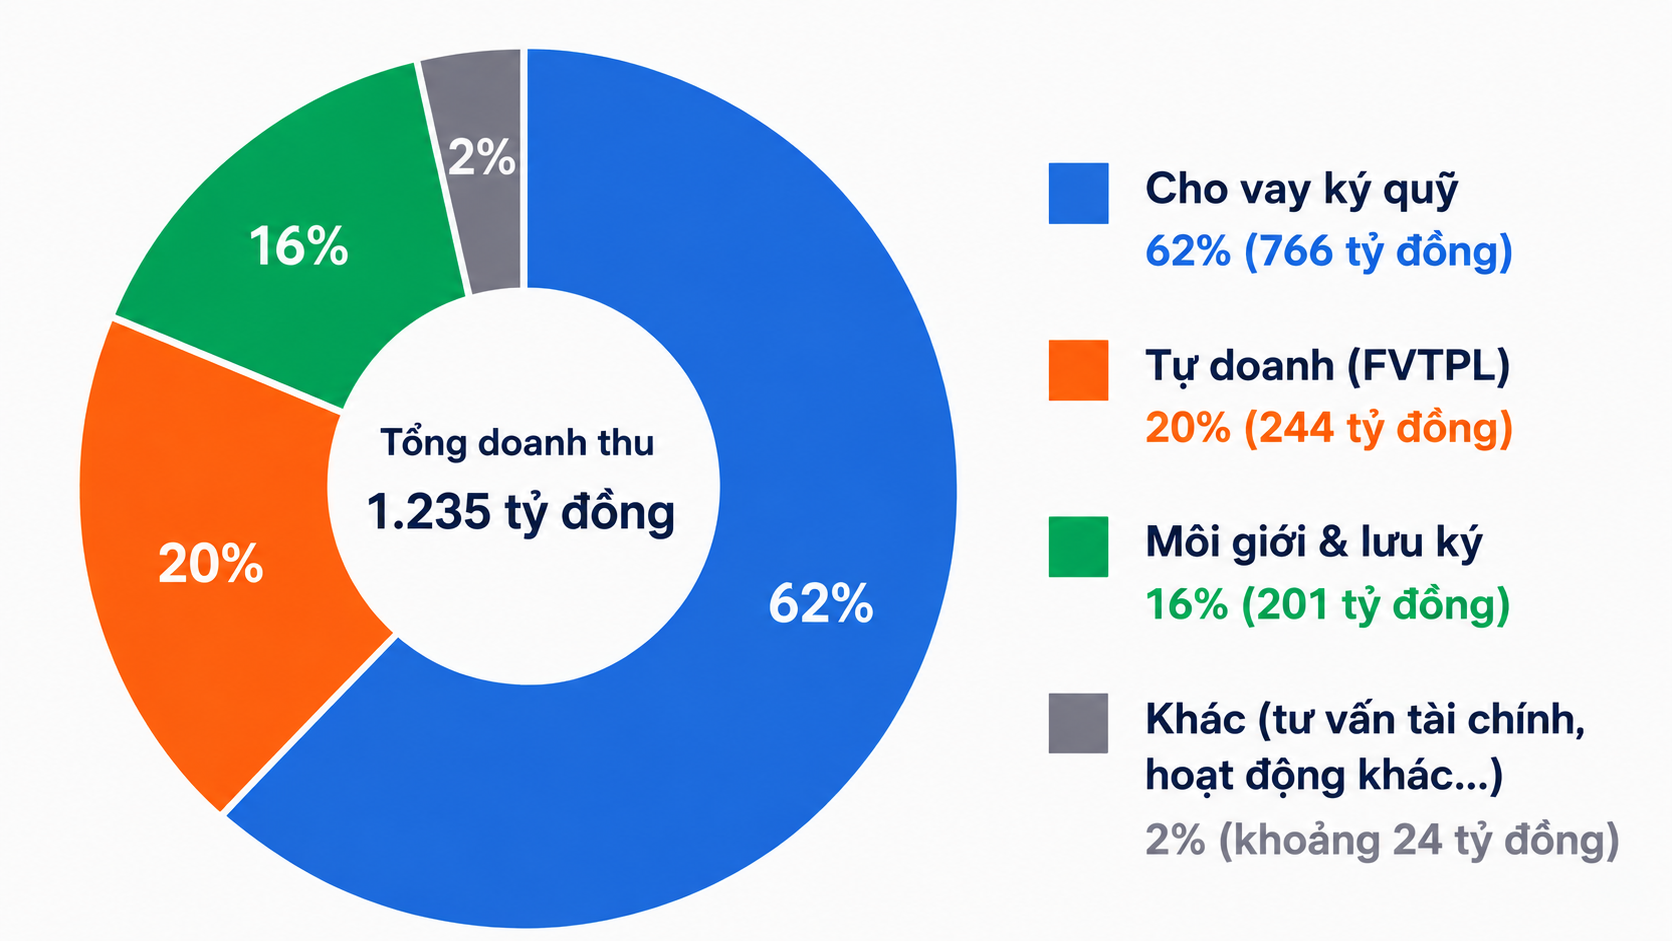 |
| Cơ cấu doanh thu hoạt động quý II/2026 của HSC |
Margin là động lực tăng trưởng chính, nhưng dư địa không còn nhiều
Kết quả kinh doanh quý II/2026 của CTCP Chứng khoán TP. Hồ Chí Minh (HSC, HOSE: HCM) cho thấy một bức tranh tích cực về lợi nhuận. Công ty ghi nhận doanh thu hoạt động đạt 1.235 tỷ đồng, tăng 15,1% so với cùng kỳ năm trước, trong khi lợi nhuận trước thuế đạt 340,5 tỷ đồng, tăng 42,1%; lợi nhuận sau thuế đạt 273 tỷ đồng, tăng 42%. Lũy kế 6 tháng, doanh thu đạt 2.702 tỷ đồng và lợi nhuận trước thuế đạt gần 704 tỷ đồng, tăng lần lượt 30,3% và 34,6% so với cùng kỳ.
Tốc độ tăng lợi nhuận vượt khá xa tốc độ tăng doanh thu, cho thấy cơ cấu nguồn thu của HSC đã dịch chuyển theo hướng tập trung nhiều hơn vào các mảng có biên lợi nhuận cao, thay vì phụ thuộc chủ yếu vào hoạt động môi giới truyền thống.
Trong đó, cho vay ký quỹ (margin) tiếp tục là “đầu tàu” tăng trưởng. Doanh thu từ hoạt động này đạt khoảng 766 tỷ đồng trong quý II, tăng hơn 53% so với cùng kỳ và đóng góp tới 62% tổng doanh thu hoạt động. Dư nợ cho vay ký quỹ cuối quý đạt mức kỷ lục 29.024 tỷ đồng, tăng khoảng 46,5% so với cùng kỳ năm trước.
Động lực này đến từ việc HSC hoàn tất đợt tăng vốn lớn cuối năm 2025, qua đó mở rộng năng lực cho vay. Với các công ty chứng khoán, quy mô vốn chủ sở hữu gần như quyết định “công suất” của hoạt động margin. Vốn lớn hơn đồng nghĩa với khả năng mở rộng dư nợ cho vay lớn hơn mà vẫn đáp ứng các tỷ lệ an toàn tài chính.
Tuy nhiên, chính “cỗ máy” tạo lợi nhuận này cũng đang tiến gần giới hạn. Với vốn chủ sở hữu khoảng 14.640 tỷ đồng và dư nợ margin hơn 29.000 tỷ đồng, tỷ lệ margin trên vốn chủ sở hữu đã ở mức xấp xỉ 2 lần. Phần lớn dư địa mở rộng từ đợt tăng vốn trước gần như đã được khai thác hết. Điều đó đồng nghĩa, nếu không bổ sung thêm vốn, khả năng tiếp tục gia tăng dư nợ margin sẽ bị hạn chế đáng kể.
Bên cạnh đó, biên lợi nhuận của hoạt động cho vay cũng bắt đầu chịu sức ép. Sáu tháng đầu năm, doanh thu lãi cho vay tăng khoảng 50%, nhưng chi phí lãi vay tăng tới 75%, cho thấy chi phí vốn đang tăng nhanh hơn tốc độ tăng thu nhập từ hoạt động này. Đây là dấu hiệu cần theo dõi khi khả năng duy trì mức sinh lời của mảng margin sẽ phụ thuộc ngày càng nhiều vào hiệu quả quản trị nguồn vốn.
Một điểm tích cực khác là HSC đã giảm đáng kể dư nợ vay ngắn hạn và tất toán toàn bộ khoản vay ngoại tệ, qua đó giảm rủi ro tỷ giá. Song việc chuyển sang nguồn vốn trong nước cũng có thể khiến chi phí vốn tăng lên trong bối cảnh mặt bằng lãi suất nhích lên.
Động lực mới sẽ đến từ đâu?
Khi dư địa mở rộng margin không còn nhiều, câu hỏi đặt ra là HSC sẽ tìm kiếm tăng trưởng ở đâu trong giai đoạn tiếp theo.
Một trong những hướng đi được ban lãnh đạo lựa chọn là tiếp tục tăng vốn. Công ty đã công bố kế hoạch chào bán tối đa 270 triệu cổ phiếu để huy động gần 2.700 tỷ đồng. Nếu kế hoạch được triển khai đúng tiến độ, nguồn vốn mới sẽ tạo thêm không gian để mở rộng hoạt động cho vay ký quỹ cũng như nâng cao năng lực cạnh tranh trong bối cảnh nhu cầu sử dụng đòn bẩy của nhà đầu tư vẫn ở mức cao.
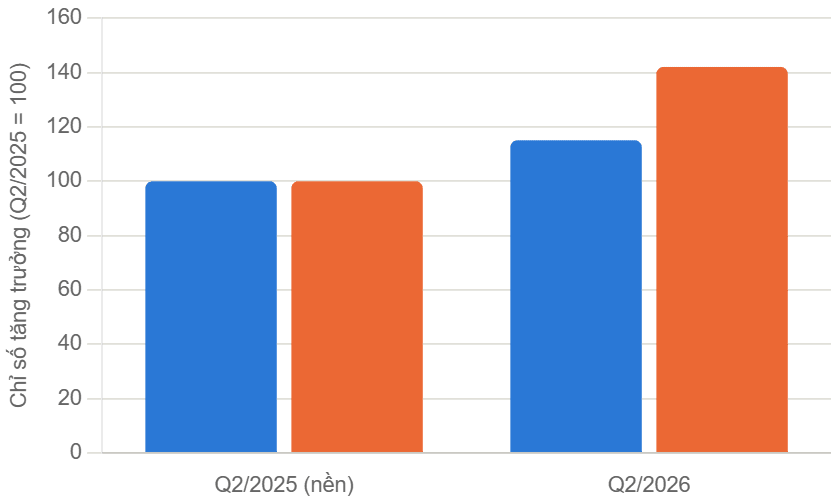 |
| Tốc độ tăng trưởng duy trì cao. |
Tuy nhiên, việc tăng vốn cũng đặt ra yêu cầu sử dụng vốn hiệu quả hơn. ROE của HSC hiện khoảng 10,7%, đang trên đà phục hồi nhưng vẫn chịu áp lực pha loãng sau các đợt tăng vốn liên tiếp. Điều đó cho thấy tăng trưởng lợi nhuận tuyệt đối chưa phải là thước đo duy nhất; khả năng tạo ra lợi nhuận trên mỗi đồng vốn mới là yếu tố phản ánh chất lượng tăng trưởng trong dài hạn.
Hoạt động tự doanh của HSC cũng cho thấy xu hướng ưu tiên quản trị rủi ro. Mặc dù doanh thu FVTPL giảm do công ty thu hẹp danh mục cổ phiếu, lợi nhuận từ mảng này vẫn tăng nhờ giảm lỗ đánh giá lại và cơ cấu lại danh mục đầu tư. Danh mục FVTPL hiện chủ yếu là trái phiếu, chiếm khoảng 78% giá trị, trong khi cổ phiếu chiếm khoảng 20%. Việc gia tăng tỷ trọng tài sản có thu nhập cố định giúp giảm biến động kết quả kinh doanh, song đồng thời hạn chế dư địa bứt phá của hoạt động tự doanh khi thị trường cổ phiếu khởi sắc.
Mảng môi giới chưa thoát khỏi sức ép cạnh tranh. Doanh thu môi giới và lưu ký giảm khoảng 15% so với cùng kỳ, dù thị phần trên HOSE tăng nhẹ từ 6,74% lên 6,80%. Việc giữ được thị phần cho thấy HSC vẫn duy trì năng lực cạnh tranh, nhưng dư địa tăng trưởng của mảng này còn hạn chế trong bối cảnh các công ty chứng khoán tiếp tục cạnh tranh bằng chính sách phí.
Trái ngược với sự tăng trưởng của margin, hoạt động tư vấn tài chính suy giảm mạnh khi doanh thu 6 tháng giảm 82% so với cùng kỳ và chuyển từ có lãi sang lỗ. Cơ cấu nguồn thu vì vậy tiếp tục nghiêng về cho vay ký quỹ và tự doanh, thay vì phân bổ đồng đều giữa các mảng kinh doanh.
Khi dư địa mở rộng margin dần thu hẹp, khả năng bổ sung vốn, nâng cao hiệu quả sử dụng vốn và đa dạng hóa nguồn thu sẽ trở thành những yếu tố quyết định triển vọng tăng trưởng của HSC.