Phát triển chứng chỉ lưu ký để mở rộng kết nối thị trường vốn
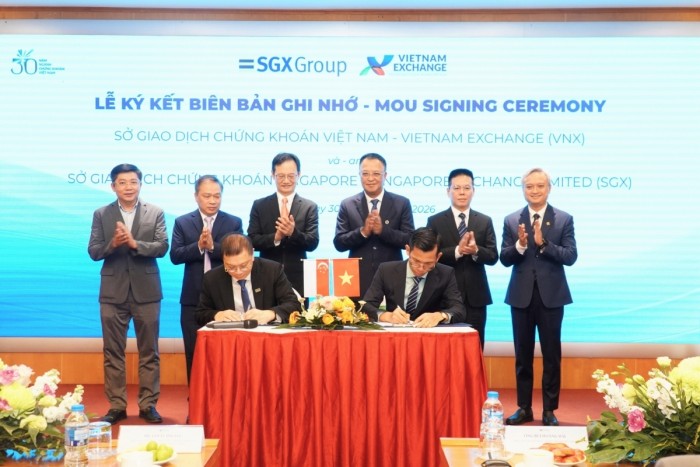
Việt Nam và Singapore tăng cường phối hợp nghiên cứu chứng chỉ lưu ký, từ khuôn khổ pháp lý đến cơ chế vận hành, hướng tới mở rộng cơ hội đầu tư xuyên biên giới.


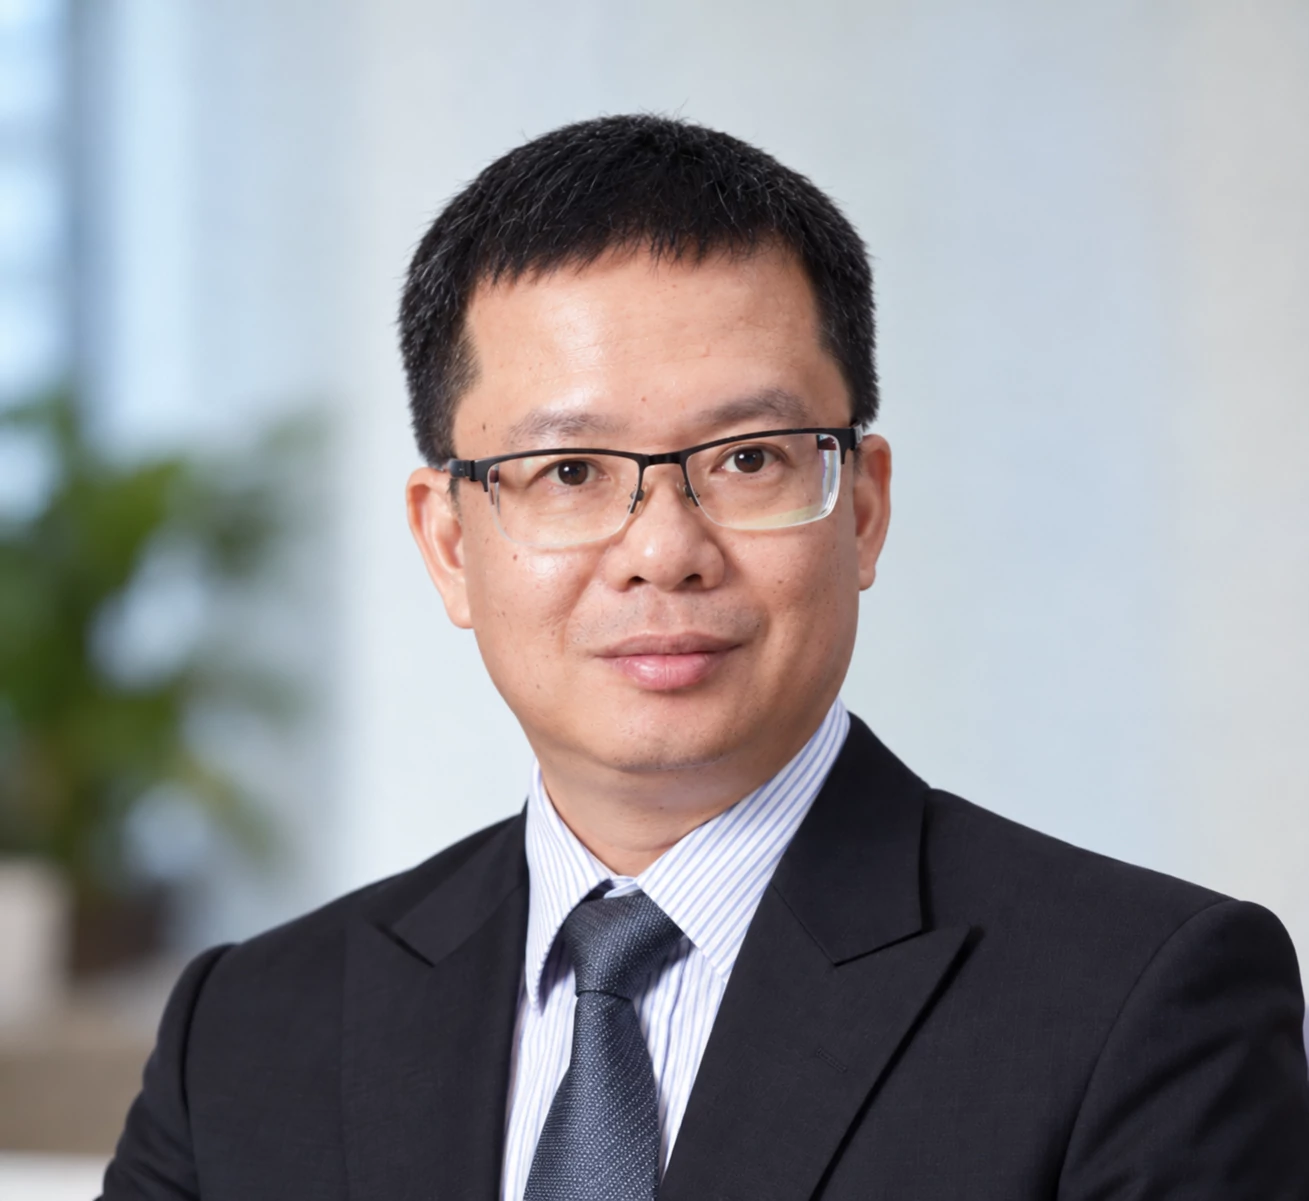 |
| Ông Đinh Đức Minh, Giám đốc Đầu tư cấp cao Công ty cổ phần Quản lý Quỹ VinaCapital |
Những yêu cầu đối với doanh nghiệp sau nâng hạng được nhìn rõ từ thực tế của một nhà đầu tư tổ chức nước ngoài đã có hơn 20 năm hoạt động tại Việt Nam. VinaCapital quản lý khoảng 4 tỷ USD tài sản, với hoạt động đầu tư trên nhiều loại tài sản. Tại Directors Talk #30, ông Đinh Đức Minh, Giám đốc Đầu tư cấp cao Công ty cổ phần Quản lý Quỹ VinaCapital, tập trung vào những yếu tố quyết định giá trị một khoản đầu tư: đồng vốn được sử dụng ra sao, tăng trưởng có tạo ra dòng tiền và những cam kết của doanh nghiệp có thể kiểm chứng đến đâu.
Khi tăng trưởng chưa đủ để thuyết phục nhà đầu tư
Một doanh nghiệp có thể tăng doanh thu, lợi nhuận và mở rộng quy mô, nhưng những con số đó chưa đồng nghĩa giá trị dành cho cổ đông cũng tăng lên. Phía sau kế hoạch tăng trưởng luôn là câu hỏi về lượng vốn bỏ ra và khả năng sinh lời của số vốn ấy.
Đây là điểm các quỹ đầu tư thường quan tâm khi nhìn vào doanh nghiệp. Theo ông Đinh Đức Minh, một chỉ tiêu được các quỹ chú ý là tỷ suất sinh lời trên vốn đầu tư (ROIC) trong tương quan với WACC (chi phí sử dụng vốn bình quân). ROIC được tính trên lợi nhuận trước lãi vay so với tổng vốn đầu tư, gồm vốn chủ sở hữu và nợ. Khi ROIC cao hơn WACC, doanh nghiệp tạo thêm giá trị cho cổ đông; ngược lại, nếu ROIC thấp hơn chi phí vốn, đầu tư thêm có thể làm giảm giá trị.
Từ góc nhìn này, điều quan trọng không chỉ là doanh nghiệp đầu tư bao nhiêu hay tăng trưởng nhanh thế nào, mà là đồng vốn bỏ ra có tạo được giá trị hay không. Một dự án mới, kế hoạch mở rộng hay quyết định giữ lại lợi nhuận đều phải gắn với khả năng sinh lời của vốn.
Vì thế, kỷ luật phân bổ vốn trở thành một phần của câu chuyện tăng trưởng. Ông Minh lưu ý đầu tư mới cần có trọng tâm, đồng thời giữ an toàn cho bảng cân đối. Với đầu tư ngoài ngành, doanh nghiệp cần có năng lực, lợi thế rõ ràng và có thể tính toán mức sinh lời chắc chắn. Đòn bẩy cũng cần được kiểm soát theo khả năng tạo dòng tiền và mức độ biến động của hoạt động kinh doanh; cơ cấu kỳ hạn nợ cần phù hợp với vòng đời tài sản.
Ở phía cổ đông, vấn đề còn là cách doanh nghiệp sử dụng lợi nhuận giữ lại. Chính sách cổ tức cần nhất quán, có thể dự báo và cân bằng giữa tái đầu tư, trả cổ tức, mua lại cổ phiếu và củng cố bảng cân đối. Lợi nhuận giữ lại chỉ thuyết phục khi doanh nghiệp còn cơ hội tái đầu tư có khả năng tạo giá trị cao hơn chi phí vốn.
Nhưng hiệu quả sử dụng vốn mới trả lời doanh nghiệp có tạo ra giá trị hay không. Với nhà đầu tư dài hạn, câu hỏi tiếp theo là giá trị đó sẽ được tạo ra như thế nào trong những năm tới.
Theo ông Minh, nhà đầu tư kỳ vọng doanh nghiệp lớn lên ít nhất gấp đôi trong vòng 5 năm. Song tăng trưởng lợi nhuận không thể tách rời dòng tiền. Nhà đầu tư có thể đặt lợi nhuận cạnh dòng tiền tự do hoặc dòng tiền từ hoạt động kinh doanh qua nhiều năm để xem lợi nhuận có thực sự đi cùng khả năng tạo tiền hay chỉ nằm trên báo cáo.
Một câu chuyện tăng trưởng cần được giải thích bằng những biến số có thể theo dõi trong 3-5 năm: nguồn tăng trưởng, cơ cấu doanh thu và lợi nhuận, hoạt động cốt lõi, các yếu tố bất thường, cùng giả định về sản lượng, giá bán, chi phí, biên lợi nhuận và rủi ro.
Điểm mấu chốt là chiến lược phải gắn với định giá. Ông Minh cho rằng doanh nghiệp nên bắt đầu từ những thông tin nhà đầu tư cần để định giá, thay vì chỉ nói những điều doanh nghiệp muốn nói. Câu chuyện đầu tư phải nhất quán qua các kỳ, không thay đổi theo kết quả từng quý hay diễn biến giá cổ phiếu; KPI, mốc thực hiện và rủi ro là cơ sở để đối chiếu giữa cam kết và kết quả.
 |
| Ảnh chụp màn hình |
Khi thị trường phải tự đoán, câu chuyện đầu tư mất sức thuyết phục
Nếu hiệu quả vốn và khả năng tạo dòng tiền là phần cốt lõi của giá trị, thì thông tin là điều kiện để nhà đầu tư nhìn thấy và kiểm chứng giá trị ấy. Một doanh nghiệp có chiến lược tốt nhưng dữ liệu đến chậm, thiếu chiều sâu hoặc không nhất quán sẽ làm giảm khả năng dự báo.
Tại tọa đàm, ông Minh nhấn mạnh thông tin phải kịp thời, nhất quán và đủ chiều sâu để nhà đầu tư đánh giá chất lượng lợi nhuận và xây dựng dự báo. Với nhà đầu tư quốc tế, báo cáo tiếng Anh cần được công bố đồng thời và thống nhất với bản tiếng Việt. Doanh nghiệp cũng cần cập nhật tình hình kinh doanh và duy trì đối thoại với nhà đầu tư.
Yêu cầu không dừng ở việc công bố. Dữ liệu cần được tổ chức có hệ thống, dễ trích xuất; thông tin phục vụ phân tích phải đủ để nhìn vào cơ cấu doanh thu, lợi nhuận, các giả định và triển vọng. Khi xuất hiện thông tin bất lợi, doanh nghiệp và bộ phận quan hệ nhà đầu tư cần chủ động phản hồi.
Ông Minh cũng dẫn báo cáo của IR Awards và cho biết các doanh nghiệp đạt chuẩn công bố thông tin trong nhiều năm có tỷ suất lợi nhuận trên vốn chủ sở hữu cao hơn nhóm không đạt chuẩn. Từ đó, ông nhìn nhận có mối liên hệ giữa chất lượng công bố thông tin, hoạt động quan hệ nhà đầu tư và hiệu quả kinh doanh.
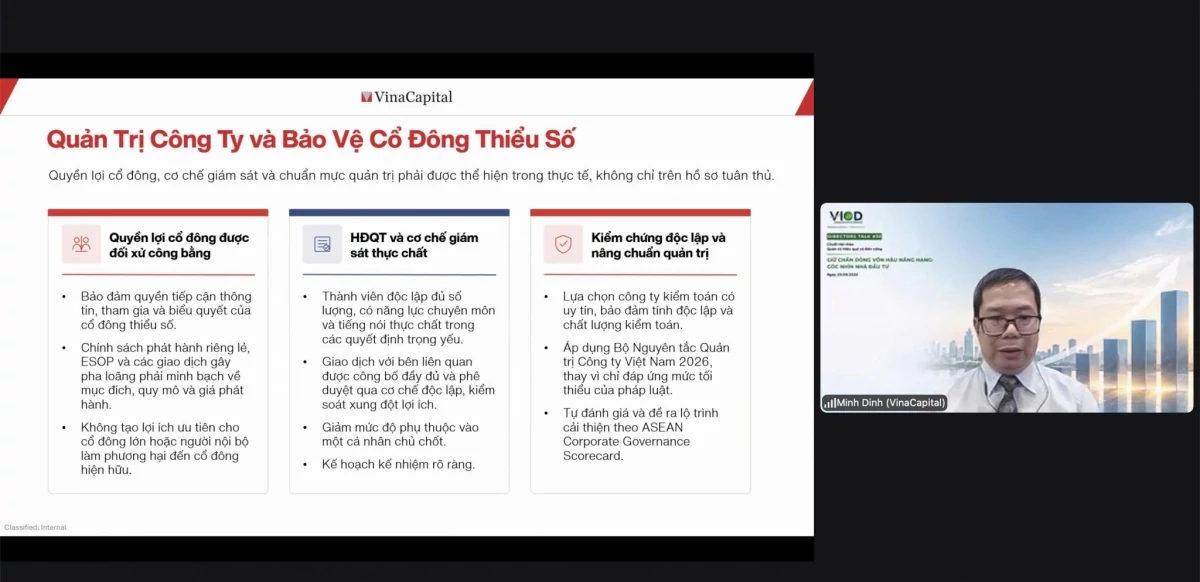
Nhưng minh bạch thông tin vẫn chưa phải điểm cuối. Khi bỏ vốn, nhà đầu tư còn phải xem quyền lợi cổ đông được bảo vệ ra sao trong những quyết định có thể ảnh hưởng đến giá trị khoản đầu tư. Các vấn đề gồm quyền tiếp cận thông tin, tham gia và biểu quyết của cổ đông thiểu số; minh bạch mục đích, quy mô và giá phát hành đối với phát hành riêng lẻ, ESOP và các giao dịch gây pha loãng; công bố đầy đủ, kiểm soát độc lập giao dịch với bên liên quan; và tiếng nói thực chất của thành viên HĐQT độc lập.
Một góc nhìn từ phía doanh nghiệp tại tọa đàm cũng đặt vấn đề niềm tin của nhà đầu tư đối với quản trị công ty, trong đó HĐQT giữ vai trò định hướng và giám sát. Từ phía nhà đầu tư, ông Minh cho biết những vấn đề như giao dịch bên liên quan thiếu minh bạch hay phát hành làm pha loãng cổ phiếu với điều kiện quá ưu đãi là những vấn đề thường được quan tâm khi đầu tư tại Việt Nam.
Điều có thể khiến một doanh nghiệp mất sức hấp dẫn không nhất thiết là kết quả kinh doanh thấp hơn kỳ vọng, mà là khả năng dự báo bị phá vỡ: chiến lược thay đổi đột ngột mà không giải thích rõ, cam kết không đi cùng thực thi, thông tin giữa các kỳ thiếu nhất quán hoặc quyết định ảnh hưởng đến cổ đông nhưng không đủ minh bạch. Đây cũng là những yếu tố có thể khiến luận điểm đầu tư mất sức thuyết phục và thị trường phải tự đoán doanh nghiệp đang ở đâu.
Sau nâng hạng, cơ hội tiếp cận dòng vốn rộng hơn cũng đồng nghĩa yêu cầu đối với từng doanh nghiệp trở nên cụ thể hơn: vốn phải tạo giá trị, tăng trưởng phải đi cùng dòng tiền và những cam kết với cổ đông phải có cơ sở để kiểm chứng. Nhà đầu tư không đòi hỏi doanh nghiệp phải hoàn hảo, nhưng cần một doanh nghiệp có thể dự báo, có kỷ luật vốn, minh bạch và nhất quán trong những gì đã cam kết.