





Sinh viên mở 14 tài khoản ngân hàng cho đường dây cờ bạc thuê
Với khoảng 5 triệu đồng mỗi tháng cho một tài khoản, một số sinh viên mở tài khoản ngân hàng cho đường dây đánh bạc thuê, có người mở tới 14 tài khoản.


| Giảm lãi suất cho nhiều chương trình tín dụng chính sách Tín dụng bứt tốc, thanh khoản co hẹp Ngân hàng chạy đua huy động vốn khi tín dụng bứt tốc |
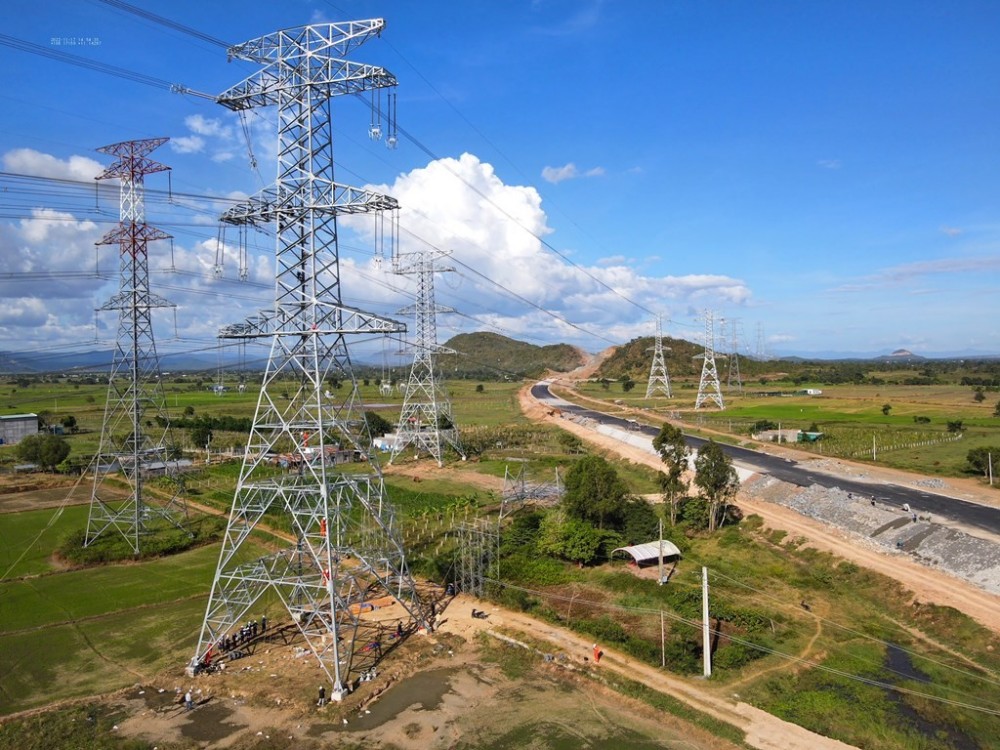 |
| Ảnh minh hoạ. Nguồn: ST |
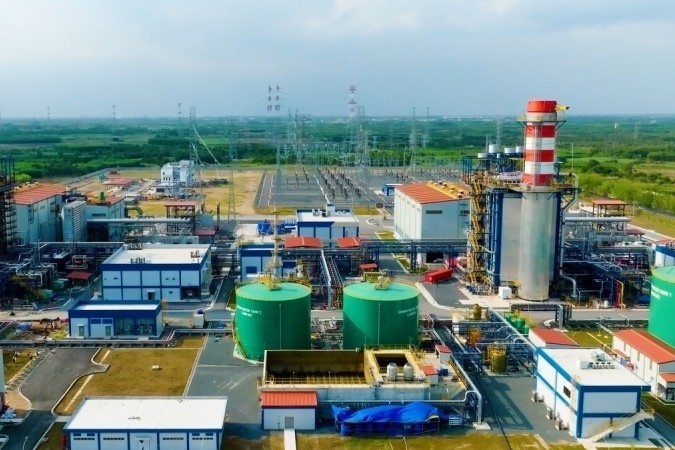
Theo đó, quy mô chương trình sẽ gồm 2 giai đoạn. Giai đoạn năm 2025-2026, các ngân hàng thương mại dành khoảng 100 nghìn tỷ đồng (khoảng 20% quy mô của Chương trình) để cho vay với lãi suất ưu đãi đối với các dự án hạ tầng điện, giao thông, công nghệ chiến lược.
Giai đoạn 2027 - 2030, căn cứ vào tiến độ, nhu cầu sử dụng vốn tín dụng của các dự án, số vốn còn lại sẽ được phân bổ, mở rộng đảm bảo không vượt quá số tiền cam kết tham gia Chương trình của từng ngân hàng và tổng quy mô của Chương trình tối đa không quá 500 nghìn tỷ đồng.
| Về đối tượng cho vay, khách hàng là các doanh nghiệp vay vốn dài hạn để đầu tư các dự án trọng điểm/quan trọng quốc gia thuộc lĩnh vực hạ tầng điện, giao thông, công nghệ chiến lược do các Bộ cung cấp. Đối với lĩnh vực điện: Danh mục dự án tham gia Chương trình theo Công văn 9238/BCT-KHTC ngày 21/11/2025 của Bộ Công Thương. Đối với lĩnh vực giao thông: Danh mục dự án tham gia Chương trình theo Công văn 14394/BXD-KHTC ngày 02/12/2025 của Bộ Xây dựng. Đối với lĩnh vực công nghệ chiến lược: Các dự án sản xuất sản phẩm thuộc “Danh mục công nghệ chiến lược và sản phẩm công nghệ chiến lược quốc gia” tại Quyết định 1131/QĐ-TTg ngày 12/6/2025 và được Bộ Khoa học và Công nghệ xác nhận đối tượng. |
Về nguyên tắc cho vay, việc triển khai Chương trình bảo đảm công khai, minh bạch, đúng mục tiêu, đối tượng, đúng quy định của pháp luật. Khách hàng vay vốn phải thuộc đối tượng vay vốn của Chương trình và đáp ứng các điều kiện vay vốn theo quy định của pháp luật và quy định nội bộ của ngân hàng thương mại về hoạt động cho vay của tổ chức tín dụng; có trách nhiệm trong việc phối hợp với ngân hàng thương mại trong quá trình vay vốn theo Chương trình. Cơ chế cho vay theo quy định hiện hành.
Lãi suất ưu đãi của Chương trình sẽ thấp hơn tối thiểu từ 1 - 1,5%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng cho vay. Thời gian triển khai đến hết năm 2030 hoặc đến khi doanh số cho vay đạt quy mô 500 nghìn tỷ đồng của Chương trình (tùy điều kiện nào đến trước).
Thời gian áp dụng lãi suất ưu đãi tối thiểu 2 năm kể từ ngày giải ngân từng lần (theo từng khế ước nhận nợ) nhưng không quá thời hạn cho vay tại thỏa thuận cho vay với khách hàng.
Ngân hàng dừng áp dụng lãi suất ưu đãi đối với các khoản cho vay được giải ngân sau 31/12/2030 hoặc khi hết nguồn vốn của ngân hàng thương mại đã đăng ký tham gia Chương trình, tùy thời điểm nào đến trước.
Lãi suất cho vay sau khi hết thời gian ưu đãi do ngân hàng thương mại và khách hàng tự thỏa thuận, thống nhất, đảm bảo phù hợp với quy định của pháp luật và được xác định rõ hoặc nêu rõ cách xác định tại thỏa thuận cho vay ký kết giữa ngân hàng và khách hàng.
Trường hợp ngân hàng thương mại phát hiện khách hàng sử dụng vốn sai mục đích thì ngân hàng cho vay chấm dứt ưu đãi và thu hồi toàn bộ phần lãi suất cho vay đã ưu đãi cho khách hàng kể từ ngày giải ngân đến ngày chấm dứt ưu đãi lãi suất.
Để thực hiện chương trình, NHNN yêu cầu các ngân hàng thương mại tham gia Chương trình khẩn trương ban hành hướng dẫn và tổ chức triển khai Chương trình thống nhất trên toàn hệ thống của chính ngân hàng. Khuyến khích các ngân hàng thương mại theo thẩm quyền thực hiện miễn, giảm các loại phí dịch vụ đối với khách hàng tham gia Chương trình này, phù hợp với quy định của pháp luật và quy định của ngân hàng.
Ngân hàng thương mại cho khách hàng vay vốn để thực hiện Chương trình bằng nguồn vốn tự huy động của ngân hàng; có trách nhiệm xem xét, thẩm định, quyết định cho vay đối với khách hàng theo quy định của pháp luật về cho vay và tự chịu trách nhiệm về quyết định cho vay của mình; thực hiện phân loại nợ, trích lập dự phòng và xử lý rủi ro đối với các khoản cho vay thuộc Chương trình này theo quy định của pháp luật.