Chính phủ đề xuất miễn thuế đối với cơ sở giáo dục; đồng thời miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh. Đồng thời, đề xuất miễn thuế sử dụng đất phi nông nghiệp đối với đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc và miền núi.
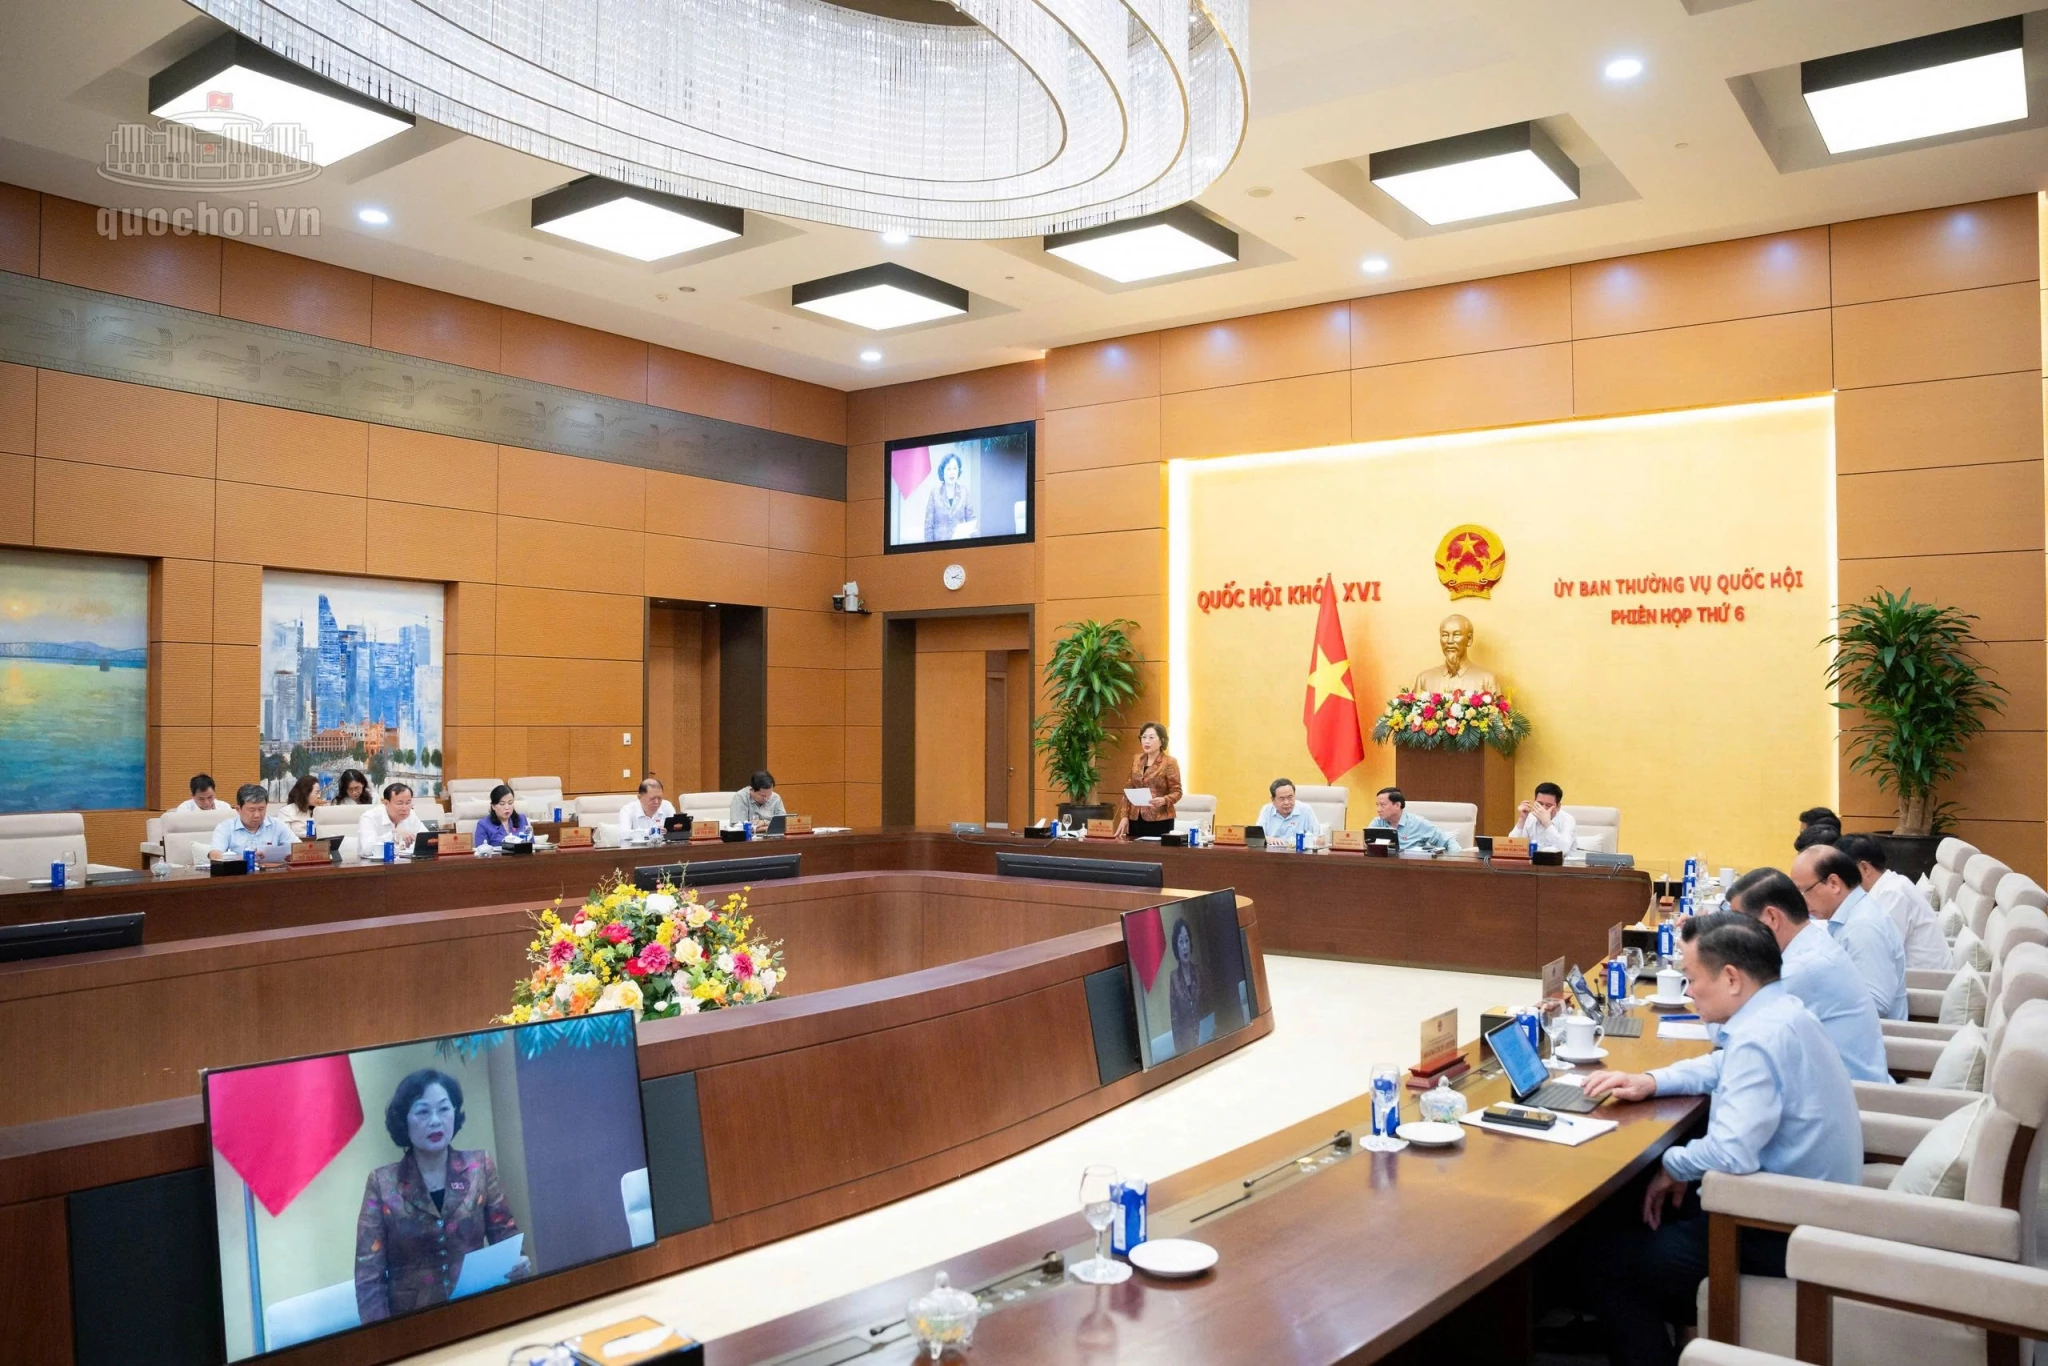 |
| Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân. Ảnh: VPQH |
Đề xuất mở rộng diện miễn thuế
Chiều ngày 22/9, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Trình bày tờ trình của Chính phủ, Thứ trưởng Bộ Tài chính Lê Tấn Cận cho biết việc sửa đổi, bổ sung được đặt trong yêu cầu thể chế hóa các chủ trương về ưu đãi thuế đối với cơ sở giáo dục tại Nghị quyết số 71-NQ/TW của Bộ Chính trị về đột phá phát triển giáo dục và đào tạo.
Cụ thể, Nghị quyết số 71-NQ/TW có định hướng không thu tiền sử dụng đất, giảm tiền thuê đất và thuế sử dụng đất đối với các cơ sở giáo dục trong nước; đồng thời không thu thuế thu nhập doanh nghiệp đối với các cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì mục đích lợi nhuận.
Pháp luật thuế thu nhập doanh nghiệp, thuế sử dụng đất phi nông nghiệp hiện hành đã có ưu đãi thuế với lĩnh vực giáo dục và đào tạo. Tuy nhiên, chưa bao quát toàn diện mọi loại hình cơ sở giáo dục đang trực tiếp quản lý sử dụng đất cho giáo dục đào tạo, chưa bảo đảm thực hiện các mục tiêu được đặt ra tại Nghị quyết.
Từ đó, Chính phủ đề xuất sửa đổi, bổ sung các quy định về thuế. Đối với Luật Thuế thu nhập doanh nghiệp và Luật Thuế thu nhập cá nhân, Chính phủ đề xuất miễn thuế đối với cơ sở giáo dục, không phân biệt công lập hay tư thục hoạt động vì mục tiêu lợi nhuận, nhằm thực hiện chủ trương của Đảng tại Nghị quyết số 71-NQ/TW.
Cùng với đó, Chính phủ đề xuất bổ sung quy định miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập của doanh nghiệp, cá nhân kinh doanh từ dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
Theo Chính phủ, chính sách này nhằm góp phần hỗ trợ doanh nghiệp, hộ kinh doanh giảm chi phí cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh; thúc đẩy hình thành các cơ sở cung cấp suất ăn quy mô lớn, tuân thủ đầy đủ quy định về an toàn thực phẩm, qua đó giảm chi phí cho người học, người bệnh.
Chính sách miễn thuế được đề xuất áp dụng đối với doanh nghiệp cung cấp suất ăn, tổ chức khoa học và công nghệ công lập, cơ sở giáo dục công lập nộp thuế thu nhập doanh nghiệp theo tỷ lệ phần trăm trên doanh thu.
Đối với thuế sử dụng đất phi nông nghiệp, Chính phủ đề xuất bổ sung trường hợp miễn thuế sử dụng đất phi nông nghiệp của cơ sở giáo dục để thực hiện chủ trương tại Nghị quyết số 71-NQ/TW. Đồng thời, bổ sung quy định miễn thuế sử dụng đất phi nông nghiệp đối với đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc và miền núi để thực hiện chủ trương tại Nghị quyết số 21-NQ/TW.
Chính phủ cũng đề xuất bỏ quy định về thuế suất đối với đất lấn chiếm để bảo đảm phù hợp với thực tiễn. Đồng thời, sửa đổi, hoàn thiện quy định về đăng ký, kê khai, tính thuế và nộp thuế sử dụng đất phi nông nghiệp để phù hợp với tên gọi theo tổ chức bộ máy hành chính mới sắp xếp.
Về thời gian, Chính phủ trình Quốc hội xem xét, thông qua tại kỳ họp tháng 10/2026 và đề xuất luật có hiệu lực kể từ ngày 1/1/2027.
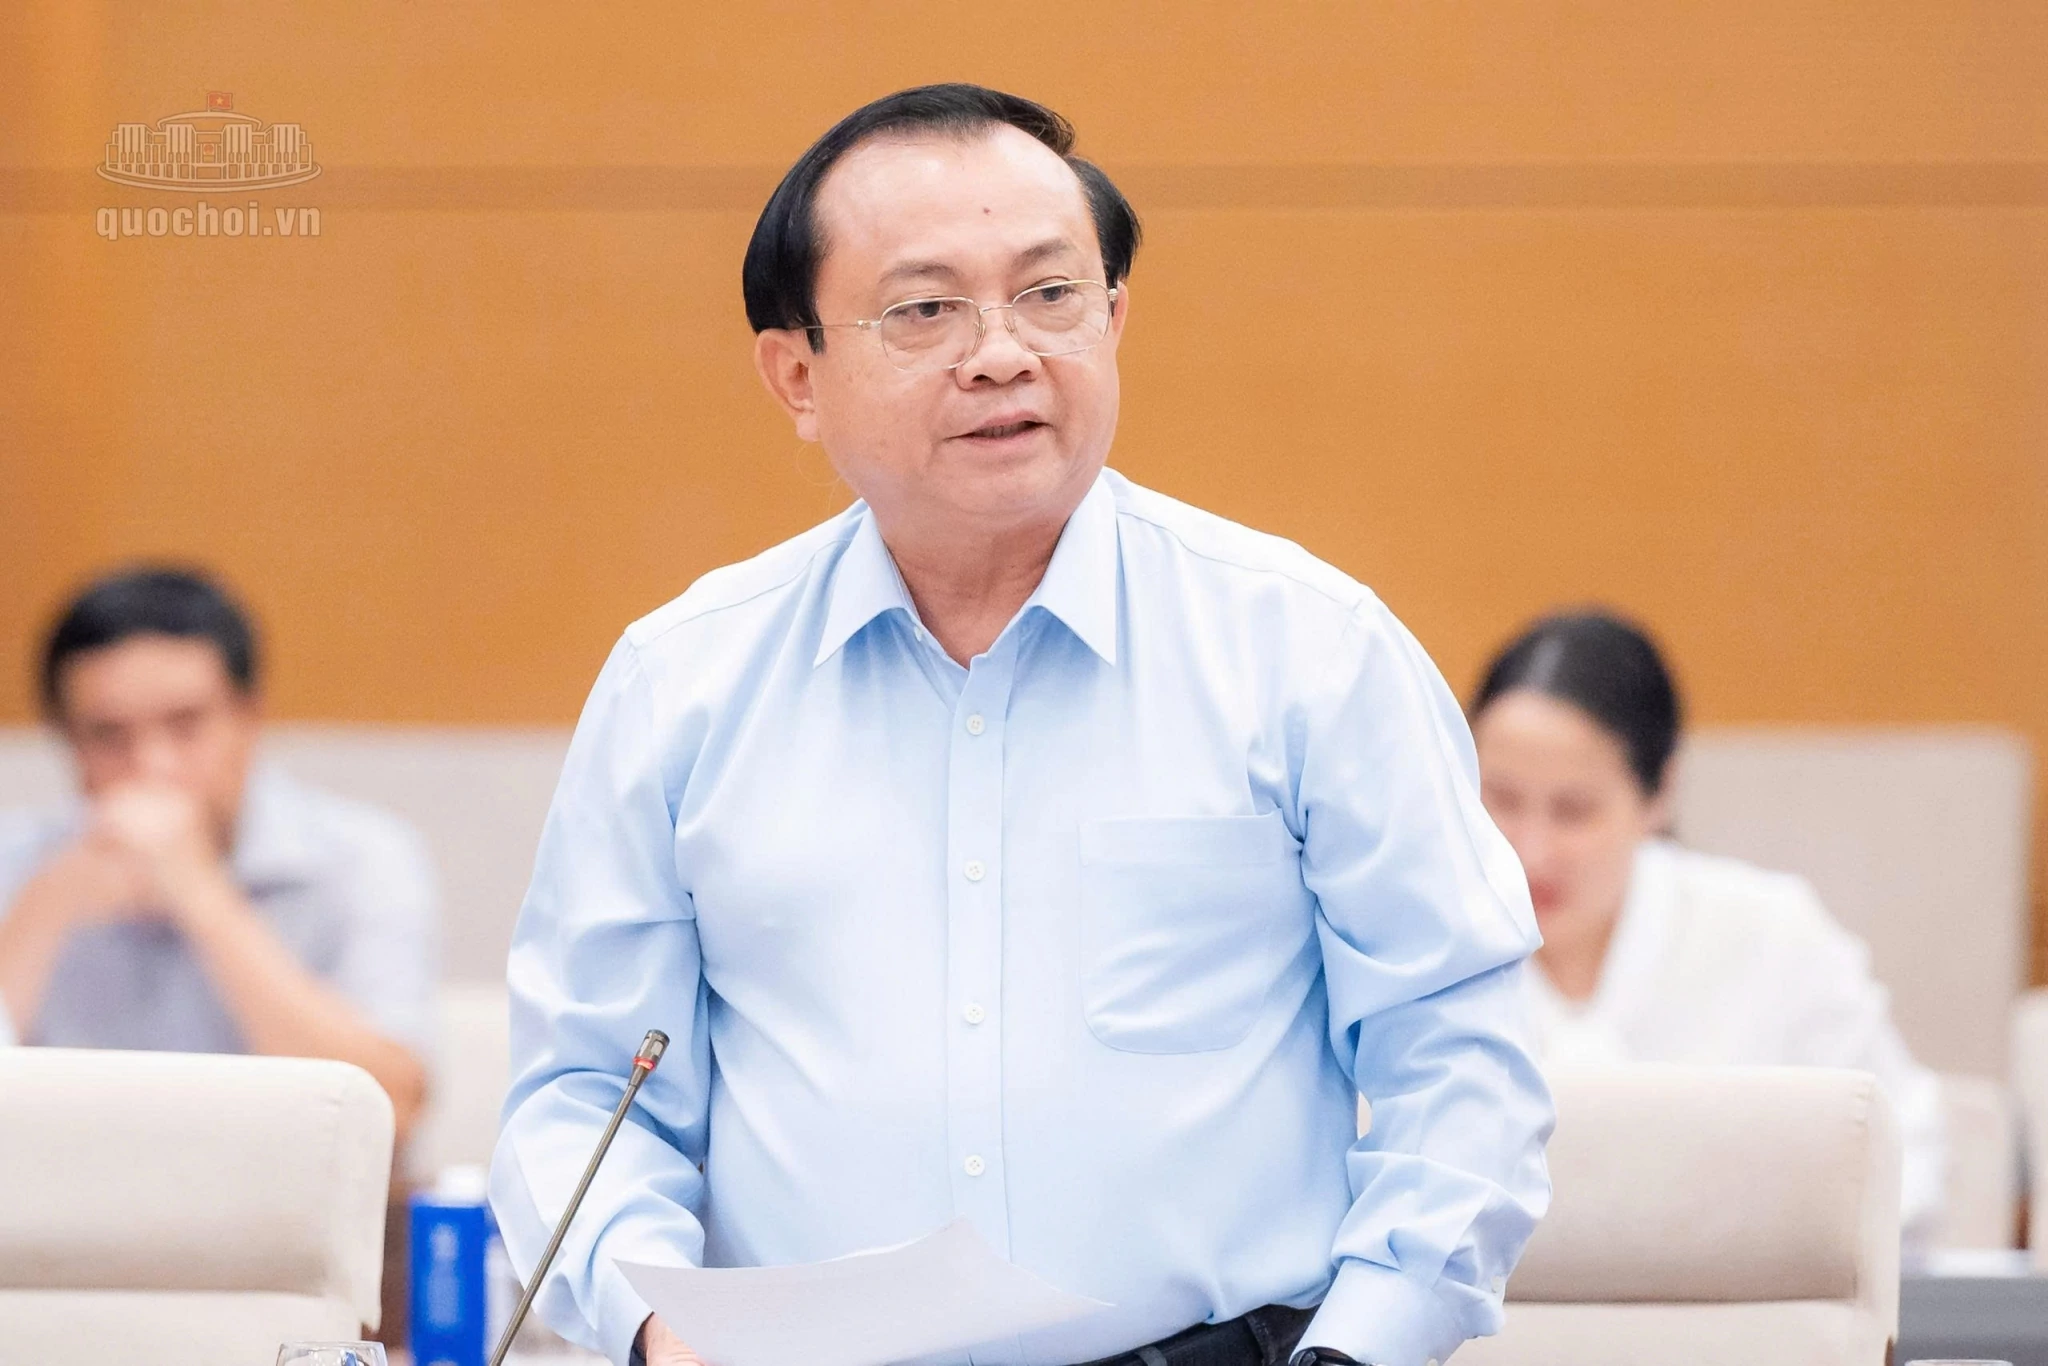 |
| Thứ trưởng Bộ Tài chính Lê Tấn Cận cho biết việc sửa đổi, bổ sung được đặt trong yêu cầu thể chế hóa các chủ trương về ưu đãi thuế đối với cơ sở giáo dục tại Nghị quyết số 71-NQ/TW của Bộ Chính trị. Ảnh: VPQH |
Báo cáo thẩm tra, Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội Phan Văn Mãi cho biết, Thường trực Ủy ban tán thành sự cần thiết sửa đổi, bổ sung quy định về miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập và miễn thuế sử dụng đất phi nông nghiệp đối với đất sử dụng vào mục đích giáo dục và đào tạo của cơ sở giáo dục công lập, đồng bào dân tộc thiểu số như đề xuất của Chính phủ.
Cơ quan thẩm tra lưu ý chưa có ý kiến thẩm định của Bộ Tư pháp đối với phần nội dung quy định về miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với phần thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh và đề xuất sửa đổi Luật Thuế thu nhập cá nhân để đưa vào Chương trình lập pháp năm 2026.
Đối với miễn thuế thu nhập doanh nghiệp cho cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, Thường trực Ủy ban nhất trí việc sửa đổi, bổ sung quy định đối với cơ sở giáo dục công lập. Đối với cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, đa số ý kiến đề nghị cơ quan chủ trì soạn thảo tiếp tục cân nhắc, đánh giá kỹ lưỡng, đặc biệt trong bối cảnh cân đối ngân sách nhà nước còn hạn chế và việc hỗ trợ của Nhà nước cần tập trung vào những lĩnh vực, địa bàn mà khu vực tư nhân không có hoặc ít đầu tư.
Cơ quan thẩm tra đề nghị nghiên cứu bổ sung quy định về địa bàn được hưởng ưu đãi; quy định rõ điều kiện, tiêu chí xác định cơ sở giáo dục tư thục không vì lợi nhuận; bảo đảm minh bạch, khả thi và phục vụ công tác hậu kiểm. Đồng thời, cần quy định rõ các tiêu chí, yêu cầu về không phân chia lợi nhuận và tái đầu tư hoặc sử dụng phần thu nhập được miễn cho mục tiêu giáo dục; chỉ miễn thuế đối với thu nhập trực tiếp hình thành từ chức năng giáo dục và hoạt động thiết yếu gắn với việc thực hiện chức năng đó.
Đối với các hoạt động kinh doanh thương mại độc lập của các cơ sở này, cơ quan thẩm tra đề nghị hạch toán riêng và thực hiện nghĩa vụ thuế theo quy định chung; không miễn thuế đối với thu nhập từ hoạt động kinh doanh đầu tư tài chính, cho thuê tài sản hoặc dịch vụ thương mại không gắn trực tiếp với mục tiêu giáo dục.
Tiếp tục rà soát phạm vi ưu đãi, tác động ngân sách
Phát biểu tại phiên họp, Chủ tịch Quốc hội Trần Thanh Mẫn lưu ý hồ sơ dự án luật cần bảo đảm đầy đủ quy trình, thủ tục xây dựng pháp luật, trong đó tại thời điểm trình hồ sơ chưa có ý kiến thẩm định của Bộ Tư pháp với nội dung thuế thu nhập cá nhân.
Đối với chính sách thuế liên quan đến suất ăn tại cơ sở giáo dục, cơ sở khám chữa bệnh, Chủ tịch Quốc hội đề nghị các cơ quan liên quan tiếp tục bàn kỹ, bảo đảm các đề xuất có cơ sở rõ ràng.
Chủ tịch Quốc hội cũng đề nghị làm rõ những vướng mắc, bất cập của quy định thuế hiện hành liên quan đến thu nhập của cơ sở giáo dục, y tế công lập, ngoài công lập từ hoạt động cung cấp suất ăn; đồng thời đánh giá tác động đối với thu ngân sách nhà nước, cân nhắc giữa chi phí ngân sách và lợi ích chính sách.
Cùng với đó, cần xác định rõ tiêu chí, điều kiện để chứng minh cơ sở giáo dục tư thục hoạt động không vì lợi nhuận; làm rõ phần thu nhập nào được miễn thuế, phần nào không được miễn đối với các hoạt động kinh doanh, đầu tư tài chính, cho thuê tài sản hoặc dịch vụ thương mại không gắn trực tiếp với mục tiêu giáo dục.
Đối với miễn thuế sử dụng đất phi nông nghiệp cho đất sử dụng vào mục đích giáo dục, Chủ tịch Quốc hội đề nghị làm rõ mức độ miễn, giảm và phạm vi áp dụng, nhất là trường hợp sử dụng đất đa mục đích.
Với đề xuất bãi bỏ thu thuế sử dụng đất phi nông nghiệp đối với đất lấn chiếm, cần làm rõ cơ sở chính trị, yêu cầu thực tiễn, đồng thời đánh giá nguy cơ tạo ra sự khác biệt về nghĩa vụ tài chính giữa người sử dụng đất hợp pháp và người có hành vi lấn chiếm đất.
Giải trình thêm tại phiên họp, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng cho biết, đề xuất liên quan đến suất ăn tại cơ sở giáo dục, cơ sở y tế xuất phát từ một vấn đề thực tiễn được Chính phủ xem xét trong quá trình chỉ đạo các bộ, ngành.
Theo Phó Thủ tướng, việc cung cấp suất ăn tại các cơ sở giáo dục, y tế hiện có hai dạng. Một là xã hội hóa, doanh nghiệp tài trợ; theo ông, trường hợp này pháp luật đã có quy định cho phép miễn thuế thu nhập.
Dạng thứ hai là doanh nghiệp ký hợp đồng với cơ sở giáo dục, cơ sở y tế để cung cấp suất ăn. Với trường hợp này, Chính phủ đề xuất miễn phần thuế đối với suất ăn nhằm bổ sung phần giá trị hỗ trợ cho học sinh, người bệnh.
Phó Thủ tướng cho rằng, về mặt kỹ thuật có thể tách bạch phần thuế được miễn. Việc triển khai sẽ cần hướng dẫn cụ thể, thậm chí thiết kế mẫu để nhà trường, cơ sở y tế và doanh nghiệp thể hiện rõ trong hợp đồng. Cơ chế này có thể thực hiện được và phù hợp với chủ trương liên quan đến việc cung cấp suất ăn cho học sinh, người bệnh.
Phó Thủ tướng cũng cho biết, Chính phủ tiếp thu ý kiến của Chủ tịch Quốc hội và Ủy ban Thường vụ Quốc hội, đồng thời sẽ chỉ đạo Bộ Tài chính tiếp tục hoàn thiện hồ sơ, thủ tục theo đúng quy định, phối hợp với Bộ Tư pháp và các bộ, ngành liên quan để báo cáo Ủy ban Thường vụ Quốc hội và Quốc hội trong thời gian sớm nhất.
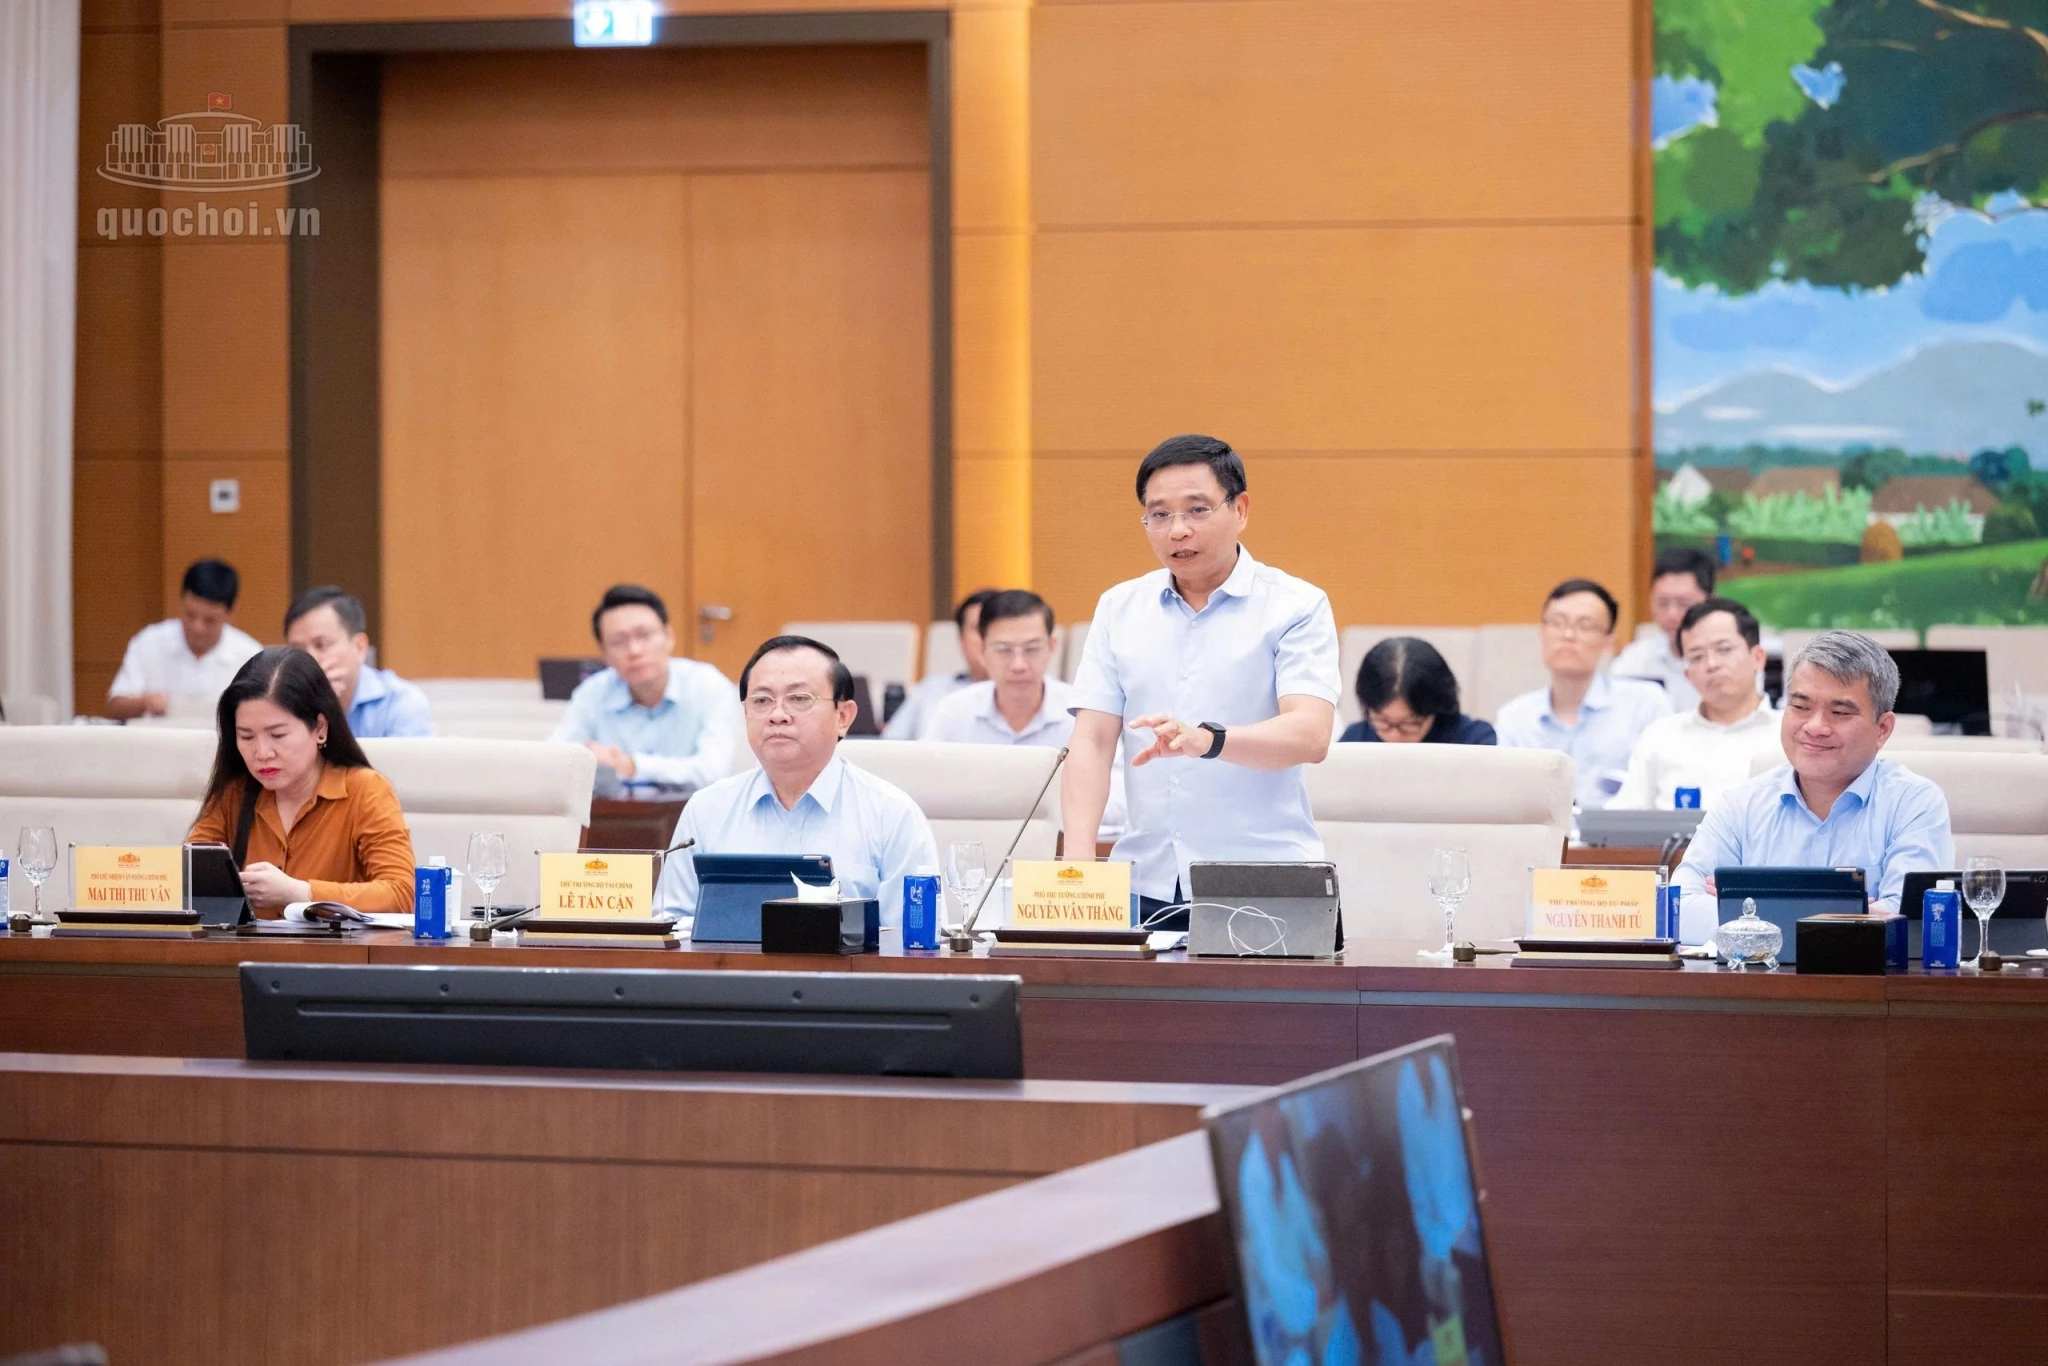 |
| Phó Thủ tướng Chính phủ Nguyễn Văn Thắng cho biết, đề xuất liên quan đến suất ăn tại cơ sở giáo dục, cơ sở y tế xuất phát từ thực tiễn. Ảnh: VPQH |
Kết luận phiên họp, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng cho biết Ủy ban Thường vụ Quốc hội cơ bản nhất trí về sự cần thiết sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và điều chỉnh chương trình lập pháp năm 2026.
Đối với chính sách liên quan đến doanh nghiệp, cá nhân cung cấp suất ăn, Ủy ban Thường vụ Quốc hội đề nghị tiếp tục rà soát căn cứ chính trị, pháp lý và thực tiễn. Trường hợp Chính phủ tiếp tục đề xuất sửa đổi Luật Thuế thu nhập cá nhân và Luật Thuế thu nhập doanh nghiệp đối với hoạt động này, quy trình, thủ tục bổ sung, sửa đổi luật phải được thực hiện chặt chẽ theo quy định.
Ủy ban Thường vụ Quốc hội yêu cầu tiếp tục rà soát để thể chế hóa đầy đủ các chủ trương tại Nghị quyết 71, Nghị quyết 21 và các văn bản liên quan; bảo đảm các chính sách có căn cứ rõ ràng, đúng phạm vi, không mở rộng đối tượng, phạm vi và mức độ ưu đãi khi chưa đánh giá đầy đủ, đặc biệt là tác động đối với ngân sách nhà nước.
Đối với chính sách thuế cho hoạt động cung cấp suất ăn, cơ quan chủ trì soạn thảo được đề nghị làm rõ sự cần thiết áp dụng đối với cả doanh nghiệp và cá nhân kinh doanh, mức độ ưu đãi, phạm vi thu nhập được hưởng và tính công bằng với các hoạt động cung cấp suất ăn, dịch vụ tương tự.
Nếu tiếp tục đề xuất chính sách, cần quy định rõ điều kiện, tiêu chí hưởng ưu đãi, cơ chế xác định riêng phần thu nhập được hưởng ưu đãi, quản lý, kiểm tra, hậu kiểm và xử lý vi phạm; đồng thời có cơ chế đánh giá để bảo đảm lợi ích từ chính sách được chuyển tới người học, người bệnh và chất lượng suất ăn.
Với thuế sử dụng đất phi nông nghiệp, Ủy ban Thường vụ Quốc hội đề nghị tiếp tục rà soát mức độ và phạm vi ưu đãi đối với đất sử dụng cho giáo dục, làm rõ diện tích được ưu đãi trong trường hợp sử dụng hỗn hợp cho kinh doanh, thương mại, dịch vụ.
Đối với đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc thiểu số và miền núi, cơ quan này cơ bản thống nhất chủ trương, đồng thời đề nghị làm rõ phạm vi, đối tượng và mối quan hệ với các nhóm đối tượng khác. Riêng đề xuất bãi bỏ quy định thu thuế đối với đất lấn chiếm, cần tiếp tục rà soát mối quan hệ giữa việc thu thuế với xử lý, thu hồi đất và thực hiện nghĩa vụ tài chính theo pháp luật đất đai.
Ủy ban Thường vụ Quốc hội cũng đề nghị rà soát tính thống nhất với pháp luật có liên quan, tác động đến ngân sách nhà nước và tính khả thi trong tổ chức thực hiện; đồng thời quy định rõ thời điểm áp dụng chính sách thuế từ kỳ tính thuế năm 2027. Chính phủ được đề nghị chỉ đạo Bộ Tài chính phối hợp với các cơ quan của Quốc hội và cơ quan liên quan tiếp thu ý kiến, hoàn thiện hồ sơ dự án luật để trình Quốc hội tại Kỳ họp thứ 2 theo quy định.