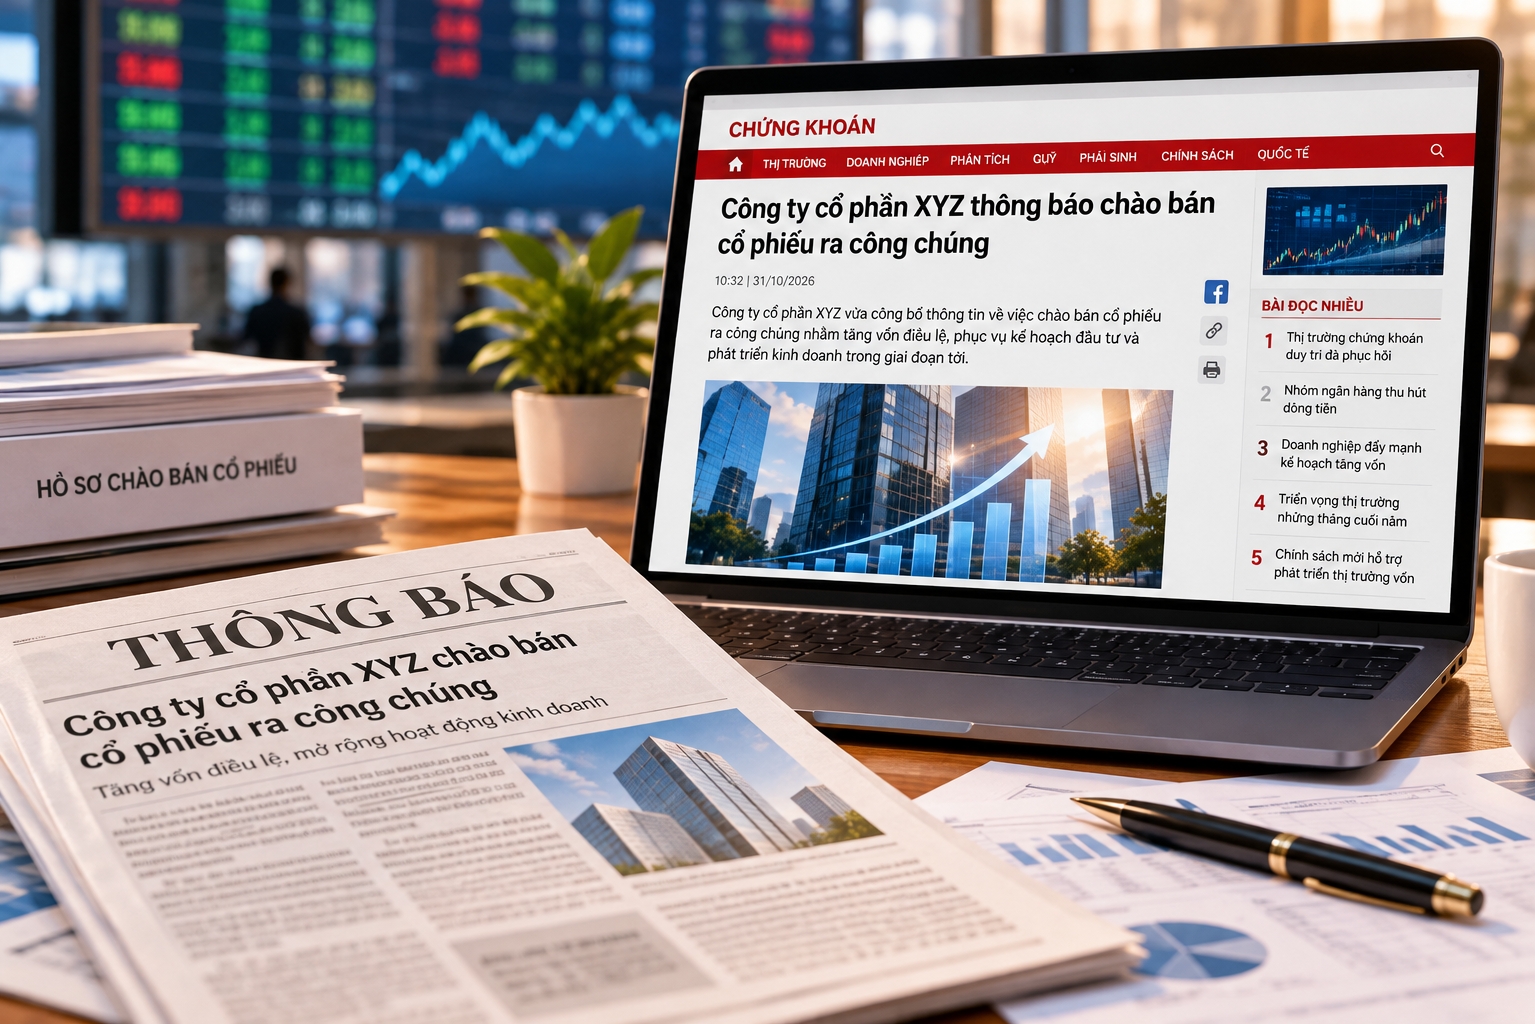

Doanh nghiệp chào bán cổ phiếu không phải đăng báo 3 số liên tiếp
Bản thông báo chào bán cổ phiếu ra công chúng công bố trên website DN, sở giao dịch và một báo điện tử; hồ sơ IPO, phát hành thêm cổ phiếu cũng được giản lược.


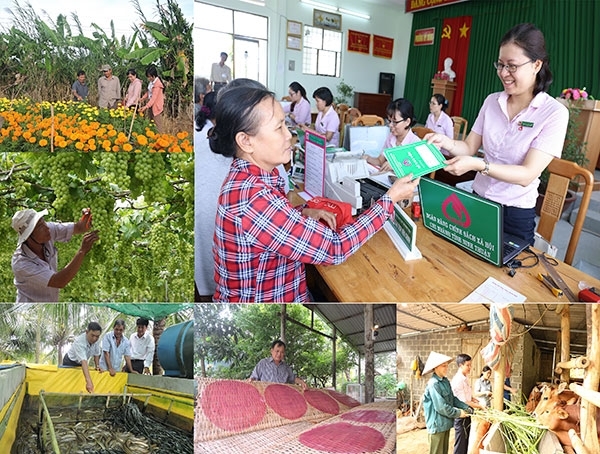 |
| Nguồn vốn tín dụng chính sách đã góp phần hỗ trợ giảm nghèo, tạo việc làm, cải thiện đời sống. Ảnh: Ngân hàng Chính sách xã hội |
Theo dự thảo tờ trình của Bộ Tài chính, Nghị định số 78/2002/NĐ-CP đã được ban hành gần 25 năm. So với thời điểm năm 2002, bối cảnh, tình hình và yêu cầu phát triển kinh tế - xã hội hiện nay đã có nhiều thay đổi.
Quá trình triển khai tín dụng chính sách cũng phát sinh một số vướng mắc liên quan đến đối tượng, lãi suất, hạn mức, thời hạn cho vay và cơ quan chủ trì trình ban hành các chương trình tín dụng ưu đãi.
Dự thảo báo cáo tổng kết thi hành Nghị định số 78/2002/NĐ-CP cho biết, đến ngày 31/12/2025, tổng dư nợ tín dụng chính sách đạt 413.257 tỷ đồng, tăng 404.896 tỷ đồng so với số dư nhận bàn giao ban đầu, tương đương gấp 48 lần. Tốc độ tăng trưởng dư nợ bình quân hằng năm đạt 21%, với hơn 6,7 triệu hộ nghèo, hộ cận nghèo và các đối tượng chính sách đang còn dư nợ.
Nguồn vốn tín dụng chính sách đã góp phần hỗ trợ giảm nghèo, tạo việc làm, cải thiện đời sống và mở rộng cơ hội tiếp cận các dịch vụ xã hội cơ bản. Tuy nhiên, sự thay đổi của mặt bằng giá cả, chi phí học tập, chi phí đầu tư sản xuất và quy mô các mô hình sinh kế đang khiến một số hạn mức cho vay không còn đáp ứng đầy đủ nhu cầu thực tế.
Kết quả khảo sát tại Đắk Lắk cho thấy, dù đạt kết quả tích cực, nhưng một số chương trình cho vay chưa đáp ứng đủ nhu cầu đầu tư và diễn biến giá cả thực tế. Mức cho vay tối đa đối với hộ sản xuất, kinh doanh tại vùng khó khăn, hộ mới thoát nghèo và một số chương trình dành cho vùng đồng bào dân tộc thiểu số, miền núi còn thấp, ảnh hưởng đến khả năng mở rộng quy mô đầu tư, hiệu quả sử dụng vốn và tốc độ thoát nghèo bền vững.
Từ thực tế này, phía Đắk Lắk kiến nghị nâng mức cho vay tối đa của chương trình tín dụng học sinh, sinh viên từ 4 triệu đồng lên 10 triệu đồng mỗi tháng đối với mỗi học sinh, sinh viên. Đối với chương trình cho vay hộ sản xuất, kinh doanh tại vùng khó khăn và hộ mới thoát nghèo, địa phương đề nghị nâng mức cho vay tối đa từ 100 triệu đồng lên 200 triệu đồng mỗi hộ. Hạn mức đối với thương nhân hoạt động thương mại tại vùng khó khăn cũng được đề xuất tăng từ 100 triệu đồng lên 200 triệu đồng mỗi cá nhân.
Tương tự, khảo sát tại tỉnh Gia Lai, Cà Mau, Tây Ninh, các địa phương kiến nghị xem xét nâng mức cho vay tối đa đối với học sinh, sinh viên từ 4 triệu đồng lên 10 triệu đồng/tháng/học sinh, sinh viên; nâng mức cho vay đối với người chấp hành xong án phạt tù từ 100 triệu đồng lên 200 triệu đồng/người lao động; nâng mức cho vay hộ sản xuất, kinh doanh tại vùng khó khăn từ 100 triệu đồng lên 200 triệu đồng/hộ; thương nhân hoạt động thương mại tại vùng khó khăn từ 100 triệu đồng lên 200 triệu đồng/cá nhân và từ 500 triệu đồng lên 1 tỷ đồng/tổ chức...
Vì vậy, theo Bộ Tài chính, việc xây dựng Nghị định thay thế Nghị định số 78/2002/NĐ-CP nhằm xử lý những vướng mắc, bất cập phát sinh trong quá trình thực hiện chính sách tín dụng ưu đãi đối với người nghèo và các đối tượng chính sách; đồng thời xây dựng khuôn khổ pháp lý đồng bộ, phù hợp hơn với bối cảnh phát triển kinh tế - xã hội hiện nay.
Đáng chú ý, dự thảo không quy định cứng mức cho vay tối đa như trước đây mà sửa đổi theo hướng dẫn chiếu thực hiện theo quy định của từng chương trình tín dụng chính sách hiện hành. Đồng thời, Ngân hàng Chính sách xã hội được giao quyết định mức cho vay cụ thể đối với từng khách hàng căn cứ vào nhu cầu, mục đích sử dụng vốn, khả năng nguồn vốn, thời hạn thu hồi vốn và khả năng trả nợ của người vay.
Theo Bộ Tài chính, cách tiếp cận này nhằm tạo sự linh hoạt khi điều chỉnh hạn mức vay của từng chương trình mà không phải sửa đổi Nghị định mỗi khi điều kiện kinh tế - xã hội thay đổi.
Bên cạnh đó, dự thảo cũng sửa đổi cơ chế điều hành lãi suất theo hướng vừa bảo đảm tính ưu đãi, vừa tăng tính linh hoạt. Theo dự thảo, mức lãi suất ưu đãi cao nhất tiếp tục dành cho hộ nghèo và hộ đồng bào dân tộc thiểu số; đối với các nhóm đối tượng chính sách khác, lãi suất sẽ cao hơn mức áp dụng cho hộ nghèo nhưng thấp hơn lãi suất cho vay bình quân của hệ thống ngân hàng thương mại trong cùng thời kỳ.
Một điểm mới khác là dự thảo bổ sung nguyên tắc về điều kiện vay vốn. Theo đó, nhóm hộ nghèo, hộ cận nghèo, hộ mới thoát nghèo và hộ đồng bào dân tộc thiểu số tiếp tục được áp dụng mức ưu đãi cao nhất về điều kiện vay.
Đối với các nhóm không thuộc diện khó khăn nhưng vay vốn để thực hiện các mục tiêu của Nhà nước như tạo việc làm hay đưa người lao động đi làm việc ở nước ngoài, phương án vay sẽ được Ngân hàng Chính sách xã hội thẩm định về hiệu quả và khả năng trả nợ nhằm nâng cao hiệu quả sử dụng vốn và bảo đảm an toàn hoạt động tín dụng chính sách.
Để hiện đại hóa hoạt động tín dụng chính sách, dự thảo còn giao Ngân hàng Chính sách xã hội thực hiện số hóa toàn trình quy trình cho vay, giải ngân, thu nợ, xử lý rủi ro và quản lý hồ sơ tín dụng trong thời hạn tối đa ba năm kể từ khi Nghị định có hiệu lực.
Theo dự thảo tờ trình, Bộ Tài chính dự kiến trình Chính phủ xem xét ban hành Nghị định trong tháng 10/2026 và Nghị định sẽ có hiệu lực từ tháng 1/2027.