
Góc nhìn nhà đầu tư tổ chức về doanh nghiệp và dòng vốn dài hạn sau nâng hạng
Nâng hạng mở rộng cơ hội đón dòng vốn quốc tế, nhưng doanh nghiệp cần nâng hiệu quả sử dụng vốn, tạo dòng tiền và tăng minh bạch để giữ vốn dài hạn.


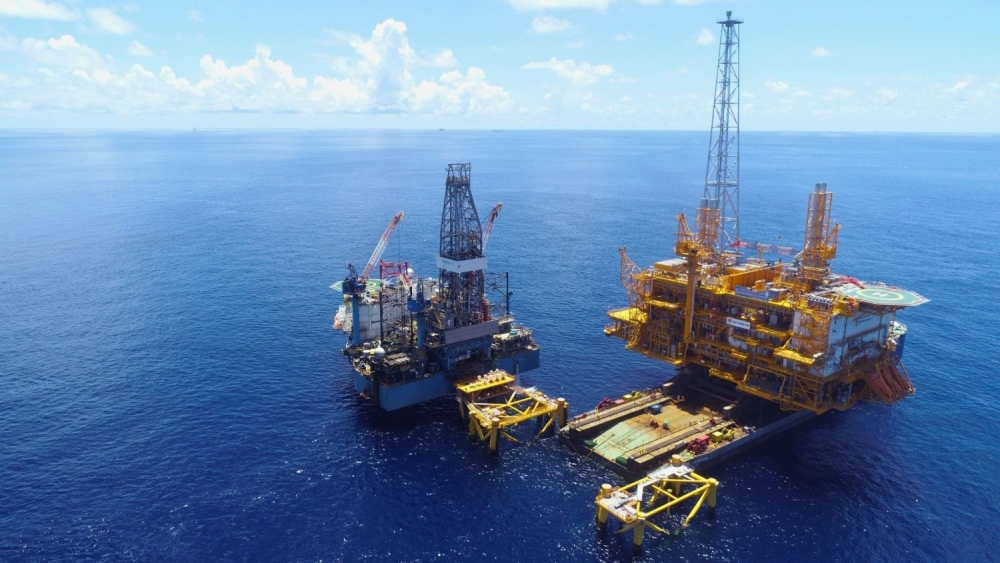 |
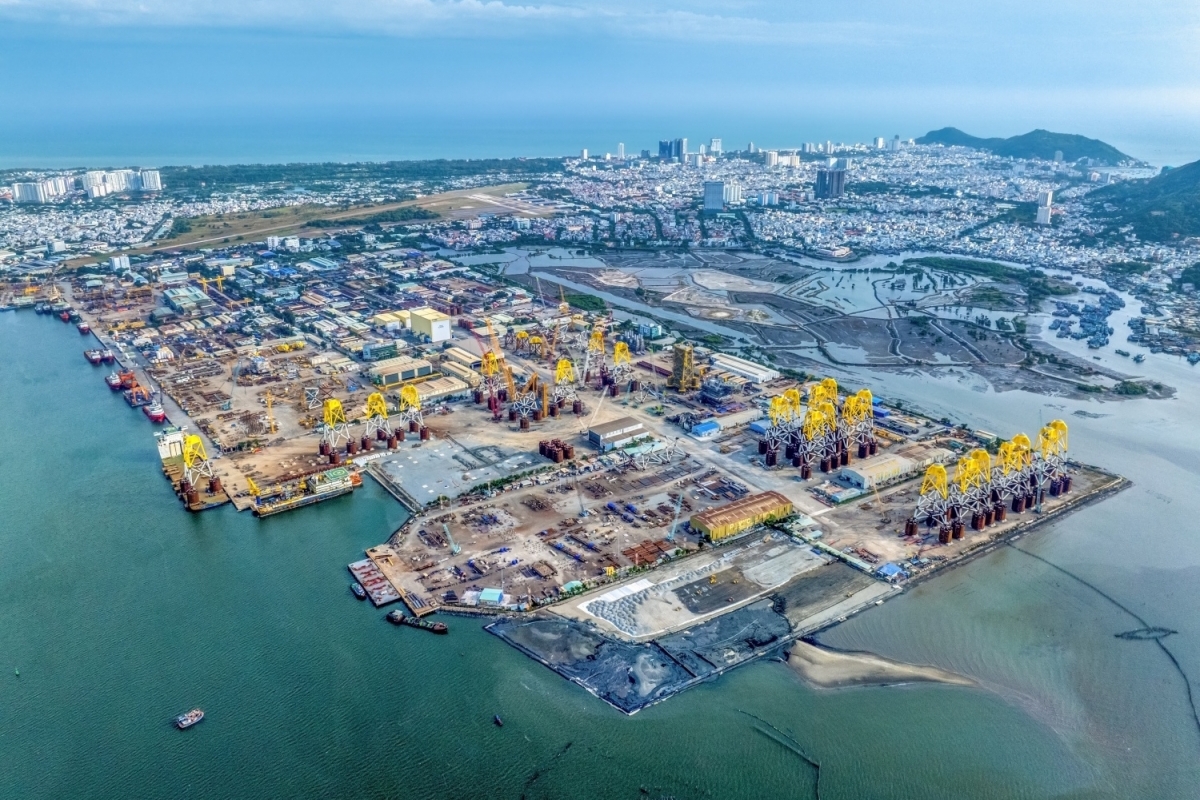
| Dự án Sao Vàng - Đại Nguyệt. Ảnh: PVS |
“Sóng” dự án thay thế câu chuyện giá dầu
Sau khi biến động mạnh trong nửa đầu năm, giá dầu thế giới được dự báo ổn định hơn trong những tháng cuối năm 2026. Theo MBS Research, trong kịch bản cơ sở, giá dầu Brent có thể dao động quanh 75-85 USD/thùng khi nguồn cung từ Trung Đông từng bước phục hồi, OPEC+ tiếp tục điều tiết sản lượng và nhu cầu năng lượng toàn cầu duy trì tăng trưởng. Mặt bằng này thấp hơn vùng đỉnh trong giai đoạn căng thẳng địa chính trị, song vẫn cao hơn mức hòa vốn khoảng 40-60 USD/thùng của phần lớn dự án dầu khí ngoài khơi.
Theo Rystad Energy, tổng vốn đầu tư ngoài khơi toàn cầu năm 2026 dự kiến vượt 300 tỷ USD, tăng khoảng 5% so với năm trước. VCBS nhận định chi tiêu thượng nguồn toàn cầu có thể tăng từ khoảng 300 tỷ USD năm 2020 lên gần 740 tỷ USD vào năm 2030.
Động lực của chu kỳ hiện tại không còn phụ thuộc hoàn toàn vào chiều đi lên của giá dầu. Sau nhiều cú sốc địa chính trị, yêu cầu bảo đảm an ninh năng lượng đã thúc đẩy các quốc gia đa dạng hóa nguồn cung, tăng khai thác trong nước và tái khởi động những dự án từng bị trì hoãn. Nhờ đó, nhu cầu đối với giàn khoan, dịch vụ kỹ thuật, tổng thầu ngoài khơi và hạ tầng khí được dự báo duy trì trong nhiều năm.
Tại Việt Nam, sản lượng dầu thô đã giảm từ khoảng 352.000 thùng/ngày năm 2015 xuống dưới 170.000 thùng/ngày năm 2025 do sự suy giảm tự nhiên của các mỏ chủ lực. Việc đưa nguồn cung mới vào khai thác trở thành yêu cầu cấp thiết, mở ra chu kỳ đầu tư lớn cho ngành dầu khí trong giai đoạn 2026-2028.
Các dự án Lô B - Ô Môn, Sư Tử Trắng 2B, Lạc Đà Vàng, Nam Du - U Minh và Cá Voi Xanh được kỳ vọng tạo nguồn việc cho chuỗi doanh nghiệp cơ khí, xây lắp và khoan. Trong đó, Lô B - Ô Môn giữ vai trò trung tâm với mục tiêu đón dòng khí đầu tiên từ năm 2027.
Ở khâu trung nguồn, LNG là động lực dài hạn khi sản lượng khí nội địa suy giảm. Theo Quy hoạch điện VIII điều chỉnh, công suất điện LNG tại Việt Nam dự kiến đạt khoảng 22-23 GW vào năm 2030. Kế hoạch mở rộng Kho LNG Thị Vải từ 1 triệu lên 3 triệu tấn/năm vào năm 2029 cũng tạo nền tảng cho tăng trưởng của thị trường khí nhập khẩu.
Triển vọng hạ nguồn được hỗ trợ bởi nhu cầu xăng dầu trong nước dự báo tăng khoảng 8% mỗi năm trong 2-3 năm tới. MBS cho rằng crack spread dầu diesel trong nửa cuối năm có thể đạt khoảng 15-17 USD/thùng, thấp hơn giai đoạn cao điểm nhưng vẫn trên mức bình quân hai năm gần nhất.
Cổ phiếu nào dẫn dắt chu kỳ mới?
Trong nhóm thượng nguồn, PVS đang được nhiều công ty chứng khoán đánh giá cao nhờ lượng hợp đồng chuyển tiếp lớn. Ước tính, tổng giá trị hợp đồng cơ khí và xây lắp của doanh nghiệp trong giai đoạn 2026-2030 đạt khoảng 4,5-5 tỷ USD, cao nhất trong lịch sử hoạt động. Các gói EPCI thuộc Lô B - Ô Môn, hợp đồng EPCIC tại Lạc Đà Vàng và dự án điện gió ngoài khơi tạo nền tảng ghi nhận doanh thu trong nhiều năm.
MBS dự báo doanh thu PVS năm 2026 đạt 38.794 tỷ đồng, tăng 19,2%; lợi nhuận ròng đạt 2.517 tỷ đồng, tăng 38,3%. Công ty chứng khoán này khuyến nghị khả quan với giá mục tiêu 57.300 đồng/cổ phiếu. P/E dự phóng ở mức khoảng 7,2 lần, thấp hơn bình quân ba và năm năm gần nhất. Tuy nhiên, kế hoạch đầu tư lớn trong giai đoạn tới có thể gây áp lực lên dòng tiền.
PVD cũng hưởng lợi từ nhu cầu khoan tại Đông Nam Á khi tỷ lệ sử dụng giàn trong khu vực thường xuyên vượt 95%. Các giàn của doanh nghiệp đã có việc làm tại Việt Nam, Indonesia, Malaysia và Brunei. Mặt bằng giá thuê được MBS dự báo duy trì khoảng 100.000-150.000 USD/ngày trong 2-3 năm tới.
Dù vậy, triển vọng cổ phiếu PVD được đánh giá thận trọng hơn do giá thị trường đã phản ánh một phần kỳ vọng. Theo MBS, dự báo lợi nhuận ròng năm 2026 đạt 1.211 tỷ đồng, tăng 16,7%, giữ khuyến nghị trung lập với giá mục tiêu 35.800 đồng. Trong khi đó, VCBS có quan điểm tích cực hơn khi cho rằng việc bổ sung PVD VIII, PVD IX và kế hoạch đưa PVD X vào vận hành sẽ mở rộng năng lực cung ứng dịch vụ.
Với GAS, câu chuyện đầu tư gắn với tăng trưởng của thị trường LNG và nguồn khí Lô B. Việc mở rộng Kho LNG Thị Vải cùng khả năng phát triển kho nổi chứa, tái hóa khí giúp doanh nghiệp củng cố vị thế trong chuỗi khí. MBS dự báo lợi nhuận ròng GAS năm 2026 đạt 13.227 tỷ đồng, tăng 15,9%, nhưng giữ khuyến nghị trung lập với giá mục tiêu 83.800 đồng. VCBS đánh giá khả quan hơn, đồng thời nhấn mạnh lợi thế hạ tầng và năng lực cung ứng LNG của doanh nghiệp.
Ở nhóm lọc dầu, BSR ghi nhận kết quả tăng mạnh trong nửa đầu năm. Theo VCBS, doanh thu quý II của BSR đạt 58.700 tỷ đồng, tăng 60%; lợi nhuận sau thuế đạt 7.500 tỷ đồng, gấp 8,8 lần cùng kỳ. Tuy nhiên, MBS dự báo biên lọc dầu sẽ hạ nhiệt vào cuối năm và giữ khuyến nghị trung lập với giá mục tiêu 28.000 đồng. Điều này cho thấy lợi nhuận cao của BSR cần được đặt trong tính chu kỳ của ngành lọc dầu.
PLX có triển vọng ổn định hơn nhờ nhu cầu tiêu thụ nội địa, thị phần mở rộng và lợi thế hệ thống phân phối. MBS dự báo lợi nhuận ròng năm 2026 đạt 3.290 tỷ đồng, tăng 22,1%, đồng thời khuyến nghị khả quan với giá mục tiêu 51.600 đồng. Cơ chế kinh doanh xăng dầu mới và lộ trình triển khai xăng E10 có thể tạo thêm dư địa cải thiện sản lượng, song biến động tồn kho vẫn là rủi ro đối với lợi nhuận theo quý.
OIL cũng được hưởng lợi từ xăng E10 và kế hoạch tham gia cung cấp nhiên liệu hàng không Jet A1. Dù vậy, việc doanh nghiệp báo lỗ trong quý II khi doanh thu lập kỷ lục cho thấy khả năng kiểm soát giá vốn và biên lợi nhuận sẽ quyết định chất lượng tăng trưởng.