Bất động sản chiếm hơn 11,6 triệu tỷ đồng, tương đương khoảng 73% tổng danh mục giá trị tài sản nhận thế chấp, cầm cố và chiết khấu tại 5 ngân hàng lớn đến cuối năm 2025. Con số này khẳng định vai trò lớn của bất động sản trong hoạt động tài chính cũng như quá trình tích lũy tài sản của hộ gia đình Việt Nam.
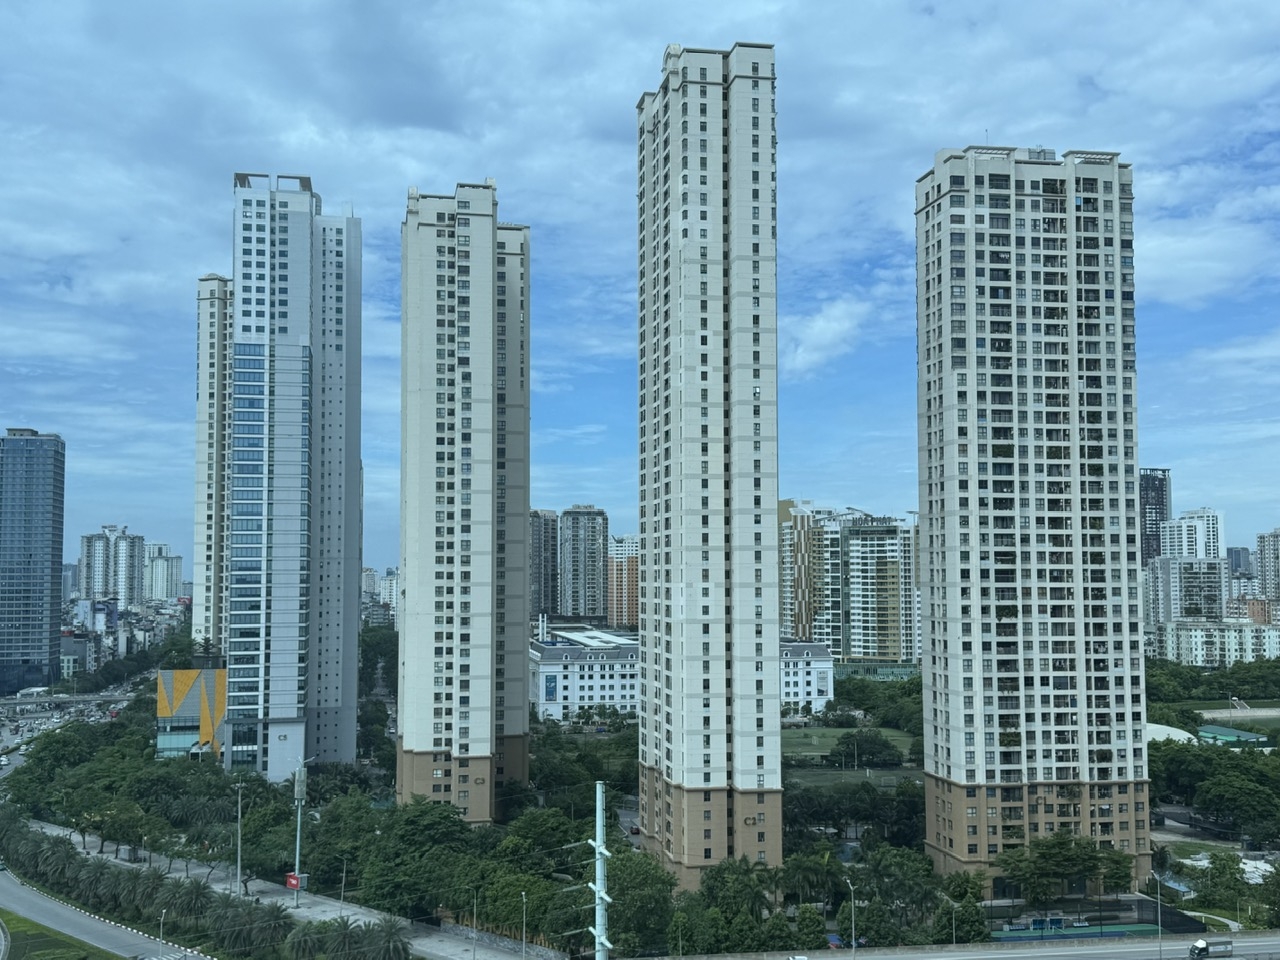 |
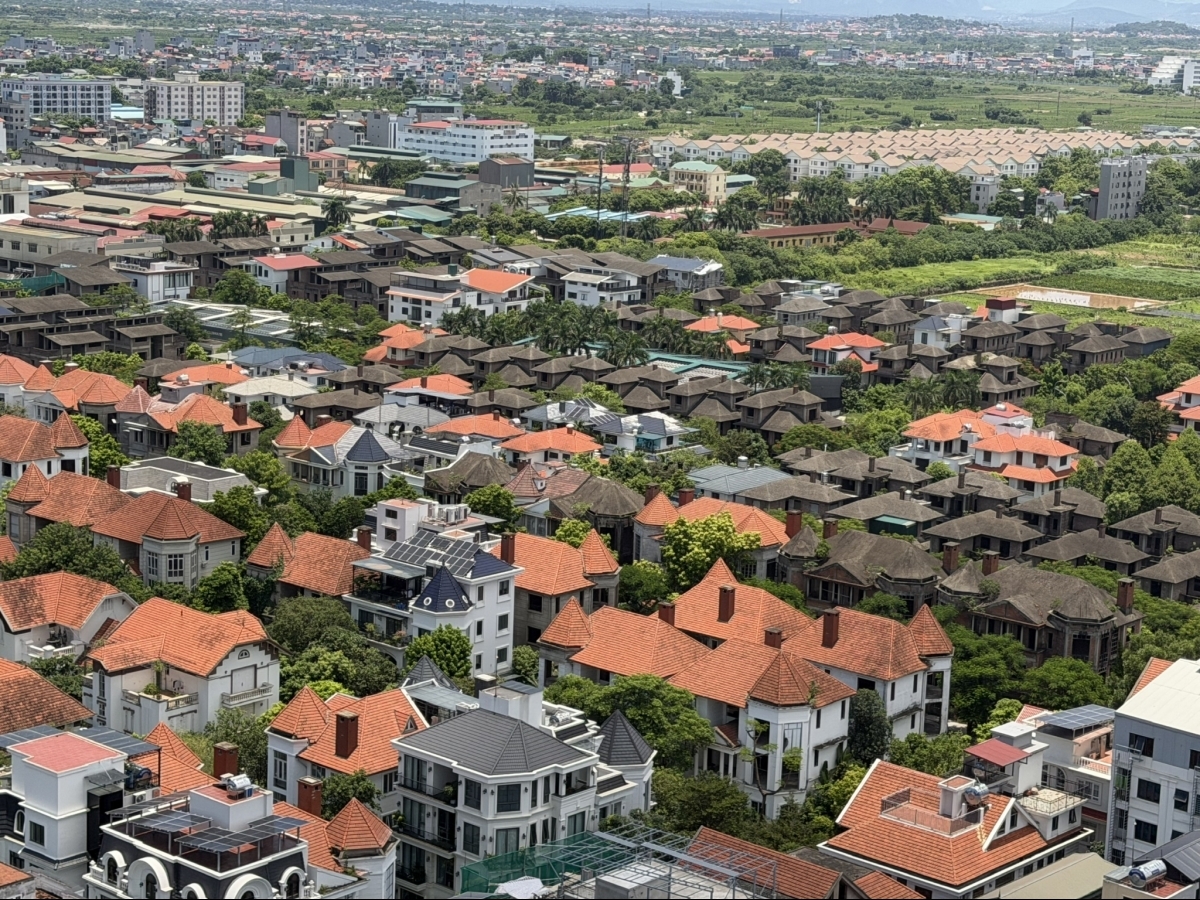
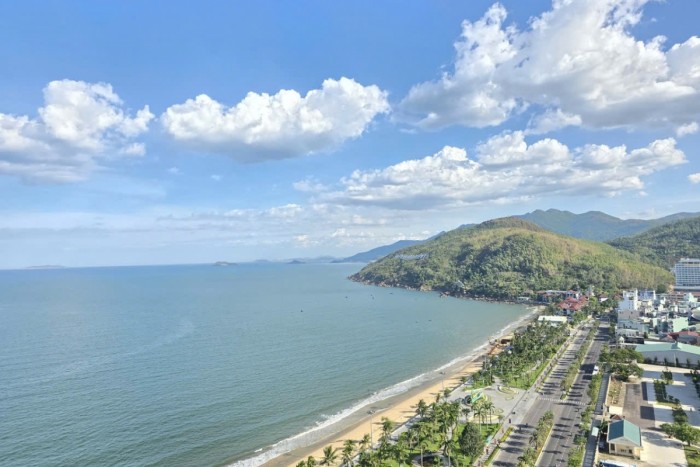
| Tại Việt Nam, bất động sản cũng đang giữ vị trí đặc biệt quan trọng trong cơ cấu tài sản của người dân. Ảnh: Thu Hiền |
Tại Việt Nam, khi thị trường bất động sản bước vào giai đoạn phát triển mới, câu chuyện nhà ở của người trẻ cũng đang thay đổi. Vấn đề không còn đơn thuần là lựa chọn “mua hay thuê”, mà là tìm kiếm phương án phù hợp với khả năng tài chính và mục tiêu tích lũy tài sản trong dài hạn.
Trong những năm đầu sự nghiệp, khi thu nhập chưa ổn định, nhu cầu dịch chuyển còn cao và nguồn lực tài chính hạn chế, thuê nhà là giải pháp phù hợp giúp tối ưu chi phí và duy trì sự linh hoạt. Tuy nhiên, khi thu nhập dần ổn định và nhu cầu an cư trở nên rõ ràng hơn, chi phí nhà ở không còn đơn thuần là một khoản chi tiêu mà bắt đầu trở thành một phần trong chiến lược xây dựng tài sản của mỗi cá nhân và gia đình.
Theo Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS IRE), trong dài hạn, khả năng mua nhà không chỉ phụ thuộc vào mức tiết kiệm mà còn chịu tác động lớn từ tốc độ tăng giá của tài sản mục tiêu.
Dữ liệu nghiên cứu của Hội Môi giới Bất động sản Việt Nam (VARS) tổng hợp từ số liệu của Tổng cục Thống kê cho thấy, trong khoảng 10 năm qua, lạm phát tại Việt Nam duy trì bình quân khoảng 3%/năm. Trong khi đó, lãi suất tiền gửi kỳ hạn 12 tháng phổ biến ở mức 5,5 - 6,5%/năm, giúp tiền gửi ngân hàng vẫn có khả năng tăng trưởng về mặt danh nghĩa.
Tuy nhiên, khi đặt trong tương quan với diễn biến giá nhà ở, khoảng cách trở nên rõ nét hơn. Giá bất động sản tại một số đô thị lớn ghi nhận tốc độ tăng trưởng kép khoảng 12%/năm trong cùng giai đoạn.
Điều này đồng nghĩa với việc một khoản tiền tiết kiệm vẫn tăng lên theo thời gian nhưng có thể không theo kịp tốc độ tăng của tài sản mà người mua đang hướng tới. Vì vậy, với những người đã có nền tảng tài chính phù hợp, việc sở hữu nhà ở từ sớm cũng là bài toán liên quan đến chi phí cơ hội.
Theo VARS IRE, sở hữu nhà ở không chỉ giúp đáp ứng nhu cầu an cư mà còn góp phần hình thành vốn chủ sở hữu trong dài hạn. Nhiều nghiên cứu quốc tế về tài sản hộ gia đình cho thấy, những hộ gia đình sở hữu nhà ở thường có tốc độ tích lũy tài sản cao hơn so với nhóm không sở hữu nhà.
Sự khác biệt không chỉ đến từ khả năng tăng giá của bất động sản mà còn từ việc chủ sở hữu có thêm một kênh tích lũy vốn ổn định trong dài hạn.
Tại Việt Nam, bất động sản cũng đang giữ vị trí đặc biệt quan trọng trong cơ cấu tài sản của người dân. Theo tổng hợp từ báo cáo tài chính của 5 ngân hàng lớn gồm Vietcombank, VietinBank, BIDV, Agribank và MB, tổng giá trị tài sản nhận thế chấp, cầm cố và chiết khấu đến cuối năm 2025 đạt gần 16 triệu tỷ đồng.
Trong đó, bất động sản chiếm hơn 11,6 triệu tỷ đồng, tương đương khoảng 73% tổng danh mục tài sản bảo đảm. Đây là tỷ trọng rất lớn, phản ánh vai trò nổi bật của bất động sản trong hoạt động tín dụng, đồng thời cho thấy mức độ tích lũy tài sản của người dân thông qua loại tài sản này.
Theo VARS IRE, trong bối cảnh hiện nay, nguồn lực gia đình đang trở thành một yếu tố hỗ trợ quan trọng đối với khả năng tiếp cận nhà ở của người trẻ. Khoản hỗ trợ này có thể giúp rút ngắn thời gian tích lũy, giảm áp lực vay vốn và mở rộng khả năng lựa chọn những sản phẩm phù hợp với nhu cầu thực.
Bên cạnh đó, thị trường cũng đang xuất hiện nhiều giải pháp hỗ trợ người mua nhà như chính sách thanh toán kéo dài, chia nhỏ dòng tiền theo tiến độ, ưu đãi lãi suất, các gói tín dụng dành riêng cho người trẻ hoặc chương trình hợp tác giữa chủ đầu tư và ngân hàng.
Những giải pháp này góp phần giảm áp lực vốn ban đầu, đồng thời tạo thêm cơ hội tiếp cận nhà ở cho nhóm khách hàng có thu nhập ổn định.
Tuy nhiên, các chuyên gia lưu ý khả năng sở hữu nhà bền vững vẫn phụ thuộc vào nhiều yếu tố, trong đó quan trọng nhất là khả năng duy trì dòng tiền, tỷ lệ vay hợp lý và chất lượng tài sản được lựa chọn. Nguồn lực hỗ trợ có thể giúp rút ngắn hành trình mua nhà nhưng không thể thay thế cho việc xây dựng kế hoạch tài chính dài hạn.
Việc sở hữu nhà sớm có thể mang lại những lợi thế nhất định trong quá trình tích lũy tài sản. Tuy nhiên, quyết định mua nhà cần được cân nhắc trên cơ sở năng lực tài chính, nhu cầu thực tế và mục tiêu dài hạn của mỗi cá nhân.
Một thị trường nhà ở phát triển bền vững cần đáp ứng đồng thời cả hai nhu cầu: thuê nhà trong giai đoạn đầu để tối ưu nguồn lực và sở hữu nhà khi điều kiện tài chính đã phù hợp. Khi thu nhập ổn định, nhu cầu an cư rõ ràng và khả năng tài chính đáp ứng được yêu cầu, sở hữu nhà ở không chỉ là câu chuyện chỗ ở mà còn trở thành một bước đi quan trọng trong chiến lược tích lũy và xây dựng tài sản của mỗi gia đình Việt Nam.