10 doanh nghiệp bị phạt gần 1,6 tỷ đồng về chứng khoán
Trong tuần cuối tháng, 26-30/10, 10 doanh nghiệp có thông báo bị xử phạt gần 1,6 tỷ đồng, do vi phạm công bố thông tin, giao dịch cổ phiếu và phân phối trái phiếu.


Sau hai phiên tăng điểm liên tiếp, thị trường chứng khoán bước vào một nhịp “nghỉ chân” cần thiết. VN-Index khép lại phiên giao dịch ngày 2/7 tại 1.866,35 điểm, giảm nhẹ 0,86 điểm, tương đương 0,05%. Biên độ điều chỉnh rất hẹp cùng thanh khoản duy trì ở mức thấp cho thấy áp lực bán chưa đủ mạnh để làm thay đổi xu hướng hồi phục đang hình thành. Thay vào đó, dòng tiền tiếp tục lựa chọn những điểm đến mới, đặc biệt là nhóm chứng khoán vốn hóa vừa, tạo nên bức tranh phân hóa rõ nét trên thị trường.
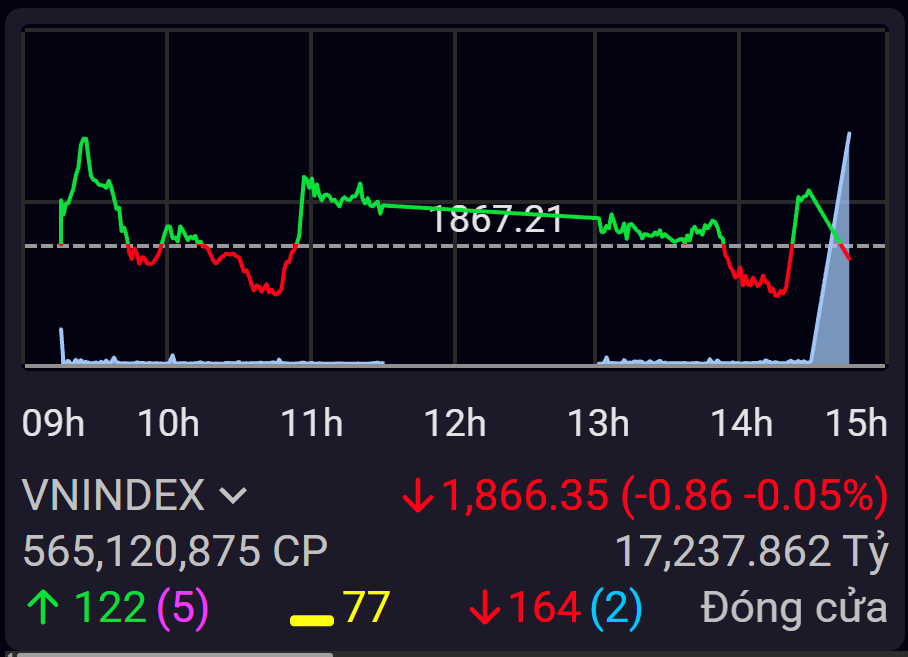 |
| Thị trường rung lắc nhẹ nhưng xu hướng tăng vẫn được duy trì. |
Diễn biến trong phiên phản ánh khá rõ trạng thái giằng co. Sau khi mở cửa với sắc xanh, VN-Index nhanh chóng chịu áp lực điều chỉnh và lùi xuống dưới tham chiếu. Đến cuối buổi sáng, lực cầu tại nhóm vốn hóa lớn giúp chỉ số hồi phục và duy trì trạng thái tích cực trong phần lớn thời gian đầu phiên chiều. Tuy nhiên, áp lực chốt lời xuất hiện trở lại trong khoảng một giờ cuối giao dịch khiến VN-Index đánh mất thành quả tăng điểm và đóng cửa giảm nhẹ. Toàn sàn HoSE ghi nhận 122 mã tăng, 164 mã giảm và 77 mã đứng giá, cho thấy sắc đỏ có phần chiếm ưu thế nhưng chưa tạo ra trạng thái bán tháo.
Điểm đáng chú ý nhất của phiên là sự chuyển dịch của dòng tiền sang nhóm cổ phiếu chứng khoán, đặc biệt là các mã vốn hóa vừa. CTS trở thành tâm điểm khi tăng tới 5,97%, FTS tăng 3,72%, HCM tăng 3,20%, trong khi nhiều cổ phiếu khác như VCG tăng 0,95%, OCB tăng 0,44% hay VCI giảm nhẹ 0,20% vẫn duy trì thanh khoản tích cực. Nhóm chứng khoán tiếp tục thu hút sự quan tâm của nhà đầu tư nhờ kỳ vọng hưởng lợi từ sự cải thiện của thanh khoản thị trường trong các tháng cuối năm.
Trong khi dòng tiền tìm đến nhóm midcap, vai trò nâng đỡ chỉ số vẫn thuộc về hai cổ phiếu họ Vingroup. VIC tăng 1,47%, đóng góp tới 5,22 điểm cho VN-Index, còn VHM tăng 1,14%, mang về thêm 1,48 điểm. Đây tiếp tục là hai nhân tố quan trọng giúp thị trường giữ được trạng thái cân bằng trong bối cảnh nhiều cổ phiếu ngân hàng chịu áp lực điều chỉnh. Ngoài VIC và VHM, HCM đóng góp 0,21 điểm, POW tăng 2,05% hỗ trợ 0,19 điểm, trong khi VNM tăng 0,54% cũng góp thêm 0,13 điểm cho chỉ số.
Ở chiều ngược lại, nhóm ngân hàng trở thành lực cản chính của thị trường. VCB lấy đi 1,59 điểm của VN-Index, BID làm mất 0,77 điểm, TCB giảm 1,31% khiến chỉ số mất thêm 0,67 điểm và LPB tiếp tục gây áp lực với mức ảnh hưởng âm 0,63 điểm. Diễn biến phân hóa cũng xuất hiện ngay trong nội bộ ngành khi VIB tăng 0,30%, OCB tăng 0,44%, trong khi MBB giảm 0,39%, CTG giảm 0,44% và TPB giảm 1,49%.
Theo nhóm ngành, thị trường ghi nhận 12/21 nhóm ngành giảm điểm. Bất động sản vẫn là điểm sáng khi tăng khoảng 1%, nhờ sự hồi phục của VIC và VHM. Dịch vụ tài chính tăng 0,65%, trong khi nhóm nguyên vật liệu gần như đi ngang với mức tăng 0,02%.
Ngược lại, hàng hóa công nghiệp giảm 2,36%, năng lượng giảm 1,51%, tổ chức tín dụng giảm 0,78%, vận tải giảm 0,38%, thực phẩm, đồ uống và thuốc lá giảm 0,36%, tiện ích giảm 0,23% và dịch vụ tiêu dùng giảm 1,29%. Bức tranh này phản ánh sự luân chuyển liên tục của dòng tiền thay vì xu hướng rút vốn khỏi thị trường.
Thanh khoản tiếp tục là điểm khiến giới đầu tư thận trọng. Trên HOSE, khối lượng khớp lệnh đạt khoảng 567 triệu cổ phiếu, giảm hơn 8% so với phiên trước và thấp hơn khoảng 12% so với bình quân 20 phiên. Giá trị giao dịch đạt khoảng 17.268 tỷ đồng, gần như đi ngang so với phiên liền trước. Dòng tiền phân bổ vào nhóm cổ phiếu giảm giá cao gần gấp hai lần nhóm tăng giá, song diễn biến này diễn ra trên nền thanh khoản thấp, cho thấy áp lực bán chủ yếu mang tính ngắn hạn hơn là sự rút lui quyết liệt của dòng tiền.
Khối ngoại quay trở lại bán ròng với giá trị khoảng 439,86 tỷ đồng sau phiên mua ròng trước đó. Ở chiều mua, VIC tiếp tục được gom mạnh với hơn 207 tỷ đồng, bên cạnh VNM khoảng 47,6 tỷ đồng, FPT hơn 32 tỷ đồng, PNJ khoảng 31 tỷ đồng và MBB hơn 13 tỷ đồng. Ngược lại, TCB bị bán ròng mạnh nhất với hơn 81 tỷ đồng, tiếp đến là HPG gần 74 tỷ đồng, MSN khoảng 55 tỷ đồng, ACB hơn 55 tỷ đồng và GMD gần 55 tỷ đồng. Việc khối ngoại duy trì giao dịch chọn lọc cho thấy dòng vốn ngoại vẫn chưa quay lại mạnh mẽ dù áp lực bán đã giảm so với giai đoạn trước.
Nhìn tổng thể, phiên điều chỉnh ngày 2/7 mang nhiều ý nghĩa của một nhịp tái tích lũy hơn là tín hiệu đảo chiều xu hướng. VN-Index chỉ giảm chưa đến một điểm trong bối cảnh thanh khoản suy giảm và áp lực bán không quá quyết liệt. Đáng chú ý, dòng tiền vẫn chủ động tìm kiếm cơ hội ở nhóm chứng khoán, cổ phiếu vốn hóa vừa và một số mã bất động sản, trong khi VIC và VHM tiếp tục đóng vai trò “mỏ neo” cho chỉ số. Nếu lực cầu tiếp tục được duy trì và thanh khoản cải thiện trong những phiên tới, vùng kháng cự 1.884-1.894 điểm vẫn là mục tiêu khả thi của VN-Index trong ngắn hạn.