

Sự kiện chứng khoán ngày 3/11
Sự kiện chứng khoán ngày 3/11, đáng chú ý với tin doanh nghiệp chốt quyền nhận cổ tức, giao dịch bổ sung cổ phiếu và tổ chức ĐHĐCĐ bất thường hoặc lấy ý kiến cổ đông bằng văn bản.


 |
| VN-Index mất mốc 1.800 điểm tuần qua. Ảnh ST |
Thanh khoản suy giảm mạnh hơn đà giảm của chỉ số
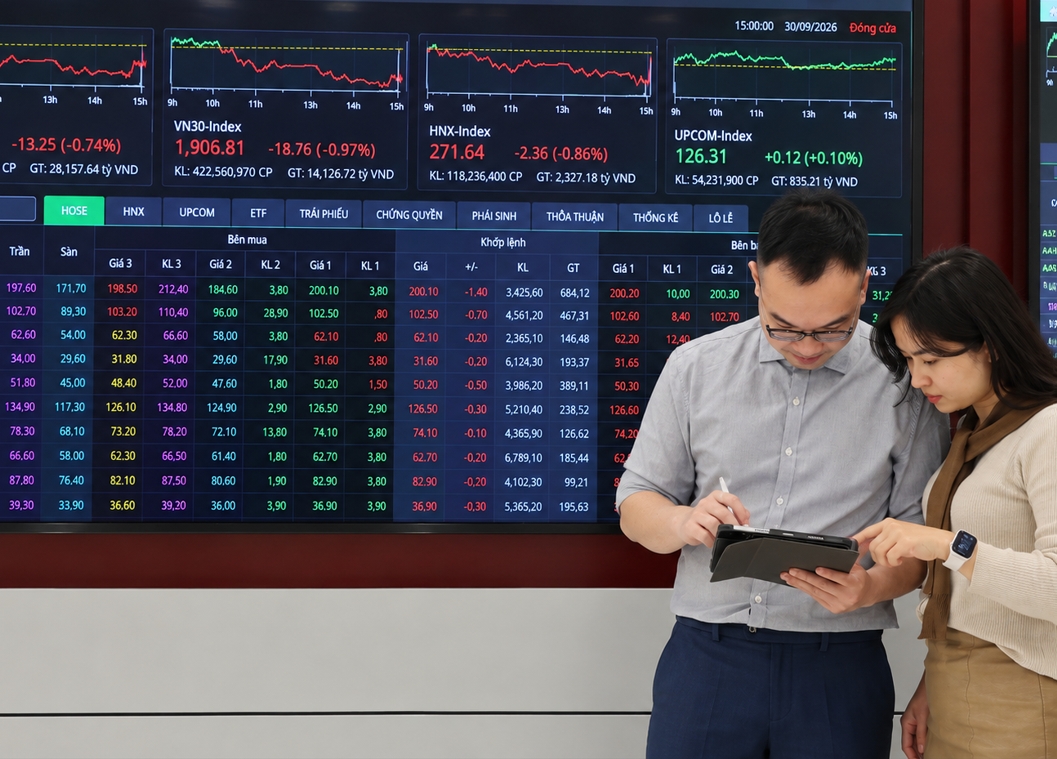
Thị trường chứng khoán Việt Nam vừa trải qua thêm một tuần giao dịch kém tích cực khi áp lực bán tiếp tục chiếm ưu thế trên sàn HoSE.
Kết thúc tuần giao dịch từ ngày 8-12/6, VN-Index dừng tại 1.791,65 điểm, giảm 2,57% so với cuối tuần trước, đánh dấu tuần giảm điểm thứ tư liên tiếp. Trong khi đó, VN30 giảm 2,11% xuống 1.944,46 điểm, kéo dài chuỗi giảm sang tuần thứ năm liên tiếp.
Diễn biến thị trường trong tuần cho thấy áp lực bán xuất hiện ngay từ phiên đầu tuần với thanh khoản gia tăng mạnh. Sau đó, VN-Index có ba phiên hồi phục liên tiếp nhưng thanh khoản lại suy giảm đáng kể. Đến phiên cuối tuần, chỉ số có thời điểm vượt mốc 1.800 điểm nhưng không duy trì được đà tăng khi áp lực bán gia tăng trở lại vào cuối phiên.
Điểm đáng chú ý là thanh khoản tiếp tục suy yếu mạnh hơn mức giảm của chỉ số. Theo thống kê trên thị trường, khối lượng giao dịch trên HoSE trong tuần đạt hơn 2,92 tỷ cổ phiếu, giảm 4,6% so với tuần trước. Giá trị giao dịch đạt khoảng 79.211 tỷ đồng, giảm tới 13,2%.
Đây cũng là tuần thứ ba liên tiếp thanh khoản đi xuống, phản ánh quy mô giao dịch trên thị trường đang thu hẹp đáng kể so với giai đoạn trước đó.
Trái ngược với diễn biến trên HoSE, HNX-Index lại tăng gần 3% lên 302,49 điểm. Tuy nhiên, thanh khoản trên sàn HNX cũng giảm nhẹ khi giá trị giao dịch giảm 1,6% và khối lượng giao dịch giảm 1,1%.
Trái ngược với diễn biến trên HoSE, HNX-Index vẫn tăng gần 3% trong tuần, phản ánh sự phân hóa giữa các nhóm cổ phiếu trên thị trường.
Bức tranh ngành nghề trong tuần nghiêng về sắc đỏ. Nhóm tài chính giảm mạnh nhất với mức giảm khoảng 5%, tiếp đến là công nghiệp và dịch vụ tiêu dùng cùng giảm 2,8%, dầu khí giảm 2,3% và công nghệ thông tin giảm 2%. Các nhóm dược phẩm, hàng tiêu dùng, nguyên vật liệu và ngân hàng cũng ghi nhận diễn biến kém tích cực.
Ở chiều ngược lại, nhóm xây dựng và khu công nghiệp có diễn biến khả quan hơn sau giai đoạn điều chỉnh kéo dài. Tuy nhiên, mức phục hồi của các nhóm này chưa đủ để tạo lực đỡ cho thị trường chung.
Phần lớn nhóm cổ phiếu vẫn đang trong trạng thái tích lũy hoặc điều chỉnh sau nhịp giảm kéo dài từ tháng 5 đến nay. Nhiều mã đã quay trở lại vùng giá đầu năm 2026, trong khi một số cổ phiếu bất động sản và khu công nghiệp vốn hóa trung bình thậm chí lùi về vùng giá từng xuất hiện trong giai đoạn biến động mạnh năm 2025.
Mặt bằng giá giảm sâu hơn trong khi thanh khoản tiếp tục thu hẹp cho thấy áp lực bán không còn quá mạnh như giai đoạn trước. Tuy nhiên, lực cầu cũng chưa cho thấy dấu hiệu gia tăng tương ứng, khiến các nhịp hồi phục vẫn thiếu sự đồng thuận từ dòng tiền.
Một trong những điểm đáng chú ý nhất của thị trường tuần qua là sự co cụm của dòng tiền. Trong bối cảnh thanh khoản toàn thị trường suy giảm, hoạt động giao dịch vẫn tập trung chủ yếu ở nhóm tài chính và ngân hàng.
Thống kê giá trị giao dịch theo ngành cho thấy nhóm tài chính chiếm 33% tổng giá trị giao dịch toàn thị trường, trong khi nhóm ngân hàng chiếm 31%. Như vậy, riêng hai nhóm ngành này đã đóng góp tới 64% thanh khoản toàn thị trường trong tuần.
Các nhóm ngành còn lại chiếm tỷ trọng khá khiêm tốn, gồm công nghiệp 9%, hàng tiêu dùng 8%, dịch vụ tiêu dùng 6%, nguyên vật liệu 5%, công nghệ thông tin 4%, trong khi dầu khí và tiện ích cộng đồng chỉ chiếm khoảng 2%.
Đáng chú ý, nhóm tài chính vừa là nhóm thu hút dòng tiền lớn nhất, vừa là nhóm giảm mạnh nhất thị trường trong tuần. Điều này cho thấy thanh khoản vẫn tập trung ở các cổ phiếu ngân hàng và chứng khoán nhưng chưa tạo được hiệu ứng lan tỏa sang phần còn lại của thị trường
Danh sách những cổ phiếu có thanh khoản lớn nhất tuần tiếp tục ghi nhận sự áp đảo của nhóm ngân hàng và chứng khoán. SHB dẫn đầu với khối lượng giao dịch hơn 264 triệu cổ phiếu, tiếp theo là ACB với hơn 202 triệu cổ phiếu và VIX với hơn 195 triệu cổ phiếu. Các vị trí tiếp theo thuộc về TPB và VND.
Việc các mã dẫn đầu thanh khoản đều thuộc nhóm ngân hàng và chứng khoán phần nào phản ánh xu hướng tập trung dòng tiền vào những cổ phiếu có tính dẫn dắt, trong khi hoạt động giao dịch tại nhiều nhóm ngành khác vẫn khá trầm lắng.
Ở góc độ giao dịch của nhà đầu tư nước ngoài, xu hướng bán ròng tiếp tục duy trì. Khối ngoại bán ròng khoảng 2.625 tỷ đồng trên H0SE trong tuần qua.
Trong nhóm cổ phiếu bị bán ròng mạnh nhất, VHM đứng đầu với giá trị khoảng 341,7 tỷ đồng, tiếp theo là VPB, MBB, FPT và VIC. Đây đều là những cổ phiếu vốn hóa lớn, có ảnh hưởng đáng kể tới diễn biến của VN-Index.
Ở chiều ngược lại, VNM được mua ròng mạnh nhất với giá trị khoảng 150,6 tỷ đồng. Các cổ phiếu được mua ròng đáng chú ý khác gồm VCB, VJC, ACB và MSB.
Diễn biến bán ròng của nhà đầu tư nước ngoài tiếp tục xuất hiện trong bối cảnh thị trường tài chính toàn cầu chịu ảnh hưởng từ nhiều yếu tố bên ngoài. Trong tuần qua, Ngân hàng Thế giới (WB) đã hạ dự báo tăng trưởng kinh tế toàn cầu năm 2026 xuống 2,5%, đồng thời cảnh báo những tác động lan rộng từ các diễn biến địa chính trị tại Trung Đông. Bên cạnh đó, Ngân hàng Trung ương châu Âu (ECB) cũng quyết định tăng lãi suất thêm 0,25 điểm phần trăm nhằm ứng phó với áp lực lạm phát.
Bên cạnh diễn biến trên thị trường cơ sở, thị trường phái sinh cũng cho thấy tâm lý thận trọng của giới giao dịch. Hợp đồng VN30F kỳ hạn gần nhất kết tuần tại 1.939 điểm, thấp hơn chỉ số cơ sở VN30 khoảng 5,36 điểm.
Khối lượng giao dịch trên thị trường phái sinh tăng gần 20% so với phiên trước, trong khi khối lượng mở (OI) giảm xuống còn 36.978 hợp đồng, phản ánh hoạt động giao dịch ngắn hạn gia tăng nhưng các vị thế nắm giữ dài hơn có xu hướng thu hẹp.
Theo các chuyên gia phân tích, VN-Index vẫn đang trong xu hướng điều chỉnh kể từ vùng đỉnh thiết lập vào tháng 5/2026. Việc chỉ số đánh mất mốc 1.800 điểm khiến diễn biến ngắn hạn tiếp tục chịu áp lực, trong khi vùng 1.750 điểm - tương ứng đường trung bình động 200 phiên - đang được xem là khu vực hỗ trợ đáng chú ý của thị trường.
Sau bốn tuần liên tiếp điều chỉnh, mặt bằng giá của nhiều cổ phiếu đã quay trở lại vùng đầu năm 2026. Tuy nhiên, sự thu hẹp của thanh khoản cho thấy bên mua vẫn chưa sẵn sàng gia tăng vị thế, dù áp lực bán đã phần nào giảm bớt so với giai đoạn trước.
Sau bốn tuần liên tiếp điều chỉnh, mặt bằng giá của nhiều cổ phiếu đã trở lại vùng đầu năm 2026. Tuy nhiên, giới phân tích cho rằng thanh khoản liên tục suy giảm cho thấy bên mua vẫn chưa sẵn sàng mở rộng vị thế, dù áp lực bán đã phần nào hạ nhiệt. Khi dòng tiền vẫn chủ yếu luân chuyển trong một số nhóm cổ phiếu lớn, khả năng hình thành một xu hướng mới của thị trường sẽ phụ thuộc nhiều vào mức độ cải thiện của thanh khoản trong thời gian tới.