


Tăng trưởng cao giai đoạn 2026- 2030: Bài toán vốn không chỉ nằm ở quy mô huy động
Tăng trưởng cao giai đoạn 2026 - 2030 đòi hỏi Việt Nam huy động khoảng 1.467 tỷ USD vốn đầu tư, đa dạng hóa kênh dẫn vốn và nâng cao hiệu quả phân bổ nguồn lực.


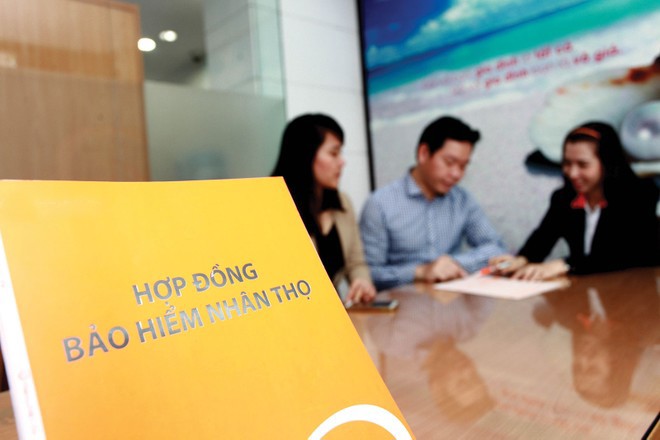
Phát triển lành mạnh thị trường bảo hiểm
Theo Bộ Tài chính, Thông tư số 67/2023/TT-BTC bao gồm: 7 chương, 62 điều và 13 phụ lục. Trong đó, Mục 1, Chương V để quy định chi tiết cụ thể về đại lý bảo hiểm và môi giới bảo hiểm, gồm 2 Mục, 6 Điều (từ Điều 51 đến Điều 56).
Thông tư đã sửa đổi, bổ sung so với quy định hiện hành, cụ thể như: Tăng hoa hồng đại lý bảo hiểm nghiệp vụ bảo hiểm sinh kỳ, bảo hiểm trả tiền định kỳ, bảo hiểm hỗn hợp; đồng thời thay đổi tỷ lệ hoa hồng năm thứ nhất của bảo hiểm liên kết chung, bảo hiểm liên kết đơn vị; quy định mức thưởng, hỗ trợ đại lý bảo hiểm và các quyền lợi khác theo thỏa thuận tại hợp đồng đại lý bảo hiểm.
Như vậy, cùng với Luật Kinh doanh bảo hiểm và Nghị định số 46/2023/NĐ-CP, Thông tư số 67/2023/TT-BTC đã thêm một bước hoàn thiện về quy định liên quan tới hoạt động đại lý bảo hiểm, từ đó sẽ hỗ trợ các kênh đại lý; bao gồm các đại lý là tổ chức tín dụng hoạt động quy củ, lành mạnh và an toàn hơn.
Cụ thể, cùng với quy định tại Luật Kinh doanh bảo hiểm, Điều 62 Nghị định số 46/2023/NĐ-CP vừa qua đã bổ sung các yêu cầu đối với đại lý bảo hiểm là tổ chức tín dụng.
Theo đó, tại mỗi chi nhánh, phòng giao dịch của tổ chức tín dụng phải thiết lập một quầy giao dịch riêng để thực hiện hoạt động đại lý bảo hiểm, tách biệt với khu vực hoạt động nghiệp vụ khác của tổ chức tín dụng.
Cùng với đó, khoản 3 Điều 53 Thông tư số 67/2023/TT-BTC quy định rõ, ngân hàng không được tư vấn, giới thiệu, chào bán, thu xếp ký hợp đồng bảo hiểm liên kết đầu tư cho khách hàng trong thời hạn trước và sau 60 ngày kể từ ngày giải ngân toàn bộ khoản vay. Quy định này đồng thời áp dụng với loại hình bảo hiểm liên kết đầu tư gồm bảo hiểm liên kết chung và bảo hiểm liên kết đơn vị.
Quy định mới được Bộ Tài chính đưa ra sau thời gian dài ghi nhận nhiều bức xúc của khách hàng, người dân phản ánh việc bị ép mua bảo hiểm nhân thọ khi đi tiền tại nhiều ngân hàng.
Bảo vệ quyền lợi người mua bảo hiểm
Điều 53, Thông tư số 67/2023/TT-BTC cũng quy định rõ, trong quá trình tư vấn sản phẩm bảo hiểm, đại lý bảo hiểm hoặc nhân viên trong tổ chức hoạt động đại lý trực tiếp thực hiện hoạt động đại lý bảo hiểm phải cung cấp đầy đủ, chính xác cho bên mua bảo hiểm các thông tin về sản phẩm bảo hiểm, sử dụng các tài liệu do doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài cung cấp.
Riêng đối với các sản phẩm bảo hiểm phức tạp như sản phẩm bảo hiểm liên kết đầu tư, Thông tư số 67/2023/TT-BTC yêu cầu thêm phải ghi âm quá trình tư vấn sản phẩm bảo hiểm.
Với các tài liệu trong hợp đồng bảo hiểm nhân thọ dài hạn và có giá trị hoàn lại, Bộ Tài chính yêu cầu doanh nghiệp phải cung cấp bản giấy tóm tắt cho bên mua bảo hiểm và phải có xác nhận của người mua.
Việc này sẽ giúp người mua bảo hiểm dễ dàng tiếp cận hơn với các thông tin, hiểu rõ hơn về sản phẩm, quyền và nghĩa vụ trước khi ký vào hợp đồng. Thời gian cân nhắc tham gia bảo hiểm là 21 ngày kể từ khi bên mua bảo hiểm xác nhận đã nhận được các tài liệu trên.
Bên cạnh các quy định chi tiết tại Nghị định số 46/2023/NĐ-CP, Thông tư số 67/2023/TT-BTC tiếp tục có quy định tăng cường trách nhiệm giám sát và đảm bảo chất lượng của hoạt động bán bảo hiểm qua ngân hàng.
Theo đó, doanh nghiệp bảo hiểm phải giám sát và kiểm tra định kỳ, đảm bảo chất lượng giới thiệu, tư vấn sản phẩm của nhân viên. Hãng bảo hiểm cũng phải kịp thời phối hợp với tổ chức đại lý để kiểm tra, xử lý các khiếu nại của bên mua bảo hiểm và xử lý vi phạm nếu có.
Thông tư số 67/2023/TT-BTC cũng yêu cầu các ngân hàng hoạt động đại lý phải thông tin rõ cho khách hàng các sản phẩm bảo hiểm được phân phối qua tổ chức tín dụng, không phải là sản phẩm của tổ chức tín dụng và việc tham gia sản phẩm bảo hiểm không phải là điều kiện bắt buộc để sử dụng các dịch vụ, sản phẩm khác của tổ chức tín dụng.