
Hà Nội công bố ranh giới dự án Safari Ba Vì gần 6.506 tỷ đồng
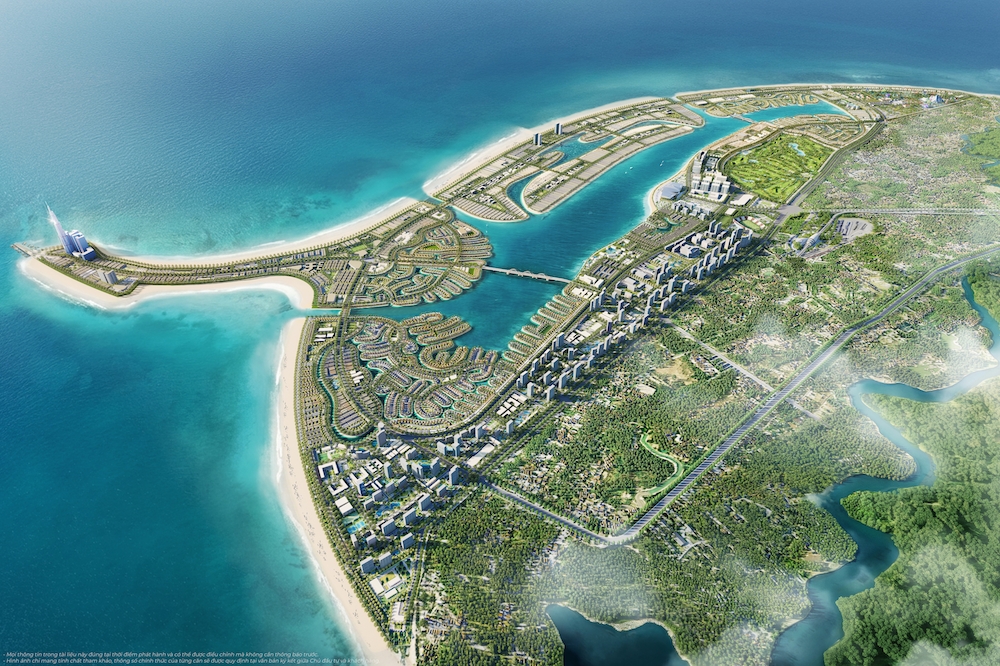
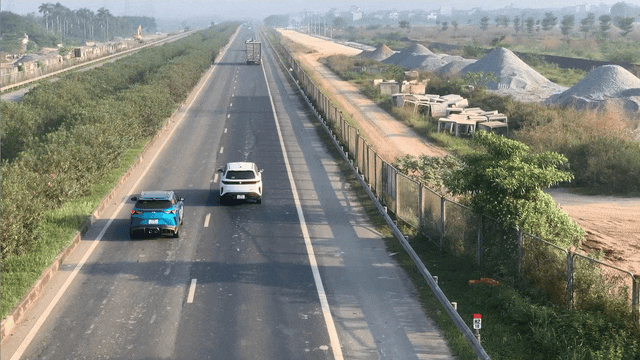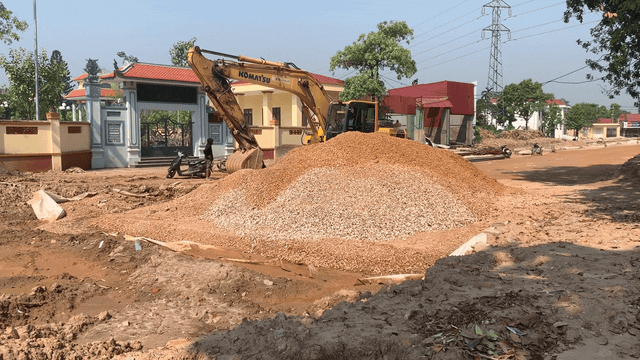
Dự án Công viên Safari Ba Vì có diện tích khoảng 299,51 ha, tổng vốn đầu tư dự kiến 6.506,2 tỷ đồng. Chính quyền địa phương công khai ranh giới dự án, bác bỏ thông tin mở rộng lên 580 ha.


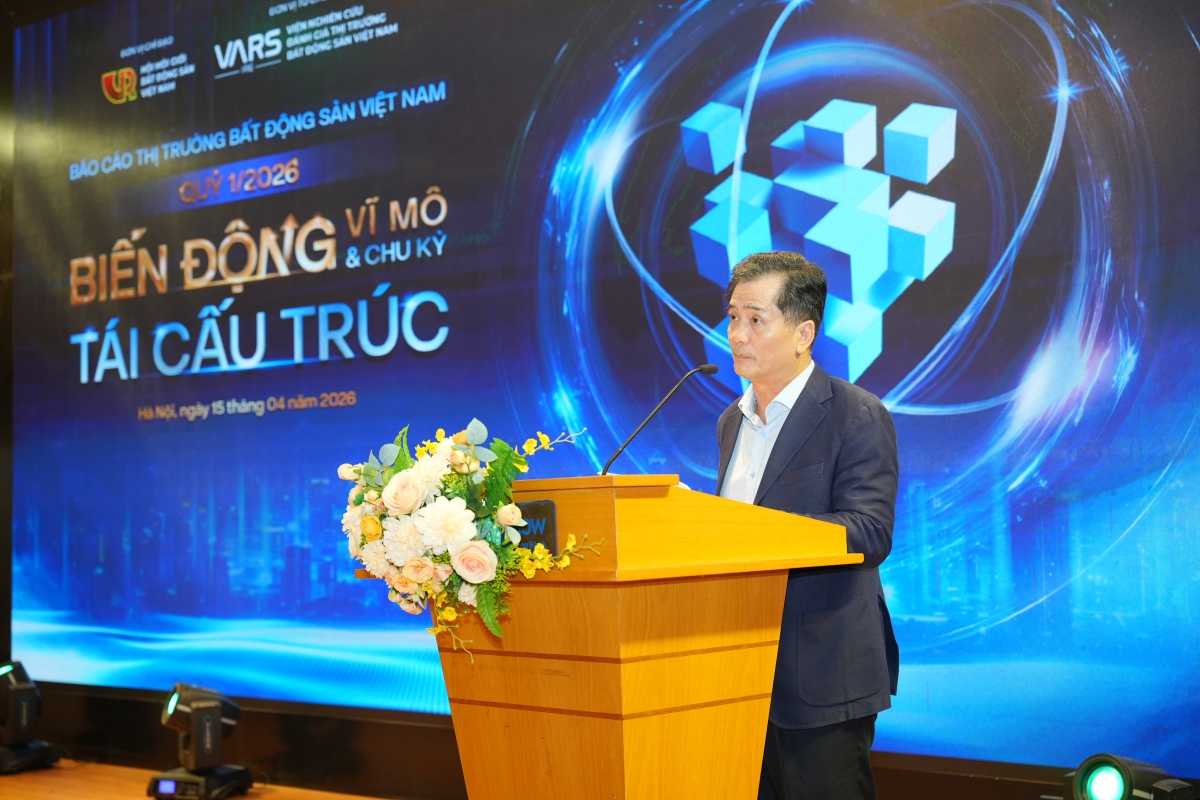 |
| TS. Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội BĐS Việt Nam. |
Thị trường bất động sản vận hành trong trạng thái “kép”
Đây là nhận định của TS. Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội BĐS Việt Nam, Chủ tịch Hội Môi giới BĐS Việt Nam (VARS), tại Hội nghị công bố Báo cáo thị trường bất động sản quý I/2026 với chủ đề “Biến động vĩ mô và chu kỳ tái cấu trúc”, diễn ra chiều 15/4/2026.
Theo ông Nguyễn Văn Đính, nền tảng kinh tế vĩ mô tiếp tục là điểm tựa quan trọng đối với thị trường. Trong quý I/2026, kinh tế Việt Nam ghi nhận mức tăng trưởng GDP đạt 7,83%, mức cao nhất kể từ năm 2011.
Kết quả này cho thấy khả năng chống chịu và thích ứng của nền kinh tế trước các cú sốc bên ngoài, đồng thời phản ánh hiệu quả trong công tác điều hành chính sách vĩ mô của Chính phủ.
Trong bối cảnh đó, thị trường bất động sản cũng đón nhận thêm những tín hiệu tích cực khi hành lang pháp lý tiếp tục được hoàn thiện, góp phần tháo gỡ các vướng mắc kéo dài tại nhiều dự án, đồng thời tạo điều kiện để nguồn cung mới từng bước được triển khai.
Tuy nhiên, bên cạnh các yếu tố hỗ trợ, thị trường vẫn phải đối mặt với không ít áp lực từ môi trường bên ngoài. Những biến động về địa chính trị, áp lực lạm phát, tỷ giá và đặc biệt là mặt bằng lãi suất khiến cả doanh nghiệp lẫn người mua nhà phải thận trọng hơn trong các quyết định đầu tư và tiêu dùng.
“Trong bối cảnh đó, thị trường bất động sản đang vận hành trong trạng thái ‘kép’: vừa chịu tác động từ các biến số vĩ mô, vừa tự điều chỉnh thông qua quá trình sàng lọc và tái cấu trúc nội tại”, ông Đính nhấn mạnh.
Một trong những biểu hiện rõ nét của quá trình này là sự phân hóa ngày càng rõ giữa các chủ thể tham gia thị trường. Những doanh nghiệp có tiềm lực tài chính, năng lực quản trị và pháp lý tốt đang chủ động mở rộng quy mô, gia tăng thị phần thông qua phát triển dự án mới, mua bán – sáp nhập và tích lũy quỹ đất. Ngược lại, các doanh nghiệp yếu hơn buộc phải thu hẹp hoạt động, thậm chí rút lui khỏi thị trường.
Trong quý I/2026, cả nước có 1.563 doanh nghiệp bất động sản thành lập mới, tăng 54% so với cùng kỳ năm trước, với tổng vốn đăng ký tăng tới 128%. Tuy nhiên, số doanh nghiệp giải thể cũng tăng gấp đôi, cho thấy quá trình sàng lọc trên thị trường đang diễn ra ngày càng rõ rệt.
Nguồn cung mới cao gấp 2,5 lần cùng kỳ năm 2025
Dẫn số liệu từ Báo cáo thị trường bất động sản Việt Nam quý I/2026, bà Phạm Thị Miền, Phó Viện trưởng Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS IRE), cho biết trong quý I/2026, toàn thị trường ghi nhận khoảng 52.000 sản phẩm bất động sản nhà ở thương mại được mở bán. Trong đó, nguồn cung mới đạt khoảng 38.000 sản phẩm, giảm nhẹ so với quý trước nhưng vẫn cao gấp 2,5 lần so với cùng kỳ năm 2025.
 |
| Bà Phạm Thị Miền, Phó Viện trưởng Viện nghiên cứu đánh giá thị trường BĐS Việt Nam (VARS IRE). |
Cơ cấu nguồn cung tiếp tục ghi nhận sự dịch chuyển từ trạng thái tập trung sang xu hướng đa cực, với sự phân bổ ngày càng đồng đều hơn giữa các vùng miền. Khu vực miền Trung nổi lên như một điểm sáng khi chiếm tới 26% nguồn cung nhà ở mới, nhờ lợi thế về quỹ đất, hạ tầng và định hướng phát triển đô thị.
Nguồn cung cũng có xu hướng mở rộng ra các khu vực vùng ven và các đô thị mới, gắn với các dự án quy mô lớn và mô hình phát triển theo định hướng giao thông (TOD), đáp ứng các tiêu chuẩn xanh, bền vững, qua đó hình thành thêm những cực tăng trưởng mới cho thị trường.
Tuy nhiên, bên cạnh sự phục hồi về nguồn cung, bà Miền nhấn mạnh thị trường vẫn tiếp tục đối mặt với tình trạng giá neo ở mức cao, do áp lực chi phí đầu vào ngày càng gia tăng, đặc biệt là chi phí đất đai, tài chính và nguyên vật liệu. Căn hộ chung cư tiếp tục chiếm tỷ trọng chủ đạo, lên tới 67% tổng nguồn cung mở bán mới.
Dù vậy, việc nguồn cung dự kiến tăng mạnh đang từng bước gia tăng mức độ cạnh tranh trên thị trường, qua đó mở rộng thêm lựa chọn cho người mua.
Trong cơ cấu căn hộ chung cư thương mại mở bán mới, phân khúc căn hộ sang trọng và siêu sang chiếm khoảng 20%, giảm 20 điểm phần trăm so với quý IV/2025.
Ngược lại, cơ cấu nguồn cung đang dịch chuyển trở lại các phân khúc có mức giá dễ tiếp cận hơn. Cụ thể, căn hộ cao cấp chiếm 53%, tăng 29 điểm phần trăm so với quý trước, chủ yếu tập trung tại các đại đô thị vệ tinh — nơi có lợi thế về quỹ đất và mặt bằng giá còn hợp lý. Phân khúc căn hộ trung cấp chiếm 27%, nguồn cung chủ yếu đến từ các tỉnh, thành vùng ven TP Hồ Chí Minh (cũ).
Đáng chú ý, phân khúc căn hộ thương mại có giá khoảng 2–3 tỷ đồng tiếp tục vắng bóng. Trong bối cảnh đó, nhà ở xã hội nổi lên như một điểm sáng khi ghi nhận hơn 7.000 sản phẩm đủ điều kiện mở bán, góp phần bù đắp phần nào khoảng trống mà phân khúc nhà ở thương mại chưa thể đáp ứng.
Có thể thấy, nhà ở xã hội đang dần trở thành “trụ đỡ” quan trọng của thị trường, vừa đáp ứng nhu cầu ở thực, vừa góp phần ổn định cấu trúc cung — cầu.
Hà Nội: Giá bán điều chỉnh giảm nhẹ ở thị trường thứ cấp
Về giá, diễn biến trên thị trường phản ánh khá rõ quá trình phân hóa và tái định vị giá trị. Ông Lê Đình Chung, Tổng giám đốc SGO Homes, Phó Chủ tịch Hội đồng Nghiên cứu đánh giá thị trường BĐS Việt Nam, cho biết trên thị trường sơ cấp, giá bán tiếp tục duy trì ở mức cao và có xu hướng tăng nhẹ do chi phí đất đai, tài chính và nguyên vật liệu gia tăng và dần được kết chuyển vào giá thành. Trong khi đó, trên thị trường thứ cấp, giá bắt đầu có dấu hiệu điều chỉnh cục bộ.
Đáng chú ý, thanh khoản không còn phụ thuộc đơn thuần vào mức giá cao hay thấp, mà ngày càng gắn với giá trị sử dụng thực và khả năng khai thác dòng tiền của sản phẩm. Điều này cho thấy thị trường đang từng bước “định nghĩa lại” khái niệm giá trị bất động sản theo hướng thực chất hơn.
Tại Hà Nội, chỉ số giá ghi nhận mức điều chỉnh giảm nhẹ ở thị trường thứ cấp. Trong bối cảnh giá chào bán vẫn duy trì ở mức cao do chi phí đầu vào tăng hoặc chỉ điều chỉnh nhẹ, mức giá giao dịch thực tế có xu hướng linh hoạt hơn, đồng thời thời gian chốt giao dịch cũng kéo dài hơn.
Diễn biến này phản ánh việc một bộ phận nhà đầu tư cá nhân đang điều chỉnh kỳ vọng giá để cải thiện dòng tiền, trong bối cảnh thanh khoản thị trường chưa thực sự mạnh và chi phí vốn không còn ở mức thấp như giai đoạn trước.
Trong khi đó, tại TP Hồ Chí Minh và Đà Nẵng, giá các dự án trong tập mẫu vẫn duy trì xu hướng tăng, với mức tăng lần lượt khoảng 2% và 4% theo quý. Đà tăng này chủ yếu đến từ kỳ vọng thị trường tiếp tục được duy trì trong trung và dài hạn, nhờ các thông tin tích cực về quy hoạch, hạ tầng cũng như dư địa tăng giá vẫn còn, đặc biệt tại những khu vực mà mặt bằng giá chưa bị đẩy lên quá cao.
Về thanh khoản, toàn thị trường ghi nhận khoảng 24.000 giao dịch trong quý I/2026, tương đương tỷ lệ hấp thụ trên nguồn cung sơ cấp đạt 47%. Tỷ lệ hấp thụ trên nguồn cung mới đạt 58%, tương đương hơn 22.000 giao dịch.
Theo ông Lê Đình Chung, dù tỷ lệ hấp thụ có giảm, kết quả này vẫn duy trì ở mức khả quan nhờ “bệ đỡ” là nhu cầu ở thực lớn, kết hợp với các chính sách hỗ trợ tài chính linh hoạt từ phía chủ đầu tư.
“Đo lường từ VARS IRE cho thấy lực cầu của thị trường vẫn ở mức cao. Tác động của mặt bằng lãi suất và tâm lý thận trọng gia tăng là những nguyên nhân cơ bản khiến thanh khoản thị trường trở nên thận trọng hơn. Tuy nhiên, thị trường không rơi vào trạng thái ‘đóng băng’ mà đang chuyển sang giai đoạn giải ngân có chọn lọc”, ông Chung nhấn mạnh.